
2026年9月1日,全球宏观市场迎来四重信号交织:经济动能偏软、价格粘性偏高、美联储强硬表态落地,叠加国际油价再上台阶。利率衍生品市场对美联储9月加息的预期概率攀升至近三分之二(约66%–69%),美债收益率遭遇连续第五个交易日的全面上行。
本轮曲线形态的核心特征在于通胀补偿接棒:10年期盈亏平衡通胀率单日跳升4个基点,驱动名义利率上行的主导力量由实际利率转为通胀补偿——油价脉冲已实质性渗透至中长期通胀预期。跨资产维度呈现出典型的「熊平+避险钝化」特征:在地缘战火升级之日,黄金不涨反跌约2%,失守4,500美元关口,表明紧缩加码引致的无风险利率与实际利率重定价,已彻底压制了传统的地缘避险诉求。
债市:第五日抛售,通胀补偿接棒
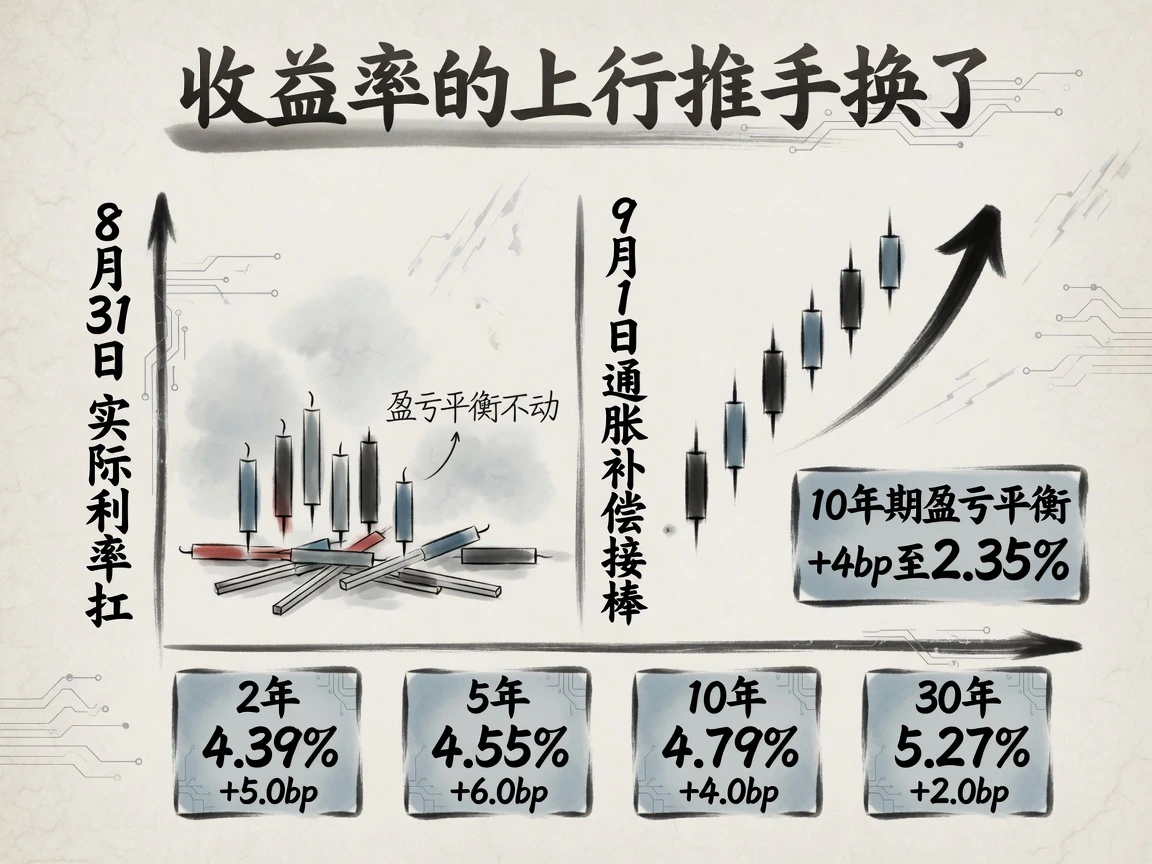
美债连续第五个交易日承压,收益率曲线呈现小幅熊平走势,中端5年期抛压最甚。以美国财政部日终平价收益率曲线口径衡量,9月1日相对8月31日变动如下:
| 期限 | 9月1日收盘 | 日变动 |
|---|---|---|
| 2年 | 4.39% | +5.0bp |
| 5年 | 4.55% | +6.0bp |
| 10年 | 4.79% | +4.0bp |
| 30年 | 5.27% | +2.0bp |
2Y-10Y利差小幅收窄1bp至40bp,10年期盘中一度触及4.798%,刷新2025年1月14日以来盘中新高。曲线变动的核心在于通胀溢价的重新注入:10年期盈亏平衡通胀率单日跳升4bp至2.35%,隐含实际利率(TIPS)基本持平在2.44%附近。名义利率的上行驱动力几乎全由通胀补偿贡献,这与8月31日“实际利率拉升、通胀预期走平”的拆解形态截然相反。
从交易逻辑审视:若中东冲突重回“脉冲升级后脉冲回吐”的旧剧本,盈亏平衡抬升的这4bp极易回吐;但2年期收益率走升5bp反映的是基准利率重定价,粘性明显更强。反之,若WTI原油稳固在90美元上方,长端名义利率将不得不承受通胀补偿抬升与期限溢价重构的双重施压。
这一天全球债市同步遭遇久期重定价。日本10年期国债收益率盘中触及3.0%,为1996年9月以来首次,利率市场近乎完全定价了日银在9月17–18日加息25bp的路径;德国10年期国债升至3.35%,刷新2011年以来高位;英国10年期国债站上5.25%,创2008年以来新高;欧元区8月CPI初值站上3%关口。海外通胀共振正沿着通胀预期向内加速传导。
美债一级市场承接依旧稳健。周二财政部发行的850亿美元42天现金管理票据(CMB)获2.85倍认购,520亿美元52周国库券获3.61倍超额认购,均由海外央行与官方机构主导承接。周三财政部将公布新一轮3年期(580亿美元)、10年期(390亿美元)及30年期(220亿美元)拍卖规模(沿用8月季度再融资口径),其发售时点恰与美联储定于9月9–10日首次实操的扩容版长端回购重叠。供给冲击与官方托底力量同台,预计拍卖周前后30年期收益率大概率维持高位震荡。
流动性与信用市场未见资金面紧张迹象。有效联邦基金利率(EFFR)持稳于3.63%的政策区间下沿,表明短端流动性充裕,2年期收益率的抬升完全受加息预期驱动,而非融资收紧所致。美元信用利差维持在历史极端低位(美国投资级IG利差0.80%,高收益HY利差2.63%);亚洲美元债二级供给稀缺,发行人在极窄利差区间快速出清,格局未变。离岸流动性方面,香港隔夜HIBOR定盘价报3.2825%,较月末回落约82bp,美元兑港币交投于7.84附近,贴近弱方兑换保证。
截至北京时间9月2日早盘快照(08:10):2年期报4.402%、5年期报4.561%、10年期报4.804%、30年期报5.279%,较官方结算价进一步上浮约1bp左右,10年期收益率依旧在4.80%关键关口维持脆弱平衡。
宏观与政策:数据偏软,物价偏粘
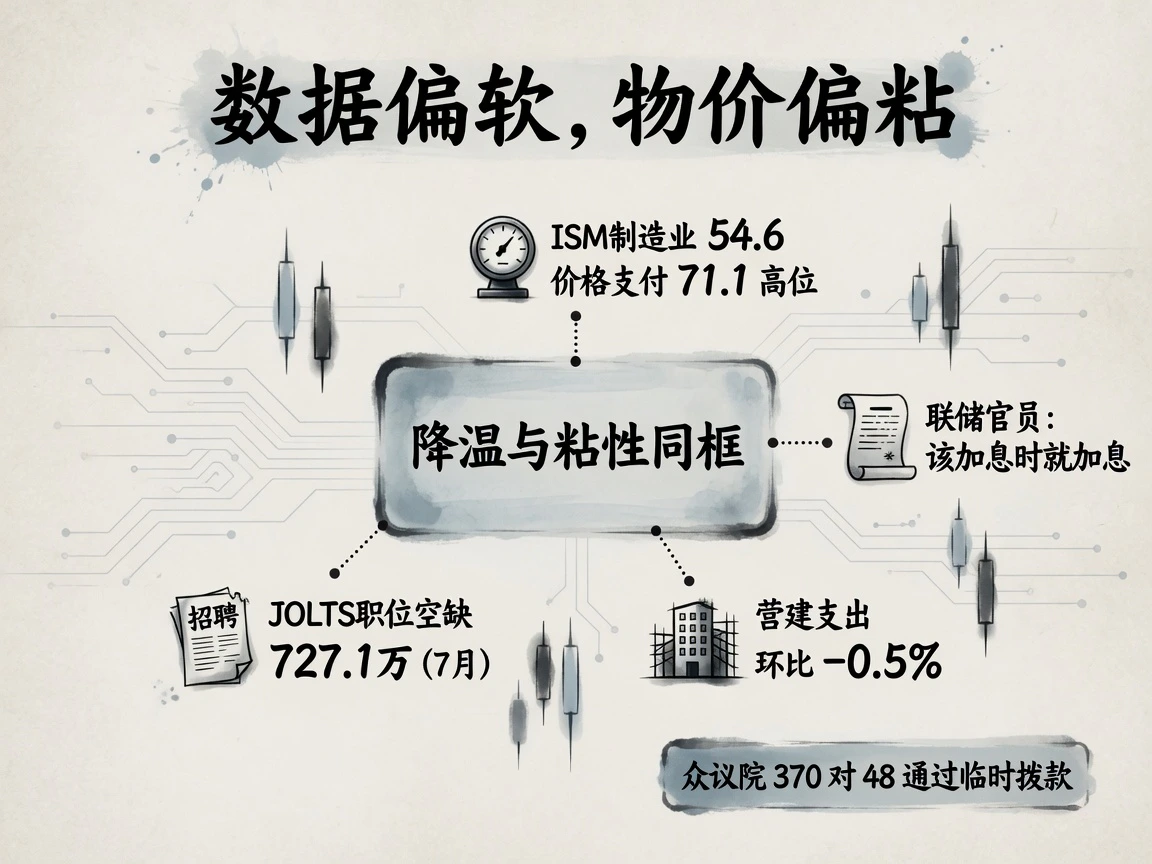
当日集中公布的宏观数据呈现出高度统一的组合画像:实体活动边际降温,但价格端未见松动。
8月ISM制造业PMI录得54.6,虽低于预期的55.2,但已连续第八个月处于扩张区间。分项中,新订单(53.7)、在手订单(51.8)与就业分项(51.2)均呈边际回落态势;然而物价支付指数高达71.1,持续高位钝化,受访企业普遍将供应链瓶颈、运力交期拉长、中东地缘扰动及关税成本列为主因。此前芝加哥PMI的断崖走弱与达拉斯联储制造业指数的强势反弹互相背离,而ISM全国综合口径为此定调:产出维持韧性扩张,但终端需求放缓未能换取成本压力的实质性消退,高物价分项凸显的是通胀粘性,而非缓步退潮。
劳动力与投资数据同样验证了这一格局。7月JOLTS职位空缺录得727.1万,略逊于预期,空缺率持于4.4%,裁员率维持在1.0%的历史极低水平。劳动力需求虽有降温但仍具韧性,缺乏足以自发拉低通胀的“需求坍塌”证据,偏高的空缺率提示工资-物价螺旋的二次外溢风险未除。同日公布的营建支出环比萎缩0.5%,反映高息环境对利率敏感部门的抑制效应持续显现。
央行沟通层面,美联储理事巴尔(Michael Barr)发表了日内最明确的鹰派措辞:直言如果通胀缺乏令人信服的缓和证据,“美联储就应当果断采取加息行动”。这一表态延续了此前杰克逊霍尔年会上主席沃什(Kevin Warsh)的政策基调。美联储决策层的鹰派叙事正在高度体系化,政策路径的可预见性有所收敛,而全部不确定性均聚焦于未来八天的数据读数——在高度数据依赖框架下,市场对每一项宏观指标的解读均被显著放大,推升了短期的跨资产双向波动率(VIX单日飙升9.52%)。
多边与财政层面亦迎实质进展:其一,美众议院以370票对48票大比分通过延续至12月11日的持续决议案(CR),提前锁定了联邦财政资金供给,消除了9月30日财年关门危机;其二,G20财长与央行行长会议发布轮值主席声明(而非一致公报),多数成员支持强调保障霍尔木兹海峡自由、安全与可预期的航行权利,并呼吁避免不必要的关键能源出口限制,标志着中东航运与供应链风险正式被纳入全球财金层面的集体监督议程。
商品市场:油涨金跌的镜像
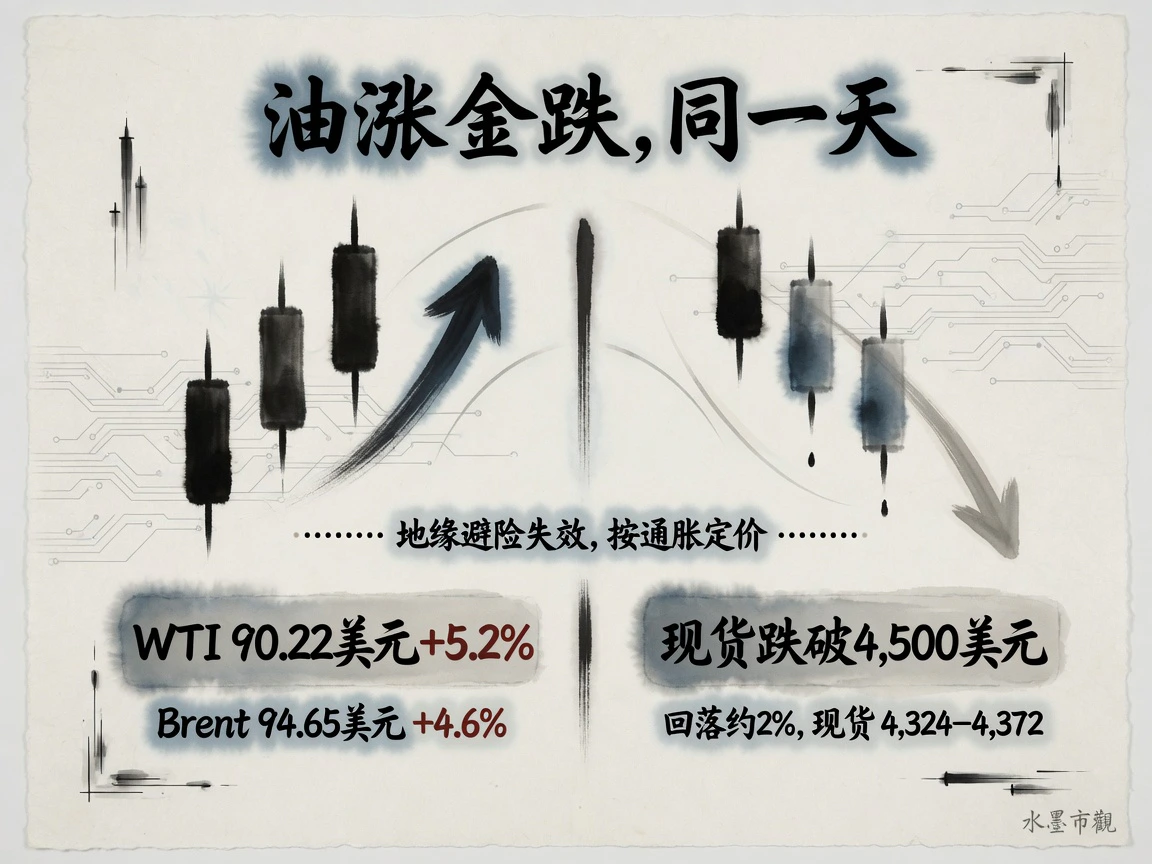
日内最具辨识度的定价特征是「油涨金跌」的逆向分化:原油单日暴涨约5%,黄金则重挫近2%。结算价口径下,NYMEX WTI 10月原油期货报90.22美元/桶(+5.2%),ICE布伦特11月合约报94.65美元/桶(+4.6%),二者录得三连阳并双双创下五周收盘新高。
直接推手源于中东战事外溢与海峡通行受阻:美军针对伊朗伊斯兰革命卫队设施发起新一轮精准打击,此前又有两艘满载沙特原油的VLCC超大型油轮在驶出霍尔木兹海峡时遭遇袭击,实际商业航运尚未恢复。然而从定价纵深来看,当前行情属于地缘风险溢价的剧烈重估,而非全面断供定价。卫星与航运数据显示,霍尔木兹海峡单日通行油轮量降至约5艘,仅为战前常态(110–140艘/日)的约7%,但部分实物原油仍在低速通过。原油远期曲线形态同样印证了这一逻辑:WTI与布伦特呈现极度陡峭的近月现货升水(Deep Backwardation),溢价高度集中于近端3–6个月合约,远端曲线相对平坦——这表明市场正在为阶段性、时点性的实物交割短缺支付高昂升水,并未将此交易为产能永久受损。
下游炼化与航运物流领域的压力显现得更加剧烈。纽约港超低硫柴油期货结算价报4.68美元/加仑,刷新本轮冲突以来峰值;中东至中国航线VLCC日等价期租租金(TCE)飙升至约65万美元,零星急单撮合成交突破80万美元;航运战争险费率攀升至常态的15倍以上。断供担忧正快速由原油分子端外溢至下游成品裂解与物流咽喉。供给端,OPEC+已按原定时间表完成9月最后一轮增产配额落地;盘后公布的API数据显示上周原油库存去化260万桶,终结连续四周累库态势,具体供需格局静待晚间EIA官方数据印证。
黄金市场则站在了同一传导链条的对立面。按经典交易范式,中东军事升级理应催生强劲的避险买盘,但“油价飙升 $\to$ 通胀预期恶化 $\to$ 央行紧缩加码”的宏观逻辑完全压倒了地缘情绪:现货黄金全天呈现冲高回落走势,跌破4,500美元整数关口并收于日内低位(主要信源成交区间4,324–4,372美元/盎司,单日跌幅约2%;较8月中旬历史极值调整幅度扩大,但年内同比仍录得约23%涨幅)。
原油大涨5%与黄金回落2%同框出现,构成了关键的市场注脚:资金正将本轮地缘冲突按“负向供给/通胀冲击”而非“恐慌型尾部危机”进行系统性贴现。当封锁海峡的极端地缘事件都无法推升金价时,压制金价的锚显然转向了实际利率的走高预期,而这一预期正被原油引发的加息焦虑深度绑定。
早盘截稿快照(北京时间9月2日08:01):WTI报90.75美元,布伦特报95.20美元,亚洲早盘于高位呈现平稳震荡,未出现二次追高跳涨。
股市:久期抛售,浅而宽
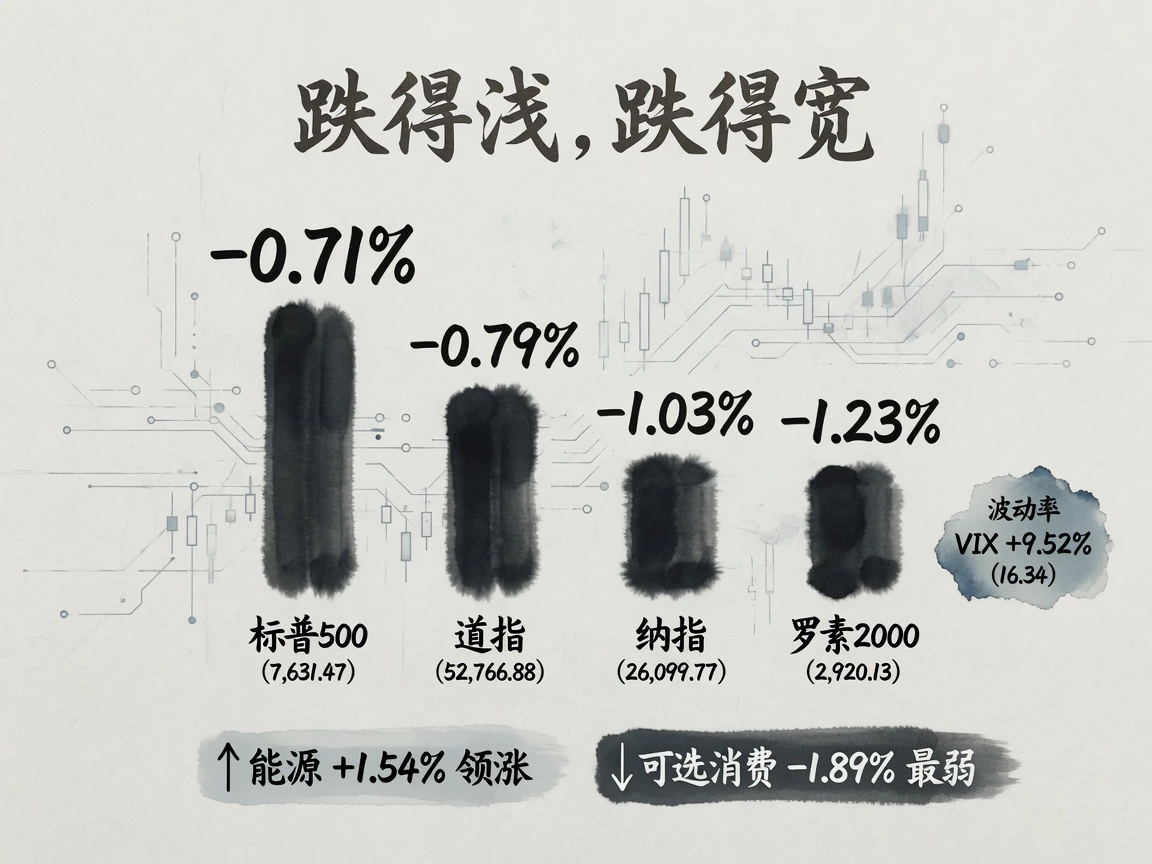
美股全线承压,结构上呈现典型的「无风险利率抬升与能源成本压制下的久期资产挤压」:标普500指数收跌0.71%报7,631.47点,道琼斯工业指数跌0.79%报52,766.88点,纳斯达克综合指数跌1.03%报26,099.77点,罗素2000小盘股指数跌1.23%报2,920.13点,恐慌指数VIX收涨9.52%至16.34。三大股指录得连续第三个交易日回调,适逢美股“历史最弱9月”的交易首日(路透统计显示,9月是1926年以来标普500唯一平均回报为负的月份)。全市场个股跌涨比约为2.8:1,总成交量略低于近月均值,行情呈现出“跌幅有限但扩散面较宽”的良性挤估值特征,并未触发流动性挤兑或系统性恐慌。
行业板块的分化清晰映射了对利率与成本的敏感度:标普能源板块逆势上涨1.54%位居榜首,公用事业与医疗保健等防御类资产相对抗跌;相比之下,非必需消费领跌1.89%,信息技术下跌1.00%;道琼斯交通运输指数重挫2.51%,直接承受了航油与柴油暴涨的负向传导。防御领跑、高久期承压,显示投资组合正因应收益率抬升进行被动再平衡。权重个股方面,苹果在CEO交接正式生效首日逆势涨2.5%,Moderna受利好提振大涨约10%,而英伟达与亚马逊的回调构成了大盘主要拖累。
盘后财报传递出关键的微观信号。戴尔科技(Dell)AI服务器营收达164亿美元(同比翻倍),单季录得创纪录的609亿美元AI订单积压,并将全年营收指引大幅上调250亿美元,驱动其股价盘后一度涨超10%,为市场提供了“强劲的AI产业资本开支足以对抗利率逆风”的重要微观证据。网络安全龙头Palo Alto Networks当季营收与ARR均超预期,但因GAAP口径亏损及现金流前瞻引致疑虑,盘后股价呈现冲高回落。美股期指夜盘逐步回稳(北京时间08:01标普期指报7,645.25,纳指期指报29,134.5)。
亚太市场的联动呈现结构性分化。日本市场聚焦于“加息周期回归”:在JGB 10年期收益率跨入3.0%大关、市场对9月加息25bp的押注升至80%–90%之际,日经225(-0.15%)与东证指数Topix(+0.62%)出现罕见分化,金融与资源股领涨,高估值半导体板块走弱。韩国KOSPI指数微涨0.23%。港股恒生指数跌0.93%报25,329.73点,大型科技股获利回吐承压;Shein香港挂牌首日交投偏弱,收报48.50港元(盘中一度跌超10%,零售超额认购倍数仅5.63倍)。A股呈现红利防御与成长分歧,沪指微跌0.16%报3,979.89点,深成指跌1.02%,银行与白酒对冲了科技回调。9月2日亚太早盘日经大幅低开约1.5%至65,195点,区域资产在美股企稳与日债收益率高企对估值的持续压制之间展开拉锯。
政策与地缘:制裁日历成为观察窗
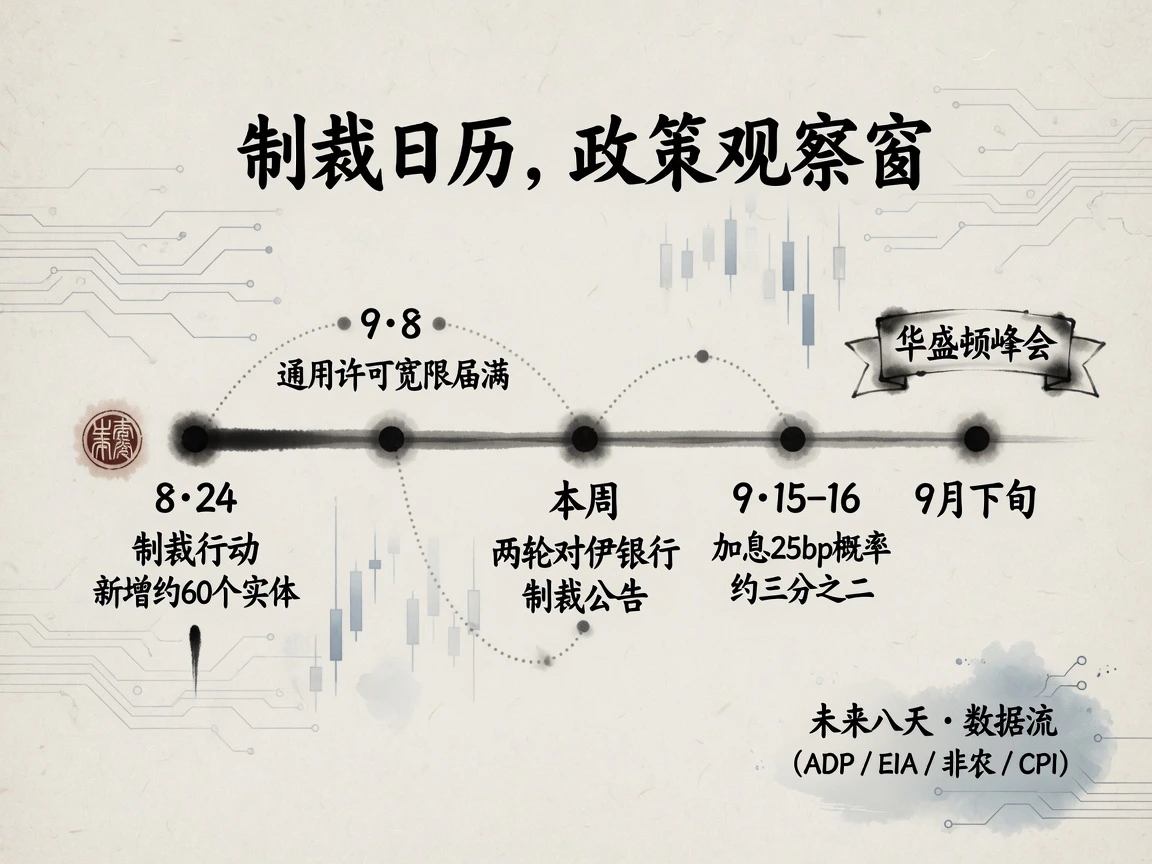
在宏观定价维度,地缘冲突已无需深究逐小时战报,其资产传导路径已高度收敛:原油暴涨5%、美债收益率走升4–6bp、高久期权益回落、波动率反弹,同时黄金跟随受挫——全球资本市场明确将其定性为**“供给侧推升二次通胀与收紧概率”,而非无差别的“流动性与系统性避险冲击”**。目前美伊博弈仍克制地避开了核心出口终端、大型炼厂及关键核设施,双方均保留了威慑与退让空间;当前阶段性的最高政治锚点仍是9月下旬的华盛顿多边峰会,若战事于会前边际降温,峰会如期举行仍属基准情景。
金融制裁与实体战事正形成共振升级。美国财政部8月24日已将约60家涉及数字资产与能源航运的实体纳入黑名单,其通用许可豁免期定于9月8日届满;美财长进一步预告,美方将于“本周及下周分批公布针对伊朗银行体系的增量制裁”。9月8日的豁免节点与增量制裁细则,构成了观察美方制裁外溢边界的核心窗口:若制裁未触及外部第三方主体与清算行,地缘与通胀博弈仍将框定在“既定区间内升级”;一旦制裁范围发生外溢,原油风险溢价与全球权益定价将由“区间控盘”走向更剧烈的脱锚震荡。
基准利率定价方面(纽约收盘口径):利率掉期与期货隐含的9月15–16日FOMC加息25bp概率定格在66%–69%区间,但其与预测市场之间仍存8–10个百分点的定价分歧,表明市场对“9月即刻行动”抑或“维持高位观望”尚未形成无争议共识。所有的博弈焦点已彻底转嫁给未来八个工作日的经济数据日历:从ADP就业、EIA库存、美联储官员表态,到国债标售、非农就业报告及最终出炉的8月CPI,都将成为检验这笔“通胀-加息交易”能否真正落地的决定性考场。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…