
2026年9月2日,海外市场呈现典型的“高位整固与预期小幅回摆”格局:连续多日上行的美债收益率动量暂歇,2年期与10年期美债官方收盘基本收平;利率互换与期货市场对9月FOMC加息25个基点的定价概率,由日内高点约70%回吐至62%–64%(前一周低点约37%)。情绪回落的主因在于8月ADP就业数据走弱,叠加纽约联储主席威廉姆斯相对平衡的讲话。大宗与权益方面,原油维持高位震荡(WTI收90.62美元/桶,+0.4%),美股在三连跌后迎来技术性修复(标普500 +0.46%),黄金上涨1.9%重回4,400美元上方。汇市出现显著异动:美元兑日元自160.4大幅急拉至158.2,录得7月底美日联合干预以来的最大单日涨幅。9月联储行动的最终定价权,正全面延后至周五非农与9月11日的8月CPI数据。
固收:连涨后动量衰减,曲线高位横盘
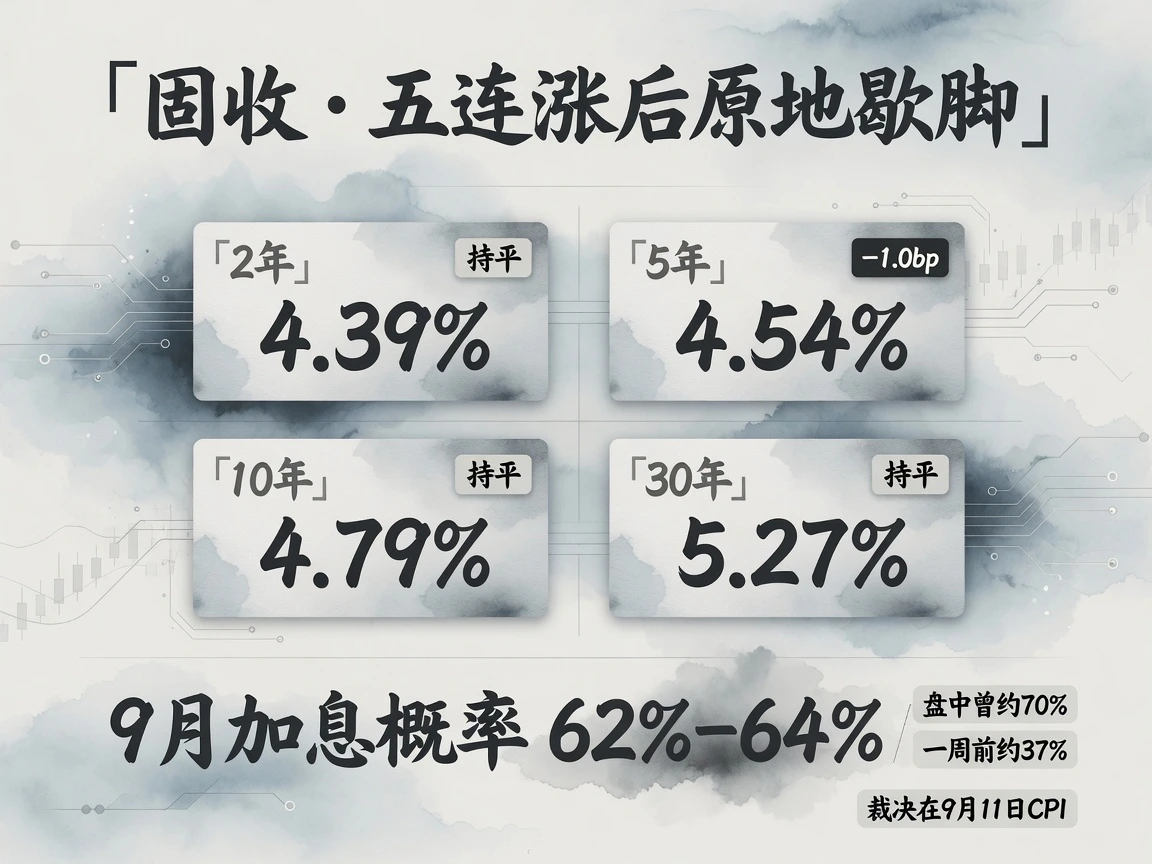
名义国债日度变动(美国财政部官方收盘,9月2日对9月1日):
| 期限 | 9月2日收盘 | 变动 |
|---|---|---|
| 2年 | 4.39% | 持平 |
| 5年 | 4.54% | -1.0bp |
| 10年 | 4.79% | 持平 |
| 30年 | 5.27% | 持平 |
日内横盘反映的是短期上行动能放缓,而非趋势逆转。盘中10年期一度上探4.818%(创2023年11月以来高位),2年期亦触及4.41%的52周新高;尾盘买盘浮现压平收益率,官方日终以持平报收,形态上更契合多年波动区间上轨附近的获利了结与技术性承接。从结构拆解看,名义利率与通胀补偿的相对强弱更具指示意义:10年期盈亏平衡通胀率(Breakeven)回落1.0bp至2.34%,隐含实际利率维持在2.45%高位。驱动逻辑从前一日的“通胀溢价主导”重回“实际利率支撑”,呼应了威廉姆斯关于“长端上行主因经济内生动能及AI资本开支扩张”的定调。截稿时段(北京时间9月3日早间),主要期限收益率较日终微降1–2bp,基调平稳。
政策预期层面,CME FedWatch收盘隐含的9月加息概率约为64.2%,Kalshi与Polymarket等预测市场则集中在55%–59%,两者仍存8–10个百分点的预期差。当前2年期4.39%的水平锚定3.63%的有效联邦基金利率(EFFR),已定价约六成加息幅度。若周五非农偏弱,2年期利率料率先回踩4.30%支撑位,并进而压低通胀补偿预期;若数据超预期走强,前端定价将迅速由“单次加息”向“连续紧缩”扩散。短期货币市场流动性充裕无虞:EFFR与SOFR(3.66%)均运行在利率走廊下沿,年内降息预期已被基本出清。
海外债市则呈现出“全球久期共振与利差回摆”的博弈。日本10年期国债连续次日站稳3%大关(约3.02%,延续1996年9月以来的突破态势),30年期国债行至4.18%,刷新历史极值;日本央行审议委员高田创公开发声支持“灵活且连续”加息,使得9月17–18日会议的紧缩动作几近被完全定价。与此同时,日元急升引发部分跨市场套息交易平仓,促使海外资金回补美债久期,构成边际利好。这两股方向相左的力量短线并存,“日元—日债走势”与“美非农—加息概率”构成未来一周必须并重跟踪的宏观双主线。
数据与政策:经济边际降温,官方力撑“增长溢价”
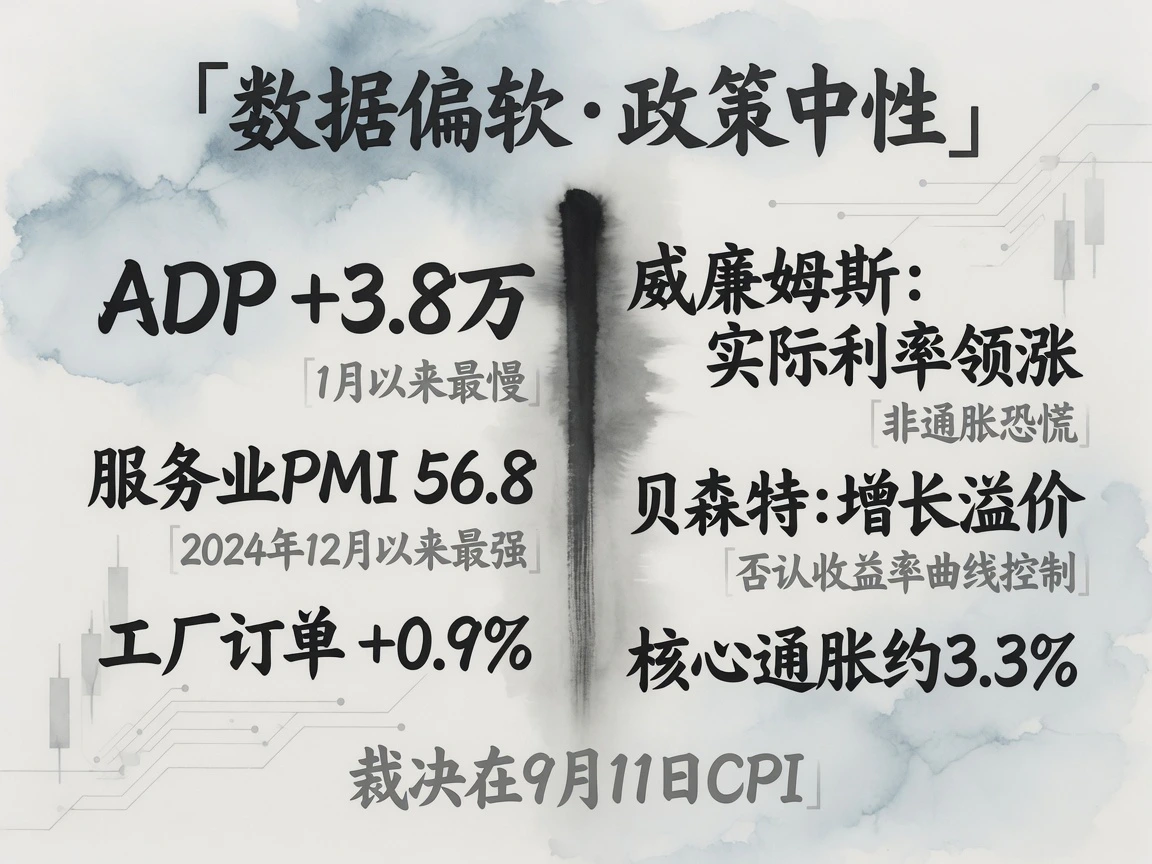
复盘日公布的经济指标,延续了“实体活动边际走缓、成本压力依然黏性”的结构特征。8月ADP私营部门就业仅新增3.8万人,低于4.2万至4.8万人的市场共识,录得1月以来最低增速,且岗位增量几乎全由大企业支撑。数据虽然偏软,但未见系统性恶化,加之ADP对官方非农的前瞻指引历来波动较大,未引发市场对紧缩交易的实质性反转。7月工厂订单环比增长0.9%,超预期表现主要由民航大单驱动;标普全球服务业PMI终值报56.8,保持2024年底以来的强扩张区间。美联储褐皮书则凸显了宏观层面的结构分化:能源与运输等投入成本压力显著上行,但下游终端传导阻力增加;多数辖区制造业情绪回暖,其中数据中心建设与国防采购订单表现格外突出。
官方沟通方面,联储与财政部形成协同发声。纽约联储主席威廉姆斯系统性阐述了“长端利率走高并非源于通胀失控”的论调:长端收益率抬升主要反映了AI与算力基建驱动下的强劲经济前景,传导路径为实际利率而非通胀溢价;当前核心通胀约3.3%,关税与能源仍是主要贡献分项;对9月议息会议保留灵活性,并指出“市场借贷成本上行不能自动代行联储职能”。该表态直接促成了日内加息押注的回落与美债收益率见顶。财政部方面,贝森特同样将长端利率上行归结为增长动能与实际利率扩张,为后续扩容的长期限国债回购操作进行合理性背书,明确否认采取收益率曲线控制(YCC)的可能性,并提及霍尔木兹海峡通行量出现边际企稳。白宫经济团队与美联储在同一窗口期内,为处于4.8%/5.3%高位的长端收益率注入了官方“增长溢价”的叙事锚;这套逻辑能否持续站稳,仍有待9月11日核心CPI数据的实际检验。
外汇:日元全线走强,套息平仓触发干预后最大单日波动
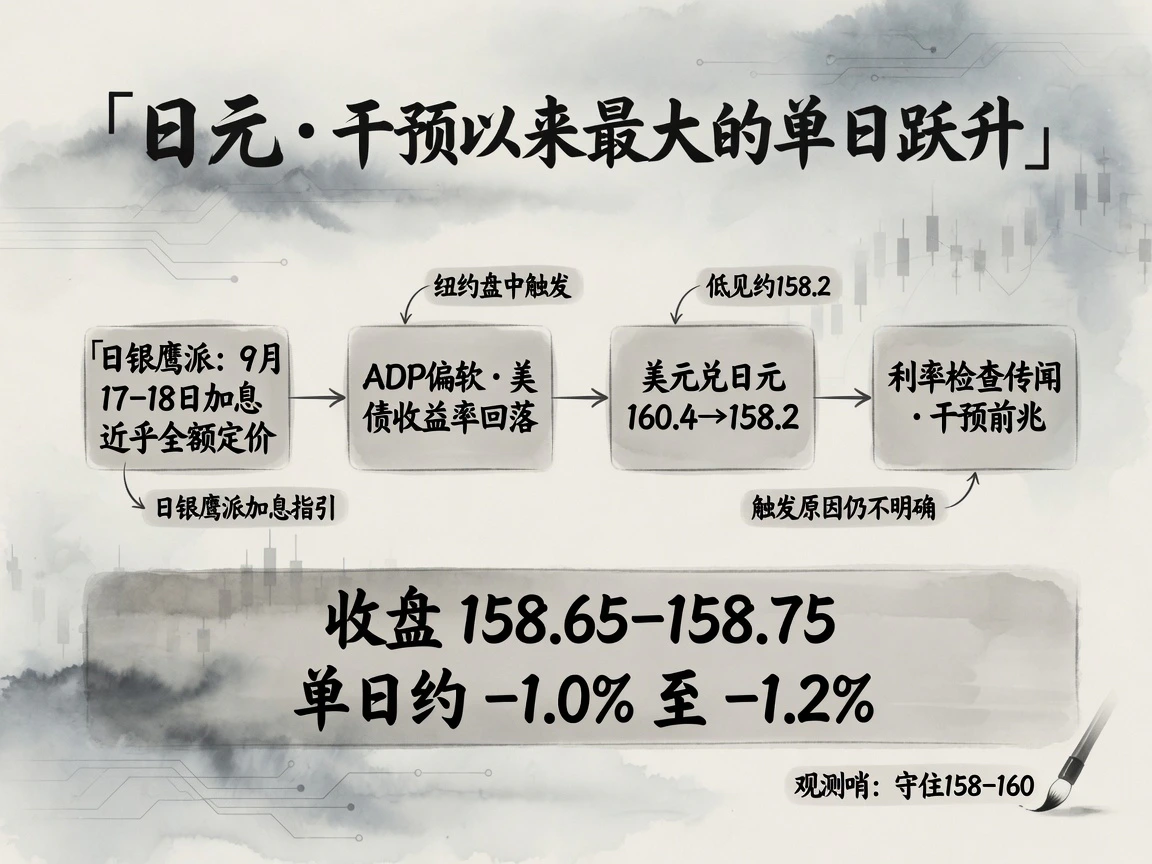
汇市录得日内最独立且具穿透力的行情波动。驱动日元暴拉的并非单一套息平仓,而是多维因素共振:日本央行行长此前对9月中旬会议释放了极强的加息前瞻指引,鹰派委员高田日内进一步发表“连续加息”讲话;配合美国弱势ADP数据及美债收益率盘中跳水,美元兑日元自160.4上方的阶段低位骤然下挫,盘中最低探至158.2,收盘运行于158.65–158.75区间,单日跌幅超过1%。除基本面利差外,市场广泛传闻日本官方进行“汇率检查”(通常被视为干预的前置信号)。日元升值对美联储的跨资产传导具有双向属性:一方面有助于阻断一条潜在的外部再通胀路径;另一方面,若日银加息与美联储按兵不动同时发生,美日利差收窄带来的流动性回流与波动率抬升,将反噬美元风险资产。日元在158–160区间的承接力度,是观察本轮全球流动性重置的重要窗口。
商品:油价滞涨高位整固,金价企稳重返4,400
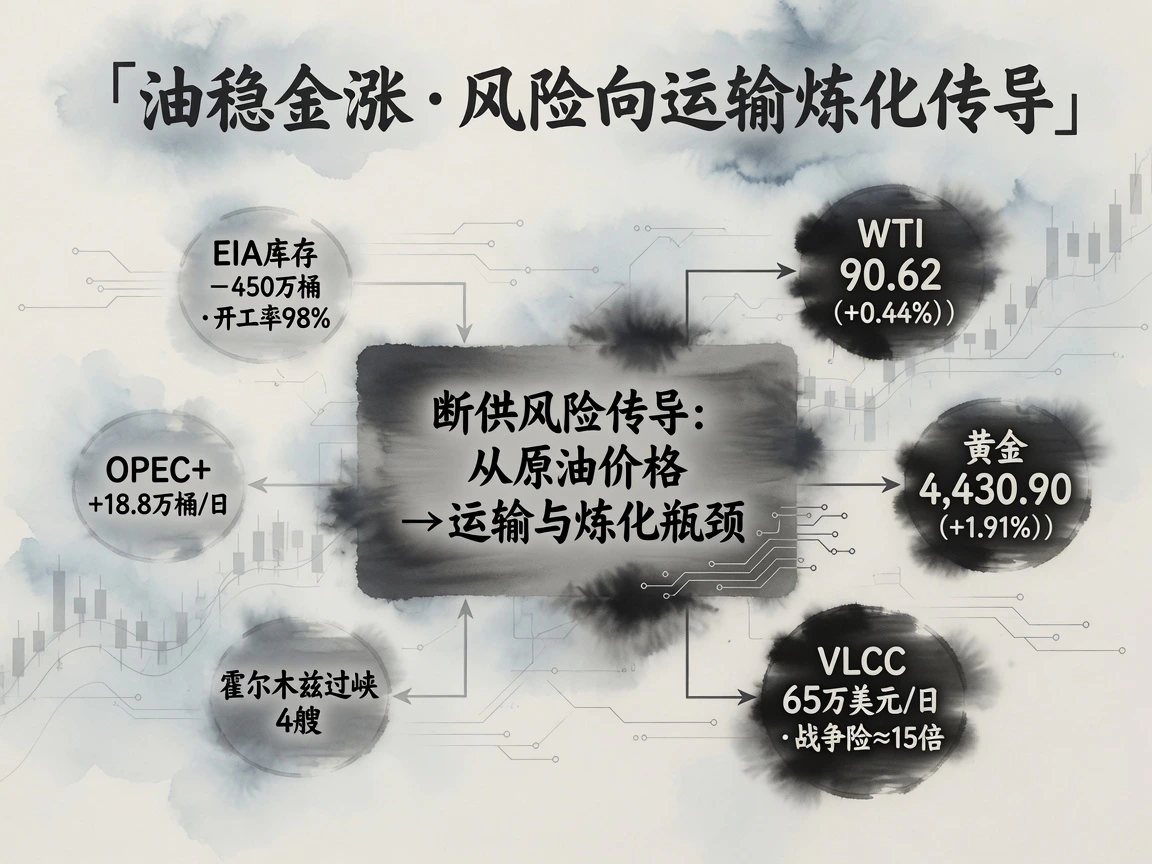
大宗市场格局由此前的“油升金跌”转变为“油平金涨”。官方收盘方面,WTI收于90.62美元/桶(+0.44%),Brent收于95.21美元/桶(+0.59%)。相较于周初的单边暴拉,原油涨势明显趋缓,显示交易层面在计入地缘政治断供溢价后,正转向等待供应受阻的实质性实据验证。黄金同步展开修复,COMEX主力合约收于4,430.90美元/盎司(+1.91%),重返4,400美元上方;随着“油价暴涨反向倒逼加息”的极端叙事阶段性弱化,实际利率高位回落,叠加油运冲突暂未出现无序外溢,贵金属避险与资产配置需求再度共振。
基本面硬数据开始兑现。EIA最新周报显示美国商业原油库存去库450万桶至4.245亿桶,降幅大幅超出市场预期,打破连续四周的小幅累库态势,全美炼厂开工率攀升至98%的高位;OPEC+则按部就班推进9月18.8万桶/日的增产节奏,会期窗口暂无超预期干预。结构上,近月原油深度现货升水(Backwardation)形态不改,溢价主要聚焦于近3至6个月的断供担忧,远月曲线形态依然平坦,表明资金并未认定中东供给侧会出现永久性产能灭失。但下游成品油与航运链条的隐性成本正在扩散:中间馏分油(柴油)价格创下近期新高,中东至中国航线超大型油轮(VLCC)日收益稳定在65万美元/日的历史极值,战争附加险保费达常态水准的15倍左右。地缘断供风险正从“原油现货价格”向“运输中枢与炼化瓶颈”深度转移,此类下游通胀黏性更大,回落周期也更为漫长。
咽喉要道航运维持低位受阻状态:Kpler监测数据显示,9月2日经霍尔木兹海峡通行的商业船舶仅4艘(前值10艘,10日均线约13艘)。与此同时,区域限行黑名单船只由45艘扩大至56艘,并首次将LNG(液化天然气)运输船纳入重点监控范围。一旦天然气主航道面临常态化阻断,全球风险溢价将迅速扩散至欧洲与亚洲气价,大宗商品的输入性通胀外溢将进入新一轮扩散阶段。
权益:超卖修复提振美股,AI链条定价转向严苛分化
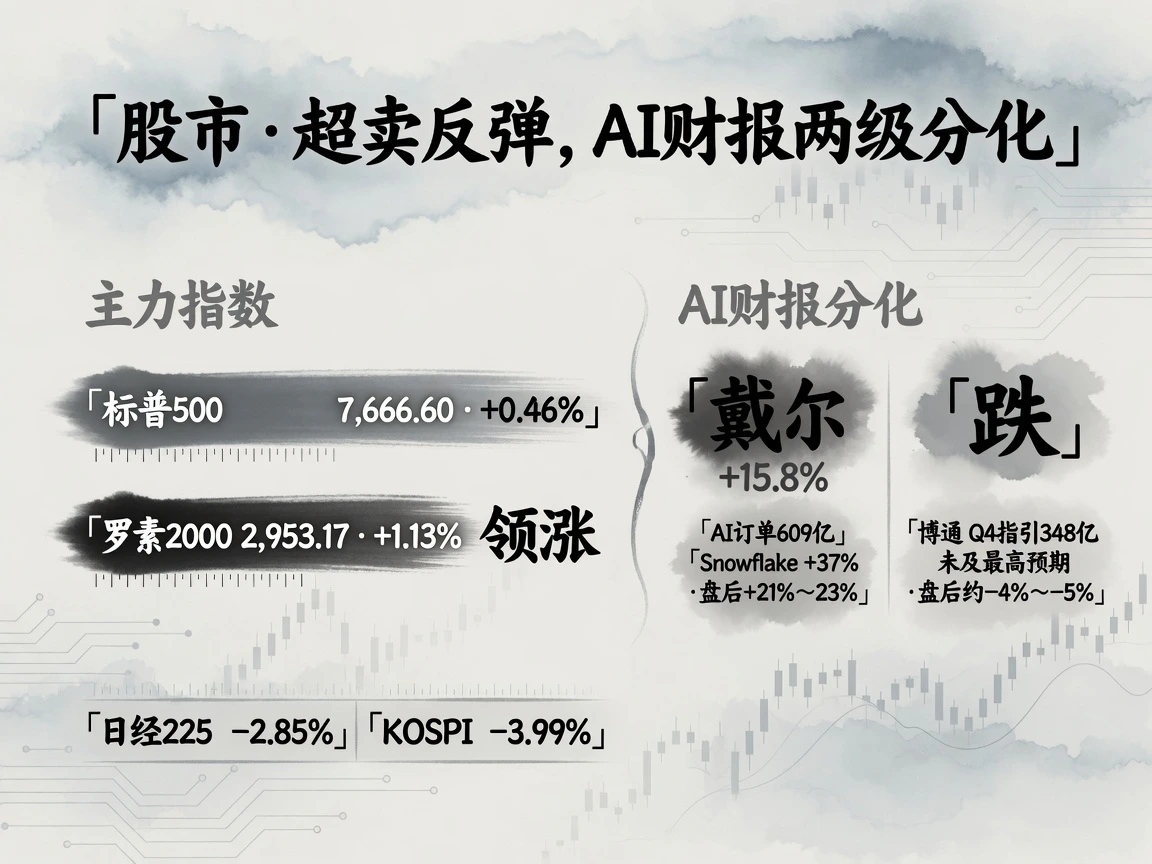
美股终结连续三日的回调走势,迎来低位反弹。标普500收于7,666.60点(+0.46%),道指收于53,061.95点(+0.56%),纳指收于26,217.83点(+0.45%),前期承压明显的小盘股罗素2000以+1.13%领涨,标普波动率指数(VIX)下行近7%至15.20。指数涨幅相对温和,但盘面结构分化显著:材料板块领涨,金融与通信服务涨幅居前,房地产板块因长端利率仍处高位成为唯一明确收跌的防守型板块;全市场成交量未见有效放量,且下跌个股数量仍多于上涨家数,整体盘面呈现“空头回补与超卖技术性修复”特征,尚难视作新一轮估值扩张周期的起点。信息技术板块日内整体收绿,表明资金仅在博弈“利率不再进一步恶化”的右侧交易;若后续通胀或就业数据再超预期,高估值与长久期资产依然最为脆弱。
AI算力硬件赛道的定价逻辑已显著收紧:市场已从“超越预期即可买入”蜕变为“唯有超越最严苛假设才能维持估值”。戴尔股价飙升15.8%至492.20美元,领涨标普成份股:单季营收达到创纪录的470亿美元(+58%),AI优化服务器收入同比翻倍,未交付AI订单达609亿美元,并全面调高全年指引。英伟达受戴尔业绩指引带动上涨3.21%。与硬件产业链形成鲜明对照的是软件与安全服务商Palo Alto:即便业绩双超预期,盘中仍深跌9.3%,资金正持续折现“生成式AI对传统网络安全及SaaS商业模式的长期蚕食”。盘后两极分化进一步加剧:博通季度营收295.9亿美元(+86%)、AI半导体业务达167亿美元(+221%),双双超出一置预期,但因Q4指引中枢约348亿美元未及买方最乐观预期,盘后重挫近5%,成为AI硬件链首次出现“环比强劲加速仍难满足极高预期”的典型案例;另一侧,Snowflake产品收入同比录得37%的连续三次加速增长,推动盘后股价大涨逾20%。这确立了下阶段科技财报的核心观察范式:业绩仅超越常规一致预期已远远不够,更需消化早已被市场高度前置透支的最高预期。
亚太市场在前期交易时段主要消化高利率与高油价的双重压制,跌幅明显:日经225指数收报64,325.64点(-2.85%),连续第三日大幅承压,半导体与消费电子领跌;韩国KOSPI指数下跌3.99%,创区域内最大单日跌幅,中东原油采购成本飙升对石化炼化链条形成严重冲击,单日外资与机构净卖出近4万亿韩元。港股展现出较强抗跌韧性,恒生指数微跌0.07%;A股上证综指跌0.97%,创业板指跌2.39%,AI算力与成长风格领跌。日元在隔夜与早盘的急剧升值,构成了亚太市场的新变量:其一方面直接压制日本出口型高端制造业估值,另一方面对全球流动性风险溢价带来外溢扰动。
展望:关键决议前瞻,宏观数据定调定价区间
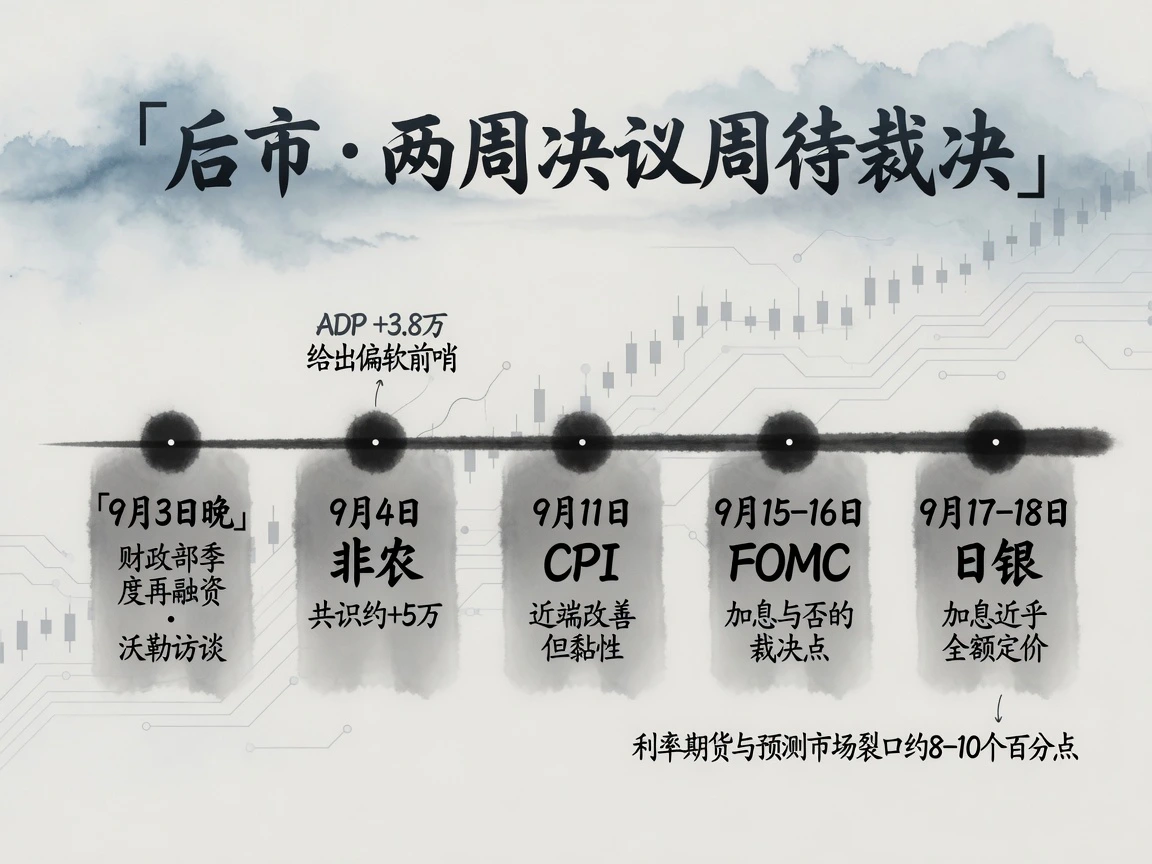
北京时间9月3日晚间,美国首请失业金人数、7月贸易逆差、联储理事沃勒线上讲话,以及财政部三季度再融资公告细节(市场预期3年期新发580亿、10年期续发390亿、30年期续发220亿美元)将密集出炉。9月4日公布的8月官方非农就业则是决定9月FOMC决议的最核心锚点:在ADP(+3.8万)提示偏弱前瞻的背景下,市场基准预期落在+5万附近。若非农数据意外反弹且薪资维持韧性,加息概率料将迅速回推至70%上方;若数据印证走弱,紧缩定价将向预测市场的55%–59%收敛,推动2年期利率回撤,并进一步为黄金打开反弹窗口。此外,9月11日的8月CPI数据将对通胀黏性盖棺定论,紧随其后的是9月15–16日美联储议息会议与9月17–18日日本央行决议的“央行超级周”。当前利率期货与预测市场之间8–10个百分点的概率断层,正是跨资产波动率的蓄水池,未来数个交易日的任何单项超预期读数,均足以触发市场的单边重定价。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…