
8月就业显著强于预期,减轻了美联储收紧政策面临的增长顾虑,但工资增速尚未提供立即加息的充分依据。9月15日至16日会议前,9月10日PPI和9月11日CPI将成为判断是否需要进一步收紧的关键。委员会已进入静默期,市场缺少新的官员讲话来校准政策预期,对物价数据的反应可能更为集中。
联邦基金目标区间自2025年12月以来维持在3.50%至3.75%。7月会议维持利率不变,但已有三名委员主张加息25个基点。9月4日公布的强劲就业报告,增强了进一步收紧的可行性,尚未消除委员会对通胀走势及政策必要性的分歧。
就业韧性增强,工资压力尚未同步上升
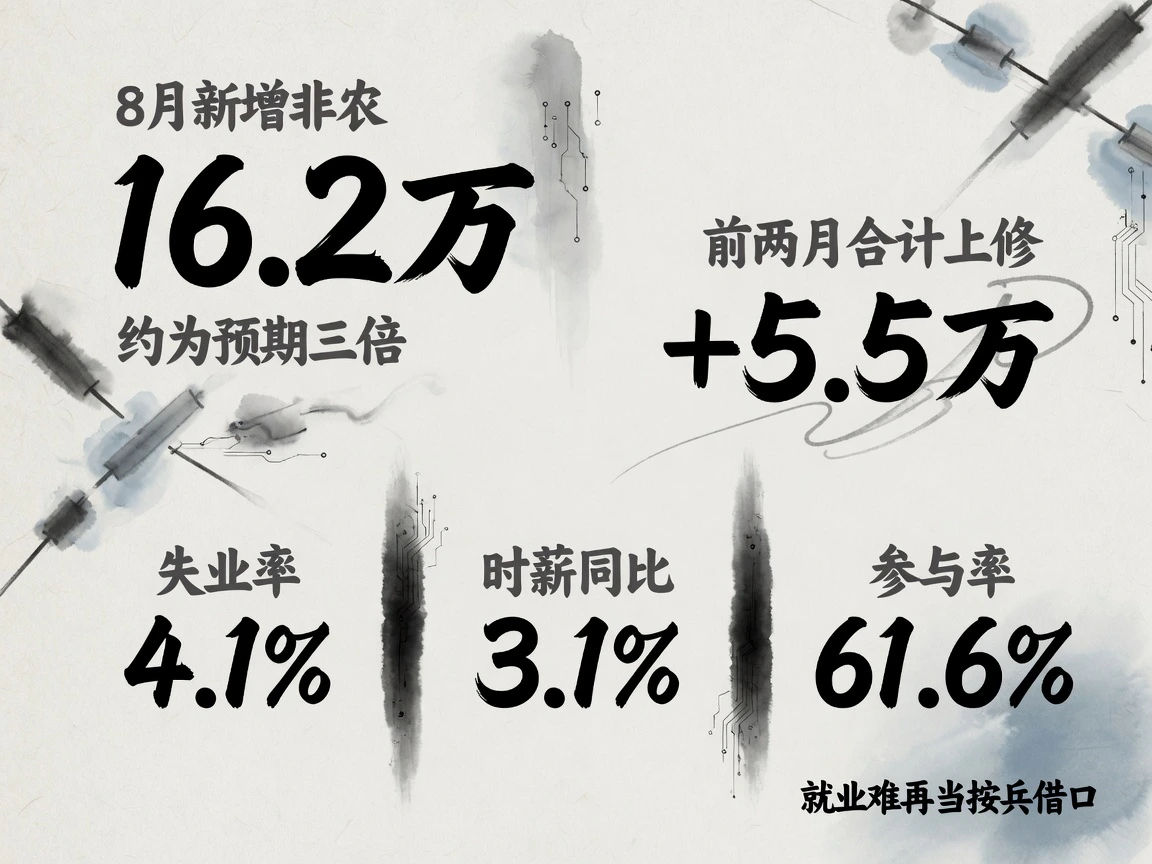
美国劳工统计局公布,8月季调非农就业增加16.2万人,为3月以来最高,明显高于媒体转引的5.3万至6.5万人的一致预期。失业率持平于4.1%,平均时薪增加0.10美元至37.75美元,环比增长0.3%、同比增长3.1%。前两月新增就业合计上修5.5万人:7月由初值减少2.3万人修正为增加2.1万人,6月由增加2.0万人修正为增加3.1万人。
新增就业中,私营部门增加12.7万人,政府部门增加3.5万人。食品服务与饮酒场所增加5.9万人,地方政府教育增加4.2万人,大体抵消上月回落,信息业减少2.3万人。劳动参与率由7月的61.4%回升至61.6%,劳动力人数增加约68.3万人,失业率仍保持稳定,显示就业需求对新增劳动力的吸纳能力较强。不过,时薪增速并未加快,强就业尚未伴随新的工资加速信号。
这组数据削弱了因就业疲软而维持利率的理由,但政策选择仍取决于通胀是否持续回落。劳工节前后未见新的政策声明或会议纪要;9月4日终止对三家银行执法行动的公告属于监管事项,不构成利率政策变化。
静默期内,政策分歧有待通胀数据检验
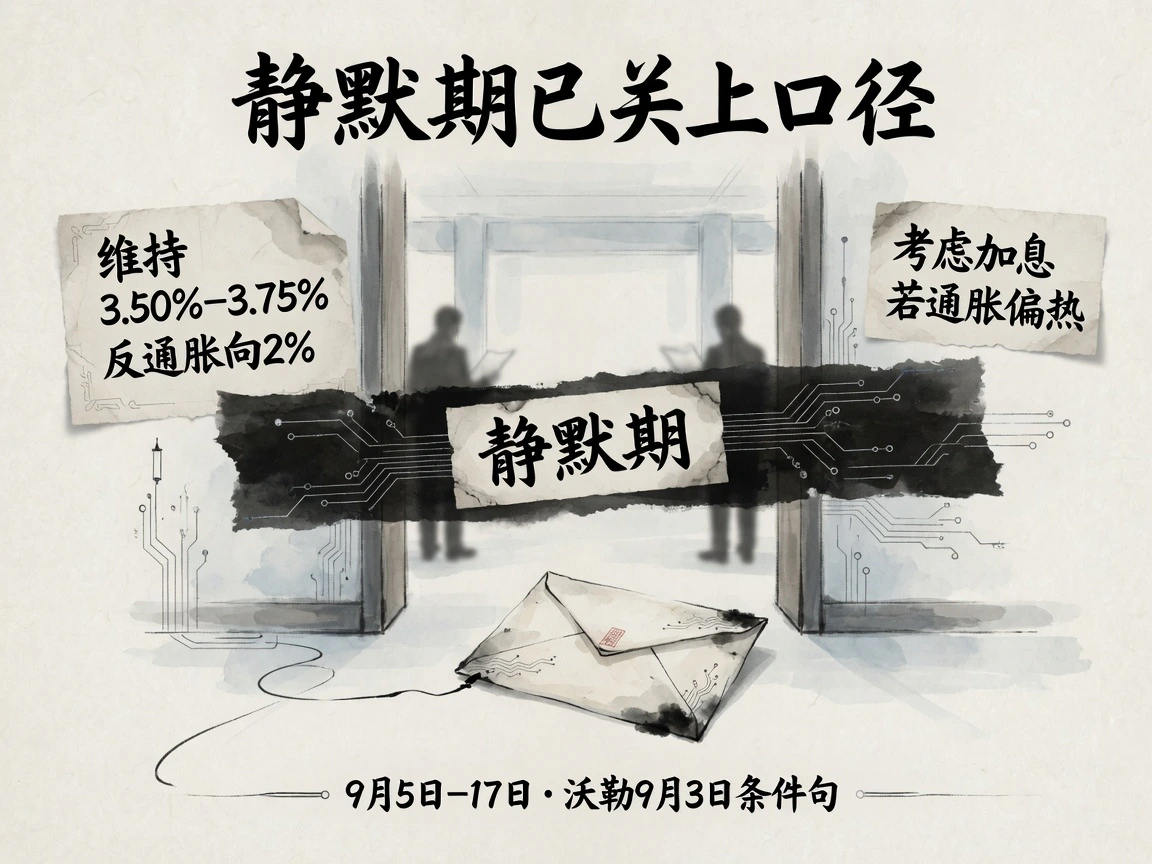
近期未见理事会或地区联储官员新的政策讲话。官网演讲页最近一条仍为理事沃勒9月3日接受路透访谈时的表态:若后续数据继续显示通胀向2%目标回落,他愿意支持维持当前利率;若8月通胀偏热,则考虑加息。这一条件性立场说明,强劲就业增加了政策调整空间,但能否形成加息共识,仍需物价证据支持。
根据对外沟通规则,静默期从例会前第二个周六零点开始,地区联储公布的本轮日程为9月5日至9月17日。非农公布后,常规政策沟通随即暂停,市场需要主要依据后续数据调整预期。
加息定价略占上风,PPI与CPI构成会前关键变量
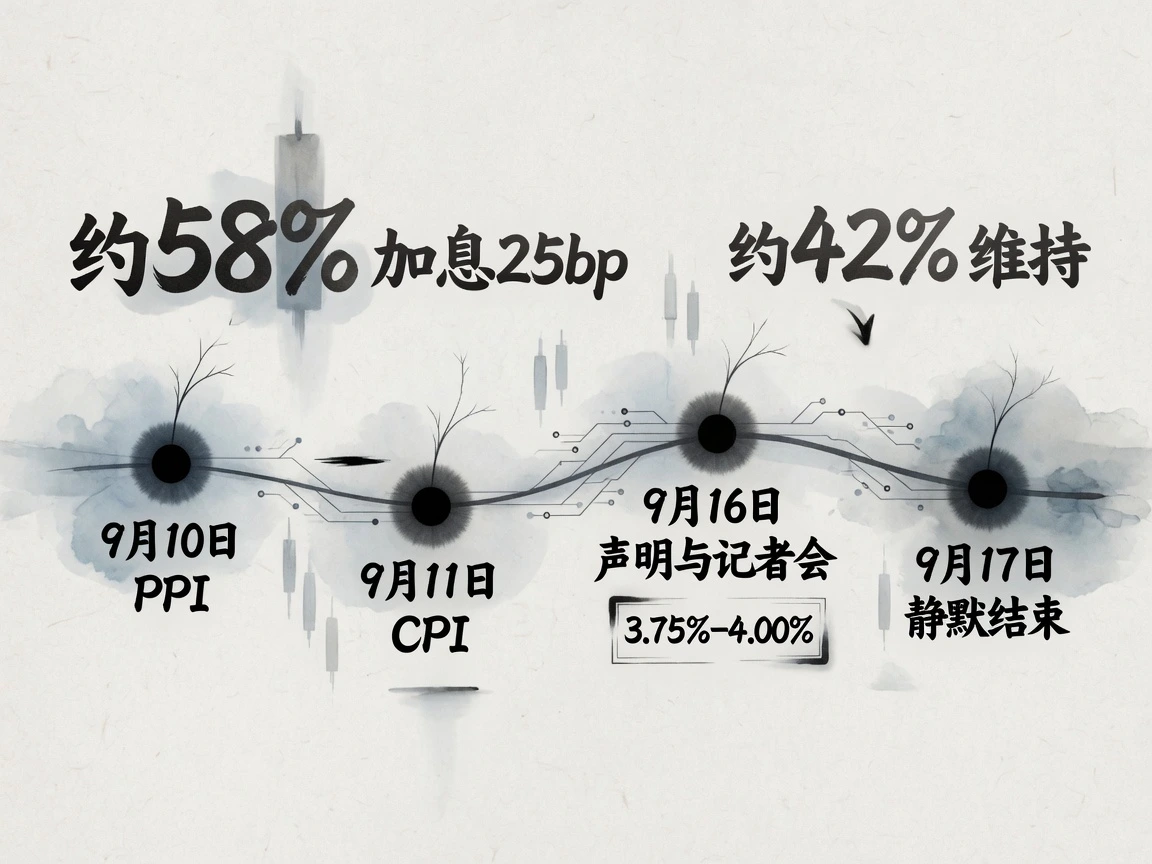
美东时间9月7日20:15前后,联邦基金期货隐含9月16日加息25个基点、将目标区间升至3.75%至4.00%的概率约为58%,维持不变约为42%。周五媒体盘中快照约为58%至62%,差异主要对应报价时点。加息略占上风,但尚非压倒性预期;当时主要定价仍集中于加息和维持两种选择。
8月PCE将于9月30日、议息结束后公布,会前主要物价信息为9月10日的8月PPI和9月11日的8月CPI。媒体转引FactSet预期显示,PPI环比可能由7月持平转为上升,CPI同比可能略有放缓、环比则快于7月,能源与核心服务仍是关键分歧。若数据延续降温,维持利率的依据将增强;若通胀重新偏热,则可能巩固当前略偏加息的市场定价。
9月16日美东时间14:00将公布政策声明和经济预测摘要,14:30举行记者会。届时,决议与预测将共同说明委员会如何权衡就业韧性、通胀进展及后续政策路径。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…