
美东时间9月5日,美联储进入议息会议前的常规静默期,目前联邦基金利率目标区间维持在3.50%–3.75%。9月4日公布的8月非农就业数据大幅超出华尔街预期,直接打消了市场对劳动力市场失速的顾虑。对于9月15–16日的FOMC会议,降息讨论已经彻底出局,决策层眼前的核心抉择只剩两个:维持现行利率,还是加息25个基点。
8月非农远超预期,就业市场并未失速
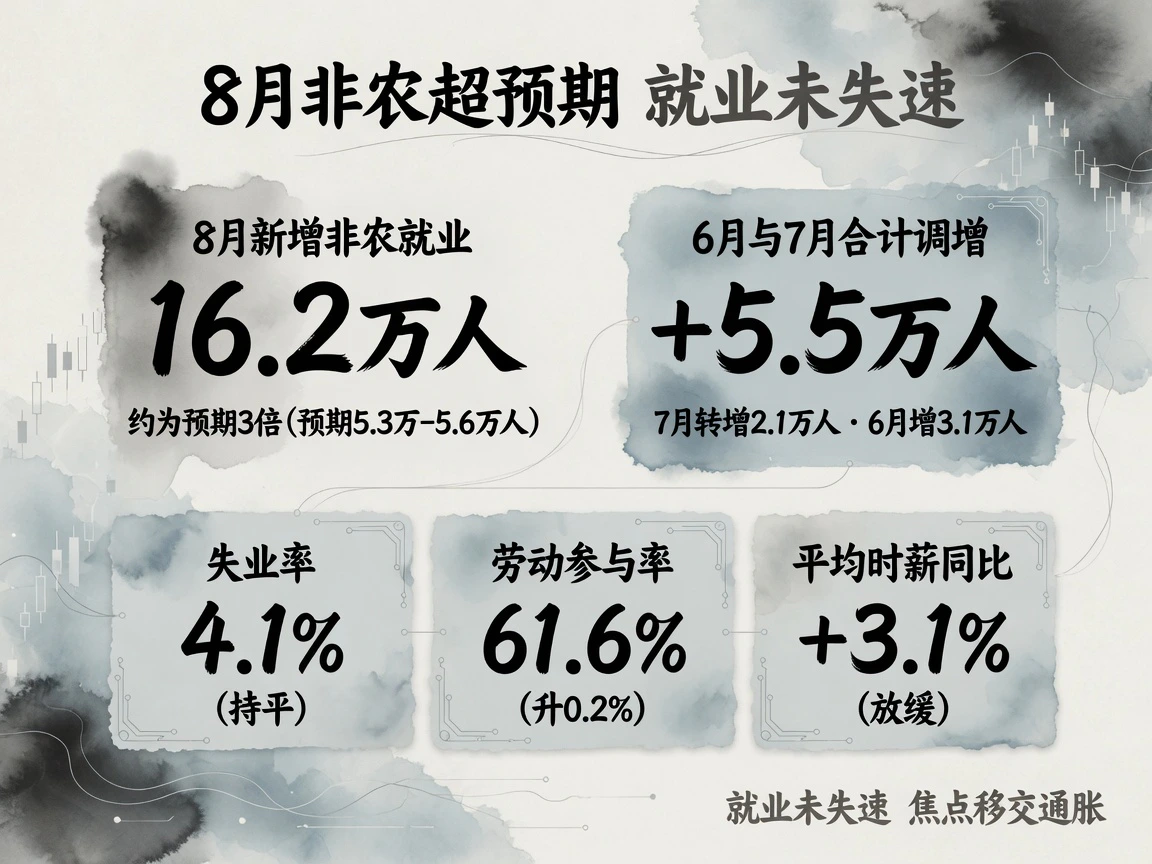
美东时间9月4日上午,美国劳工统计局公布8月非农就业报告。单月新增非农就业16.2万人,约为此前市场预期(5.3万至5.6万人)的三倍。前两个月的数据也迎来大幅上修,6月与7月合计调增5.5万人;其中7月由此前的减少2.3万人转为增加2.1万人,6月上修至增加3.1万人。
其他指标同样稳健。8月失业率持平在4.1%,劳动参与率提高0.2个百分点至61.6%。薪资方面,平均时薪环比上涨0.3%,同比增速放缓到3.1%,未见工资与物价螺旋加速的迹象。增量主要来自餐饮住宿和地方政府教育部门,信息行业则有局部裁员。这份数据说明就业既没有失速,也没有过热到逼迫联储必须激进收紧,政策权衡的焦点自然移交给了通胀。
官员进入静默期,前期表态留出双向空间
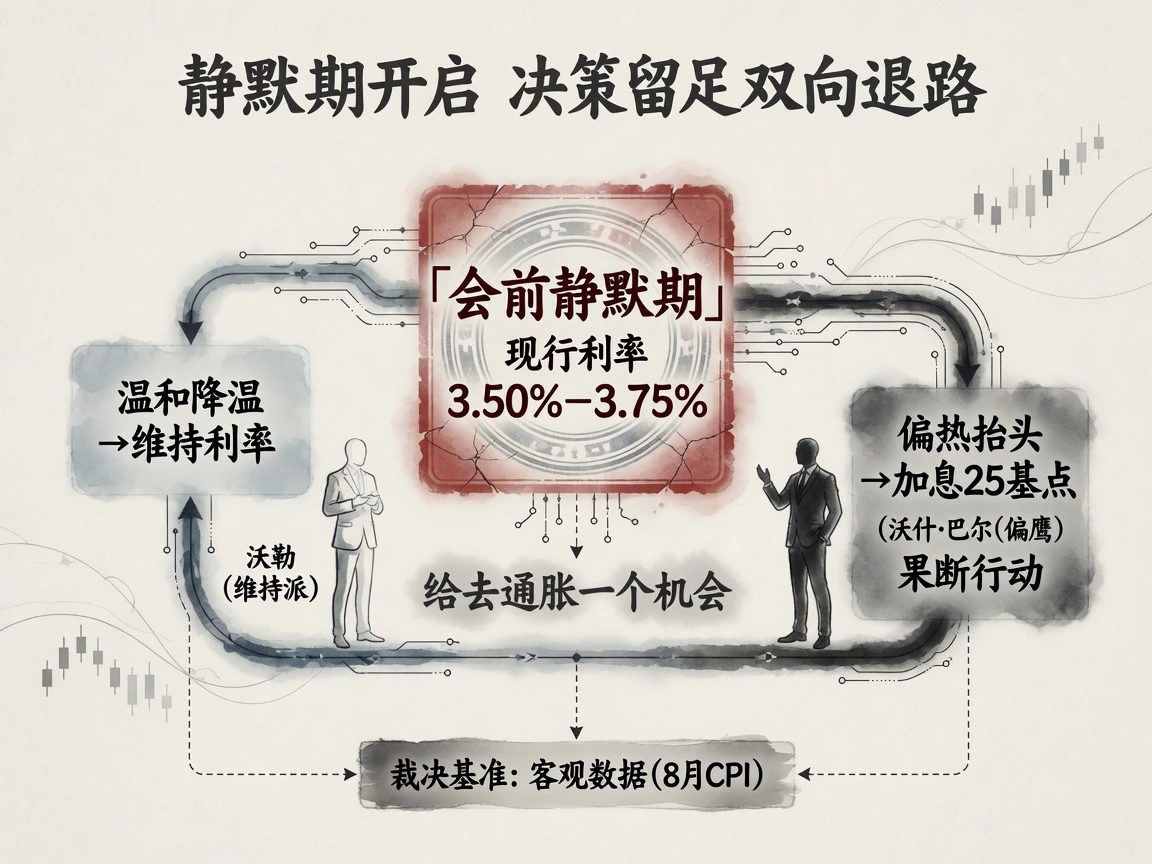
美东时间9月5日周六起,美联储官员正式进入会前静默期。在9月4日非农发布当天,官方日程没有任何发言安排,美联储公布的例行统计文件也没有提供额外指引。
从静默期前的表态来看,决策层其实早就留足了双向退路。9月3日,美联储理事沃勒在路透社访谈中阐明基准立场,认为就业状况令人满意,当前政策仅具备轻度限制性;如果8月通胀数据继续温和降温,他倾向于维持利率不变,“给去通胀一个机会”,但若数据偏热则会考虑支持加息。在此之前,理事巴尔也曾表示通胀若不回落将支持果断行动,美联储主席沃什在杰克逊霍尔年会的基调同样偏鹰。随着静默期开启,联储的最终抉择完全取决于接下来的客观数据。
加息预期重回六成,8月CPI成终极考验
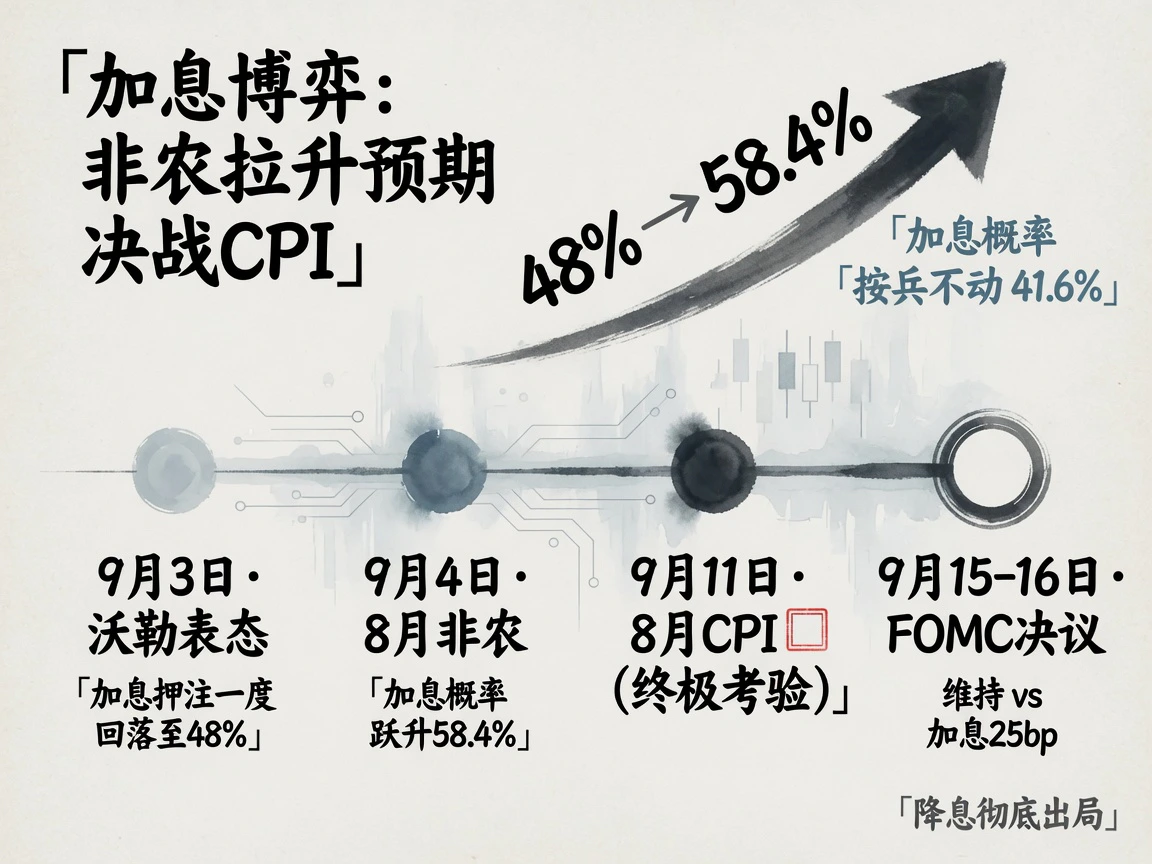
强劲的就业数据迅速改变了利率期货的定价。CME美联储观察(FedWatch)数据显示,在9月3日沃勒表态倾向观望后,市场对9月加息25个基点的押注一度回落到48%附近;9月4日非农公布后,盘中加息概率迅速拉升至60%–62%,当日收盘最终定在58.4%左右,对应按兵不动的概率为41.6%。加息概率重回主导,但悬念并未完全消除。
在官员缺席公开讨论的静默期内,市场所有的目光都转向了美东时间9月11日出炉的8月CPI报告。如果通胀继续顺畅下行,按兵不动、“再看一次”的观望主张依然站得住脚;但如果通胀依然顽固甚至再度抬头,美联储在9月15–16日会议上加息25个基点就成了大概率事件。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…