
劳工节期间,布伦特原油结算升至97.31美元/桶,供应约束继续主导短期定价。周末美伊围绕油轮的相互打击,使霍尔木兹商品船通行量降至5月以来最低;OPEC+则维持10月产量政策不变。在运输瓶颈尚未缓解、美国成品油库存偏低的背景下,市场仍需为近期供应的不确定性支付溢价。
此前9月4日周五,WTI近月结算于91.48美元/桶,较前一交易日上涨0.18美元;布伦特结算于96.28美元,上涨0.76美元。单日涨幅有限,但按路透可比合约口径,布伦特全周上涨约7.6%,WTI接近10%,为7月中旬以来最强周度表现。假期涨势延续了这一供应主线,尚不能解释为需求明显改善。
假期交易:布伦特继续上行,WTI尚无新增官方结算
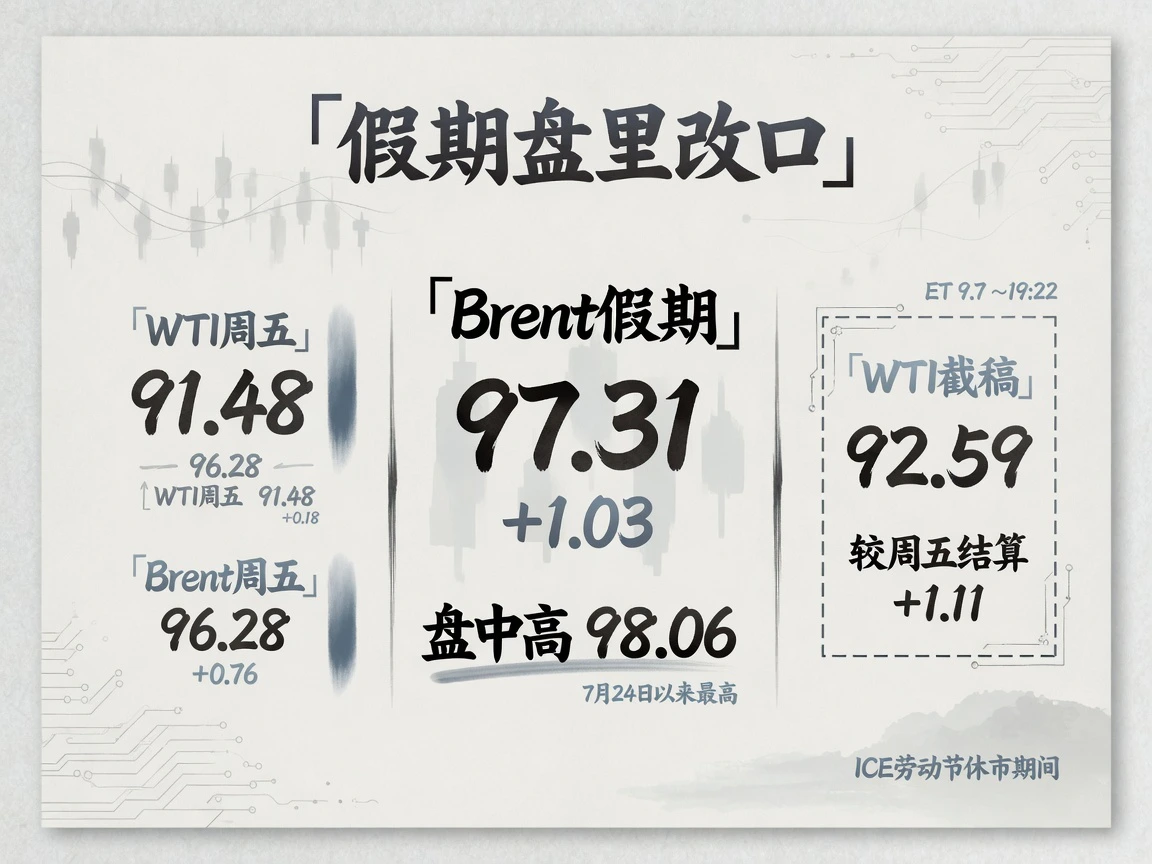
周五的温和上涨发生在全周显著走高之后,意味着此前军事冲突带来的供应风险已在一定程度上反映于价格。周末航运进一步受扰,使这一风险在假期交易中继续得到体现。
美国周一劳工节期间,ICE约提前一小时结算,布伦特上涨1.03美元至97.31美元,盘中高见98.06美元,为7月24日以来最高。NYMEX原油当日没有官方结算。公开报价显示,美东时间9月7日约19:22,WTI近月约为92.59美元,较周五结算高约1.11美元;这是特定时点的假期报价,不能替代下一完整交易日的正式结算。
近月价格走强体现了市场对即时供应的担忧,但仅凭价格涨幅,尚不能判断近月相对远月升水的具体程度。当前价格与机构季度、年度均价预测之间的差距,也不等同于期货合约之间的月差。
美国供需:炼厂接近满负荷,成品油库存仍偏低
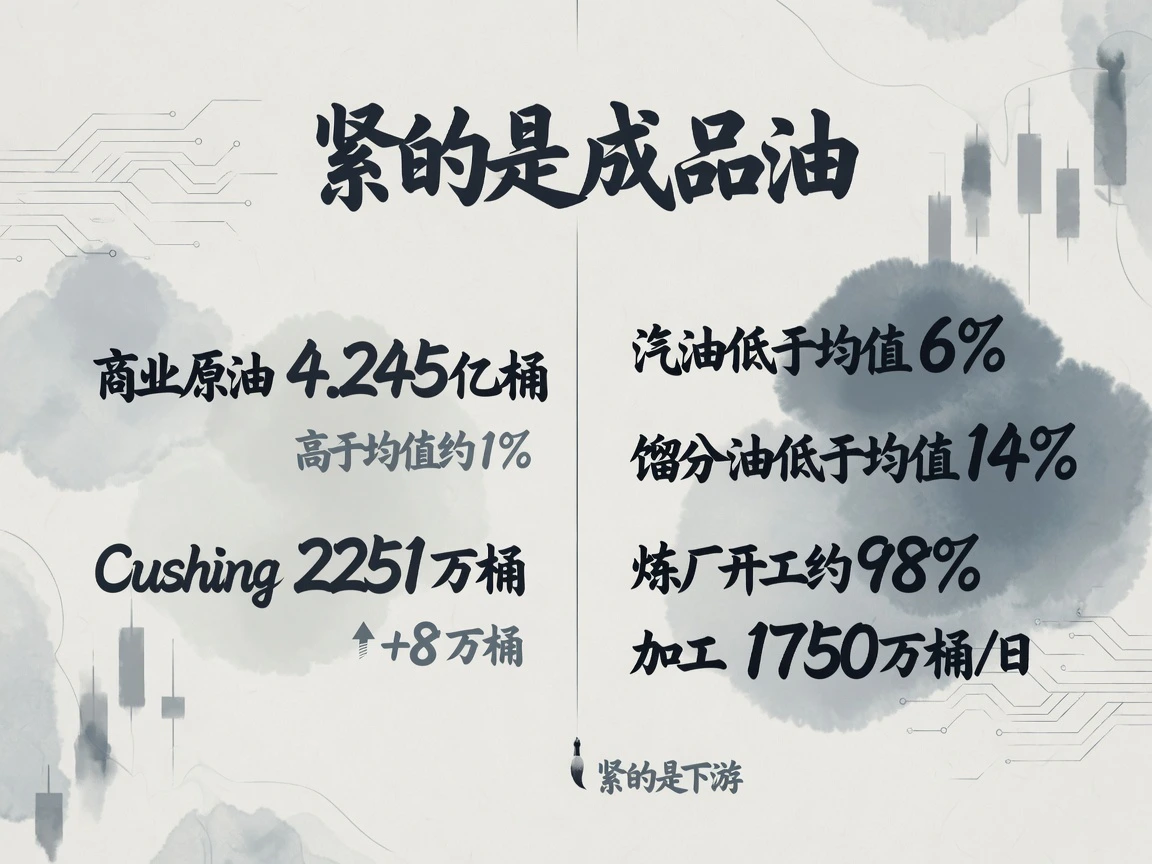
最新EIA周报于9月2日发布,统计截至8月28日的一周;受劳工节影响,下一期顺延至9月10日。商业原油库存当周减少445万桶至4.245亿桶,仍高于五年同期均值约1%;库欣库存增加8万桶至2251万桶。原油总库存尚未呈现普遍紧缺,压力更多集中在下游:汽油库存减少117万桶,低于五年均值约6%;馏分油库存虽增加80万桶,仍低于均值约14%。
炼厂加工量达到1750万桶/日,环比增加10.2万桶,开工率约98%。原油进口增加61.2万桶/日至677万桶/日,出口同步上升,国内产量约1386万桶/日、基本持平。战略石油储备减少312万桶至2.866亿桶,也为市场提供了额外供应。炼厂运行已接近满负荷,继续提高加工量以弥补成品油缺口的空间有限。
EIA截至8月31日当周的公路柴油零售均价为5.599美元/加仑。路透等周五报道所称柴油零售价格创纪录,采用的时点及统计口径与EIA周均不同,不能直接比较。成品油库存偏低与炼厂高负荷并存,指向炼化利润和零售价格的上行压力,尚不意味着美国原油库存已接近耗尽。
产量政策:OPEC+维持目标,实际出口仍受运输约束
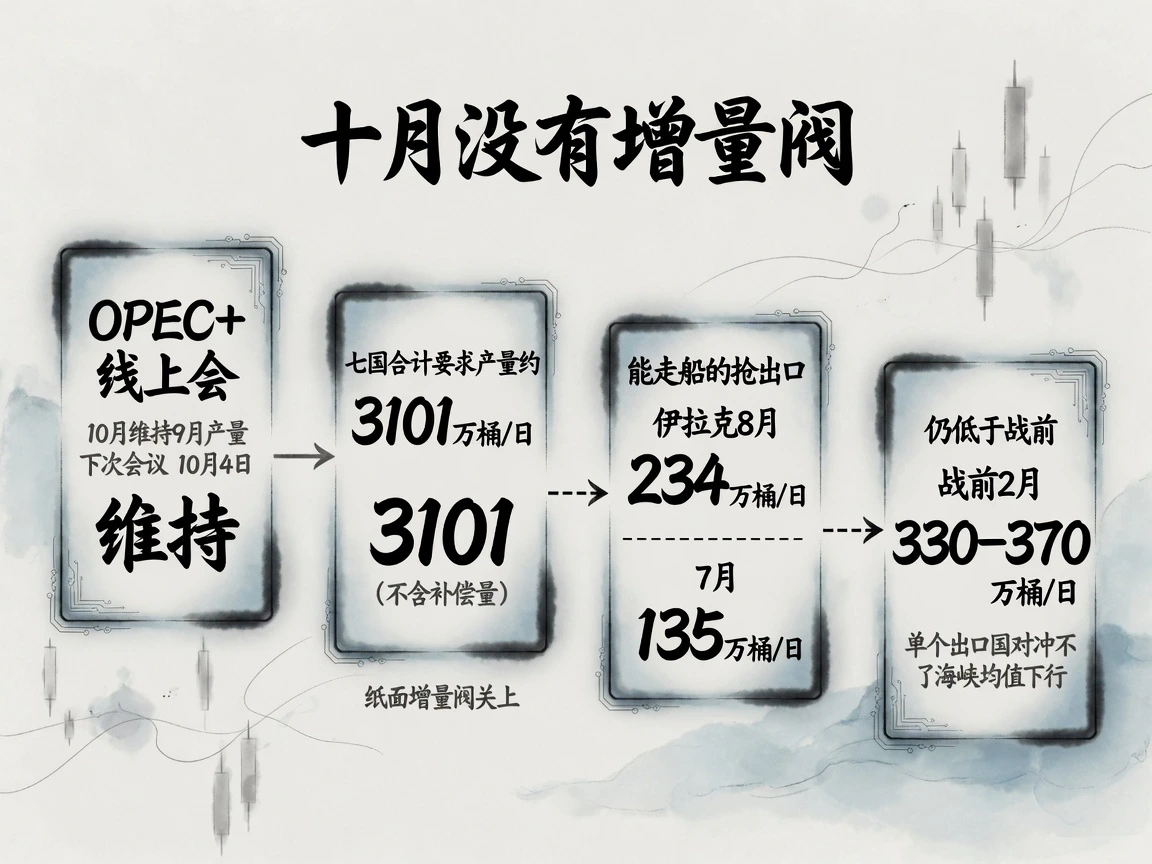
OPEC+七个自愿减产国在9月6日线上会议决定,10月维持9月要求产量,下次会议定于10月4日。与会国家包括沙特、俄罗斯、伊拉克、科威特、阿尔及利亚、哈萨克斯坦和阿曼。多家媒体转引公报附表显示,七国合计要求产量约3101万桶/日,不含补偿量。
七国此前已连续数月逐步回补2023年自愿减产规模,10月维持目标并不等同于重新减产。然而,在海峡运输受阻的情况下,进一步提高名义配额本身也难以增加实际交付。Rystad能源地缘分析负责人莱昂向媒体指出,OPEC+当前对配额的调整,与实物市场供应变化之间存在明显差距。若航运恢复,受限产能重新转化为出口,市场又可能面临供应过剩压力。
伊拉克出口的回升说明通行条件存在差异。路透援引伊拉克官员称,8月出口约234万桶/日,高于7月约135万桶/日;Vortexa和Kpler暂估分别约为230万桶和217万桶/日,仍低于战前2月约330万至370万桶/日。伊拉克通过较大折扣、阿曼附近过驳及部分获准通行的船队维持出货,但单一出口国的恢复,尚不足以抵消海峡整体通行量下降。
航运风险:可见流量持续偏低,供应损失尚难完整量化
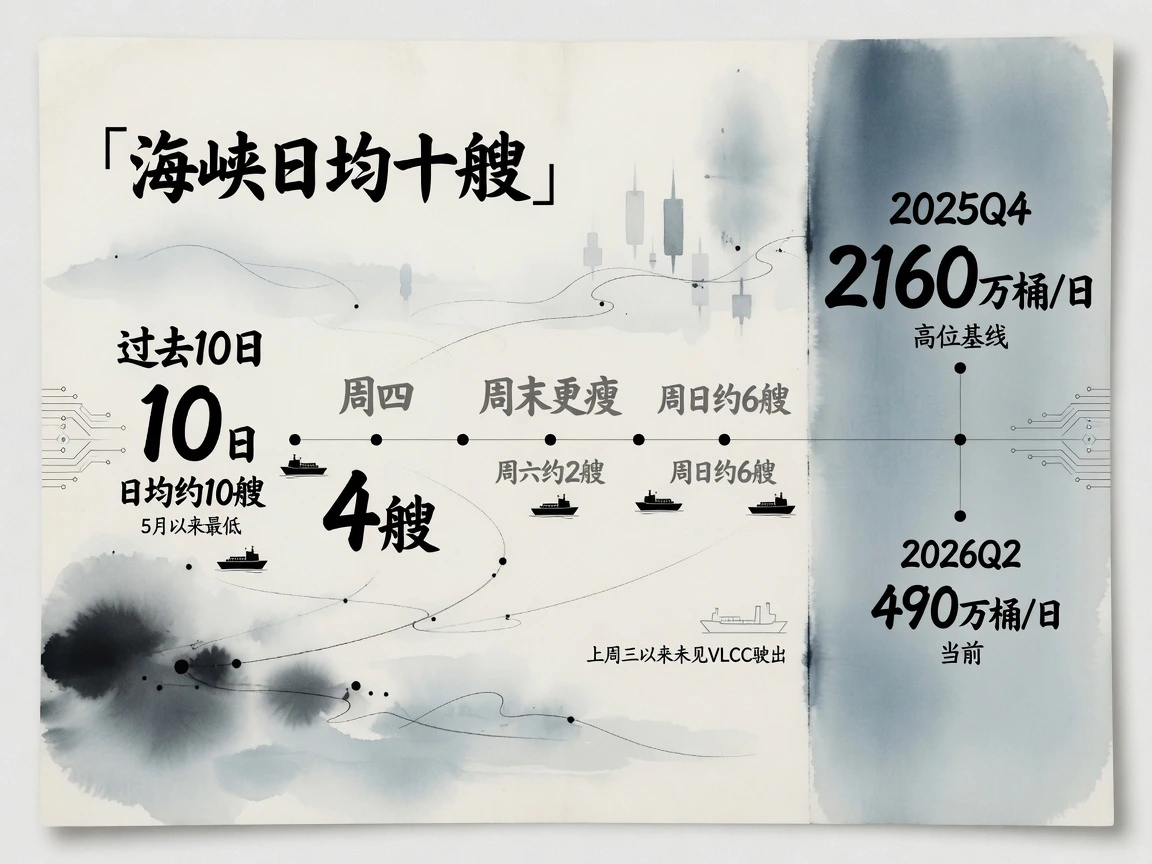
路透援引Kpler数据显示,过去10日霍尔木兹商品船日均通行约10艘,为5月以来最低。周四可见通行仅4艘,低于当时约15艘的十日均值;公开转引数据显示,周六约2艘、周日约6艘。海峡尚非完全封闭,但可见通行量已处于低位。
战前,该水道承载约两成全球海运原油。EIA数据显示,2026年二季度海峡油流降至约490万桶/日,明显低于2025年四季度的2160万桶/日。船舶总数受船型和货种影响,不能直接等同于石油流量;相较之下,超大型油轮的通行更具参考意义。有船舶跟踪报告称,自上周三以来未见VLCC驶出海峡。
周末相互打击进一步增加了商业油轮面临的风险。美方称打击三艘伊朗油轮,伊方称对未经授权航线上的油轮采取行动。海事情报机构认为,商业油轮正被用于施加对等经济压力,商业运输与军事对抗的界限进一步模糊。伊朗官员预告将宣布海峡外限制区;阿联酋顾问加尔加什表示,正在建设替代出口通道,以降低能源出口对战事的暴露。英国《金融时报》援引知情人士称,沙特阿美吉赞炼厂周一遇袭,受损程度仍在评估,尚不能据此确定停产规模。
机构对价格上行空间的估计均取决于具体情景。高盛认为,若航运袭击进一步升级,油价可能升至120美元;若地区出口恢复正常,则可能回落至80美元附近。摩根大通估计,中断每延续一个月,布伦特价格可能增加约7至8美元;若持续三个月,月均价格存在升至114美元的可能。这些条件性测算不能视为确定路径,战争险及油轮运价的变化也尚不足以支持对总运输成本作出明确量化判断。
价格展望:近期供应溢价与中期恢复预期并存
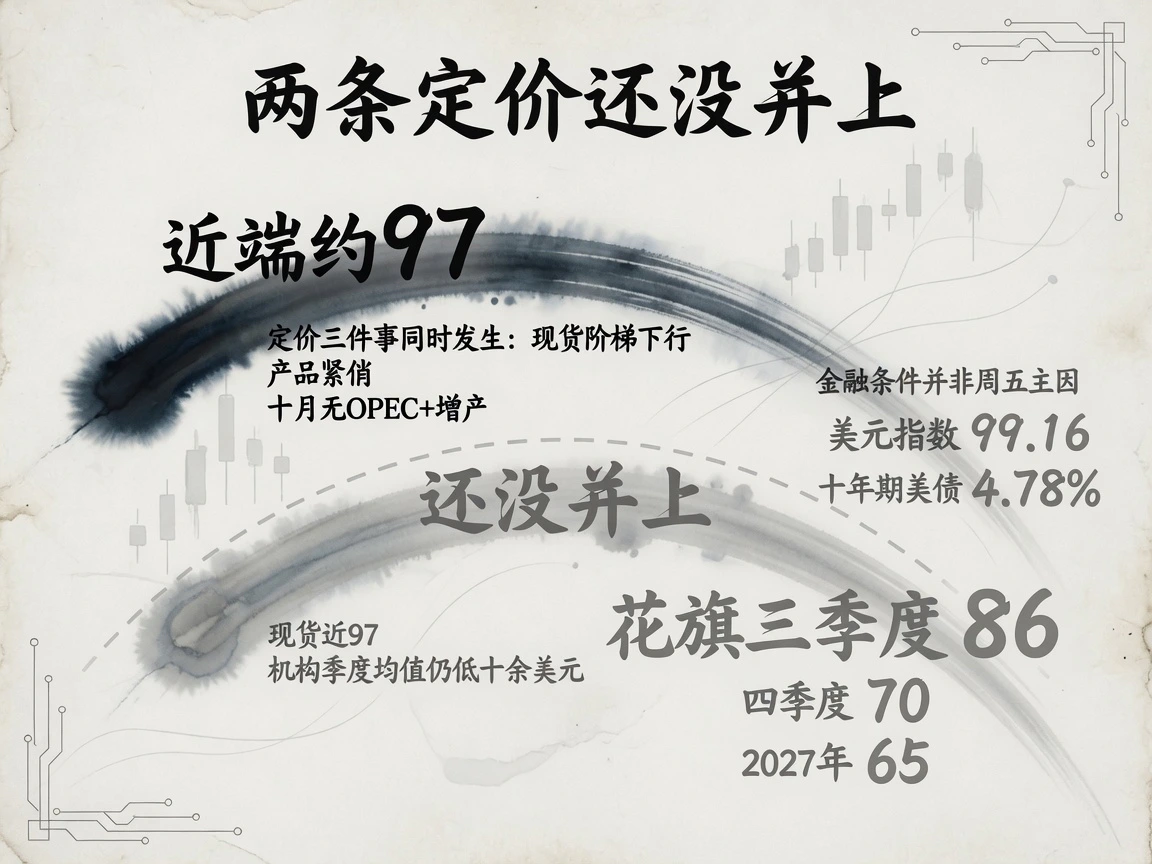
9月4日,美元指数收于99.16,上涨0.16%;十年期美债收益率为4.78%,按财政部日终平价曲线、收盘对收盘口径上升1.0个基点;金价4429.80美元,下跌1.38%。油价在美元偏强、名义利率小幅上行的环境中仍然走高,表明当日供应因素的支撑超过了金融条件带来的制约。
近期价格主要反映海峡流量下降、美国成品油库存偏紧,以及OPEC+10月不再提高产量目标。机构对中期均价的预测则仍以航运逐步恢复为前提。花旗因海峡重开慢于此前假设,将2026年三季度布伦特均价预测由80美元上调至86美元,但维持四季度70美元和2027年65美元的预测。
当前约97美元的价格与三季度86美元的均价预测相差十余美元,反映出近期供应溢价与后续恢复假设的差异。两者对应的时间范围不同,这一差距既不能直接解释为期货曲线结构,也不能单凭当前价格否定季度均价预测。
劳工节缩短交易时段内的上涨,仍需美国完整交易日确认,WTI也尚待形成新的可比结算。9月9日EIA短期能源展望、9月10日库存报告,以及霍尔木兹通行量能否企稳,将有助于判断97美元附近的价格能否持续。若物流恢复迟缓、成品油库存继续偏低,近期价格仍有支撑;若通行改善并带动出口回升,供应溢价则面临回落压力。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…