
纽约联储9月8日公布的8月消费者预期调查显示,中期通胀预期小幅回落,居民对失业率上升的担忧升至2020年4月以来最高。通胀预期保持稳定,但就业和偿债信心转弱,美联储同时面临控制物价与防范需求下行的压力。本周通胀数据将直接影响这两项风险的政策权重。
总体通胀预期稳定,能源与居住成本压力上升
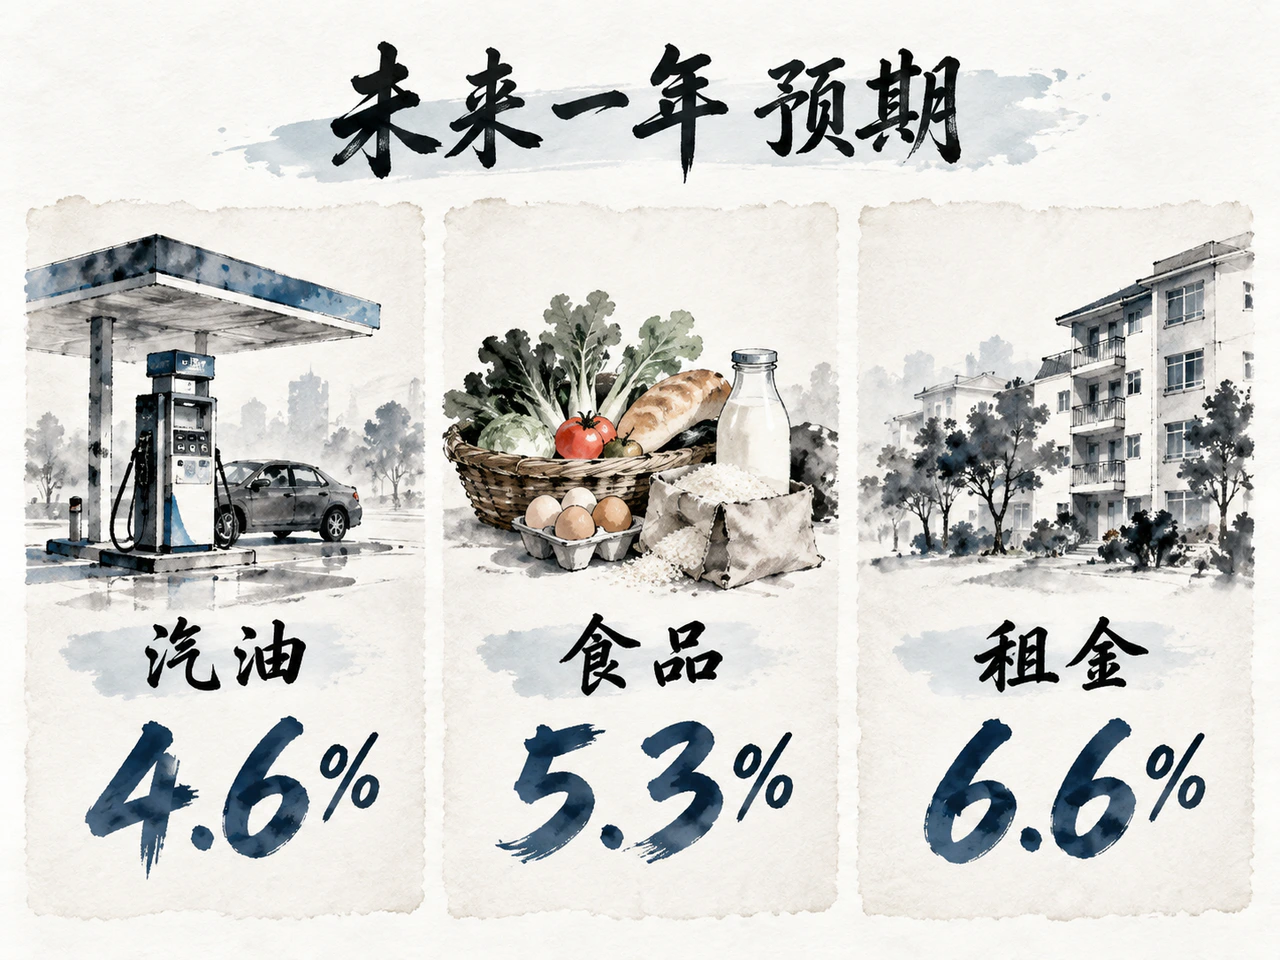
受访者对未来一年和五年的通胀预期中位数分别维持在3.6%和3.0%;三年期预期下降0.1个百分点至3.2%。中期预期略有改善,短期预期仍处于较高水平。
生活必需品的价格预期则有所上升。居民预计未来一年汽油价格上涨4.6%,较上月提高1.7个百分点;食品和租金涨幅预期分别升至5.3%和6.6%。能源、食品与居住支出占据家庭预算的重要部分,这些分项压力意味着总体预期趋稳尚未明显改善居民的生活成本感受。
对货币政策而言,能源涨价的持续时间及其向其他商品和服务的传导,比单月预期波动更为关键。若成本压力扩大,通胀回落可能受到阻碍。
就业市场信心减弱,家庭财务承压
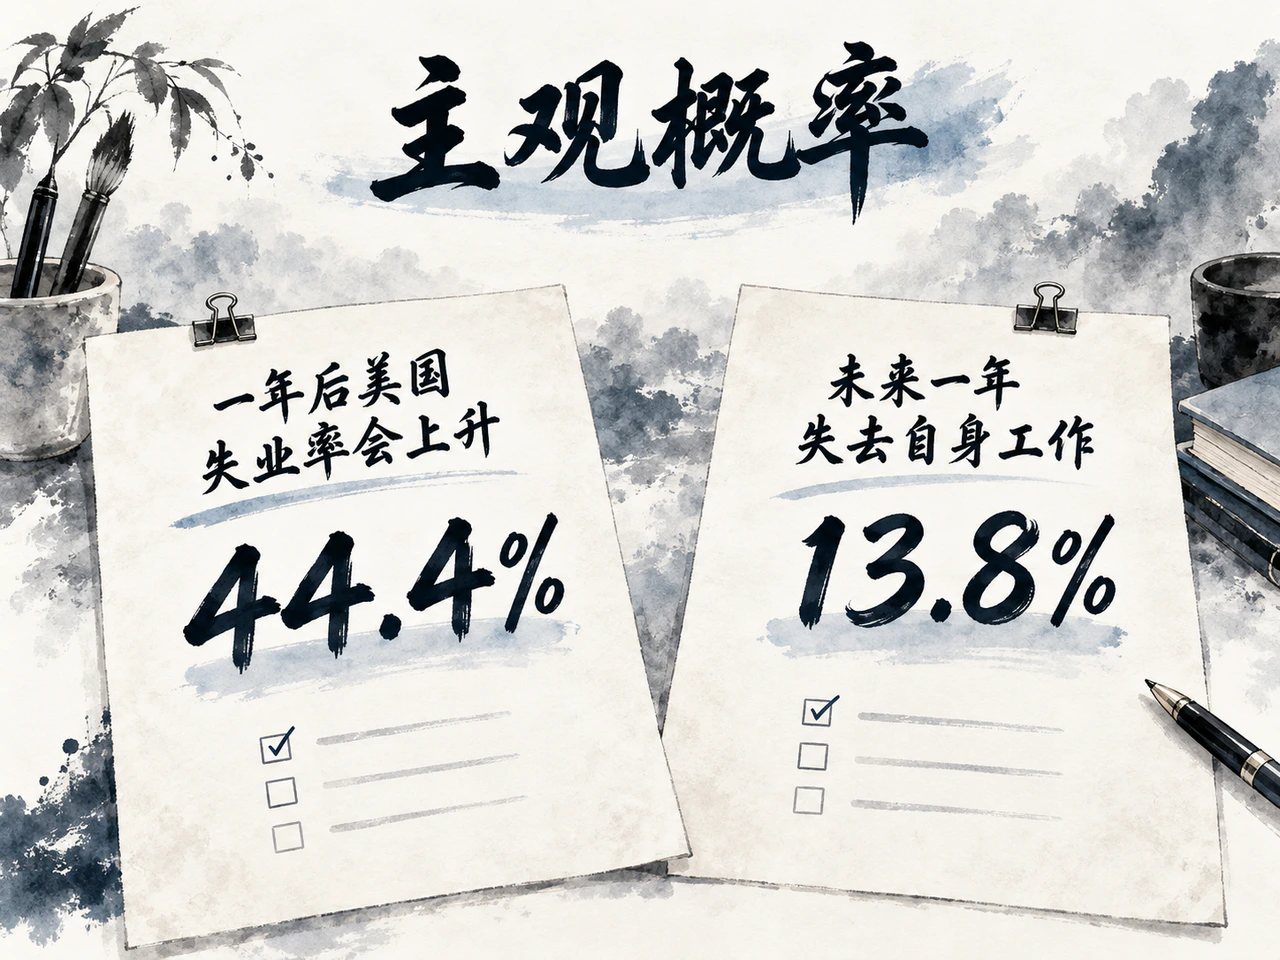
受访者认为未来一年美国失业率上升的平均概率提高1.6个百分点至44.4%;假如失去工作,找到新工作的主观概率降至45.4%。居民对整体就业环境和再就业机会的判断均趋谨慎。
个人工作稳定性的预期相对平稳:未来一年失去自身工作的主观概率下降0.4个百分点至13.8%。这种差异表明,整体就业信心转弱尚未普遍转化为对个人失业风险的担忧。
家庭财务压力更为突出。未来三个月无法按时支付最低债务还款额的平均主观概率上升1.2个百分点至13.2%,居民对信贷可得性的评价和预期也均转差。偿债担忧加重、借款预期转差,提示后续消费面临压力;若实际支出随之走弱,紧缩政策对需求的影响将进一步显现。
通胀数据仍是近期政策判断的关键
美联储7月29日最近一次利率决定,将联邦基金利率目标区间维持在3.50%—3.75%,并重申通胀仍高于2%的目标。此次调查显示,通胀预期尚保持稳定,就业与家庭财务信心则有所减弱;政策调整仍需实际物价和就业表现提供依据。
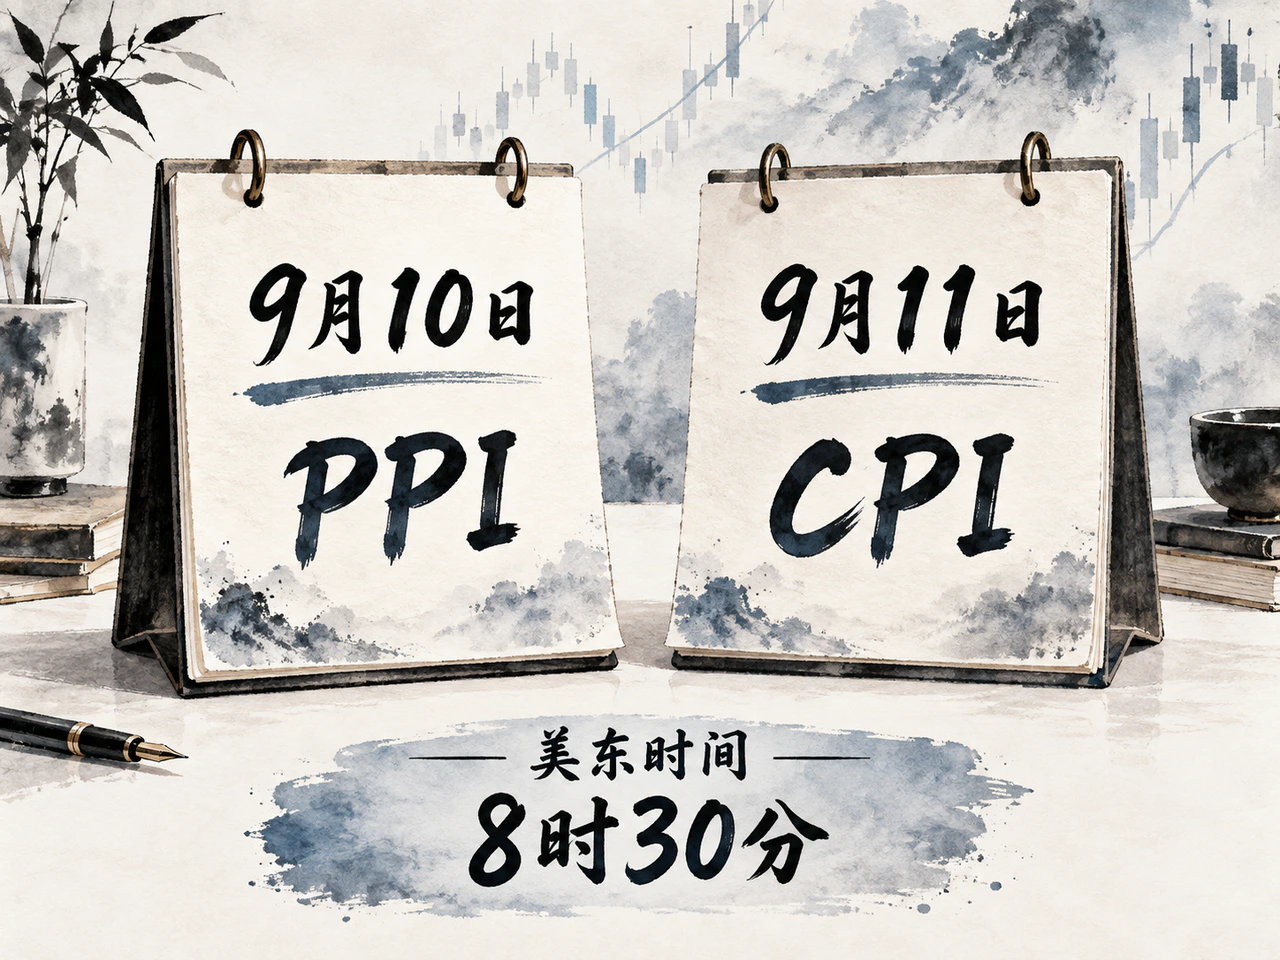
美国8月PPI和CPI将分别于美东时间9月10日、11日8时30分公布。通胀继续放缓,将增加美联储应对增长风险的空间;价格压力若反弹,仍偏高的短期通胀预期将强化维持紧缩政策的理由。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…