
9月8日,美国市场在劳动节长周末后恢复交易,原油上涨、美债收益率小幅上行,美股主要指数回落。能源成本与利率压力叠加,居民就业信心又有所转弱,增长和通胀之间的政策权衡更趋复杂。
资产表现仍有明显分化。能源和科技板块ETF逆势上涨,纳斯达克100跌幅显著小于道指;美元回落也未能阻止黄金下跌。企业盈利差异与利率约束共同主导定价,市场调整尚未演变为全面抛售。
美债曲线小幅上移,长端相对稳健
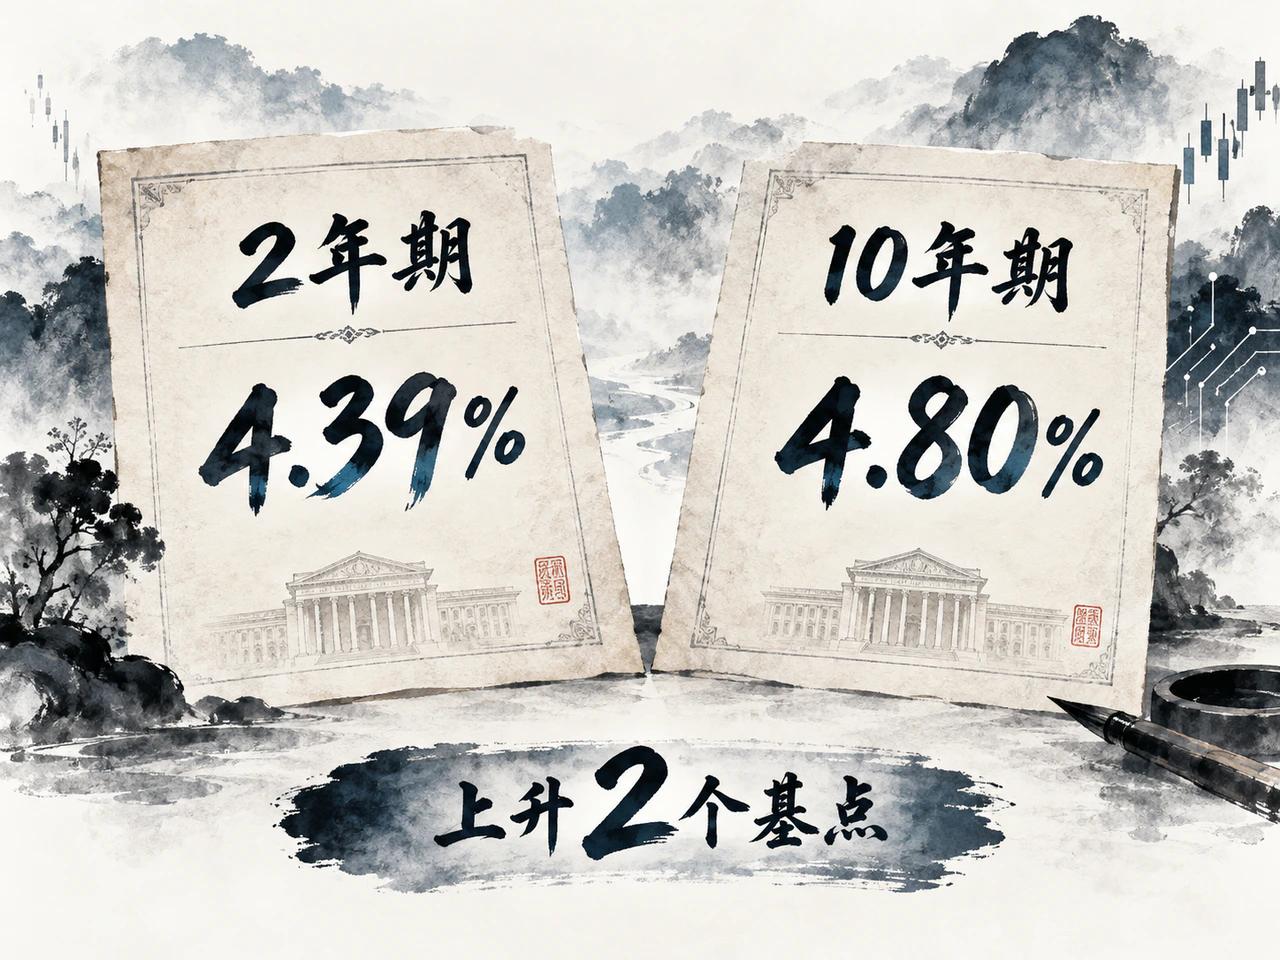
美国财政部日度收益率曲线显示,9月8日2年期和10年期美债收益率分别收于4.39%和4.80%,均较前一交易日上升2个基点;5年期升3个基点至4.57%,30年期升1个基点至5.25%。因9月7日为美国劳动节,前一交易日为9月4日。
收益率曲线整体小幅上移,超长端调整相对温和。2年与10年期限利差维持41个基点,5年与30年期限利差由70个基点收窄至68个基点。富国银行当日盘前评论认为,假期地缘局势、此前就业数据带来的加息预期,以及本周通胀数据,构成债市面临的主要压力。
美国当日发行日程包括580亿美元3年期国债拍卖。对美元债发行人而言,国债收益率上升抬高了新债的基准定价,长久期存量债券估值也承受压力;信用利差和对冲成本则决定融资成本的最终增幅。
英国长债发行显示,融资成本上升尚未削弱所有市场的承接能力。英国债务管理办公室同日续发2056年到期国债,名义金额42.5亿英镑,定价收益率5.8168%,9月9日结算。订单达872亿英镑,约71%配售给英国国内投资者。发行需求较强,但高收益率已转化为新增债务的实际成本。
就业预期转弱,家庭偿债压力上升
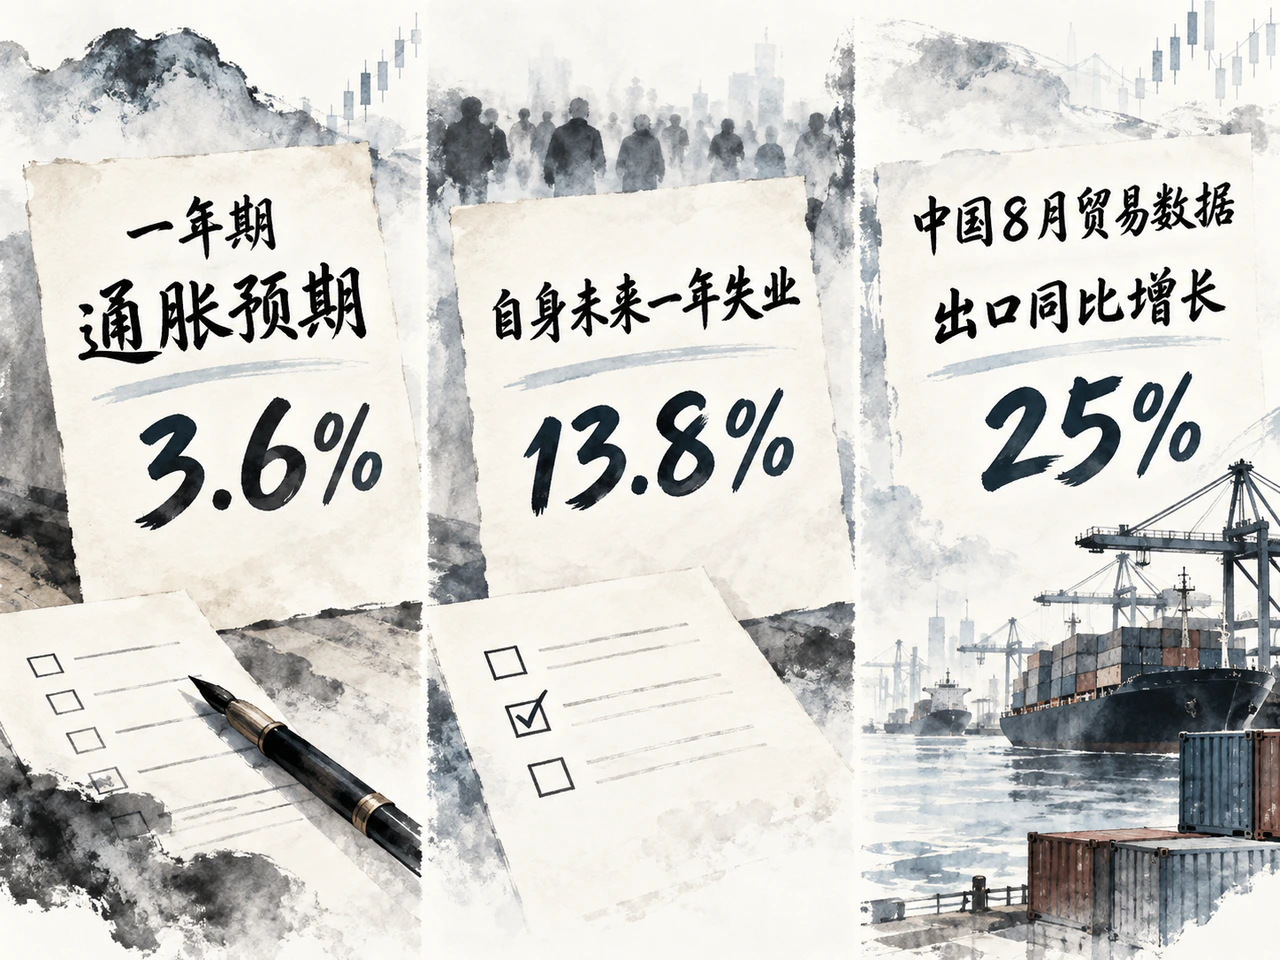
纽约联储8月消费者预期调查显示,居民对就业市场的信心有所减弱。受访者认为未来一年美国失业率上升的平均概率增至44.4%,较7月提高1.6个百分点;失去工作后找到新工作的主观概率下降0.8个百分点至45.4%。不过,个人未来一年失业的主观概率降至13.8%,下降0.4个百分点,预期家庭收入增速仍为3.0%。居民对整体就业环境的担忧加深,对自身收入和工作稳定性的判断则相对平稳。
通胀预期总体变化不大。一年期和五年期预期分别维持3.6%和3.0%,三年期微降0.1个百分点至3.2%;汽油价格未来一年涨幅预期却提高1.7个百分点至4.6%。能源开支的上行风险,使就业信心转弱与生活成本压力并存。
家庭财务状况也出现压力信号。受访者预计未来三个月无法按时支付最低债务还款额的平均概率升至13.2%,较上月提高1.2个百分点。美联储同日公布的7月消费者信贷按季调年率增长4.2%,高于修正后的6月3.4%,统计不含房地产抵押贷款。消费信贷仍在扩张,偿债预期却有所恶化,反映部分家庭对现金流的信心减弱。
中国8月贸易继续保持较快增长。按美元计价,出口同比增长25%,高于7月的23.9%,符合路透调查预期;进口增长28.2%,高于7月的27.5%,但低于30%的预期。贸易顺差升至1190.9亿美元。外需保持韧性,进口增速加快,但名义金额同时受数量和价格影响,其对国内需求的指示仍需结合进口结构判断。
贸易摩擦继续增加企业成本。加拿大此前宣布的反制关税于9月8日生效,涉及276亿加元美国进口商品,分产品适用15%、25%或50%的税率。豁免范围、替代采购条件和企业利润空间,将决定关税成本在生产商与消费者之间的分担。据美联社报道,加拿大方面称两国官员仍保持沟通,正式贸易谈判尚未恢复。
本周8月PPI和CPI将分别于9月10日、11日美东时间8时30分公布。价格压力若持续,就业预期转弱带来的政策宽松空间将受到限制;核心通胀若进一步回落,增长风险在政策权衡中的权重有望上升。
原油受供应风险支撑,黄金受利率预期压制
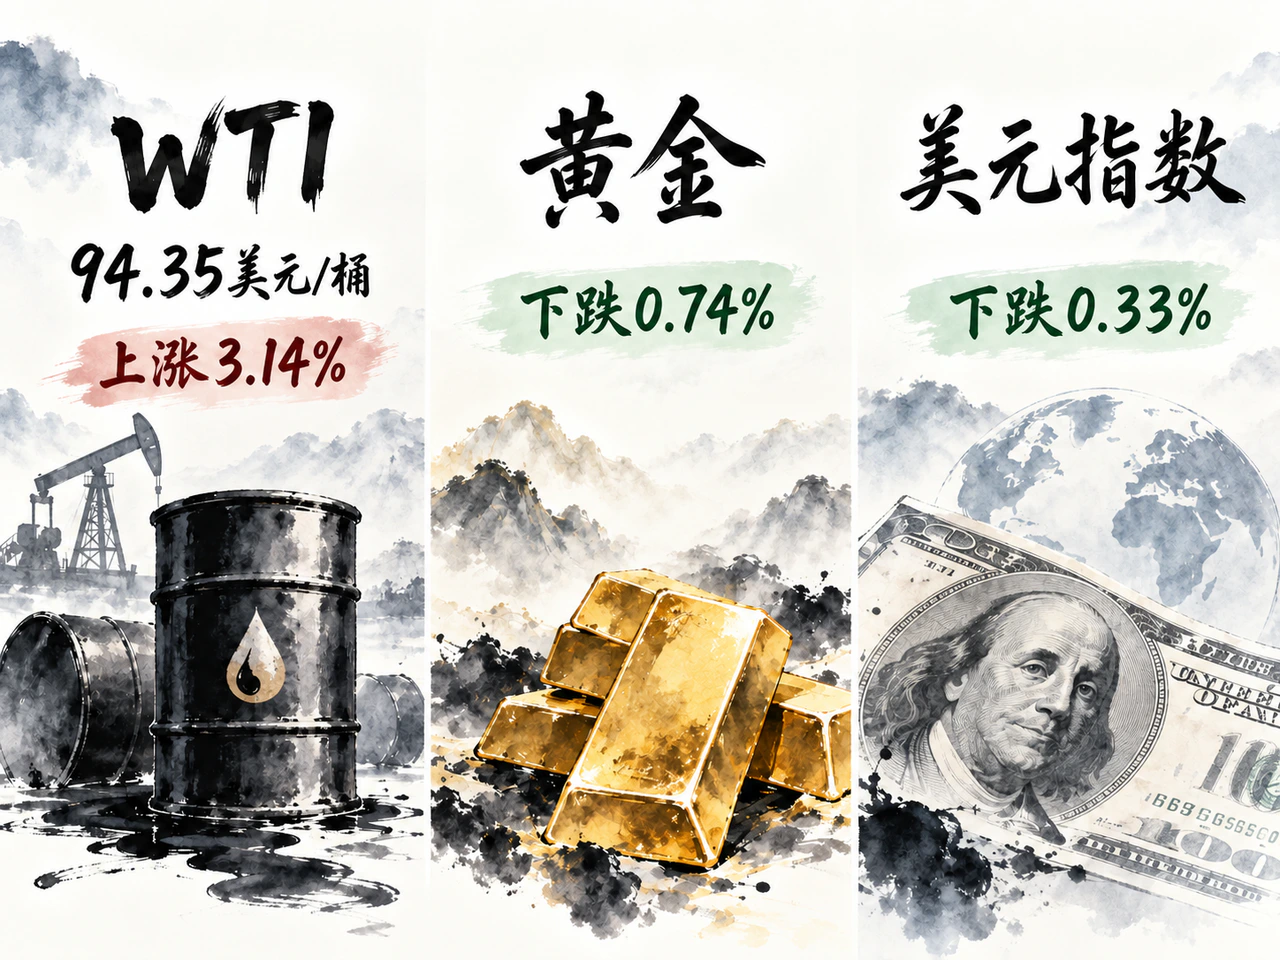
按期货连续代码的供应商日收盘口径,9月8日WTI报94.35美元/桶,较9月4日上涨3.14%;布伦特报99.39美元/桶,上涨3.23%;黄金报4397.10美元/金衡盎司,下跌0.74%。该序列未区分交割月份,与交易所具体合约的官方结算价不同。同一期间,美元指数下跌0.33%至98.836。
原油的主要支撑来自供应和运输风险。OPEC于9月6日宣布,七个参与国10月产量要求维持9月水平,未安排新增配额。路透报道,海湾出口继续受到运输扰动,替代港口和转运只能部分缓冲缺口。短期交付受限支撑油价,高燃料成本对需求的抑制则限制其上行空间。
黄金同时面对两股相反力量:美元走弱提供支持,油价上涨引发的通胀与加息预期形成压力。路透9月8日引述分析师观点称,后者正在限制金价表现。当日金价回落,反映地缘避险需求仍受到利率预期牵制。
铜价上涨则更多涉及库存分布与贸易政策。SP Angel在9月8日上午评论中称,伦敦铜盘中创纪录,与美国关税预期下的备货及美国以外可交付金属偏紧有关。这种区域供需错配对价格的推动,与全球终端需求普遍扩张存在区别。
能源与科技相对抗跌,金融板块承压
9月8日,标普500收于7673.52点,较9月4日下跌0.58%;道指收于52786.07点,下跌1.18%;纳斯达克100收于29507.70点,下跌0.12%;罗素2000收于2960.20点,下跌0.52%。VIX由14.53升至15.72,市场对下行保护的需求增加。
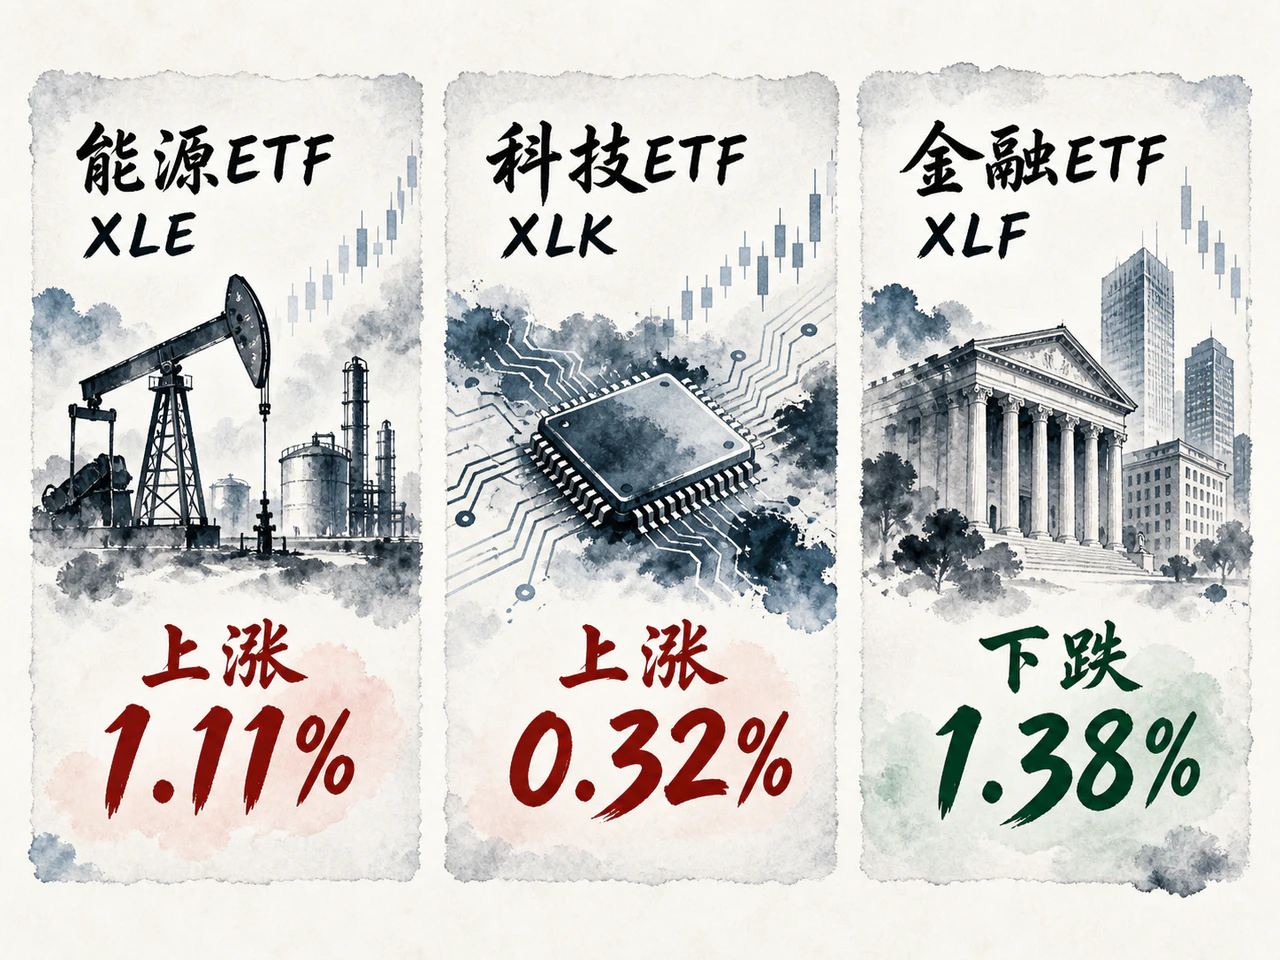
同口径美元计价的能源ETF XLE上涨1.11%,科技ETF XLK上涨0.32%,金融ETF XLF下跌1.38%。美联社和《巴伦周刊》均将当日股市压力与油价及通胀顾虑联系起来。能源股受油价支撑,科技板块仍有增长预期支持,金融板块表现偏弱。
企业层面的盈利变化也影响着个股定价。美联社盘中报道,高通与亚马逊就大型人工智能数据中心达成合作;波士顿科学则表示,网络事件使其不太可能实现此前季度和全年业绩指引。新增业务机会与经营中断,使企业盈利前景进一步分化。
亚洲市场同样承受成本和汇率压力。据媒体报道,9月8日香港、日本、韩国主要指数均未守住早盘升势,日本出口企业还受到日元升值影响。三地市场均早于当晚美股收盘;截至9月9日香港时间7时32分,当天常规交易尚未开始。美股科技的相对韧性有望支持亚洲相关板块,但进口能源成本上升、日元升值对日本出口企业利润的影响,将削弱部分利好。
更广泛的市场回升仍有赖于通胀降温和盈利改善。能源价格若持续高企,融资与经营成本将继续压制估值;核心通胀放缓、盈利增长向更多行业扩散,才有利于风险偏好持续修复。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…