
美国8月生产者价格指数(PPI)回升,推动市场进一步押注美联储下周加息。9月10日公布的数据中,能源和运输成本上涨最为突出,但剔除食品、能源和贸易服务后的月度涨幅有所放缓,通胀尚未呈现全面加速。即将公布的8月消费者价格指数(CPI),尤其是核心价格变化,将成为议息前的关键依据。
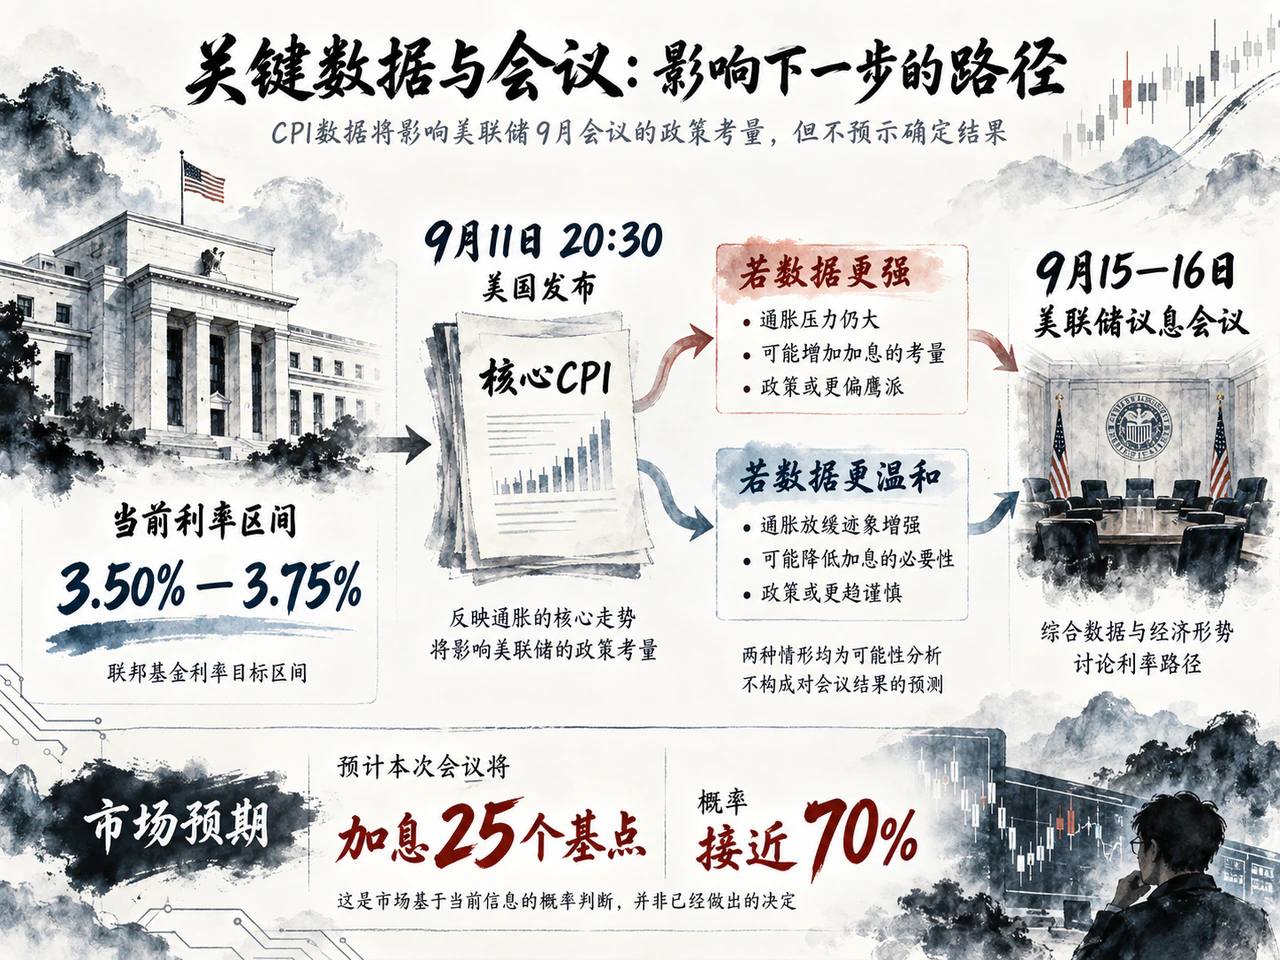
美联储目前将联邦基金利率目标区间维持在3.50%—3.75%。据路透社9月10日美东中午更新的报道,当日数据公布后,联邦基金期货隐含的9月15—16日会议加息25个基点概率,由此前约65%升至接近70%。交易者对进一步收紧政策的预期有所增强,但会议结果仍未确定。
能源与运输成本上行,基础价格涨势分化
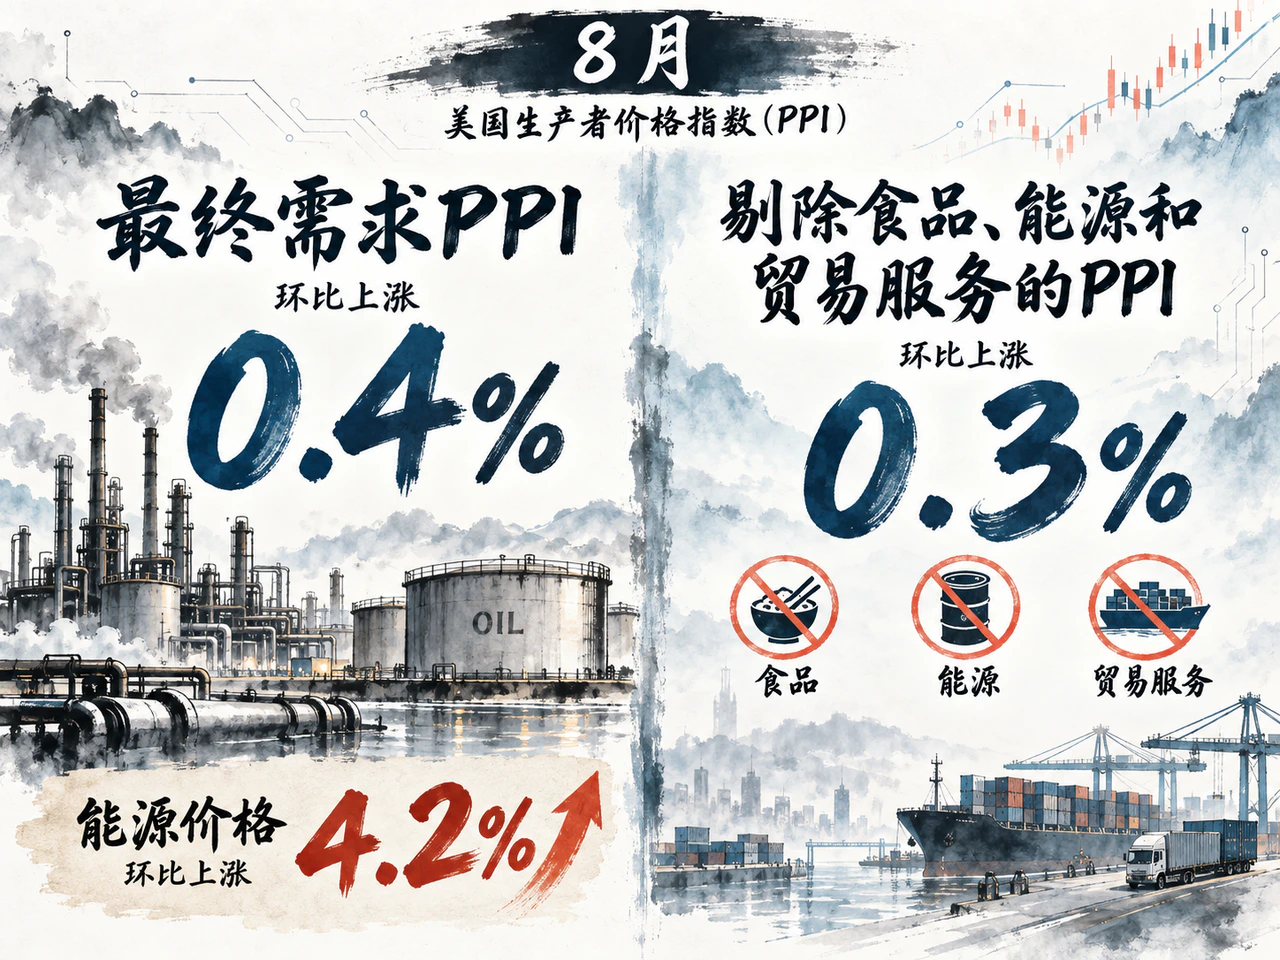
美国劳工统计局数据显示,8月最终需求PPI经季节调整后环比上涨0.4%,高于7月修订后的0.1%;未经季节调整的同比涨幅由4.8%升至5.4%。其中,最终需求商品价格环比上涨1.1%,超过四分之三的涨幅来自能源。能源价格上涨4.2%,柴油价格跳升24.1%,构成此次价格压力回升的主要推力。
成本压力也体现在运输环节:最终需求运输与仓储服务价格环比上涨2.3%,货运卡车运输价格上涨2.0%,航空客运与住院医疗价格同样上升。美联储需要关注的是,能源涨价若持续向运输、生产和服务环节传导,可能延缓通胀回落。
不过,服务价格并未普遍加速。最终需求服务价格总体仅上涨0.1%,贸易服务价格下降0.2%;剔除食品、能源和贸易服务后的PPI环比上涨0.3%,低于7月的0.4%,同比涨幅维持4.7%。总指数走高与基础价格涨势分化并存,意味着这份报告还不足以证明通胀全面升温,PPI涨幅也不能直接换算成消费者通胀。
核心CPI将影响下周政策选择
路透社同日报道,最新周度失业救济申请数据仍显示就业市场稳定。价格压力回升、就业保持韧性,为美联储考虑进一步收紧政策提供了依据。但加息主要通过抑制需求发挥作用,对能源供应冲击本身的作用有限。政策判断的关键,在于这轮成本上涨是否会转化为更广泛、更持久的通胀。
凯投宏观在当天的分析中认为,即使9月不行动,美联储年内仍可能加息;是否在下周采取行动,还取决于核心CPI。评估这批数据时,还需关注其对个人消费支出价格指数(PCE)的影响。美联储2%的通胀目标对应PCE同比涨幅,PPI与CPI中的相关分项,是估算这一指标的重要依据。
按照官方日程,8月CPI将于北京时间9月11日20:30公布。若核心价格也表现偏强,下周加息将获得更多支持;若涨幅温和,则会为继续观察成本传导提供理由。9月15—16日议息会议的政策选择,将取决于美联储对能源冲击、基础通胀和就业韧性的综合判断。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…