
9月10日,原油在美元走强、利率上行的背景下继续大涨。按Yahoo连续合约日收盘口径,Brent报108.90美元/桶,较前一日上涨7.60%;WTI报103.84美元/桶,上涨8.11%。海湾运输受限、买家争购替代油源,正在推高近期供货成本。但消费增长预期持续下调,百元油价能维持多久,仍取决于供应受损的程度,以及高价对需求的抑制。
海峡运输收缩,替代出口提供缓冲
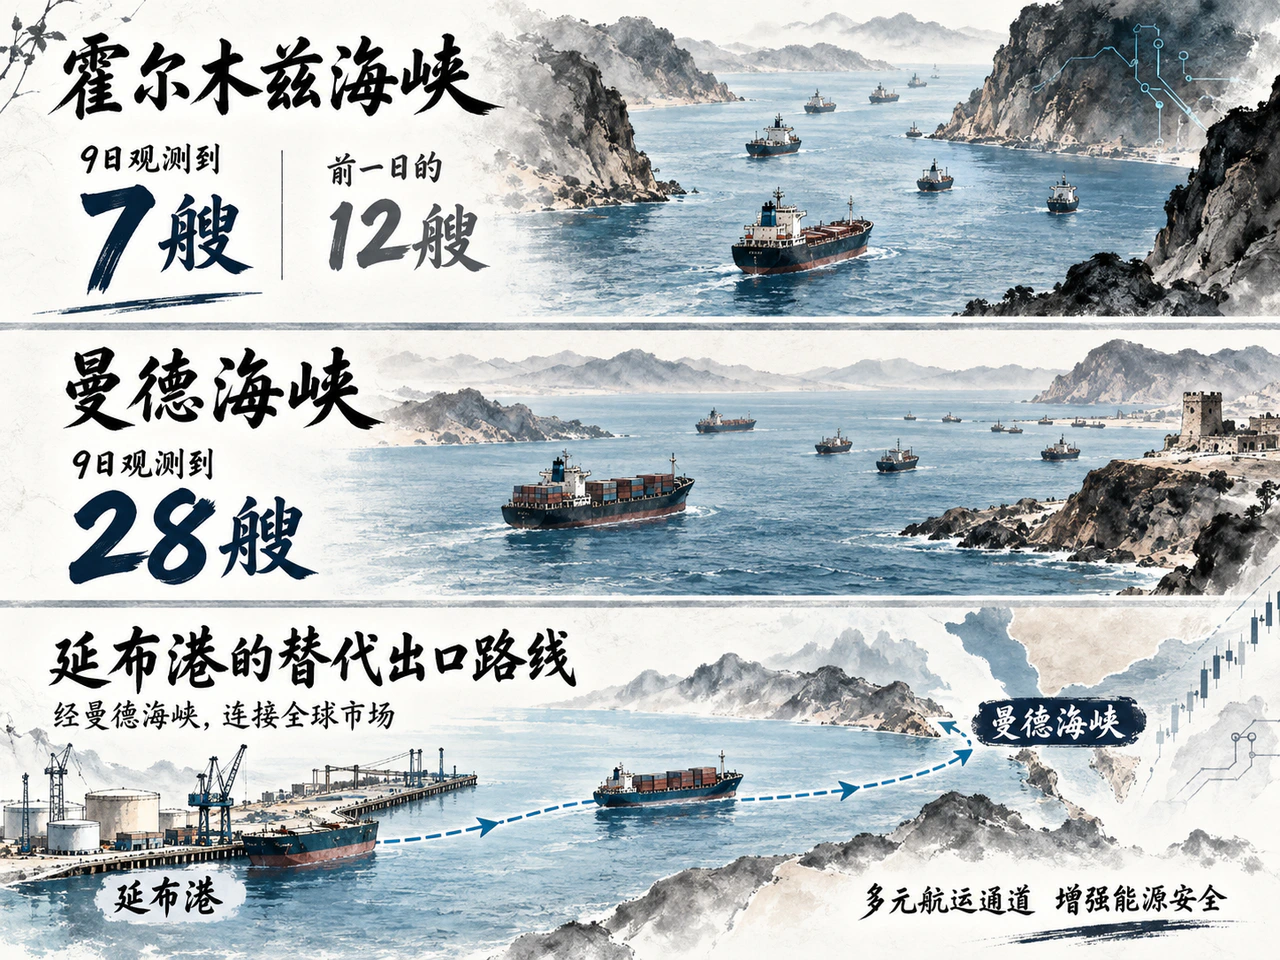
霍尔木兹海峡的运输压力已有船舶数据印证。路透9月10日援引初步追踪数据称,9日通过海峡的船舶仅7艘,低于前一日的12艘和过去10天平均的14艘。其中4艘驶出、3艘驶入,驶出船只中有一艘大型油轮装载近200万桶原油。由于部分船舶可能关闭应答器,这一统计未必覆盖全部通行;但可见流量减少,仍表明运输与交付的不确定性上升。
红海替代路线则保留了一定的运输能力。同日公布的数据显示,9日有28艘商品运输船通过曼德海峡,与过去10天平均的27艘接近。沙特延布港9月迄今的原油及凝析油装船量也较8月回升:Vortexa估算由320万桶/日升至370万桶/日,Kpler估算由150万桶/日升至290万桶/日。两家的估算水平差异明显,但均指向替代出口恢复。
因此,判断供应损失,需要同时看霍尔木兹运输和替代出口。前者收缩推高近期交付风险,延布装船增加则提供缓冲。路透报道,胡塞武装9月10日控制摩卡港,增加了红海运输风险,但尚不能据此认定整条航线已经中断。一旦红海通行也受到实际限制,受损的还将包括绕开霍尔木兹海峡的出口能力。
替代油源涨价,采购回升未必带动消费
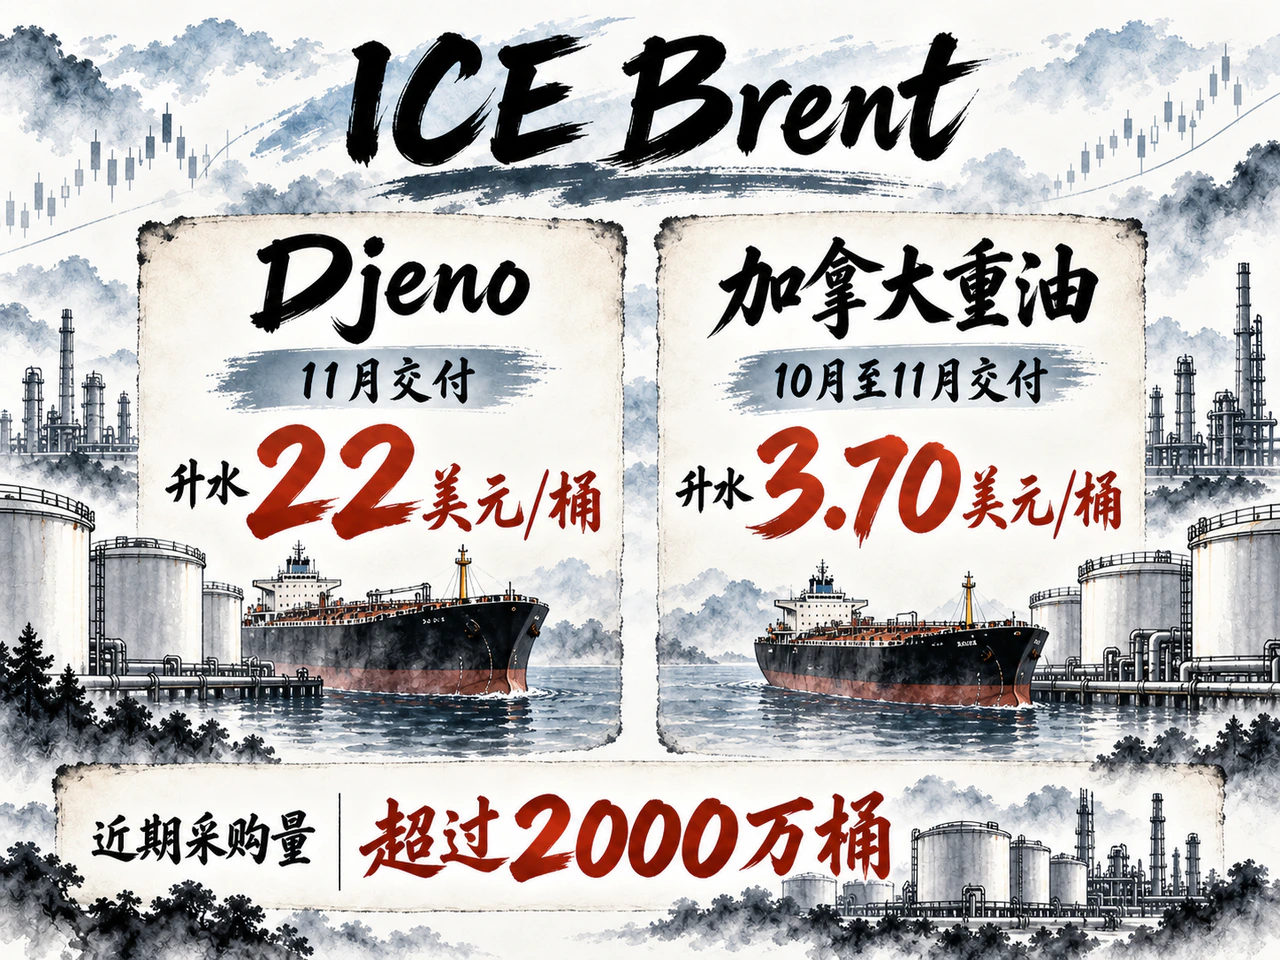
运输压力正传导至其他产地的现货市场。路透9月10日援引交易商估算称,中国独立炼厂近期从西非、加拿大及南美采购超过2000万桶原油,以补充趋紧的伊朗和俄罗斯油源。接近10家独立炼厂派交易人员赴新加坡行业会议寻找货源,显示替代采购需求正在增加。
替代油源的价格也随之走高。报道援引市场人士称,11月交付的刚果Djeno原油相对ICE Brent的成交升水约为22美元/桶,部分原因是运费高企;另一笔10月至11月交付的加拿大重油交易,相对ICE Brent的升水为3.70美元/桶。两笔交易虽采用相同基准,但油种、航程和交付条件不同,升水不宜直接比较。这些交易表明,海湾以外的油源同样受到替代采购和运输成本的挤压。
期货曲线也反映出市场对近期供货的担忧。Rigzone在9月10日转述渣打前一日的研究称,Brent曲线前端的近月升水较上周扩大,五年后交付的价格却变化较小。这份研究形成于当日大涨之前,显示此前的涨价压力主要集中于近期交付,市场尚未将同等程度的紧张延伸至多年以后。
采购增加并不意味着终端消费全面回暖。路透引述Kpler分析师预计,中国海运原油进口可能从7月的700万桶/日回升至850万—900万桶/日,仍低于战前约1000万桶/日。补库存、替换油源以及使用年度进口配额,都可能推高短期采购量,却未必带来持续的消费增长。
炼油活动强劲,需求走弱仍是制约
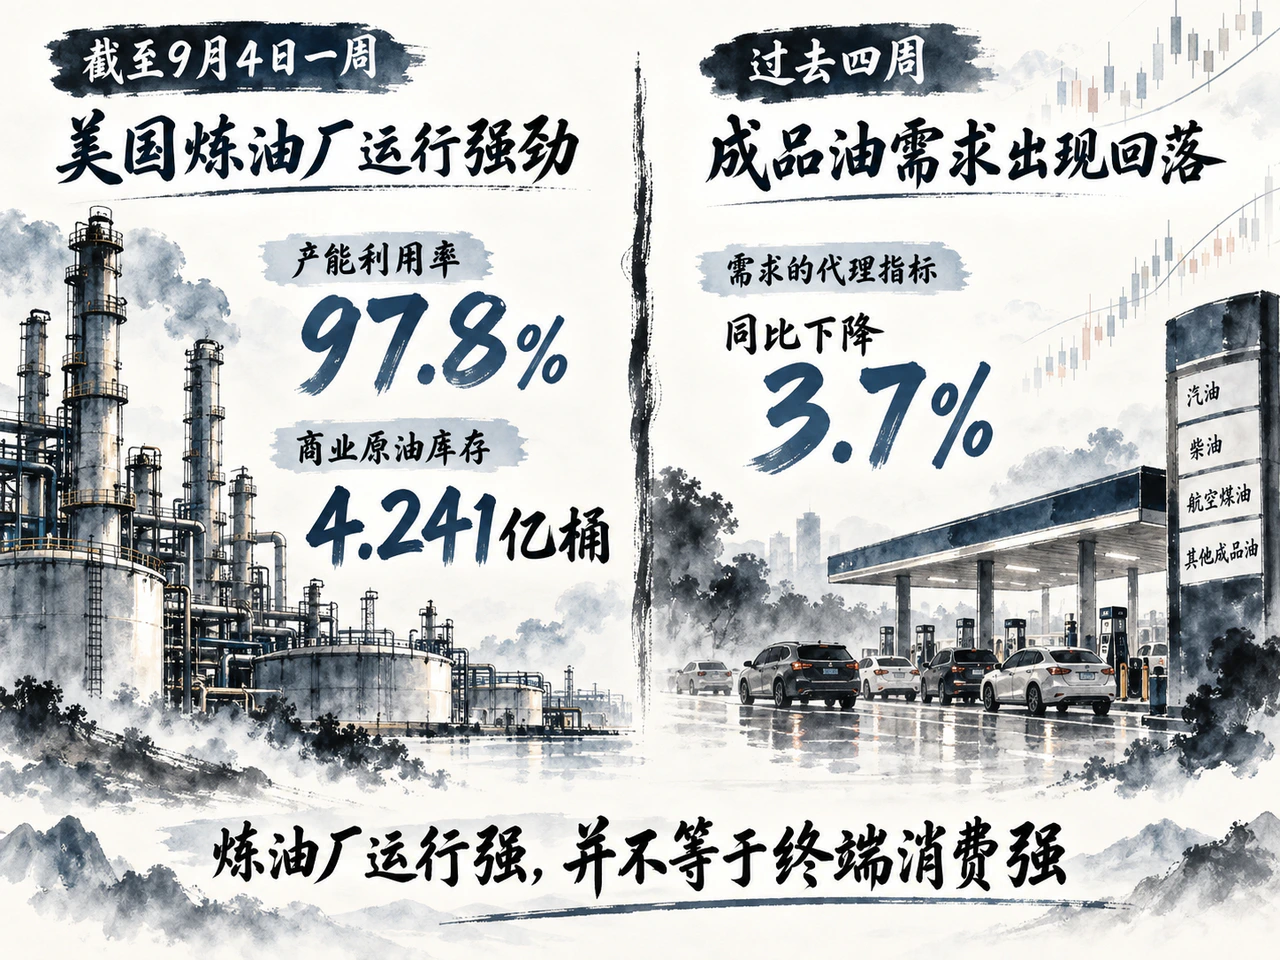
美国周度数据呈现出炼油活动较强、需求偏弱的组合。EIA在9月10日发布的报告显示,截至9月4日一周,商业原油库存减少约40万桶至4.241亿桶,与五年同期平均水平相当;炼厂加工量升至1760万桶/日,产能利用率达到97.8%。同期,汽油库存增加130万桶,馏分油库存增加210万桶,全部商业石油库存合计增加630万桶。
成品油库存仍不宽裕,汽油和馏分油分别低于五年同期平均水平5%和13%。但过去四周的石油产品供应量——通常用作需求的代理指标——同比下降3.7%,汽油、馏分油和航煤均有下降。原油小幅去库,伴随成品油补库和需求偏弱,尚不足以说明供需正在全面收紧。
需求预期也在下修。OPEC同日将2026年全球石油需求增量预测下调至38万桶/日,已是连续第五次下修;路透指出,IEA的判断更弱,预计全年需求下降。美元指数当天按供应商日收盘口径上涨0.32%,进一步增加了非美元买家的采购压力。原油仍大幅上涨,说明供应与交付风险暂时占据主导,但需求约束并未消失。
接下来,霍尔木兹实际通行量能否恢复、延布装船与曼德海峡通行能否保持,将决定交付压力是否缓和;现货升水和近月升水的变化,则能检验替代油源争购是否降温。与此同时,还需结合美国成品油库存与需求指标,判断价格压力减轻究竟来自供应恢复,还是消费进一步收缩。百元油价的持续性,最终仍要由实际交付与消费共同验证。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…