
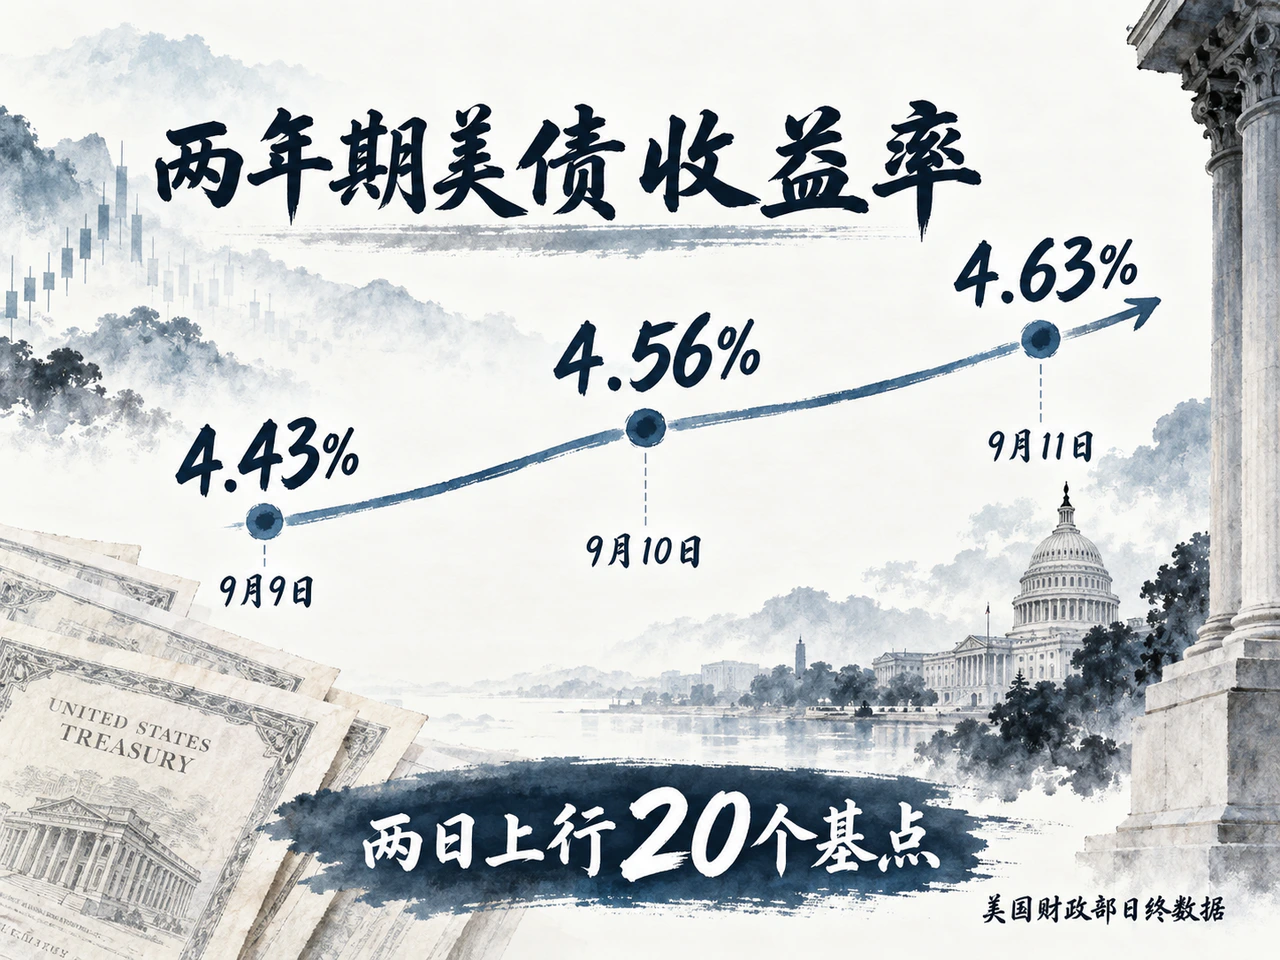
美国8月通胀数据公布后,9月加息预期迅速升温。市场定价所反映的加息25个基点的概率,从9月9日晚约61%,升至PPI公布后的约七成,再升至CPI公布后的约85%—90%。按美国财政部日终收益率数据,两年期美债收益率从9月9日的4.43%升至9月11日的4.63%,两个交易日累计上行20个基点。
能源涨价和核心CPI高于预期,削弱了美联储继续观望的理由。不过,核心CPI同比仍在下降,近三个月年化涨幅约为2%,PPI的两种主要核心口径环比也有所放缓。通胀降温遇阻,涨价却尚未普遍扩大。
核心CPI比预期高出约0.1个百分点,已足以推动临近议息会议的市场预期转向加息。两年期美债的调整还反映了另一层担忧:联储可能不止加息一次,降息也可能更晚。机构对9月行动的判断逐渐接近,对此后的利率走势仍有明显分歧。
一、数据拆解:通胀居高不下,但仍处于可控区间
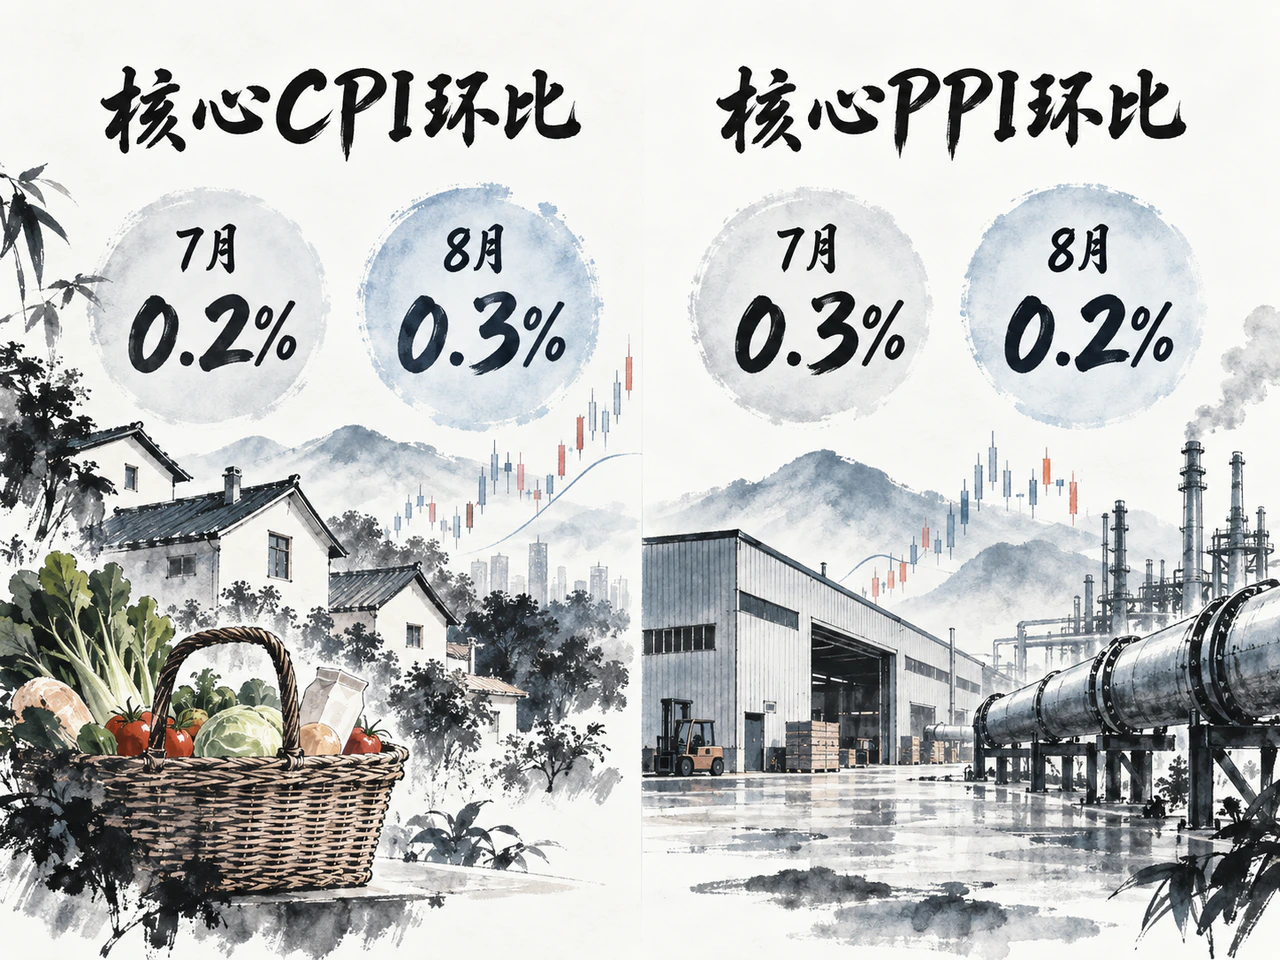
核心CPI短期反弹,涨价仍集中于部分项目
美国劳工统计局9月11日公布,8月消费者价格指数(CPI)环比上涨0.4%,高于7月的0.1%,但符合市场预期;同比上涨3.4%,与7月持平。剔除食品和能源后的核心CPI环比上涨0.3%,高于预期和前值的0.2%;同比则由2.5%降至2.4%。
| 指标 | 7月 | 8月 |
|---|---|---|
| 整体CPI环比,季调 | 0.1% | 0.4% |
| 整体CPI同比,未季调 | 3.4% | 3.4% |
| 核心CPI环比,季调 | 0.2% | 0.3% |
| 核心CPI同比,未季调 | 2.5% | 2.4% |
| 核心CPI近三个月复利年化,约数 | 1.6% | 2.0% |
| 核心CPI近六个月复利年化,约数 | 2.4% | 2.6% |
8月的反弹使通胀降温受阻,但近几个月的平均涨幅仍较温和。核心CPI近三个月的年化涨幅由7月的1.6%回升至2%,近六个月则由2.4%升至2.6%,回升幅度均不大。
能源涨价推高了整体CPI。8月汽油价格环比上涨3.9%,贡献超过整体月度涨幅的三分之一;能源总体上涨2.1%,同比涨幅达到16.3%。与此同时,电价下降0.2%,管道天然气服务价格下降1.1%。食品价格仅上涨0.1%,其中居家食品持平,外出就餐上涨0.3%。压力主要集中在燃油,并未同步扩散至所有生活必需品。
核心服务中,住宿和通信涨价较为突出。住房项环比由0.1%加快至0.3%,其中租金和衡量自有住房居住服务价格的业主等价租金均上涨0.2%,外出住宿则在7月下跌2.8%后反弹2.4%。住宅租金涨幅较温和,住宿价格反弹推高了住房项的整体涨幅。
通信价格上涨2.3%,其中无线通信服务上涨5.9%。彭博估计,无线通信拉高核心CPI环比约0.1个百分点,与当月核心CPI超出预期的幅度相近。
其他分项有涨有跌:航空票价上涨2.7%,教育上涨0.8%,二手车和新车分别上涨0.4%和0.3%;医疗服务下降0.2%,机动车保险下降0.8%,服装持平。剔除食品和能源的商品价格总体仅上涨0.1%,同比上涨0.7%。8月涨价主要集中在部分商品和服务,尚未普遍扩大。
能源和运输推高PPI,核心涨幅放缓
9月10日公布的8月最终需求生产者价格指数(PPI)环比上涨0.4%,符合预期;7月环比由初值持平修订为上涨0.1%。同比涨幅由修订后的7月4.8%升至5.4%。剔除食品和能源后,环比涨幅从0.3%降至0.2%;进一步剔除贸易服务后,则从0.4%降至0.3%。
| 指标,环比均为季调 | 7月 | 8月 |
|---|---|---|
| 最终需求PPI | 0.1% | 0.4% |
| 剔除食品、能源的最终需求PPI | 0.3% | 0.2% |
| 进一步剔除贸易服务的PPI | 0.4% | 0.3% |
| 最终需求商品 | −0.4% | 1.1% |
| 其中:食品、能源以外商品 | 0.2% | 0.4% |
| 最终需求服务 | 0.2% | 0.1% |
| 其中:运输与仓储 | −1.1% | 2.3% |
进一步剔除贸易服务后的PPI同比上涨4.7%,与7月持平。两种核心口径环比均放缓,与整体PPI反弹形成对照,新增压力主要来自能源和部分商品。
能源与物流价格同步上涨。最终需求商品上涨1.1%,超过四分之三的涨幅来自能源;柴油上涨24.1%,单项贡献超过商品涨幅的三分之一。运输和仓储价格上涨2.3%,货运卡车运输上涨2.0%。更上游的加工中间品价格环比上涨1.8%、同比上涨11.5%,其中加工能源上涨7.3%,剔除食品和能源的加工材料也上涨0.5%。燃油涨价已经沿生产、运输环节形成成本压力。
这些成本能否转嫁给下游,取决于需求和企业定价能力。8月贸易服务PPI下降0.2%,其中燃料和润滑油零售利润率下降11.3%。采购成本上涨时,零售商的利润受到挤压,说明部分压力仍由企业吸收。消化库存、调整采购,也可能缓冲上游涨价。
PPI衡量国内生产者的销售价格,最终需求涵盖消费、投资、政府购买和出口,与CPI的范围和权重不同。航空、医疗和金融服务等PPI分项还被用于估算个人消费支出(PCE)价格指数,与联储的通胀判断直接相关。
PCE仍高于目标,就业继续增长
美联储的2%通胀目标以PCE价格指数衡量。7月整体PCE同比上涨3.7%,核心同比上涨3.3%,环比均为0.2%。PCE与CPI在消费权重、医疗等支出覆盖和计算方法上存在差异。核心CPI同比已降至2.4%,最新核心PCE却仍在3%以上,这是支持加息的重要依据。
8月非农就业增加16.2万人,失业率为4.1%,6—7月新增就业合计上修5.5万人。新增岗位较为集中,餐饮酒吧与地方政府教育合计贡献约62%,时薪同比上涨3.1%。就业继续增长,使联储有余地通过加息抑制通胀;岗位增长集中、工资涨幅温和,则显示劳动力市场尚未全面过热。
二、市场解读:9月加息预期更趋一致,后续路径分化
同样预测9月加息,机构对必要性的判断不同
PPI公布后,机构的关注点已从整体涨幅转向能源传导和PCE估算。路透当时转述资本经济的判断,认为通胀压力支持年内加息,但9月是否行动仍取决于次日核心CPI。核心CPI随后高于预期,促使更多机构把9月加息25个基点纳入基准预测。
机构上调加息预测的理由各有侧重。据媒体对9月11日研报的转述,高盛仅将8月核心PCE环比预测小幅上调至0.26%,对通胀的基本判断变化不大。它转而预测9月加息,更多是因为市场已普遍预期联储会行动,维持利率不变可能引发市场波动。摩根大通则认为,年内核心PCE同比持续高于3%,距2%目标仍有明显差距,需要进一步加息。
| 机构 | 对9月及后续路径的预测 |
|---|---|
| 高盛 | 9月加息25个基点;后续加息存在可能,但非基准情景 |
| 摩根大通 | 9月、12月各加息25个基点,10月留出观察时间 |
| 花旗 | 9月加息25个基点后维持至2027年6月,再于2027年底前降息三次 |
| 道明证券 | 9月、10月及2027年1月各加息25个基点 |
| 三菱日联 | 9月加息、10月暂停;主观估计12月再加息概率为55%—60% |
| 丰业银行 | 预计9月加息25个基点,但认为基础降温仍在延续,加息可能构成政策错误 |
| Principal信安资管 | 预计9月加息,12月更可能是下一次行动时点,未确定最终次数 |
据媒体转述,花旗预计明年中重返降息,道明证券则预计加息延续至明年1月。三菱日联和丰业银行在公开报告中预计9月加息,同时对其效果持保留意见。分歧不仅在于此后加息几次,也在于小幅加息能否有效应对能源等供给冲击。
通胀小幅超预期,加息可能性明显上升
在通胀数据公布之前,联储内部已有加息主张。7月FOMC以9比3维持利率,三位反对者均主张加息25个基点。8月28日,沃什强调,需要确信基础通胀正以足够快的速度向2%回落。此后就业相对稳健、能源价格反弹,使联储更担心拖延行动会让通胀持续偏高。
核心CPI环比约为0.29%,高于预期的0.2%,削弱了继续观望的依据。此前市场已略微倾向9月加息,这份数据又增加了委员会形成加息共识的可能性。接近议息时,一次幅度不大的数据意外,也足以明显改变市场对会议结果的判断。
此前偏鹰的表态也提高了市场对加息的期待。通胀数据偏强后,如果联储仍维持利率不变,投资者可能认为其能够容忍更高的通胀,进而下调对后续加息的预期。高盛和丰业银行因此认为,即使通胀趋势变化有限,联储仍可能选择兑现此前释放的紧缩信号。
两年期收益率还取决于加息次数和降息时间
两年期收益率反映了市场对未来两年利率的判断。按美国财政部同一日终口径,9月10日PPI发布当天,两年期收益率上升13个基点;9月11日CPI发布当天,再上升7个基点,前一个交易日贡献了大部分涨幅。
| 美国交易日 | 2年期 | 5年期 | 10年期 | 30年期 |
|---|---|---|---|---|
| 9月9日 | 4.43% | 4.61% | 4.83% | 5.28% |
| 9月10日 | 4.56% | 4.75% | 4.95% | 5.37% |
| 9月11日 | 4.63% | 4.78% | 4.96% | 5.35% |
| 两日累计变动 | +20基点 | +17基点 | +13基点 | +7基点 |
这组数据为财政部以约美东15:30指示性买价构建的固定期限平价收益率。CPI公布当天,十年期仅上升1个基点,三十年期反而下降2个基点;十年期减两年期的利差由数据前的40个基点收窄至33个基点。短端调整更大、曲线趋平,呈现出近期政策利率预期上移的特征。
若9月会议只有“维持不变”和“加息25个基点”两种结果,加息概率从61%升至90%,按概率加权的预期加息幅度便从15.25个基点升至22.5个基点,增加7.25个基点。两年期收益率反映的则是更长一段时间的利率预期,不能只用9月这一次会议解释。
两年期收益率大体反映未来两年短期利率的预期平均值,并包含期限和流动性等溢价。市场若预期联储再次加息,或更晚开始降息,这一平均值就会上升。例如,假设未来24个月中有18个月的政策利率比原先预期高25个基点,两年平均利率便提高约18.75个基点。高利率维持多久,对两年期美债的影响同样显著。
机构对后续加息和降息时间的分歧,因而会持续影响两年期美债。本轮日终涨幅还包含油价、其他央行政策、持仓和流动性变化的影响,无法仅凭这组价格区分各项因素的贡献。
如果市场已充分预期加息25个基点,议息日的焦点将转向声明、经济预测和记者会对后续行动的指引。一次符合预期的加息,未必继续推高两年期收益率;如果联储暗示加息更多、降息更晚,收益率仍可能上行。
三、总结:市场重估政策门槛与利率路径,油价冲击、中期选举、PCE修订等多重扰动因素共存
8月PPI和CPI公布后,9月加息25个基点已成为市场和多家机构的主要预期,对应目标区间由3.50%—3.75%升至3.75%—4.00%。后续是否继续加息、高利率维持多久,仍取决于能源价格、基础通胀的变化,以及更高的借贷成本对就业和消费的影响。
高油价持续越久,企业越难通过压缩利润吸收成本上涨,越可能提高其他商品和服务的售价,也更容易使居民预期物价继续上涨。若油价回落,燃油和物流成本压力则有望缓解。同时,能源账单增加会减少家庭用于其他消费的资金、侵蚀企业利润,拖累需求。
加息主要通过压低需求,限制企业向消费者转嫁成本。浮息借款人、新借款人和需要借新还旧的企业,会陆续承担更高的利息,可能因此减少消费、投资和招聘;持有低息固定利率债务的借款人则受影响较慢。因此,即使加息符合市场预期,更高的借贷成本仍会逐步影响支出。油价已在挤压消费和利润,联储还需权衡进一步收紧对经济的拖累。
中期选举临近,降低生活成本和减轻借贷负担可能成为更突出的政策诉求。选举结果还将影响税收、财政支出、关税及能源政策:减税或扩大支出可能刺激需求、增加政府借款,关税调整可能改变进口成本,能源政策则影响供给。这些政策能否实施、何时生效,将影响通胀前景和联储后续决策。
9月30日发布的8月PCE及年度账户更新,将为后续议息提供新的通胀依据。据路透转述,摩根士丹利估计,方法变化可能使截至7月的核心PCE同比由3.3%降至约3.1%,六个月年化由3.5%降至约3.2%,近三个月年化则仍约为3.0%—3.1%。按这一估计,历史通胀水平将有所降低,近期涨价速度仍偏高。
美国经济分析局(BEA)预告的调整涉及投资组合管理、家庭法律服务和软件。投资组合管理服务将依据行业就业变化估算实际服务量;家庭法律服务将停用质量不达标的CPI数据,改用相关PPI指标;软件价格将增加游戏、托管及相关IT服务指标。这些计算方法和数据来源的调整,将改变部分消费支出的价格估算。
对8月核心PCE,丰业银行预计环比约为0.2%,高盛预计为0.26%。9月15—16日议息时,联储尚看不到完整修订结果。月底正式数据发布后,市场将据此重新评估继续加息的可能性。
修订也可能提高实际消费增长的估计。在名义支出不变的情况下,扣除的涨价因素越少,计算出的实际消费增长就越高。这样一来,数据可能同时显示通胀压力较轻、需求增长较强,对加息的影响并非只有一个方向。
如果通信和住宿的涨价未再持续、能源成本回落,修订后的核心PCE涨幅也继续放缓,追加加息的理由将减弱;如果更多商品和服务开始涨价,企业持续转嫁能源成本,而消费和就业仍然稳健,联储则更可能继续加息。两年期美债接下来的走势,将更多取决于加息次数和降息时间的变化。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…