
9月7日至13日,接连公布的美国生产者价格和消费者价格数据,推动市场向9月加息的方向重新定价。能源涨价之外,部分核心商品和服务价格也出现回升,美联储继续观望的理由受到挑战。不过,核心通胀同比仍在下降,居民中长期通胀预期也未普遍上行。追加紧缩的可能性上升,是否需要连续加息,仍取决于本轮价格回升能够持续多久、扩散多广。
目前,联邦基金利率目标区间为3.50%至3.75%。7月29日,美联储以9票赞成、3票反对维持利率不变,三名反对者均主张加息25个基点。临近9月15日至16日议息会议,本周数据将检验这一分歧是否正在收窄:此前支持等待的委员,是否已认为有必要进一步收紧政策。
数据接连走强,加息押注升温
本周初,经济学家的多数判断仍是维持利率。路透社9月9日公布的调查显示,9月4日至9日受访的93名经济学家中,65人预计9月不动,52人预计全年不变。不过,预计9月不动的比例已从8月约九成降至约七成,预计全年不动的比例则从此前约八成降至约56%。
这份调查中的分歧,主要在于美联储继续等待的条件。道明证券经济学家认为,只要数据符合预期,美联储仍可观望,但通胀意外上行可能促使其较快启动加息;桑坦德银行首席美国经济学家则认为,除非通胀显著低于预期,否则9月加息更有可能。
随后两份通胀报告使天平进一步向加息倾斜。据路透社报道,9月10日公布的8月PPI同比上涨5.4%,运输仓储、医院服务和机票等项目走强,其中部分分项会进入美联储更关注的PCE价格指数计算。9月11日CPI公布后,Nationwide首席经济学家Kathy Bostjancic转向预计9月加息25个基点,担忧能源涨价向其他商品、服务和通胀预期扩散。
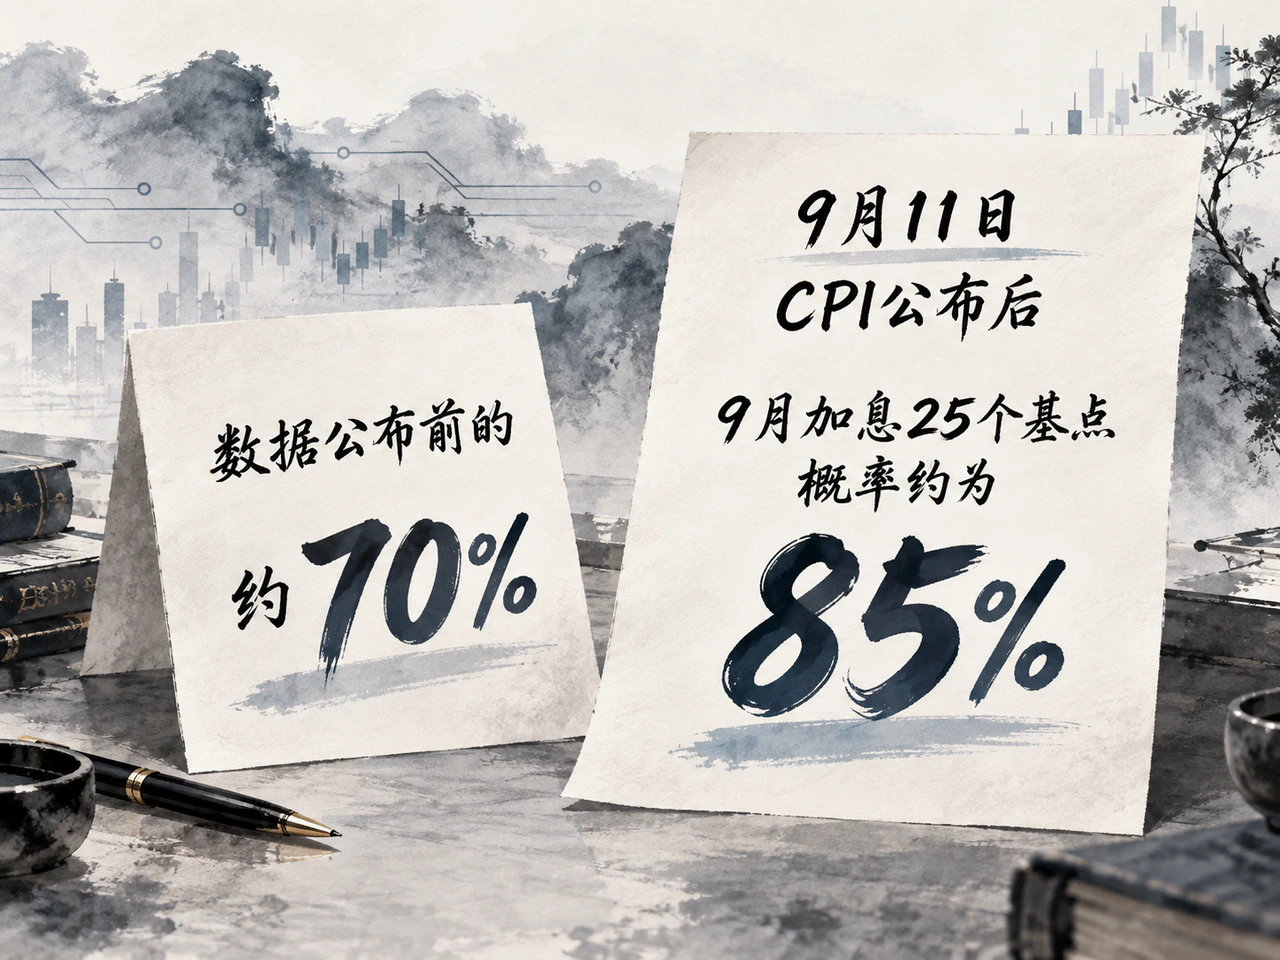
市场定价也随之变化。路透社9月11日在CPI公布后报道,联邦基金期货隐含的9月加息25个基点概率约为85%,高于数据公布前的约70%。周内数据强化了加息预期,也提高了市场对9月会议的关注。
月度通胀回升,持续性仍有分歧
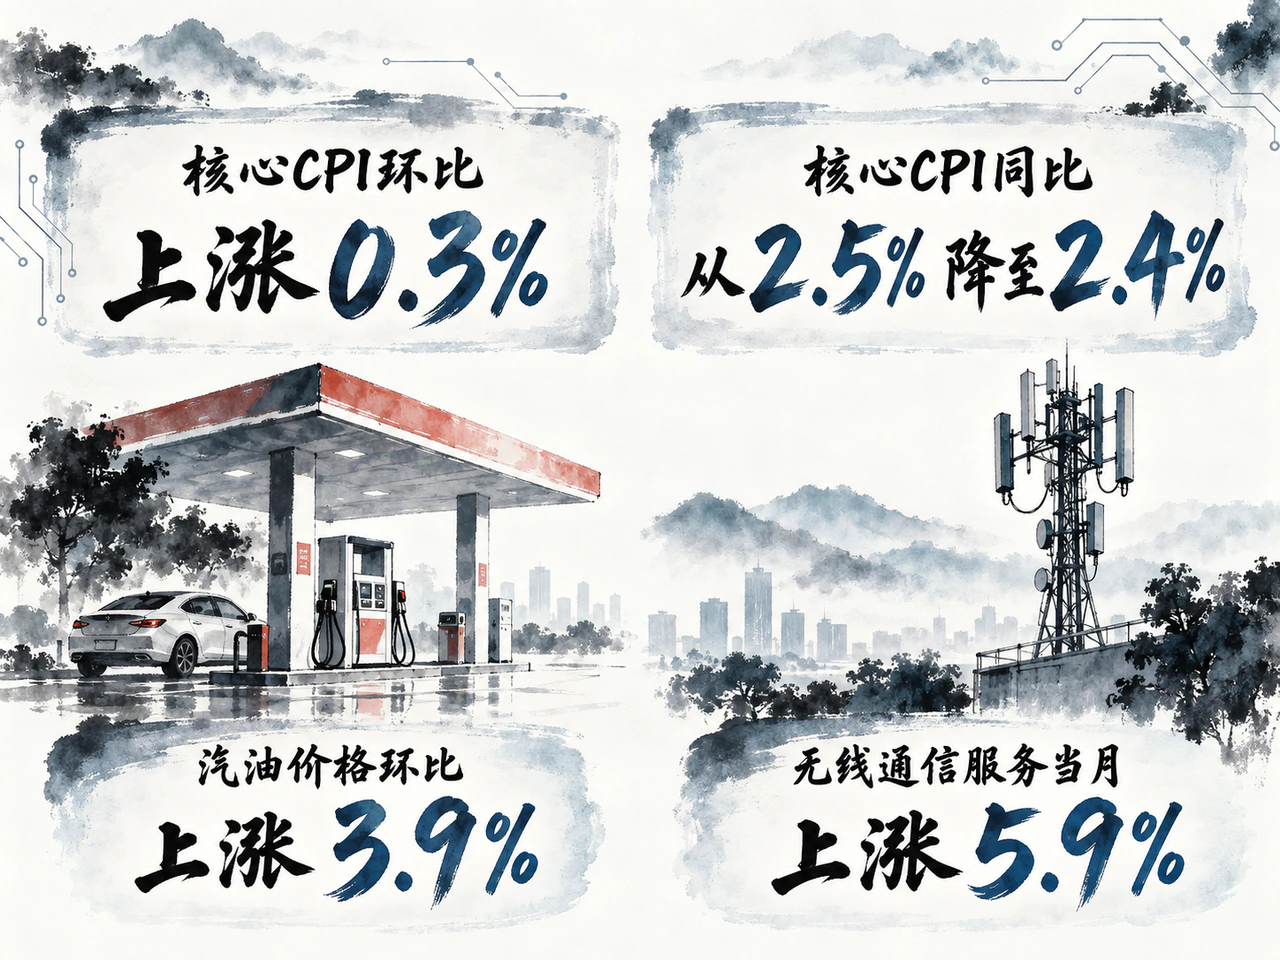
美国劳工统计局9月11日公布,8月CPI季调后环比上涨0.4%,高于7月的0.1%;同比上涨3.4%,与7月持平。汽油价格环比上涨3.9%,贡献了总指数月度涨幅的三分之一以上,能源价格整体上涨2.1%。能源反弹是当月居民生活成本上升最直接的推动力。
压力也出现在核心项目。剔除食品和能源后,核心CPI环比上涨0.3%,高于7月及路透社所引经济学家预期的0.2%。住房价格涨幅从0.1%升至0.3%,通信、机票、教育及二手车价格也有所上涨。这使美联储更难将整体通胀反弹完全归因于能源波动。
但月度回升尚未改变核心通胀同比下降的趋势。8月核心CPI同比从2.5%降至2.4%,医疗保健和机动车保险价格环比下降。路透社同时指出,无线通信服务当月上涨5.9%,对核心读数形成较大推动。少数项目的显著涨价,与广泛、持续的价格上行,对政策的含义并不相同。此次月度回升值得警惕,其持续性仍需结合后续数据判断。
美联储的2%目标对应PCE通胀,不能直接用核心CPI的2.4%衡量与政策目标的距离。CPI与PPI的相关分项共同影响PCE估算,也使本周两份报告的组合比任何一项单独读数更值得关注。政策难点在于,既要识别能源冲击的扩散,也要判断核心项目的回升是否足以扭转此前的放缓趋势。
预期尚稳,紧缩仍需权衡就业与需求
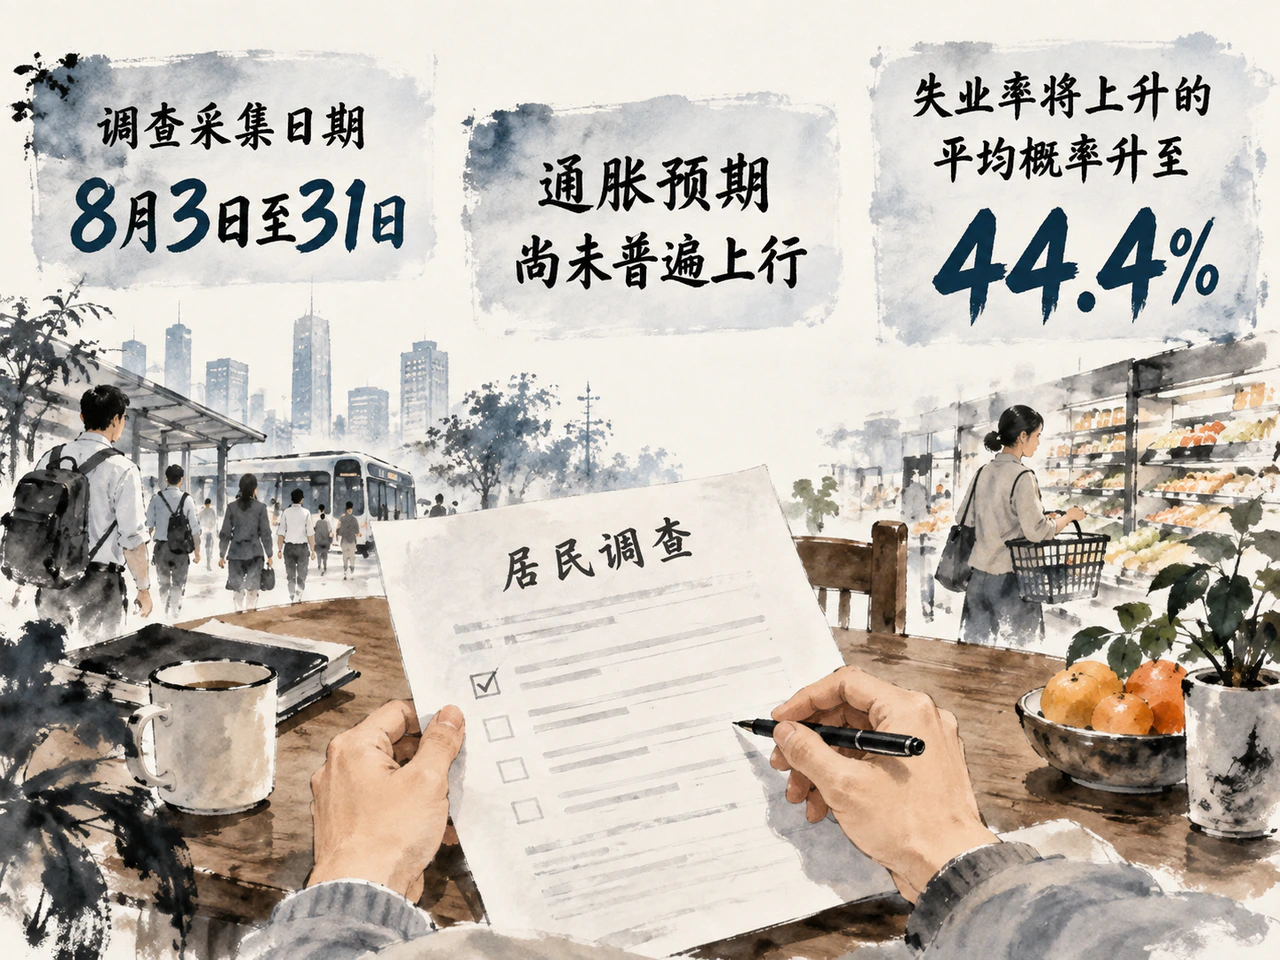
纽约联储9月8日发布的8月消费者预期调查,显示通胀预期尚未普遍上行。居民一年和五年期通胀预期中位数分别维持在3.6%和3.0%,三年期下降0.1个百分点至3.2%。汽油价格预期明显走高,但各期限总体通胀预期并未同步上升。这份调查采集于8月3日至31日,尚不能反映9月能源波动对居民预期的影响。
居民对就业前景的看法则有所分化。受访者认为未来一年美国失业率将上升的平均概率升至44.4%,但认为自己会失业的概率有所下降。对整体就业环境的担忧增加,尚未同样体现在个人失业预期上,也不能据此判断实际就业已经转弱。
因此,9月15日至16日会议需要回答的,不仅是是否加息25个基点,更是当前利率的约束力是否足够,以及后续调整需要哪些条件。若能源涨价持续传导至其他商品和服务,追加紧缩的理由将更强;若核心价格回升主要集中于少数项目,而需求继续受到现有利率约束,连续加息就需要更充分的证据。
本周,加息已从分歧中的一种选择,变为市场定价中的主要情景。下一步政策预期如何变化,将取决于美联储是否认可这一判断,以及它如何解释通胀持续性、就业风险和后续行动的条件。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…