
2026年9月16日,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%—4.00%。当天公布的美国8月零售销售数据显著强于预期,叠加非燃料进口价格持续攀升,市场对短期货币政策转向宽松的预期进一步降温。美债收益率曲线显著平坦化,2年期美债收益率走高至4.74%;美元指数上涨0.69%至100.34。权益市场方面,美股主要股指走势分化,金融与运输板块受营运成本上升等因素拖累走低,半导体板块受潜在产能合作预期支撑逆势抗跌。大宗商品领域,沙特扩大转运供油缓和局部供应焦虑,原油期货重挫约3%,美元与实际利率上行亦令金价承压。整体而言,强劲的商品零售与持续承压的住房市场形成鲜明分化,反映出高利率对经济各部门的非对称约束正持续发酵。
8月零售超预期抬升增长预期,住宅承压折射内需分化
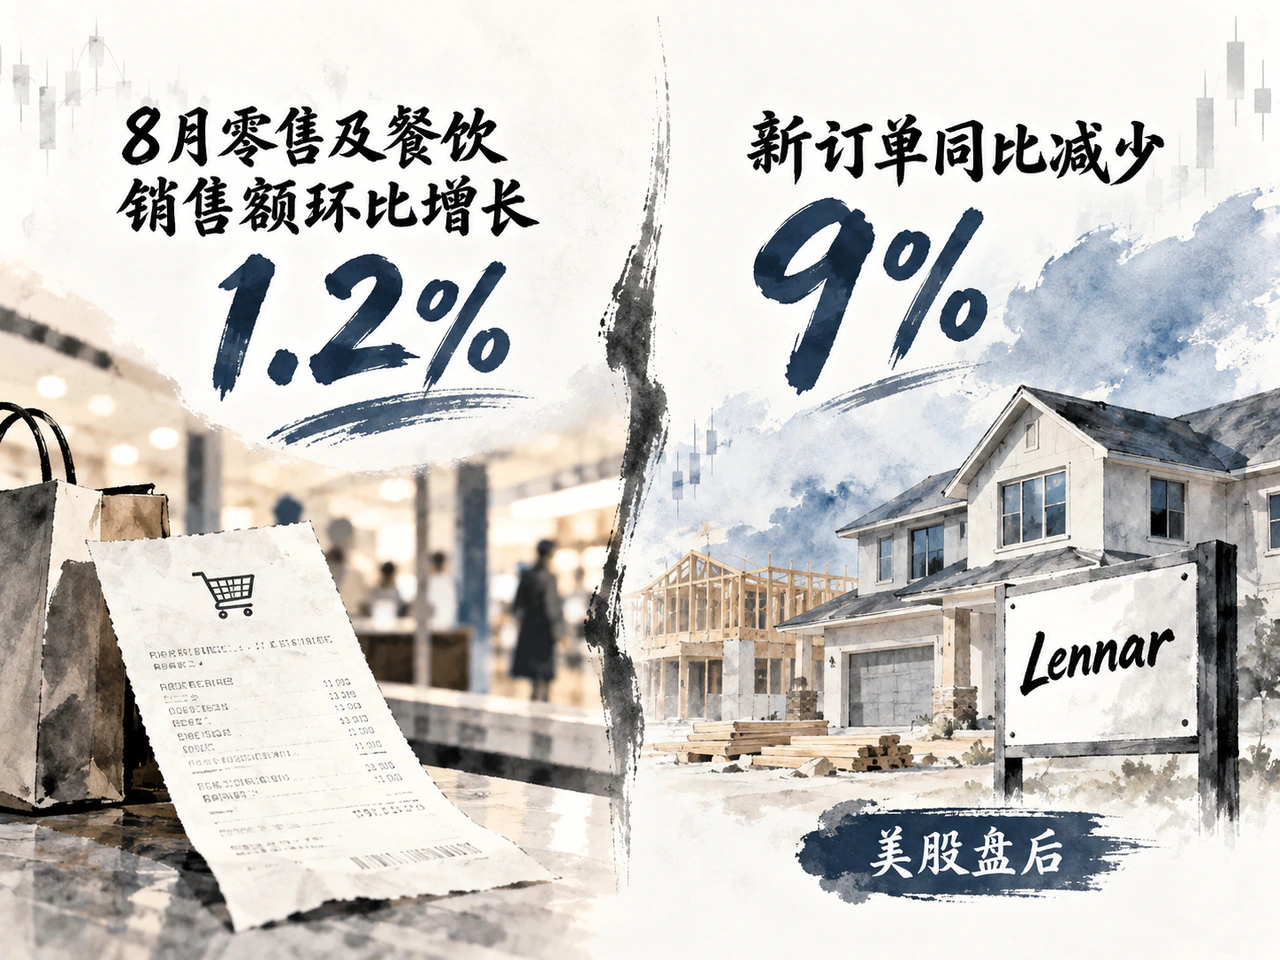
美国商务部当天公布的数据显示,8月零售及餐饮销售额环比增长1.2%,显著高于路透调查预期的0.8%;7月环比变动由-0.6%向上修正至-0.5%。剔除汽车、汽油、建材和餐饮的核心零售控制组环比增长1.4%,大幅超越0.4%的市场预期。从细分项看,非店铺零售环比增长2.6%,餐饮与酒吧收入增长1.2%,表明当期消费支出的反弹具有较广的覆盖面,并非单纯由燃油涨价拉动。
由于核心零售控制组与美国GDP中的商品消费测算高度相关,路透报道显示,高盛据此将美国第三季度GDP年化增长预测由2.5%上调0.5个百分点至3.0%,摩根大通亦由2.75%上调至3.5%。不过,零售销售以名义金额计价,物价上涨本身会对销售总额形成推升效应,宏观机构上调增长预期并不等同于居民实际购买力同步扩张。
美国劳工统计局公布的通胀数据同样印证了价格黏性。8月进口价格环比上涨0.7%,高于预期的0.4%,同比涨幅扩大至7.0%。尽管当月燃料进口价格微降0.1%,但非燃料进口价格环比上涨0.8%,其中资本品上涨0.9%、非汽车类消费品上涨0.5%。该统计口径不含关税,显示非能源品类的输入型成本压力仍在积聚。对于下游企业而言,消化成本将侵蚀经营利润,而向终端转嫁则会加剧商品通胀压力。
与商品消费形成鲜明对照的是,高利率对住房市场的抑制仍在加深。9月全美住宅建筑商协会(NAHB)房产市场指数由35降至32;采取降价促销措施的建筑商占比由35%升至38%,提供各类销售激励的比例由63%攀升至66%。偏高的按揭利率、严格的信贷条件以及高企的建造成本,正迫使地产企业牺牲利润率以维持去化。
美股盘后公布的住宅建筑巨头Lennar财报进一步反映了行业困境。截至8月31日的第三财季,公司新订单同比减少9%至20879套,交付量同比下滑3%至20840套;季度净利润约为2.84亿美元,较上年同期的5.91亿美元大幅缩水。受需求疲软影响,公司将全年交付指引从8.2万—8.3万套下调至8.0万—8.1万套。尽管其住宅销售毛利率较上季度有所改善,但仍低于上年同期水平。企业通过提升周转效率能够部分缓冲成本,但难以完全抵消购房负担能力对终端需求的实质约束。
机构对消费韧性的持续性分歧显著。加鼎集团(Desjardins)指出,可选消费的修复表明居民尚未普遍收缩开支;蒙特利尔银行(BMO)则警示,实际购买力下滑及低收入家庭债务压力上升,可能对后续消费形成滞后拖累。商品零售的短期韧性尚不能直接外推至整体宏观基本面。
美联储全票加息25基点,短端利率走高推平收益率曲线
在9月议息会议上,美联储货币政策委员会以12比0的投票结果,一致决定将联邦基金利率目标区间上调25个基点至3.75%—4.00%。会议声明指出,美国经济保持稳健扩张,国内支出表现出较强韧性,资本投资维持强劲,但通胀水平依然偏高。
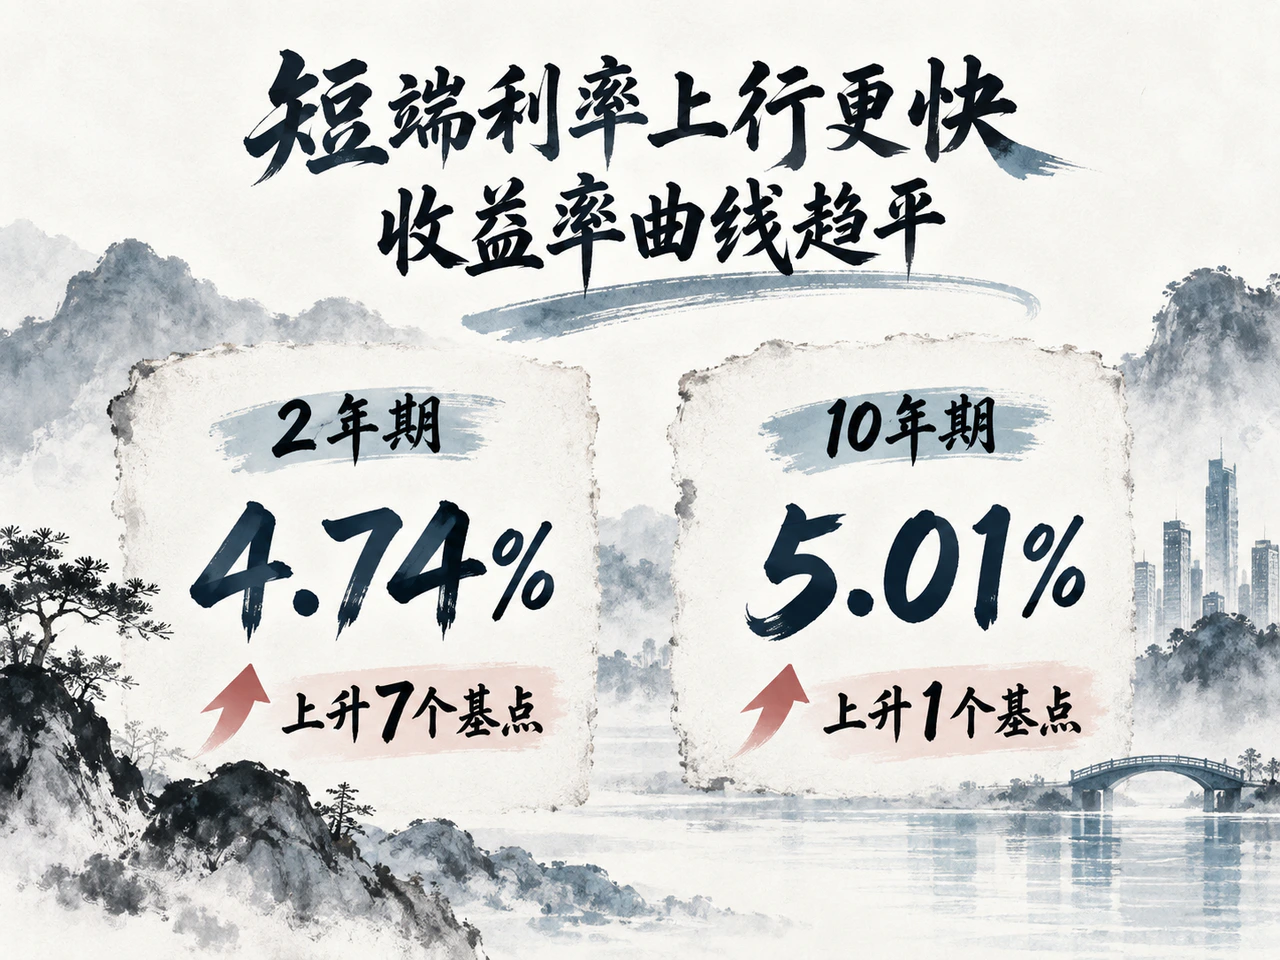
美国财政部同口径日曲线显示,全天利率变动主要集中在短端,长端名义收益率反应温和:
| 期限 | 收盘收益率 | 较前一交易日变动 |
|---|---|---|
| 2年期 | 4.74% | 上升7个基点 |
| 5年期 | 4.86% | 上升3个基点 |
| 10年期 | 5.01% | 上升1个基点 |
| 30年期 | 5.35% | 下降1个基点 |
受短端利率上行带动,10年期与2年期美债利差由33个基点收窄至27个基点,收益率曲线呈现平坦化态势。日内变动集中于短端,而10年期利率微升1个基点、30年期利率微跌1个基点,反映出长端利率对全天宏观数据与货币政策决议反应相对钝化。
实际利率呈现明显上行。财政部5年期实际收益率上行9个基点至2.51%,10年期实际收益率上行6个基点至2.68%。由10年期名义与实际收益率差额推算的盈亏平衡通胀率(包含流动性及风险溢价)从2.38%小幅回落至2.33%。实际收益率抬升表明,在长期名义利率波动有限的表象之下,实体经济面临的实际融资门槛正在实质性收紧。
在一级供给与信用端,吸收长久期的溢价要求上升。前一日美国财政部续发130亿美元20年期国债,中标收益率为5.420%,较发行前交易水平高出2个基点;包括投资基金在内的非一级交易商承接比例约为83%,明显低于近期约90%的均值。信用利差方面,9月15日ICE美银美国高收益债利差报276个基点,单日走阔5个基点。对于非金融企业而言,即便信用利差不大幅走阔,无风险基准利率的抬升也将直接推高新增发债及存量到期置换的利息负担。
美股主要股指走势分化,运输与金融板块走低而芯片股抗跌
美股主要股指全天呈现分化格局。标普500指数下跌0.45%,收于7551.81点;道琼斯工业平均指数重挫631.21点,跌幅1.21%,收于51461.90点;纳斯达克100指数微幅收涨0.025%,报28945.06点。罗素2000小盘股指数下跌0.40%,芝加哥期权交易所波动率指数(VIX)上升0.51点至17.71。美股在决议公布初期一度维持微幅涨势,但随后在新闻发布会重申通胀偏高、弱化降息预期的表态下震荡走弱。
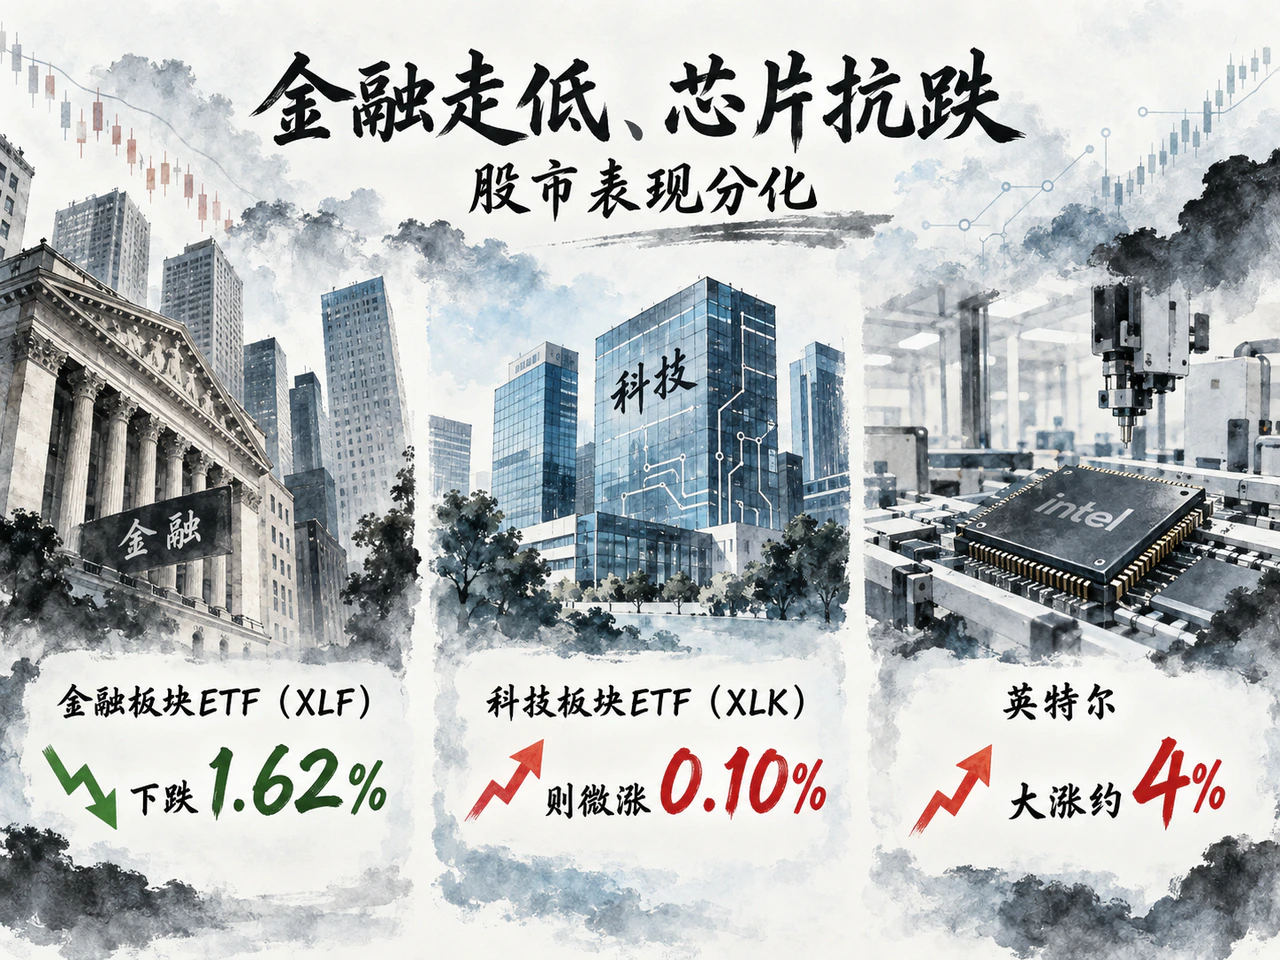
板块表现分化显著,金融板块ETF(XLF)下跌1.62%,能源板块ETF(XLE)受油价拖累下跌2.88%,科技板块ETF(XLK)则微涨0.10%。具体公司盈利预期与成本指引成为板块走势的核心推手:
金融龙头高盛集团股价下挫近4%。高盛首席执行官所罗门当天表示,第三季度股票交易业务表现相对坚挺,但固定收益、外汇及大宗商品业务(FICC)显现走弱迹象;受交易相关支出与技术研发投入增加影响,预计当季非薪酬费用将增加约5亿美元。晨星分析师指出,此前市场对投行及FICC环比下滑已有预期,高盛部分细分指引已好于悲观预期,股价调整更多体现了市场对银行营运支出上升与资本市场周期复苏节奏的重估。
交通物流板块大幅下挫,J.B. Hunt股价重挫约13%。公司管理层在前一日行业会议上预警,受司机相关额外支出约2500万美元及燃油不利成本至少1000万美元冲击,第三季度盈利预计环比下滑5%—10%。运输业的盈利预警反映出劳动力与运营成本对实体物流链条利润率的持续挤压。
半导体板块逆势受到行业合作消息提振。英特尔大涨约4%,英伟达上涨约0.8%,费城半导体ETF(SOXX)收涨约0.6%。据路透报道,韩国SK海力士正与英特尔就存储芯片在美国本土制造展开潜在合作谈判,方案包括租用英特尔俄亥俄州基地部分晶圆厂空间或设立合资实体,目前尚未最终达成协议。产能共享预期激发了芯片设备与代工链条的做多情绪,但超大市值科技股ETF(MAGS)全天微跌0.1%,显示科技股反弹并未演化为市场整体风险偏好的全面扩散。
沙特转运供油缓和局部断供风险,实际利率走高压制金价
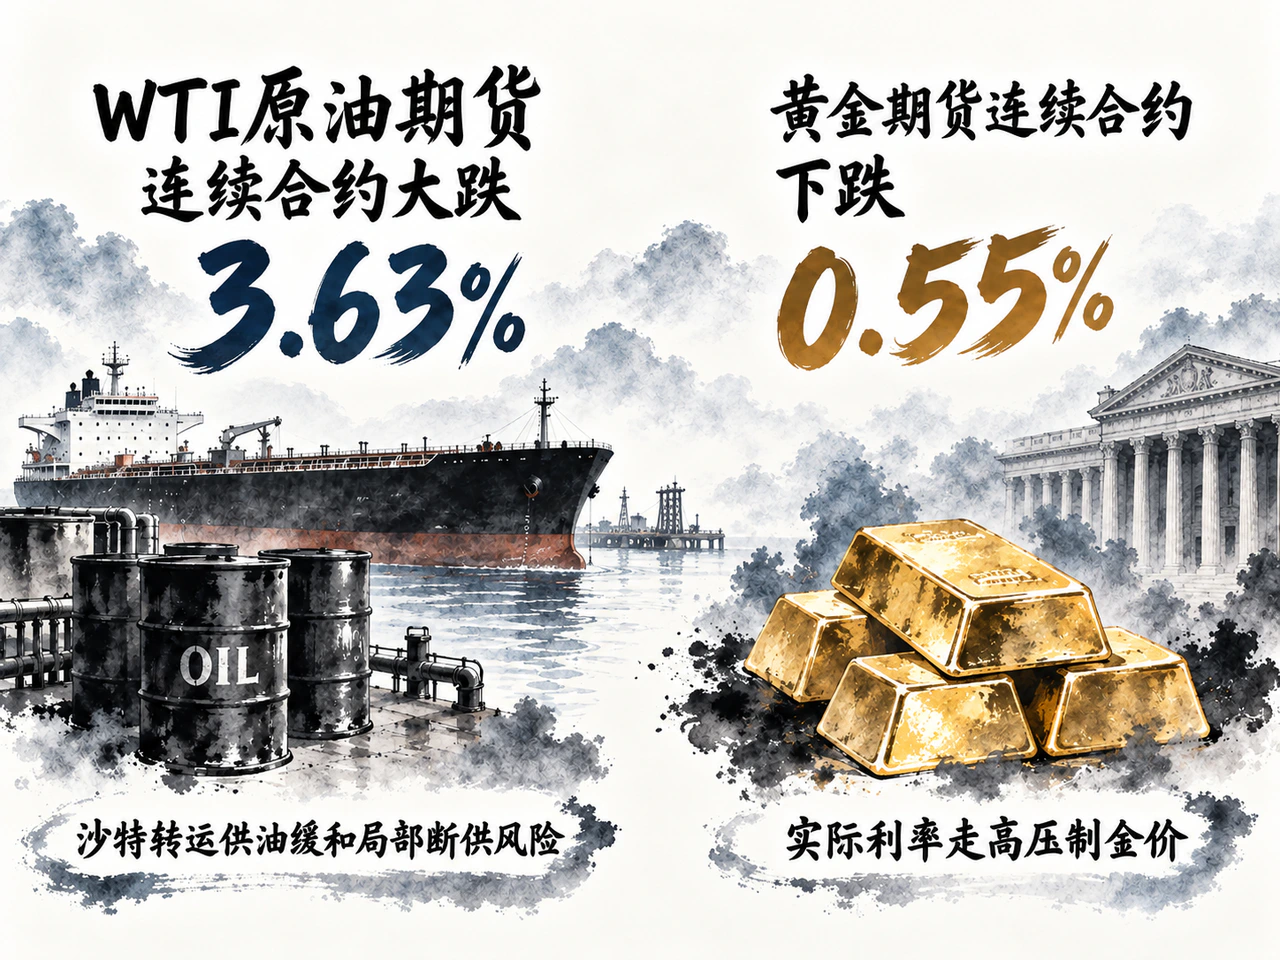
大宗商品市场中,原油与黄金双双承压回调。WTI原油期货连续合约大跌3.63%,收报101.99美元/桶;布伦特原油期货连续合约下跌2.91%,收报105.58美元/桶。
原油价格调整受到供应边际改善与库存变动的共同影响。路透引述知情人士消息称,沙特近期增加了经由阿曼苏哈尔港附近海域进行船对船(STS)转运、向亚洲炼厂供应原油的调度安排,在一定程度上缓解了市场对中东局部关键航道受阻的供应担忧。此外,美国能源信息署(EIA)截至9月11日当周的数据显示,美国商业原油库存减少约64万桶,降幅远不及市场预期的162万桶;汽油及馏分油库存则双双增加。
贵金属方面,黄金期货连续合约下跌0.55%,收报4308.90美元/盎司。金价主要承受来自金融流动性条件的挤压。美元指数日内上涨0.69%至100.34,加之美债实际收益率全面攀升,提高了持有无息资产的机会成本。现货黄金走势尤为剧烈,盘中一度涨逾1%,但在美联储决议公布及主席表态后快速跳水,至美东时间15时10分跌幅达1.2%,显示利率指引偏鹰带来的贴现率上升迅速压过了早盘的避险买盘。
美众议院推进涉俄能源制裁立法,欧加谋求深化经贸合作
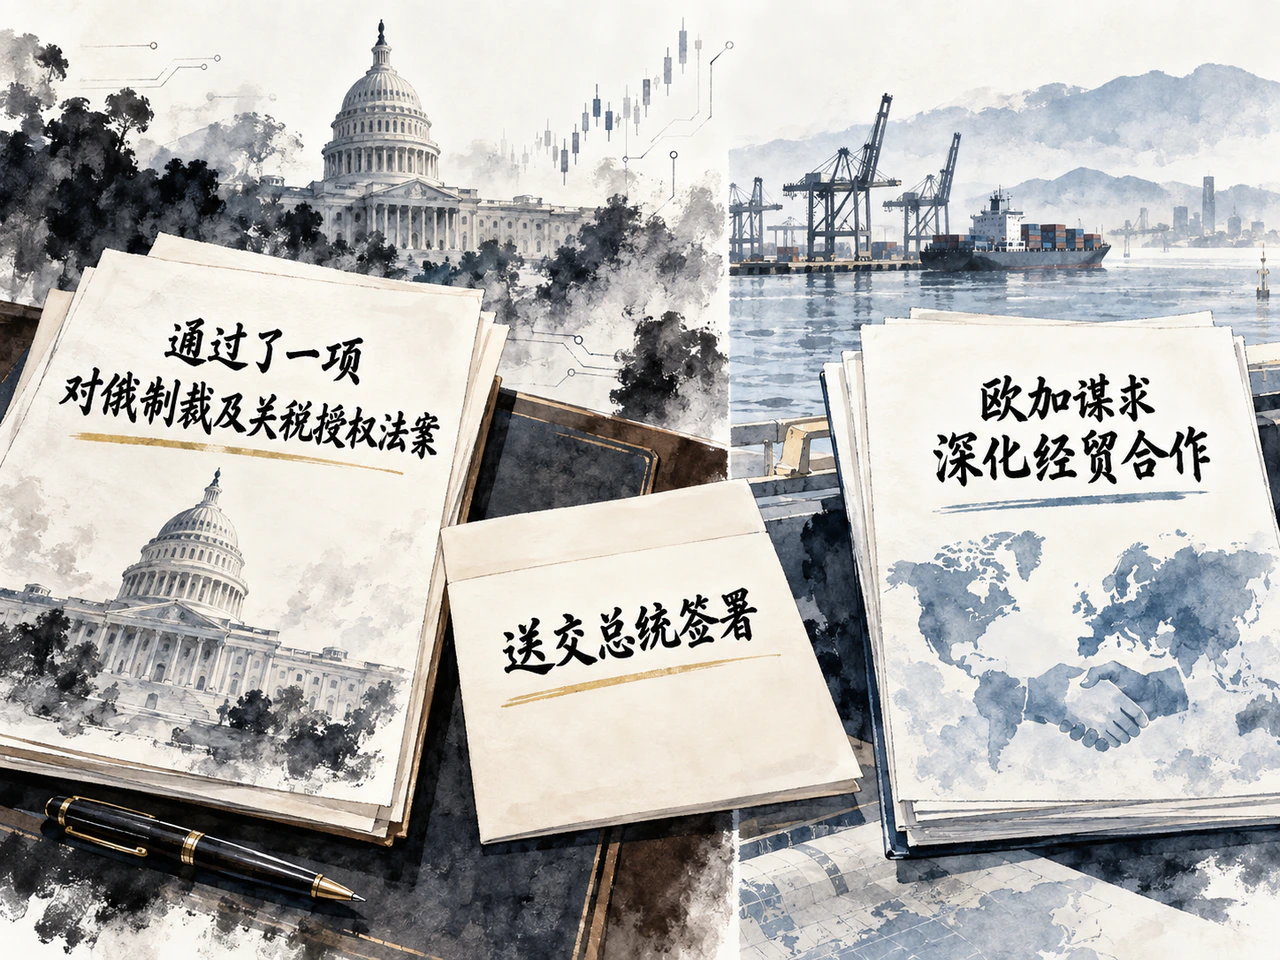
在地缘与贸易政策层面,新的立法与外交动向引发市场对全球能源和供应链格局的关注。据路透报道,美国众议院以262票对159票表决通过了一项对俄制裁及关税授权法案,并送交总统签署。该法案针对俄罗斯能源、防务行业以及协助规避制裁的“影子船队”,同时明确授权总统对采购俄罗斯石油和天然气的第三方国家加征高额关税。尽管立法程序迈出关键一步,但法案对全球贸易流向与通胀成本的实际影响,仍取决于总统签署后的实施细则、适用国别清单、具体执行税率以及潜在豁免机制。
跨大西洋经贸合作出现新方向。欧盟委员会主席冯德莱恩公开表示,拟为加拿大成为欧盟首个“准成员”敞开大门,双方合作领域涵盖高端制造、前沿科技、防务及关键能源供应链。目前欧盟现行条约框架内并无现成的“准成员”法律机制,实质性的市场准入与标准互认仍需各成员国深入审议并完成规则衔接,后续进展与规则落地仍待跟踪。
离岸人民币流动性安排扩容,亚洲高收益美元债面临再融资考验
在9月16日美联储公布利率决议前的亚洲日间交易时段,主要股指普遍收涨。恒生指数微涨0.20%至24713.78点,日经225指数上涨0.69%至63923.00点,韩国综合指数(KOSPI)上涨1.37%至6717.97点。韩联社统计显示,当天韩股上扬同时,海外投资者净卖出约1.68万亿韩元。
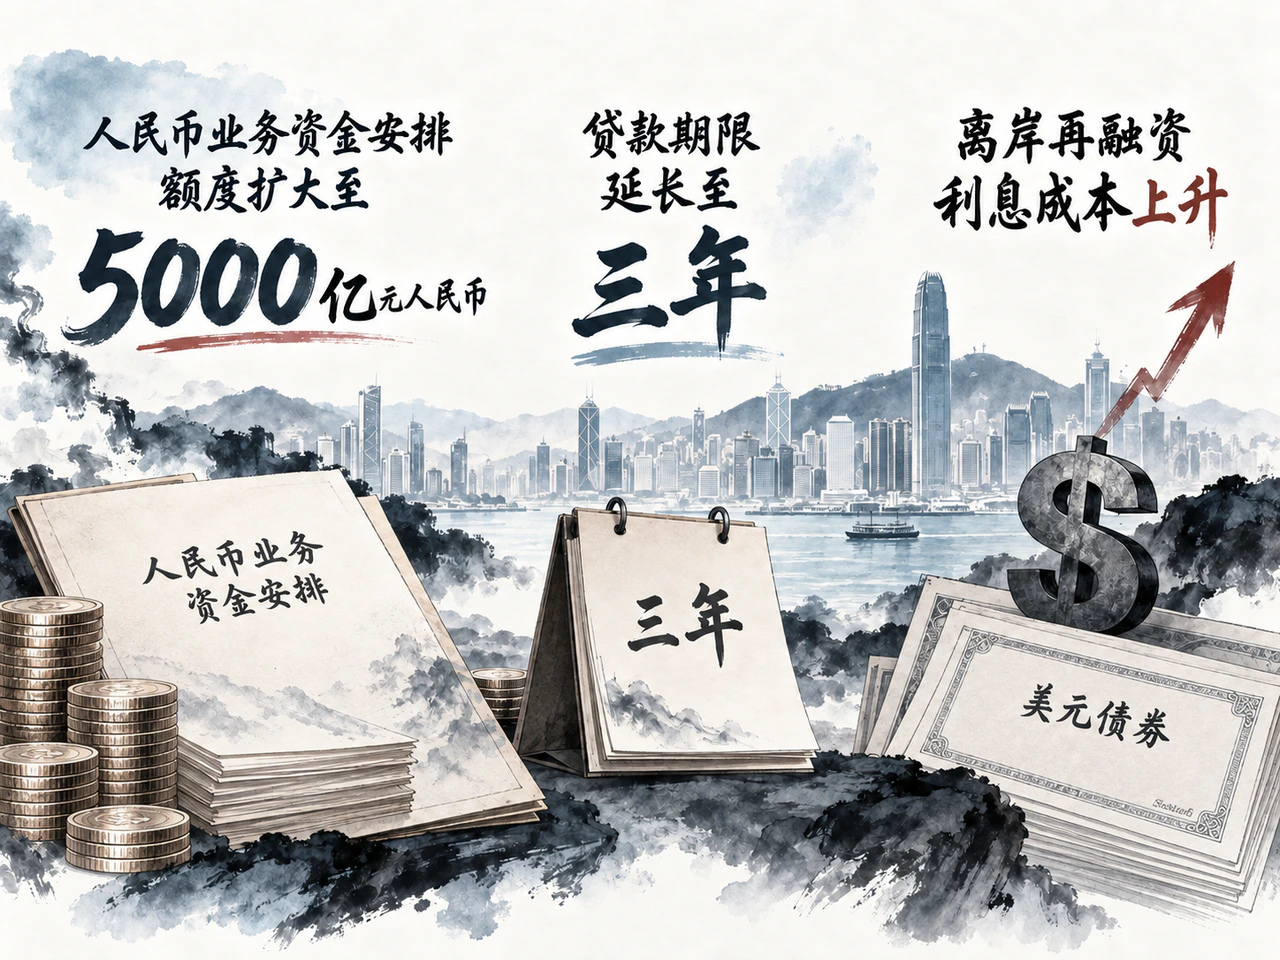
在离岸金融市场建设方面,香港金融管理局9月16日公布多项流动性举措,将人民币业务资金安排额度扩大至5000亿元人民币,贷款期限延长至三年;同时拟推出7天期离岸人民币流动资金投标机制,并将“南向通”托管债券纳入回购交易合资格抵押品范围。这一系列安排分别从长期负债匹配、短期流动性支持及高等级债券抵押功能三个维度强化离岸人民币资金池韧性,有助于提升离岸人民币市场应对外部流动性波动的抵御能力。
美元债市场方面,彭博行业研究9月15日报道显示,今年以来亚洲高收益美元债总回报率达到4.3%,表现优于美国同类资产(1.8%),相对便宜的本地货币融资渠道、相对克制的新增供给以及部分受压主体的重组进展提供了结构性支撑。然而,步入9月后,截至9月15日该指数已累计下跌0.4%。随着美债短端基准利率抬升,对于高度依赖境外美元负债、面临集中到期的亚洲发行人而言,离岸再融资利息成本上升依然构成实质性的信用约束。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…