
2026年9月14日,原油供应风险推升油价,美元走强,黄金与美股回落。标普500指数下跌0.48%,纳斯达克100指数下跌0.82%;10年期美债收益率盘中触及5%,收盘报4.97%,较前一交易日上升1个基点。能源涨价延续通胀压力,AI行业放缓开发的呼吁则引发硬件投资预期调整。高融资成本与盈利前景的不确定性共同压制风险偏好,但软件股反弹、超长期美债收益率回落,表明资金仍在区分不同资产的增长与风险。
美债曲线略趋平坦,高利率继续约束融资
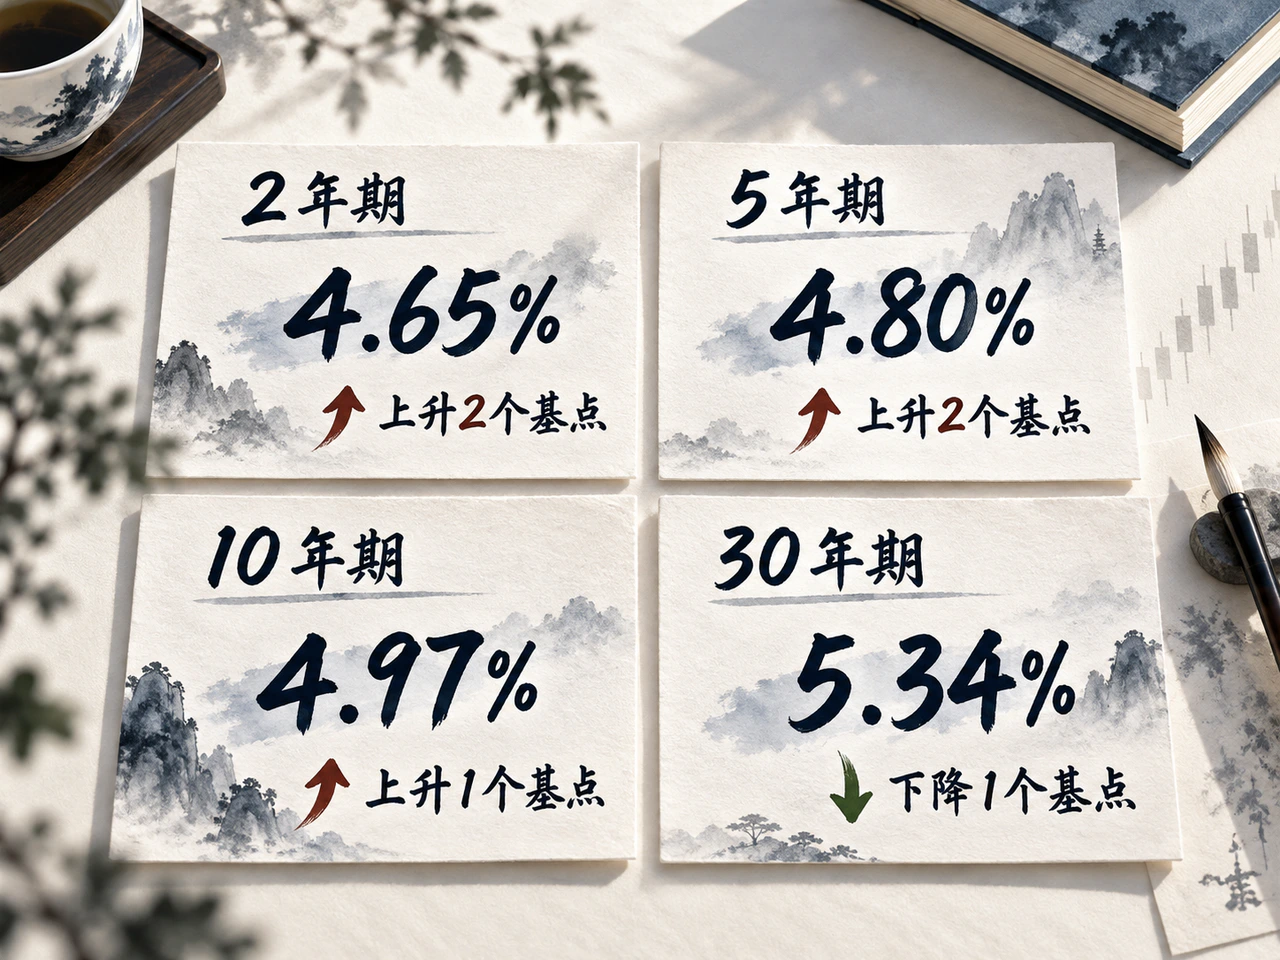
按美国财政部同口径日度曲线,9月14日各期限美债收益率较9月11日变化如下:
| 期限 | 收盘收益率 | 较前一交易日 |
|---|---|---|
| 2年期 | 4.65% | 上升2个基点 |
| 5年期 | 4.80% | 上升2个基点 |
| 10年期 | 4.97% | 上升1个基点 |
| 30年期 | 5.34% | 下降1个基点 |
10年与2年期利差由33个基点收窄至32个基点,30年与5年期利差由57个基点收窄至54个基点。10年期收益率盘中触及5%受到关注,但全日变动幅度有限,短中端小幅上行、超长端回落,收益率曲线略趋平坦。
加息预期仍支撑短端利率。路透社北京时间9月14日18时04分发布的报道显示,当时市场计入的本周加息25个基点概率约为76%,到年底累计加息幅度约为50个基点。预期政策利率越高,短中期债券收益率越难明显下行;长端走势则还取决于投资者如何判断进一步紧缩对增长和通胀的影响。
机构对此存在分歧。DoubleLine基金经理Bill Campbell认为,若美联储按兵不动,投资者可能要求更高的通胀补偿,令长期债券承压。贝莱德的Russell Brownback则担心,再度加息主要压迫住房等已偏弱的利率敏感部门,对其他增长来源作用有限。30年期收益率当天下降1个基点,尚不足以表明长期供给或通胀风险已消退。
信用市场仍呈现高基准利率与窄利差并存的格局。9月14日公布的ICE美银指数显示,9月11日美国投资级信用利差为80个基点,与前一日持平;高收益信用利差为265个基点,收窄5个基点。这组数据反映上周五的情况。路透社分析指出,大企业基本面和配置需求仍有支撑,但利差较窄,也意味着债券价格应对信用恶化的余地有限。
对美元债发行人而言,新增借款与到期再融资成本取决于基准利率和信用利差两部分,融资渠道通畅未必意味着成本下降。9月14日交易顾问信息披露,中国有色矿业发行了3亿美元、2031年到期的零息可转换债券。由于附带股权转换权,零息票面不能直接与普通美元债比较。判断发行人的再融资压力,仍需结合收入币种、现金流和近期到期债务。
原油供应受扰推高成本,美元走强压低金价
按同一供应商的期货连续报价日收盘口径,WTI原油报每桶102.18美元,较9月11日上涨2.13%;布伦特原油报每桶106.57美元,上涨1.87%;黄金报每盎司4329.00美元,下跌1.81%。以上为供应商日收盘报价,非交易所结算价或现货价格。
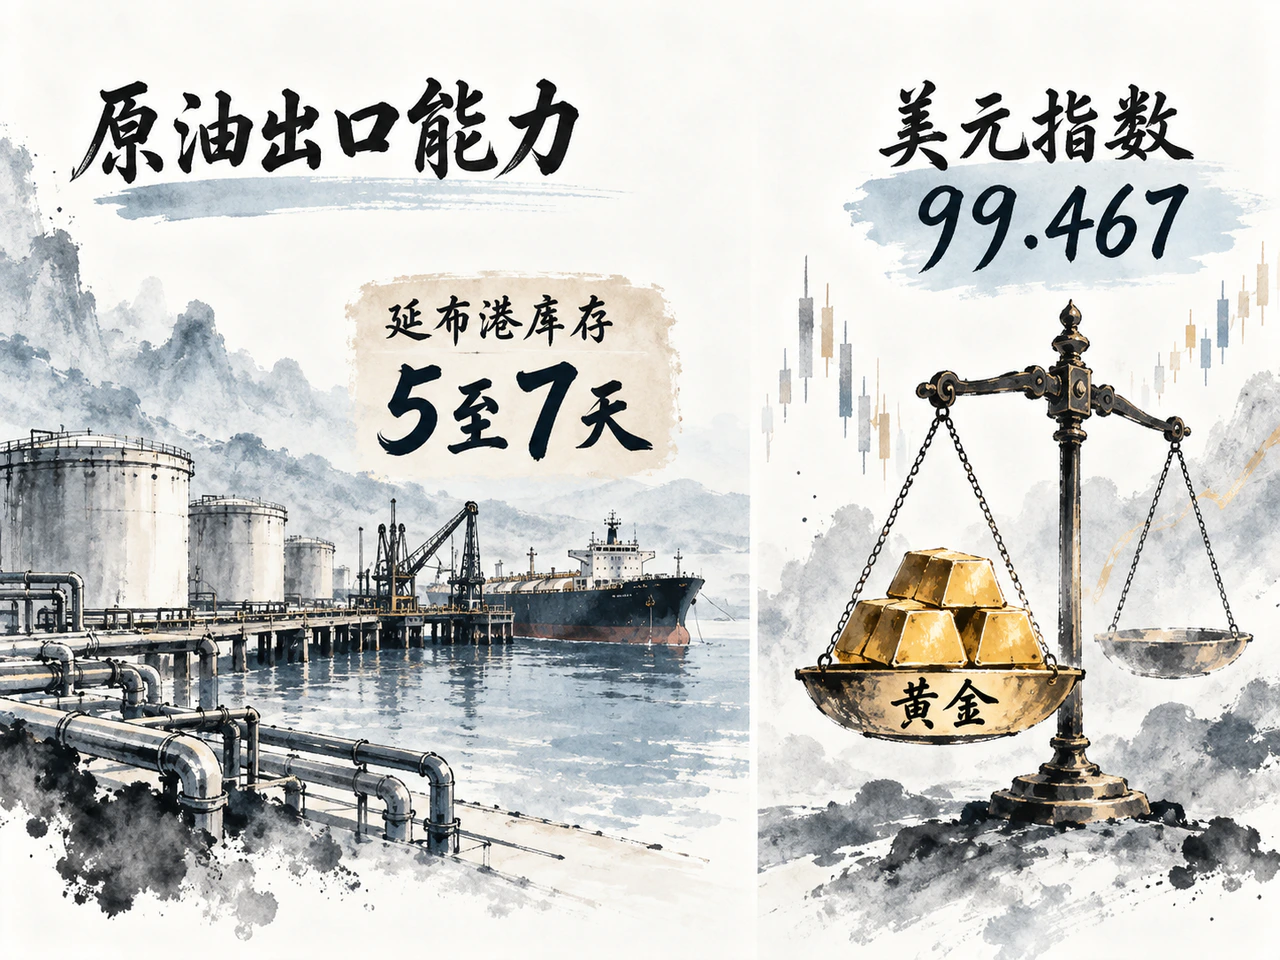
沙特东西输油管道停运,削弱了绕开霍尔木兹海峡的原油出口能力。路透社援引行业人士称,延布港库存仅能支持约5至7天出口,停运时间越长,供应压力越大。亚洲买家的采购成本已明显上升:据路透社9月14日报道,韩国GS Caltex上周购买200万桶美国原油,相对11月Dubai基准的到岸升水约为每桶24美元,而上月美国船货相对Dubai的到岸升水约为13美元。替代供应仍可取得,但价格更高。
外交消息限制了当日油价涨幅。路透社报道,WTI和布伦特盘中一度上涨近5%,随后因特朗普有关达成协议及停止打击能源目标的表态而回吐部分涨幅。谈判进展可以迅速改变市场预期,实际供应恢复仍有赖于设施修复和运输条件改善。
黄金则受到美元和利率预期的双重压力。美元指数按供应商日收盘口径上涨0.35%至99.467,推高了非美元买家的购金成本;加息预期同时提高了持有黄金的机会成本。KCM Trade分析师Tim Waterer认为,能源涨价及央行会议前的加息预期给黄金带来压力,但地缘和政策不确定性仍可能吸引避险买盘。油价上涨增加通胀风险,也可能促使央行进一步收紧政策,因此并不必然利好黄金。
芯片需求预期受挫,软件股逆势反弹
美股正常交易时段收盘,标普500指数报7619.98点,下跌0.48%;道指报52421.20点,下跌0.29%;纳斯达克100指数报29127.16点,下跌0.82%;罗素2000指数报2892.24点,下跌0.40%。科技股权重较高的指数跌幅较大,AI投资链成为调整焦点。
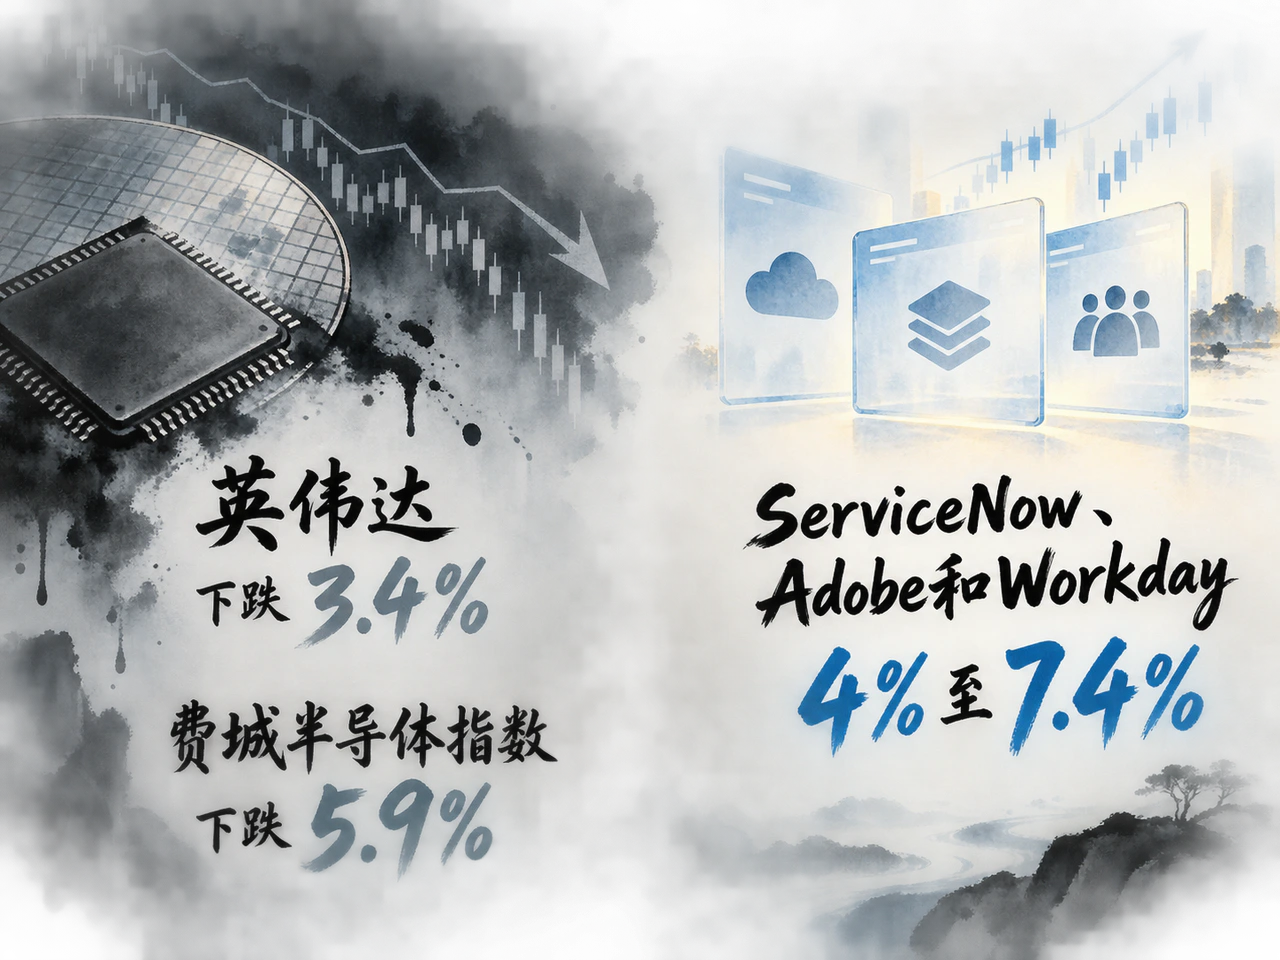
据路透社报道,Anthropic首席执行官Dario Amodei周末呼吁放缓AI模型能力的推进,OpenAI和xAI负责人表示认同。投资者担忧,开发节奏放慢可能影响芯片、存储与算力设备订单。周一英伟达下跌3.4%,美光跌逾5%,博通和AMD均跌逾4%,费城半导体指数下跌5.9%。
软件股却逆势上涨,ServiceNow、Adobe和Workday涨幅在4%至7.4%之间。此前市场担心AI竞争侵蚀软件企业利润率;若模型能力迭代放缓,硬件需求增长预期可能受损,软件企业面对的替代压力却可能减轻。同一消息由此引发了产业链不同环节的反向交易。
目前,放缓开发仍停留在行业呼吁层面,不能据此认定采购已经削减。德意志银行认为,企业与国家之间竞争激烈,公司很难在对手持续推进时主动退让。路透社还报道称,Anthropic仍在推进拟议上市,并与英伟达洽谈锚定投资。后续订单和资本开支指引,将决定这次调整是否进一步影响盈利预期。
指数表现也掩盖了部分个股差异。标普500上涨与下跌成分股家数之比约为1.3比1,说明部分权重股对指数形成较大拖累。不过,11个行业中有8个下跌,VIX上升1.26点至17.10,市场压力并不限于芯片股。美国银行首席执行官预计第三季度投行业务费用收入下降,该股下跌5.1%;能源板块ETF XLE收跌0.94%,油价上涨也未带动能源股同步走高。
亚洲市场在美国周一开盘前,已开始消化周末的AI消息。据美联社报道,日经225下跌约0.8%,韩国Kospi下跌约3.3%;软银集团跌10.7%,SK海力士跌6.4%,三星电子跌4.1%。据新时空收盘报道,恒指上涨0.45%,恒生科技指数微跌0.06%,医药、汽车和银行上涨,半导体与硬件走弱。日韩市场受到存储、设备及AI投资相关企业下跌的直接拖累,香港市场则更多体现了硬件、互联网应用与非科技业务之间的差异。
中国融资需求分化,政策推动企业货款回收
中国9月14日公布的金融数据,反映出居民与企业融资需求的差异。人民银行初步统计显示,前八个月人民币贷款增加10.44万亿元,社会融资规模增量累计23.91万亿元,分别低于阿思达克报道的市场预期10.78万亿元和24.37万亿元。8月末M2同比增长7.5%,较7月放缓0.2个百分点;M1同比增长4.1%,小幅回升0.1个百分点。
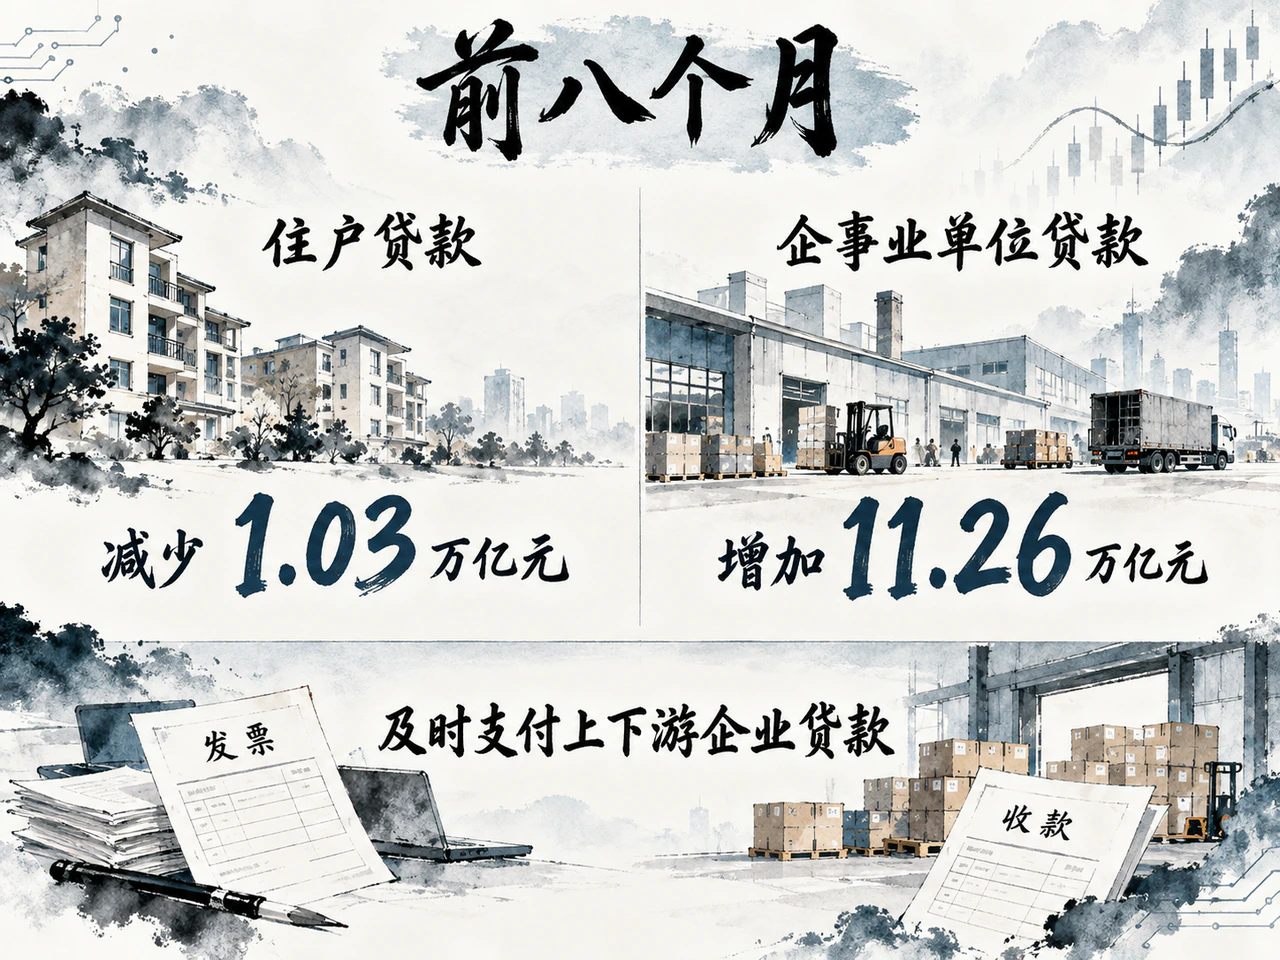
居民借贷仍然偏弱。前八个月住户贷款减少1.03万亿元,其中短期贷款减少1.05万亿元,中长期贷款仅增加188亿元;同期企事业单位贷款增加11.26万亿元,其中中长期贷款增加5.64万亿元。企业融资保持增长,居民消费和住房相关借贷则尚未明显回升。
直接融资增加,部分弥补了银行贷款的不足。前八个月企业债券净融资2.79万亿元,同比多增1.23万亿元;境内股票融资4700亿元,同比多增2031亿元。但政府债券净融资同比少增1.5万亿元,社融增量累计仍同比少2.64万亿元,整体信用扩张力度偏弱。
政策同时着眼于银行流动性和企业现金周转。央行9月14日公告,计划于9月15日开展5000亿元、期限6个月的买断式逆回购,具体净投放仍需结合到期规模。同日政策吹风会提出,支持大型企业通过贷款、发债置换应付账款,及时支付上下游企业货款,并细化披露要求、压缩账期。供应商及时收回货款,有助于缓解采购、工资和偿债支出压力,政策效果取决于实际付款进度。
北京时间9月15日10时发布的8月经济活动数据,将进一步反映消费、工业与投资状况。美国8月零售销售定于北京时间9月16日20时30分公布,随后是9月17日凌晨2时的美联储决议。能源涨价可能推高名义零售额,同时挤压其他消费支出;市场需要据此判断实际需求的强弱,以及进一步紧缩的必要性。
欧美制裁安排延续,跨境结算约束仍在
制裁政策继续影响银行与企业的跨境交易。美国国务院9月14日宣布对俄罗斯外贸银行VTB采取制裁,称其协助伊朗规避制裁并参与相关金融安排。相关消息的公开转载出现在美国现金市场收盘后,影响首先涉及跨境结算、交易对手审查和资金流转成本。
欧盟暂时维持现有对俄制裁名单。路透社援引欧盟轮值主席国爱尔兰发言人称,成员国大使未就六个月续期达成一致,已将针对近3000家企业和个人的制裁延长七天至9月22日。此次延期涉及个人与企业名单,与能源行业制裁不同;现有限制继续有效,较长期限的续期仍待谈判。
关税方面,特朗普9月13日表示,计划取消爱尔兰威士忌10%的关税,美联社报道尚未给出实施时间。相关进口商与经销商的成本预期可能因此改善,实际收益仍取决于政策何时生效,以及节省的成本如何在企业利润与终端售价之间分配。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…