
美联储在9月16日货币政策会议上以12票全票赞成,决定将联邦基金利率目标区间上调25个基点至3.75%—4.00%。最新公布的季度经济预测(SEP)全面上调了经济增长与通胀预期,并同步下调失业率预测。这一系列调整反映出美联储政策重心的明显转变:从被动等待物价压力自然消退,转向主动采取适度紧缩以推动通胀加速回落至2%的目标。
广义金融条件未显约束,需求韧性支撑美联储撤出宽松
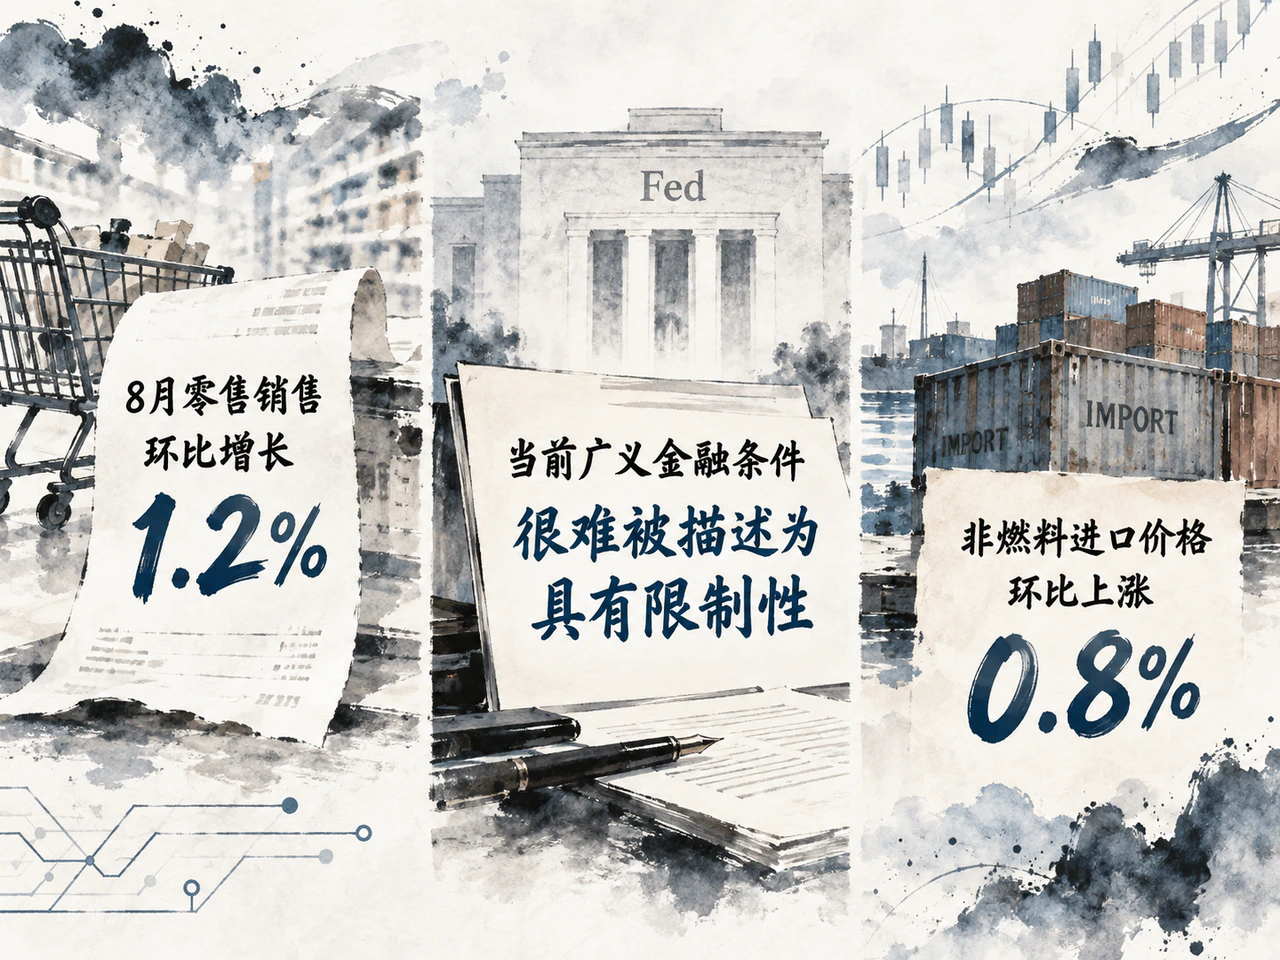
决议声明指出,美国经济保持稳健扩张,国内支出展现出充足韧性,资本投资旺盛且生产率增长强劲,就业扩张也与劳动力供给基本同步。宏观基本面的良好表现,使美联储判定当前实体经济具备承受进一步紧缩的基础。
据路透社报道,美联储主席沃什在会后记者会上明确表示,近期广泛的宏观数据表明经济活力有所增强,当前广义金融条件“很难被描述为具有限制性”,因此本次加息旨在主动撤出一部分宽松。这一表态表明,美联储评估紧缩立场的着眼点并非单纯盯住名义利率绝对值,而是更加看重融资条件对投资与消费等实体活动的实际约束成效。
同日公布的美国8月零售销售数据为需求端的韧性提供了最新注脚。8月零售销售环比增长1.2%,扭转了7月修正后下滑0.5%的偏弱态势;剔除汽车、汽油、建材和餐饮的核心控制组销售环比更是增长1.4%。不过,该统计未扣除通胀因素,且当月汽油价格上涨推高了部分销售总额,不能将其直接等同于实际消费量的大幅提振。
与此同时,物价压力的扩散特征依然明显。美国劳工统计局公布的数据显示,8月非燃料进口价格环比上涨0.8%,而燃料进口价格则微降0.1%。非能源领域进口成本的回升,印证了美联储关于通胀压力正向更宽领域渗透的担忧。尽管进口物价变动不能直接穿透为终端消费价格,但这加剧了后续整体物价回落节奏的不确定性。
点阵图上修利率中位路径,近九成官员预计年内再度加息
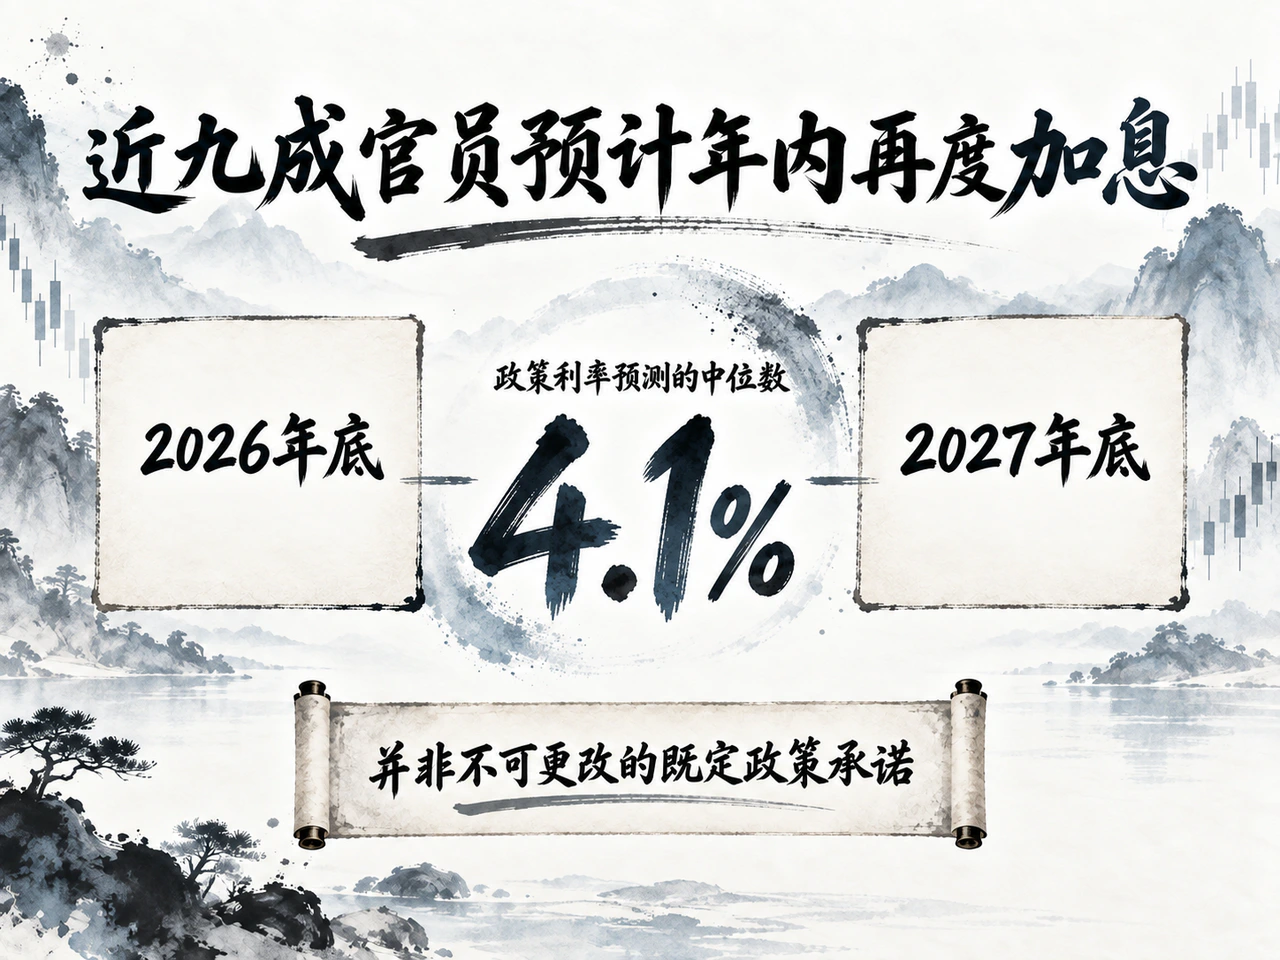
最新利率点阵图显示,官员们对2026年底和2027年底政策利率预测的中位数均提高至4.1%,显著高于6月预测的3.8%与3.6%。按照目标区间换算,当前中位路径指引政策利率将在今年底升至4.00%—4.25%,并维持该水平直至2027年底。在提交预测的18名官员中,多达16名预计年内至少还需加息一次,体现出内部对年内继续收紧的高度共识。
利率预期的上移对应着“增长更强、通胀黏性更高”的宏观情景。官员们将2026年第四季度GDP同比增速预期由2.2%上修至2.3%,四季度平均失业率预期由4.3%下调至4.1%;同期整体PCE与核心PCE通胀预期分别上调至3.7%和3.4%,均较6月高出0.1个百分点。经济增长和劳动力市场的强劲表现,降低了美联储托底经济的紧迫性;而通胀回落路径的拉长,则强化了维持限制性高利率的必要性。
需要指出的是,点阵图是官员们基于当前经济形势给出的适当政策路径,并非不可更改的既定政策承诺。未来政策节奏仍取决于后续数据的演变:若终端需求持续走强、核心通胀居高难下,年内进一步加息将获得更多支撑;反之,若高利率对实际支出与就业市场的抑制逐步显现,决策层也会适时调整平衡。市场接下来的关键观察窗口是9月30日将公布的8月个人收入与支出(PCE)报告,届时披露的实际个人消费支出与核心PCE物价数据,将成为验证本次紧缩决策成色的核心依据。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…