
2026年9月15日,油价与美债收益率双双上行,美股继续回落。WTI原油上涨近4%,美国10年期国债收益率升至5.00%,标普500指数下跌0.45%。纽约州制造业订单明显降温,企业成本和销售价格却继续上涨。需求放缓尚未带来价格压力的缓解,市场同时面临能源成本上升和融资条件收紧。
资产表现也有分化。黄金在美元和实际利率走高的压力下下跌,部分芯片股在前一日急跌后反弹,亚洲高收益美元债则凭借本币融资渠道和有限供给保持相对韧性。利率上升正在压低估值,但企业受到多大影响,还取决于盈利能否增长、成本能否转嫁,以及何时需要再融资。
十年美债收益率升至5%,信用利差尚未普遍走阔
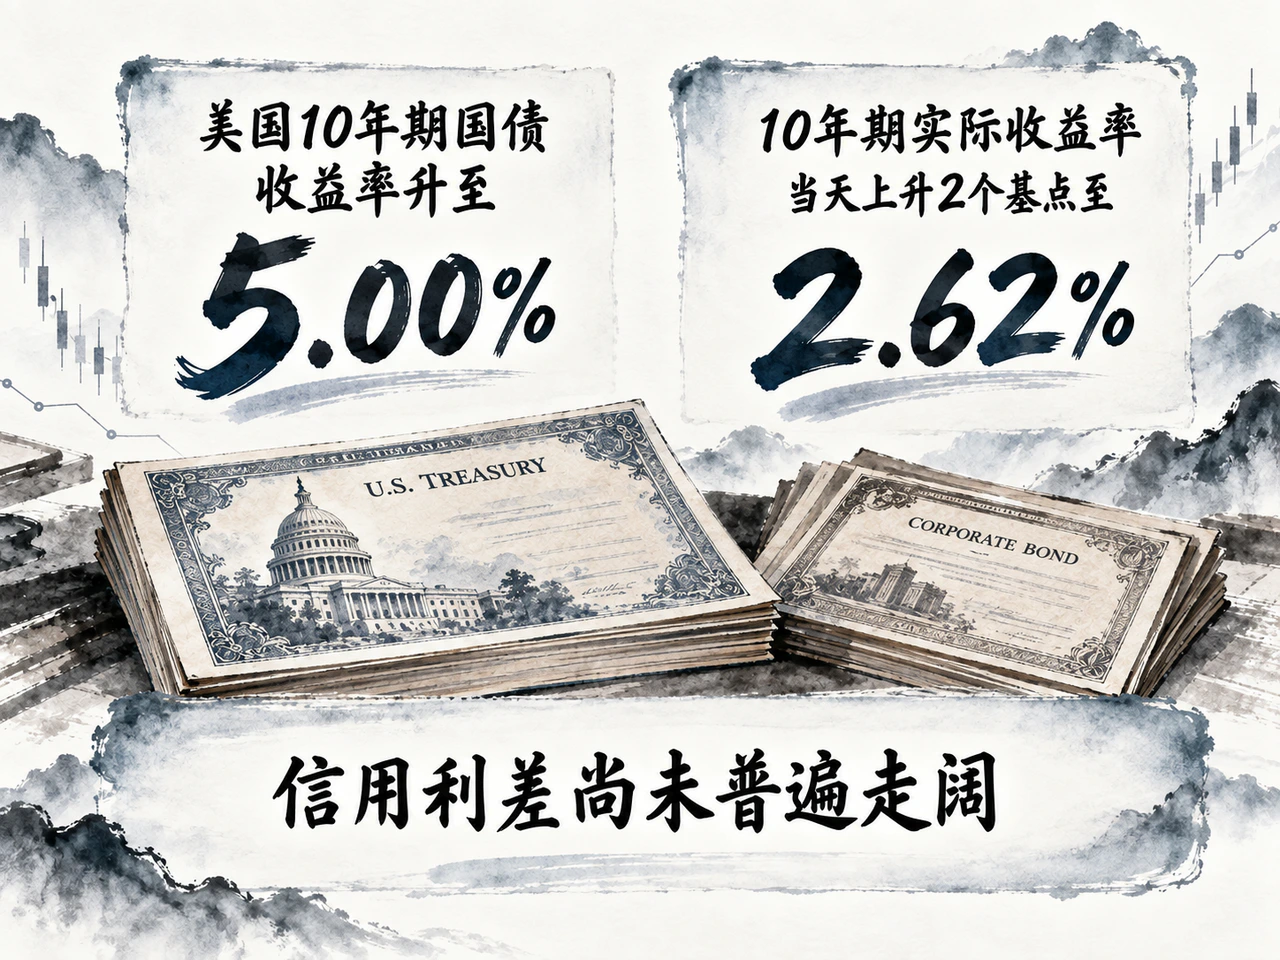
美国财政部9月15日每日收益率曲线显示,美债各期限收益率小幅上升,10年期升至5.00%。与9月14日同口径收盘相比,各期限变化如下:
| 期限 | 9月15日收益率 | 较前一交易日变化 |
|---|---|---|
| 2年 | 4.67% | +2bp |
| 5年 | 4.83% | +3bp |
| 10年 | 5.00% | +3bp |
| 30年 | 5.36% | +2bp |
10年与2年期利差扩大1个基点至33个基点,30年与5年期利差收窄1个基点至53个基点,曲线整体上移,中段收益率升幅略大。路透与CNBC报道,10年期收益率盘中一度触及5.041%,创2007年以来新高,随后有所回落。
加息预期继续约束短端利率。CNBC在9月15日盘中援引CME数据称,美联储本次会议加息25个基点的概率超过92%。长端收益率上升也并非只由通胀预期驱动:财政部10年期实际收益率当天上升2个基点至2.62%,5年期实际收益率上升2个基点至2.42%。实际利率提高,意味着企业和居民面临的融资约束也在增强。
财政融资需求受到更多关注。美国财政部长贝森特9月15日在国会听证中承认,长端收益率上升反映出“需要解决赤字”等问题,同时肯定财政部近期长期国债回购的效果。高盛利率策略师George Cole认为,回购能够改善流动性、调整期限供给,但整体利率仍取决于增长、通胀,以及公共和私人部门的资金需求。
不过,财政压力尚未表现为明显的主权信用担忧。摩根大通9月15日研究使用截至9月8日的数据指出,国债相对同期限互换利率没有异常走弱,拍卖仍然有序;路透同日报道,美国主权信用违约互换已降至2月以来低位。这些信号表明,不能仅凭国债收益率上涨,就将其归因于主权信用风险恶化。
企业也在增加对长期资金的需求。摩根大通当日另一篇研究称,截至8月20日,公开美元市场AI相关债券发行已达2600亿美元,其中五家大型云计算企业约占1800亿美元。该机构认为,部分投资级云计算债利差扩大,主要源于发行节奏和未来供给的不确定性,尚未扩散为整个投资级市场的普遍走阔;较低评级发行人的偿债能力则更依赖未来盈利兑现。
亚洲美元债表现出一定韧性。彭博9月15日报道,亚洲高收益美元债年内回报为4.3%,高于美国同类债券的1.8%,但9月以来亚洲高收益美元债整体回报为-0.4%。较低的本币融资成本、违约减少和有限供给支撑了其相对表现。亚洲除日本以外的非金融高收益美元债年内发行量增长20%,达到约120亿美元,融资正从低位恢复。
对能够转向本币借款的企业而言,较低的本币利率有助于缓解美元再融资压力。但信用利差稳定,并不意味着融资成本不变:基准利率上涨,仍可能推高新发债和到期再融资的成本。债务何时到期、收入以何种货币计价、能否切换融资渠道,决定了利率压力何时进入实际付息支出。
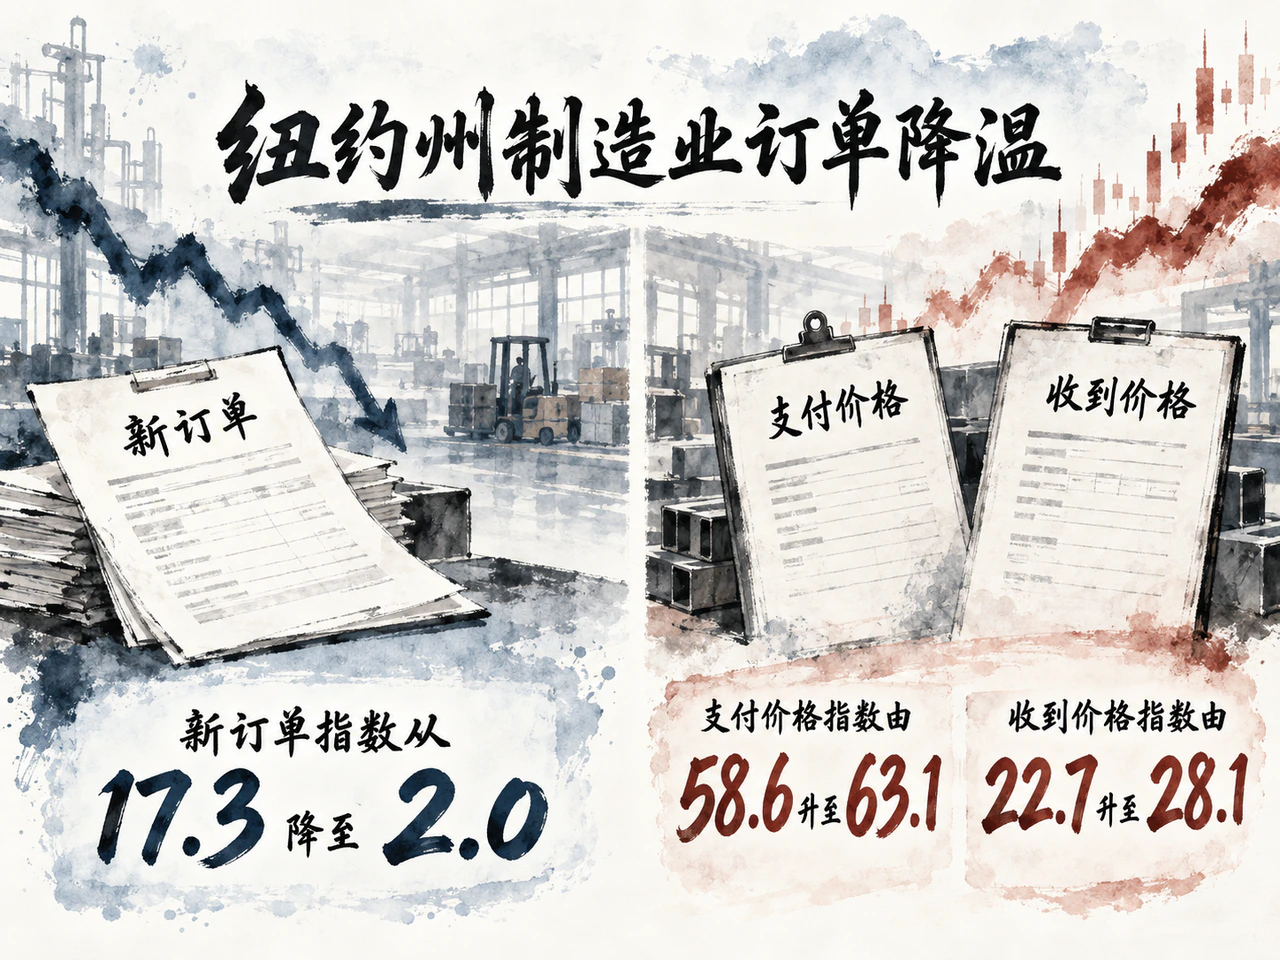
纽约州制造业订单降温,价格压力继续上升
纽约联储9月制造业调查显示,一般商业状况指数从8月的20.6降至7.6,低于InvestingLive报道的市场预期15.0。指数仍为正,表明制造业继续扩张,但力度明显减弱。
订单与出货的变化更为突出。新订单指数从17.3降至2.0,出货指数由11.7降至-3.2,库存指数则从-5.2升至8.9。订单仅小幅增加,出货下降、库存回升,企业面临的库存消化压力有所增加。
用工和价格却没有随之降温。就业指数由9.3升至10.6,平均工时指数从6.9升至17.0,达到近五年高位。支付价格指数由58.6升至63.1,收到价格指数由22.7升至28.1,显示投入成本和销售价格均继续上涨。供应可得性和交货时间较上月略有改善,但供应仍偏紧。
订单放缓增加了市场对增长的担忧,价格压力上升又使货币政策难以迅速放松。不过,这项调查仅覆盖纽约州制造企业,扩散指数的变化不能直接推导出全国经济已陷入滞胀。企业未来商业状况指数仍为29.0,也表明受访企业对前景尚未转向全面悲观。
北京时间9月16日20:30将公布美国8月零售销售初值。消费是否随制造业订单一起降温,将帮助判断美国经济承受高利率的能力。能源价格重新上涨,也使需求放缓能否减轻通胀压力更受关注。
原油交付受阻推高油价,黄金受美元和实际利率压制
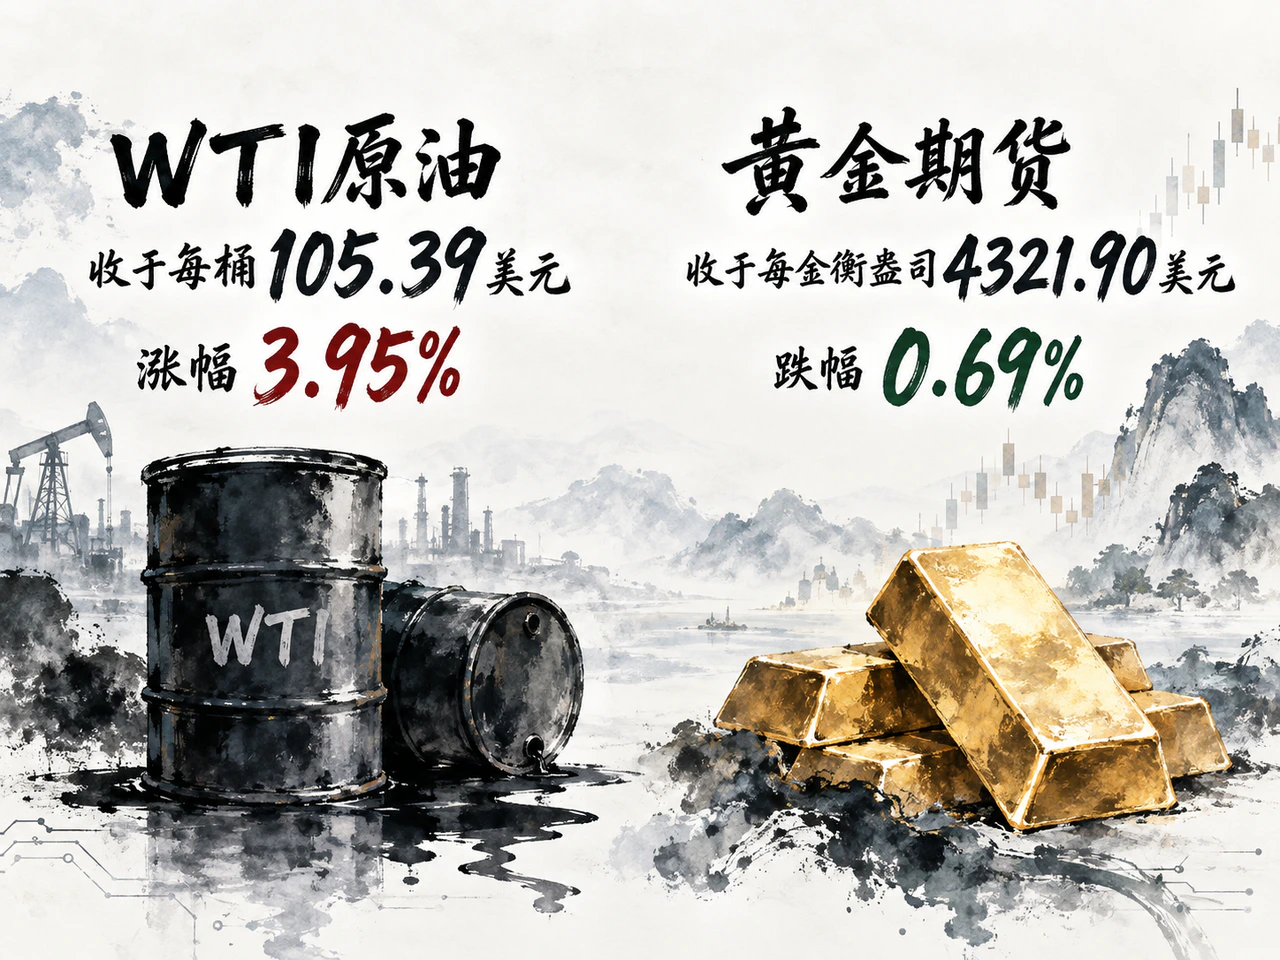
9月15日,按行情供应商连续期货日收盘口径,WTI原油收于每桶105.39美元,上涨4.00美元,涨幅3.95%;Brent原油收于108.44美元,上涨2.76美元,涨幅2.61%。
油价上涨背后已有具体的交付扰动。路透援引航运业消息人士称,沙特延布出口码头暂停装船,部分欧洲客户收到9月下旬货物取消的通知。Lipow Oil Associates负责人Andy Lipow认为,欧洲炼厂可能转向美国采购,是WTI涨幅大于Brent的原因之一。中东运输受阻正通过货物取消和替代采购,影响其他地区的原油市场。
供应何时恢复仍不确定。美国能源部长Chris Wright称,沙特东西向管道应能在数日内恢复输油;高盛引用的修复评估则从很快恢复到八周不等。需求端也在承受高油价压力:IEA在9月11日月报中预计,2026年全球石油需求同比减少250万桶/日。供应受限与需求减弱同时存在,本轮油价上涨更多反映交付风险,不能据此判断需求强劲。
贸易政策可能进一步改变采购成本。卫报9月15日报道,美国众议院推进的对俄制裁法案拟涉及俄罗斯能源、国防及影子船队,并授权对主要俄罗斯石油买家加征最高100%的关税。该案当时仍待后续表决,影响取决于最终文本、执行对象和豁免安排。一旦落实,可能促使原油贸易重新分配、抬高部分买家的进口成本,但目前尚未形成已经实施的加税冲击。
黄金则受到美元和利率的压制。同一行情口径下,黄金期货收于每金衡盎司4321.90美元,下跌30美元,跌幅0.69%;美元指数上涨0.22%至99.68。美元走强、实际利率上升,提高了持有黄金的机会成本,抵消了部分避险需求。
路透援引IG分析师Tony Sycamore的判断称,若美联储将本次行动表述为连续加息的起点,黄金可能进一步承压;紧缩节奏较温和,则可能形成支持。对金价而言,本次加息幅度之外,更高利率将持续多久同样关键。
美股普遍收跌,芯片反弹未能扭转大盘跌势
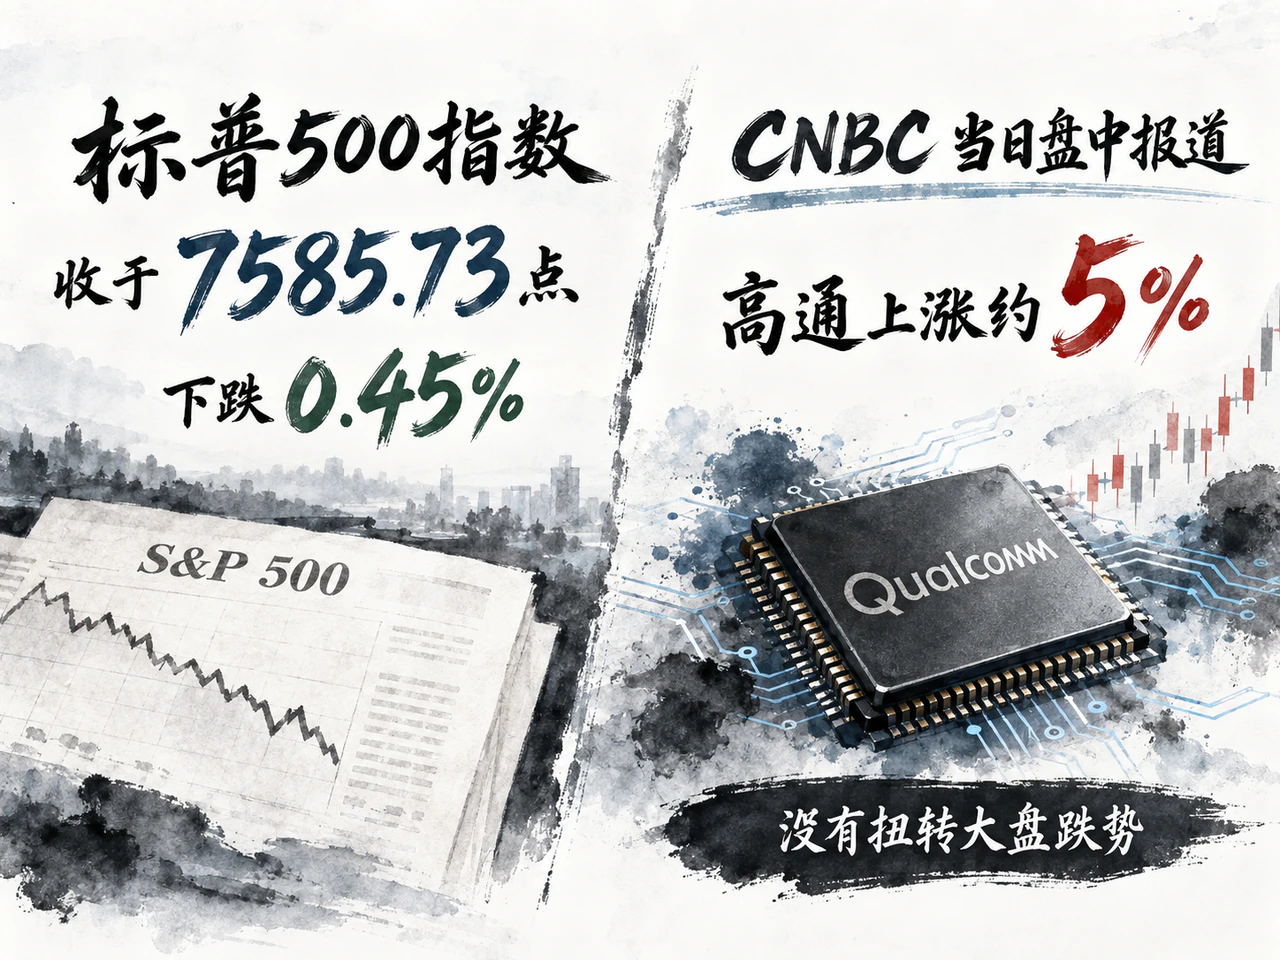
9月15日,美股主要指数均收跌。标普500指数收于7585.73点,下跌0.45%;纳斯达克100指数收于28937.84点,下跌0.65%;道琼斯工业平均指数收于52093.11点,下跌0.63%;罗素2000指数收于2870.29点,下跌0.76%。小盘股跌幅相对更大,但VIX仅上升0.10点至17.20,波动率升幅有限。
高利率也在压低部分防御板块的吸引力。CNBC盘中报道,公用事业ETF XLU下跌约1%至41美元,触及52周低点,NRG Energy、Exelon等也创至少52周低点。国债收益率上升,使公用事业股息的相对吸引力下降。巴克莱策略师认为,此前盈利增长曾抵消利率对估值的拖累,10年期国债收益率接近5%后,高利率的约束将更加持续。
部分芯片股出现反弹。CNBC当日盘中报道,AMD上涨约2%,高通上涨约5%,Coherent上涨超过1%。前一天,围绕AI开发节奏放缓的讨论冲击硬件股,英伟达下跌3.4%,费城半导体指数下跌5.9%。周二的反弹缓解了部分压力,但没有扭转大盘跌势。
围绕AI发展速度的分歧仍在延续。当天Dreamforce大会上,Anthropic首席执行官Dario Amodei支持放慢模型能力提升节奏,英伟达首席执行官黄仁勋则强调速度与安全可以兼得。与此同时,Salesforce与英伟达宣布为Agentforce推出基于Nemotron的新推理模型。前沿模型开发面临的安全约束与应用产品的继续推出并行,后续需要关注这些变化如何影响资本开支、硬件订单和实际收入。
数据中心的成本分担也进入政策议程。Politico当日报道,众议院正在审议的数据中心电费法案,拟为各州建立框架,确保数据中心承担自身用电成本。法案尚处审议阶段,但新增电网投入由谁支付,将影响数据中心项目回报和公用事业企业的成本回收。
加密行业则受到监管立法受阻的冲击。9月15日,参议院未能推进Clarity Act的程序动议,原拟划分证券交易委员会与商品期货交易委员会职责、建立注册及反洗钱要求的新框架继续受阻。CNBC报道时,比特币、Coinbase和Circle分别下跌约3%、8%和10%。这些为报道时的报价,且当天大盘也在下跌;立法受阻进一步延后了监管框架的明确,增加了行业经营的不确定性。
中国工业增长加快,消费和投资仍然偏弱
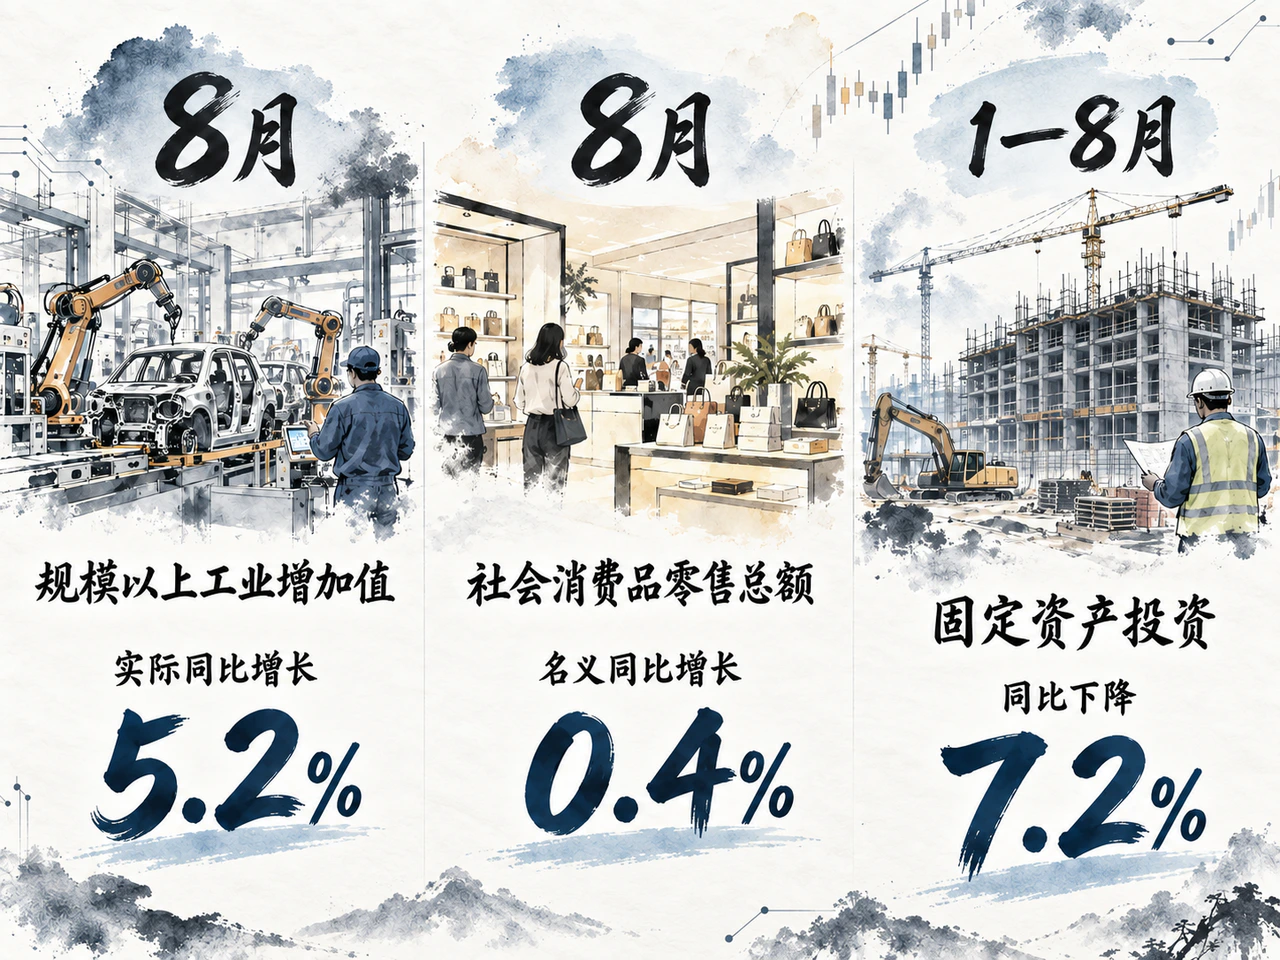
中国9月15日公布的8月数据显示,工业生产强于消费和投资。规模以上工业增加值实际同比增长5.2%,比7月加快0.7个百分点,高于CNBC援引的市场预期4.8%。其中,装备制造业和高技术制造业分别增长12.1%和16.7%,增速显著快于整体工业。
消费增长仍然缓慢。8月社会消费品零售总额为39824亿元,名义同比增长0.4%,低于7月的0.6%和市场预期的0.8%,环比下降0.13%。服务消费表现相对较好,1—8月服务零售额增长4.9%,高于同期商品零售额1.0%的增速。
投资降幅则继续扩大。1—8月固定资产投资同比下降7.2%,降幅较1—7月扩大0.5个百分点。其中,房地产开发投资下降19.9%,基础设施投资下降4.0%,制造业投资下降2.3%;扣除房地产开发的投资仍下降4.2%。投资偏弱已不限于房地产,不过高技术产业投资增长5.2%,部分领域仍保持增长。
8月城镇调查失业率升至5.3%,比7月上升0.1个百分点。统计局将其主要归于毕业生集中进入劳动力市场的季节性影响;30—59岁主体劳动力失业率为3.9%,保持稳定。失业率的季节性上升,尚不能简单等同于整体就业状况恶化。
接下来,财政资金能否尽快形成实际支出尤为关键。统计局称,中央预算内投资已基本下达,地方专项债发行使用加快,新型政策性金融工具资金将抓紧投放。这些资金转化为施工、采购和企业现金流后,才能逐步支撑内需。保银资产管理的张智威认为,财政支持传导需要时间,增长仍面临下行风险。
9月15日亚洲市场表现分化:日经225指数微跌0.01%至63484.10点,东证指数下跌0.52%;韩国KOSPI下跌0.85%至6627.26点,KOSDAQ上涨0.70%;恒生指数下跌1.00%至24667.24点。上述均为亚洲市场当地收盘,早于当日美国现金市场收盘。
按供应商9月15日日线口径,美元兑日元由153.424升至154.385,美元兑韩元由1344.64升至1345.61。本币走弱有助于部分出口企业的收入折算,却也增加了能源进口成本。日韩半导体企业还需面对AI投资节奏的不确定性,香港成长股则同时受到美元利率、企业盈利和内地需求的影响。在利率与能源成本共同上升的环境下,收入增长能否覆盖新增成本,将继续拉开企业与资产的表现差距。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…