
在美联储9月16日以12票赞成、零票反对的表决结果将联邦基金利率目标区间上调25个基点至3.75%—4%之后,实体经济对持续紧缩的承压表现迅速成为市场焦点。9月18日美联储公布的最新数据显示,美国8月工业生产指数环比持平,但其核心构成的制造业产出环比下滑0.3%,终结了此前连续七个月的环比增长势头。尽管这一边际走弱为货币政策进一步收紧增添了增长维度的现实约束,但单月工业部门的回调尚不足以改变美联储以抗通胀为主导的政策基调。
结构分化掩盖制造业走弱,设备与建筑分项放缓增添增长约束
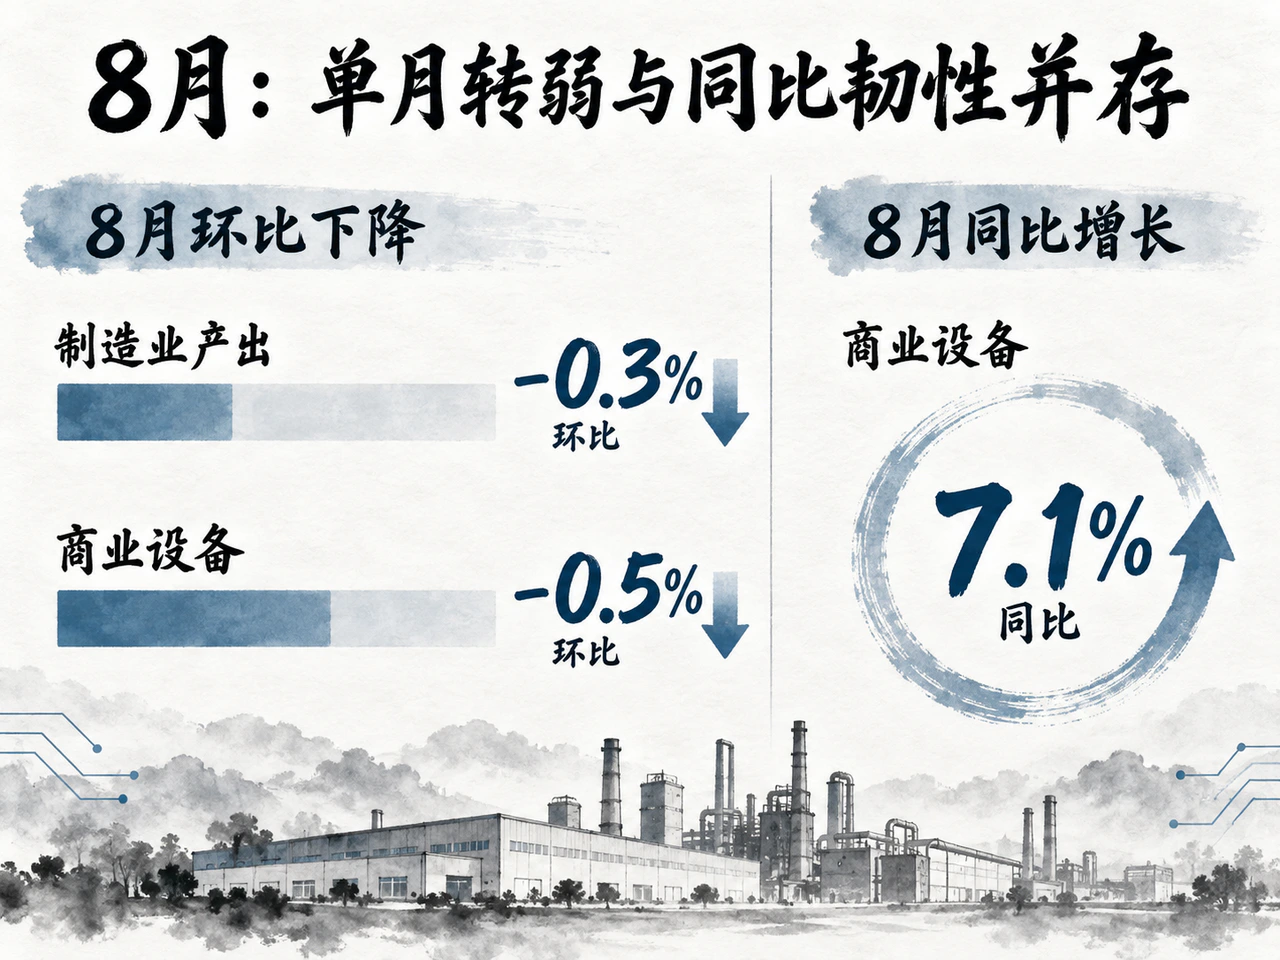
8月工业生产未能延续7月0.2%的环比增幅,总量层面的平稳掩盖了各行业运行的显著分化。当月采矿业产出微增0.1%,公用事业产出显著增长1.8%,二者在数值上抵消了制造业产出的下滑。
制造业内部呈现出明显的结构性疲软。耐用品产出环比下降0.5%,主要类别普遍出现回调,非耐用品产出则环比持平。从产品用途来看,商业设备相关生产环比下降0.5%,与地产及基建开工密切相关的建筑用品产出环比下降0.7%,显示投资品与建设相关领域的生产节奏明显放缓。受此拖累,8月制造业产能利用率环比下降0.3个百分点至75.7%,较1972至2025年的长期均值低2.5个百分点,表明工业部门当前未显示全面产能紧张。
产能利用率的下滑与关键分项的收缩,显示生产走弱为进一步紧缩增加了增长维度的现实约束,但单凭单月产出数据不能断言其背后原因。客观审视,8月商业设备产出同比仍维持7.1%的较快增长,整体工业生产同比增速亦有1.4%,单月回落更接近扩张周期的边际降温,尚不能确立为设备相关生产的周期性拐点;且8月生产表现早于美联储9月的加息动作,不宜直接将其简单归因于当次政策变动。
工业降温难替服务业通胀表态,资本监管改革非政策转向
对于美联储而言,工业生产降温并不等同于通胀压力同步缓和。工业数据主要覆盖制造业、采矿业与公用事业等重资产领域,无法完整映射对当前物价更具决定性的服务业需求和劳动力市场紧张程度。新数据的公布虽削弱了“经济各部门普遍偏热”的假设,但在更具代表性的价格指标回落之前,难以提供停止紧缩的充分依据。
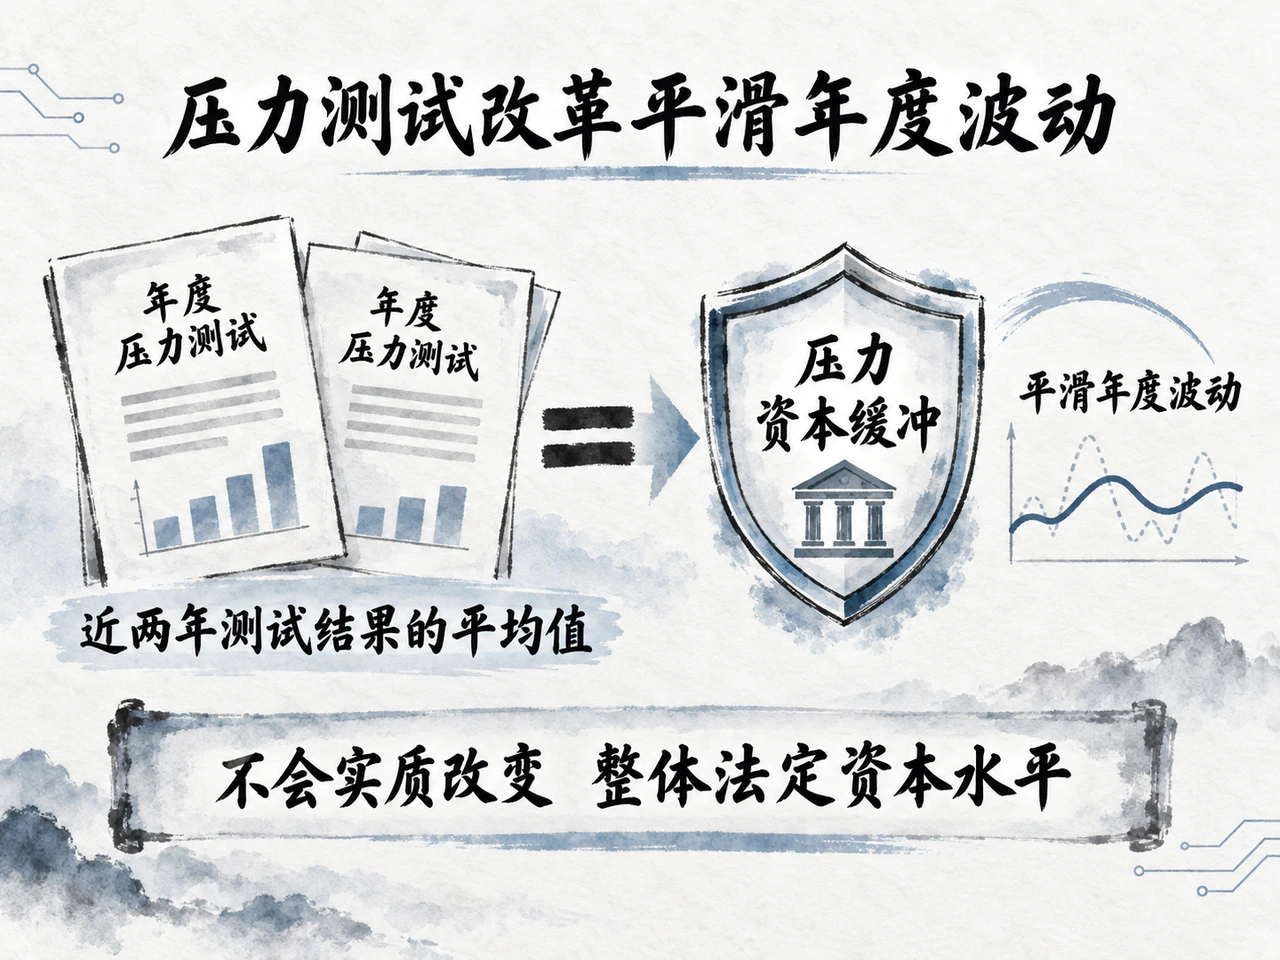
与此同时,金融监管层面的边际调整亦需理性看待。同日,美联储负责监管事务的副主席鲍曼在伦敦金融城市长午餐会上表示,联储计划在未来几周审议压力测试框架的最终修订方案,拟采用近两年测试结果的平均值来核算银行的压力资本缓冲(SCB)要求,以平滑年度波动。鲍曼明确强调,该调整旨在优化监管框架的可预测性,不会实质改变银行业的整体法定资本水平。这一举措有助于商业银行更平稳地安排资本与中长期信贷计划,但本质属于宏观审慎框架的技术性微调,不能直接等同于信贷环境全面放松,更不可被视作货币政策立场转向的信号。
宏观取向待关键数据验证:聚焦8月PCE与GDP终值
在实体生产初现疲态与通胀粘性并存的背景下,美联储政策利率路径的抉择将更加依赖后续综合数据的指引。
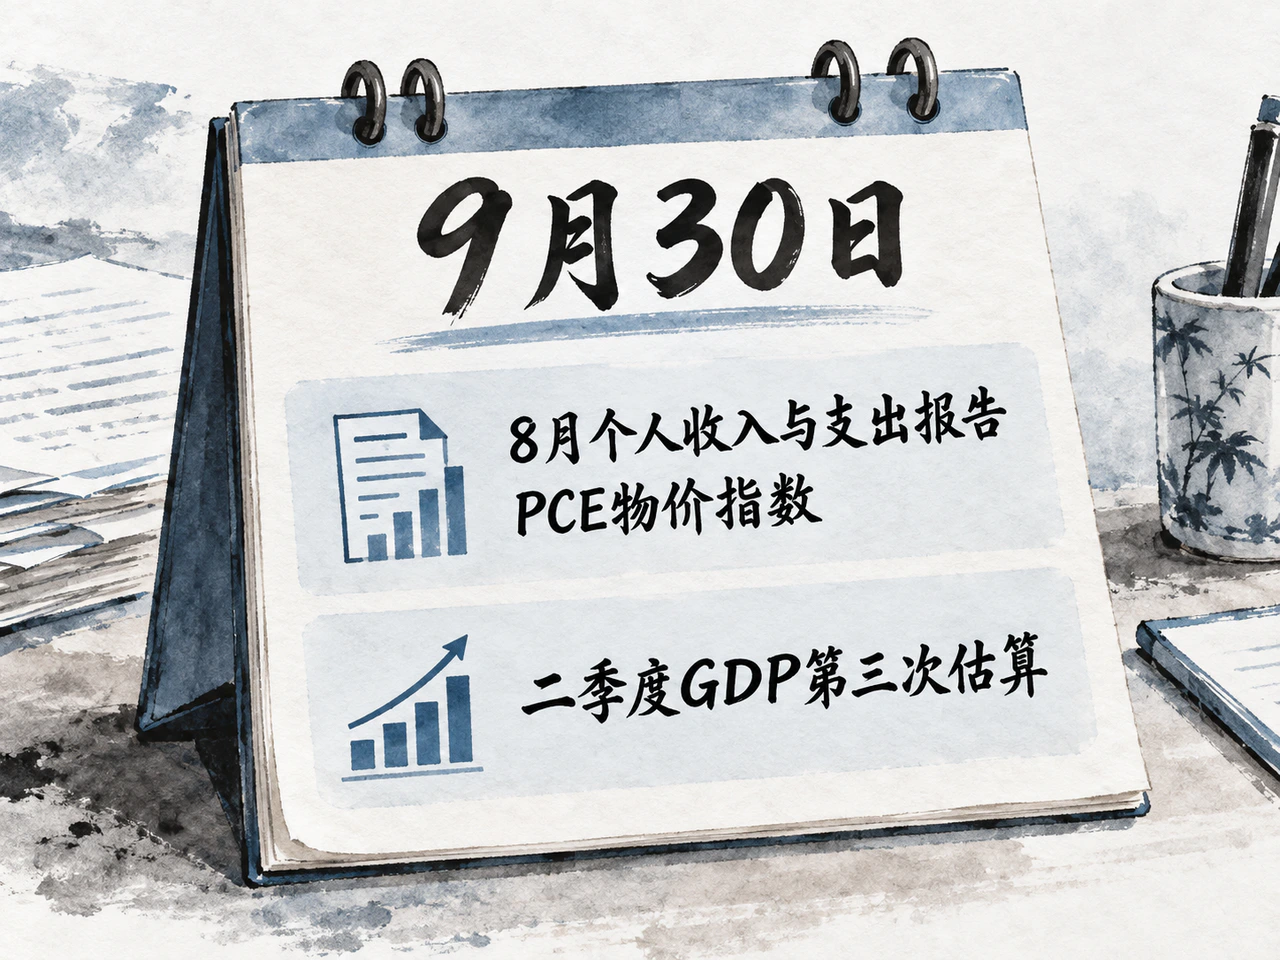
市场高度关注即将于9月30日公布的8月个人收入与支出报告,届时发布的PCE物价指数将直接揭示核心通胀与服务业消费的最新动向;同日出炉的二季度GDP第三次估算(终值),则有助于校准前期经济扩张的成色。若后续数据显示物价粘性未见消退而生产端持续走弱,美联储将面临更为严峻的滞胀式平衡考验;若后续需求与通胀同步缓和,美联储继续收紧政策的必要性可能相应降低。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…