
在美联储刚刚将联邦基金利率目标区间上调25个基点至3.75%—4.00%之后,官方声明再次确认通胀偏高与经济活动稳健扩张的基调。9月17日公布的高频与区域宏观数据,恰好延续了这一宏观组合:全美初请失业救济人数回落至19.6万,表明劳动力市场裁员压力依然处于低位;费城联储9月制造业调查则显示,在产出保持扩张的同时,企业投入成本与出厂售价的涨价覆盖面同步扩散。
就业未见实质恶化,价格压力却未见同步消退,这进一步压缩了货币政策迅速转向宽松的可能。尽管单周的初请数据与单一辖区的制造业调查不足以直接锚定后续加息的时间节点,但微观层面呈现的供需韧性与涨价外溢,清楚表明通胀回落路径依然存在反复风险。
初请失业金降至19.6万显示裁员克制,假期扰动限制单周信号强度
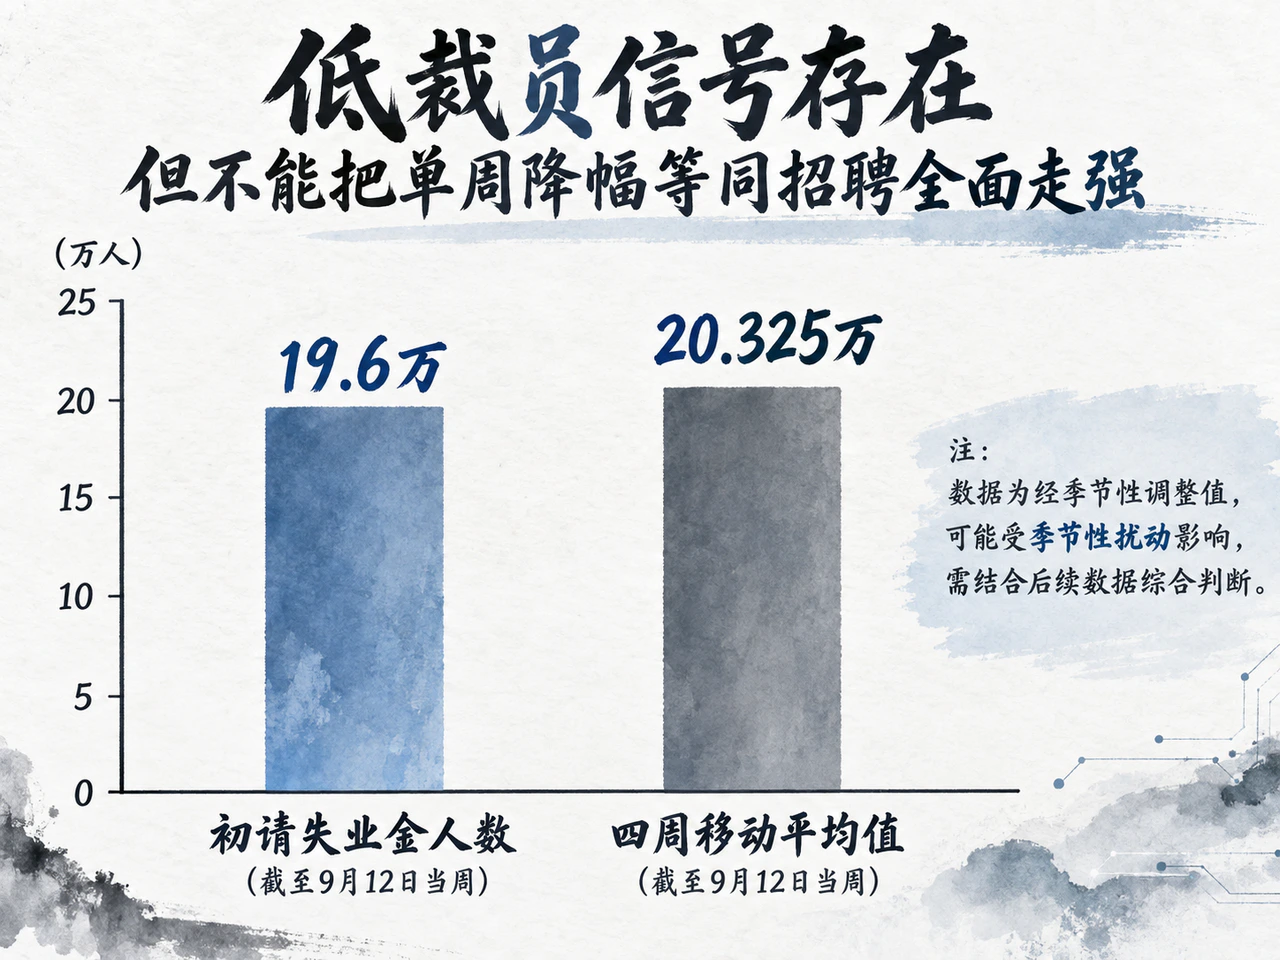
美国劳工部数据显示,截至9月12日当周,经季节性调整的初请失业金人数较前周减少1万至19.6万,四周移动平均值随之回落2750人至20.325万;截至9月5日当周的续请失业金人数亦减少3.9万至173万。
这组高频指标表明,全美范围内的企业解雇行为并未明显增加。对美联储而言,劳动力市场缺乏骤然恶化的证据,因防范就业失速而转向宽松的紧迫性十分有限;四周移动平均值的同步下行,也说明改善并非完全受单周偶然因素驱动。
不过,将单周申领指标外推仍需保持审慎。路透社指出,初请人数的超预期回落受到美国劳动节假期前后的季节性扰动影响,季调模型难以彻底滤除此类假期效应。更重要的是,“低裁员”并不等同于“高招聘”。尽管本次调查期对应9月非农就业调查周,但申领失业救济的低水平无法直接换算为新增岗位体量,劳动力需求的真实强度仍需等待全面招聘数据的印证。
费城制造业保持扩张但动能放缓,成本向销售端外溢范围扩大
实体制造端方面,费城联储9月制造业综合活动指数由47.4回落至37.8,新订单指数微降至29.2,出货指数持平于27.7。各项核心指标仍稳处正值区间,表明辖区内工业扩张态势仍在延续。与此同时,就业指数由27.9降至11.8,反映出增聘员工的企业虽仍多于裁员企业,但增员的行业广度已出现边际收敛。
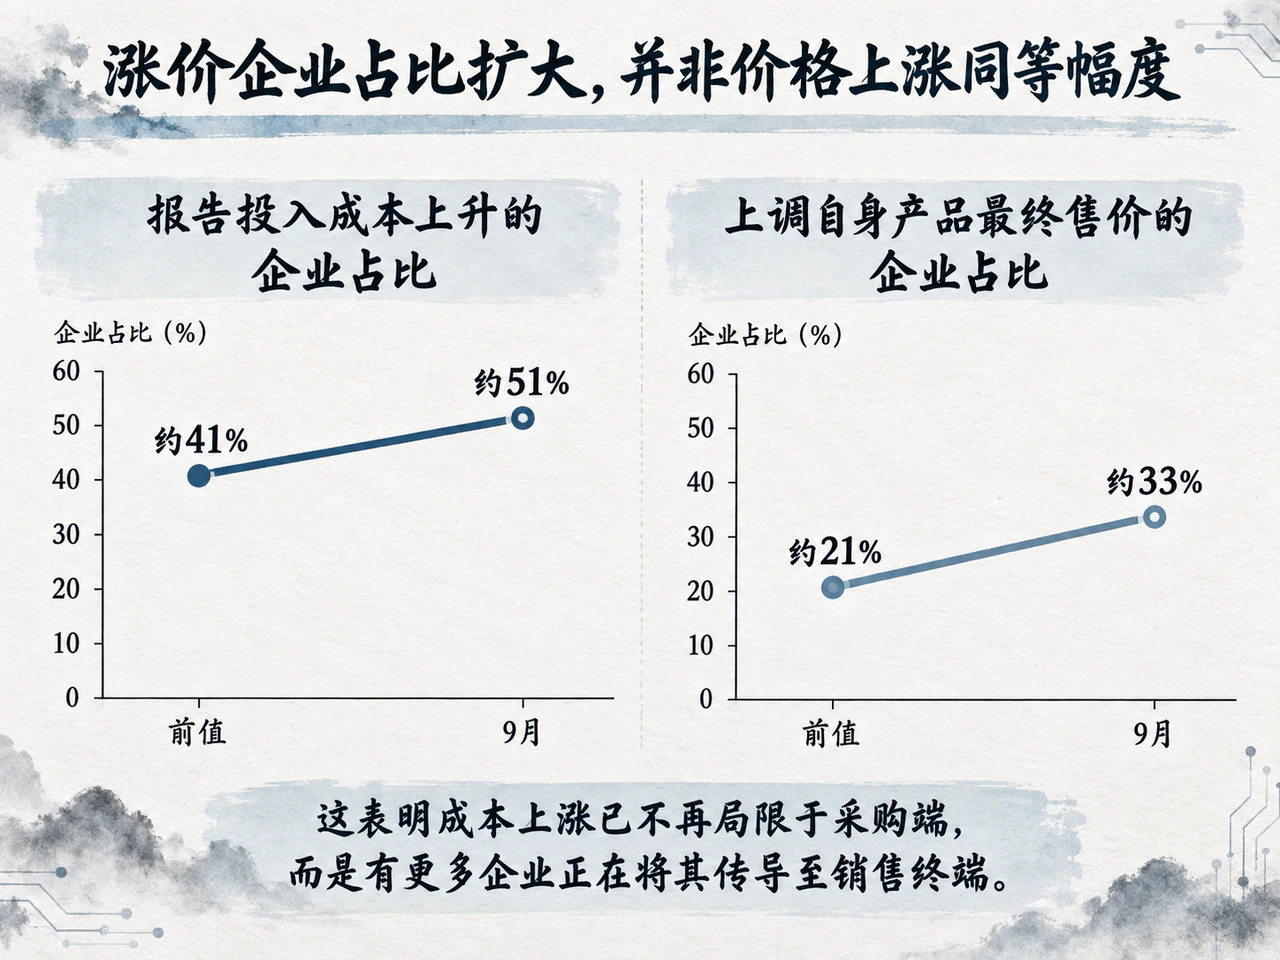
相较于活动放缓,价格分项的传导扩散更具政策指示意义。9月调查中,投入价格指数由40.9升至48.6,销售价格指数大幅跳升至31.3。从微观企业分布看,报告投入成本上升的企业占比从约41%升至约51%,而上调自身产品最终售价的企业占比更由约21%显著扩大至约33%。这表明成本上涨已不再局限于采购端,而是有更多企业正在将其传导至销售终端。
需要厘清的是,费城联储价格指数衡量的是涨跌企业比例差额(扩散指数),而非价格绝对涨幅,亦不能完全代表全美通胀水平。此外,该调查收集于9月7日至15日,体现的是加息前的微观经营状态。但在下游需求维持韧性的环境下,终端提价覆盖面的显著走阔,无疑加剧了美联储判断通胀能否持续回归目标的复杂性。
紧缩预期仍待总量数据验证,关注核心PCE与非农两大节点
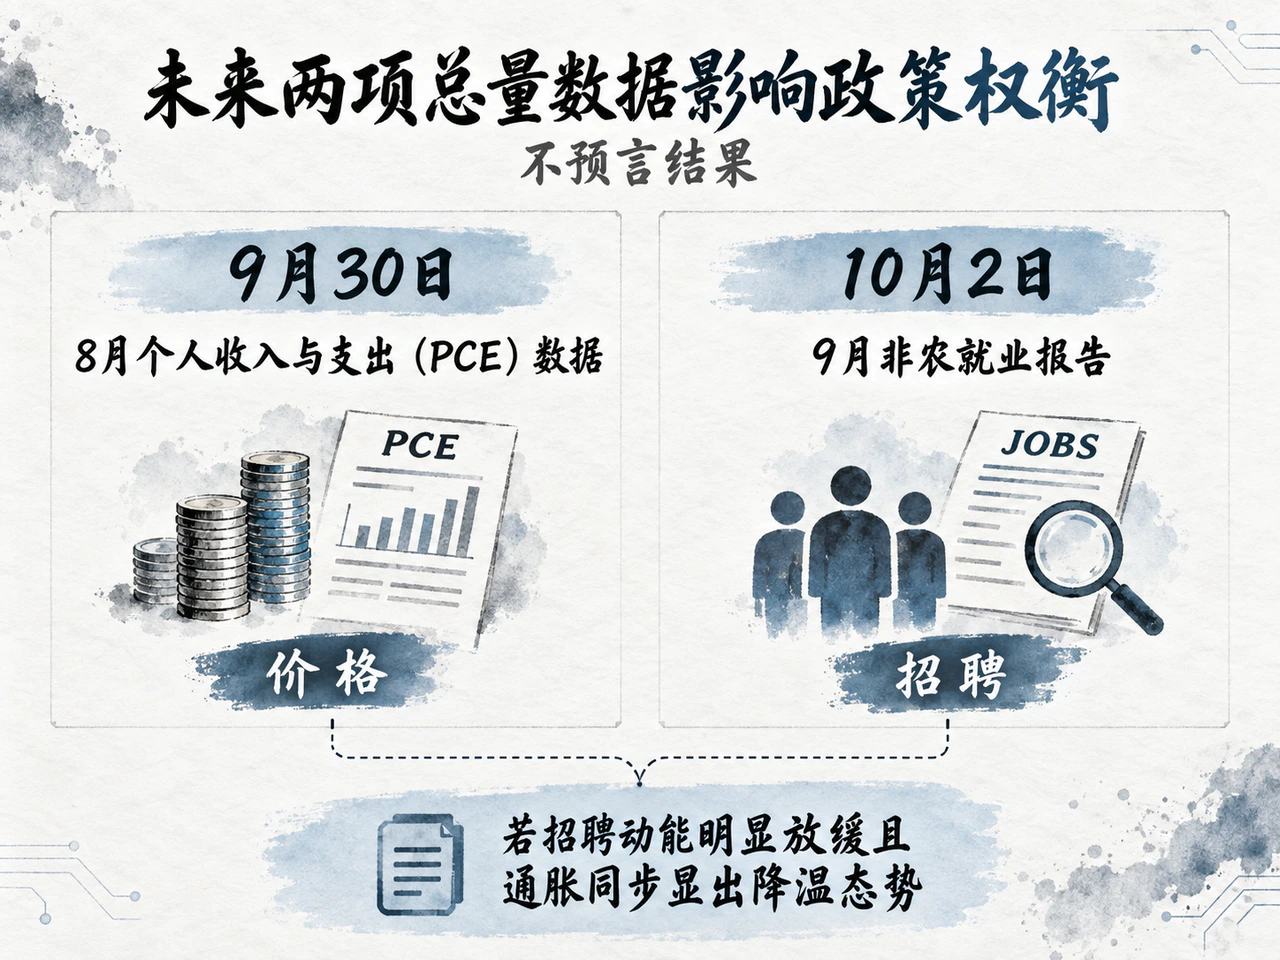
当前高频申领与区域调查呈现的“低裁员+提价扩散”特征,最终仍需全美宏观大口径数据的交叉核实。市场目前高度关注两个决定政策预期的关键发布节点:
一是计划于9月30日公布的8月个人收入与支出(PCE)数据,其价格分项将直接检验全美终端消费物价的韧性;二是将于10月2日出炉的9月非农就业报告,用以评估低裁员环境下全美新增就业岗位的真实增长力度。
若后续价格指标继续偏强且新增就业保持稳健,美联储维持偏鹰立场、进一步收紧政策的依据依然充分;反之,若招聘动能明显放缓且通胀同步显出降温态势,政策紧缩节奏才具备重新权衡的空间。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…