
美联储9月15日开始为期两天的议息会议,当天公布的纽约州制造业调查呈现出增长与价格的背离:企业经营活动增速回落,投入成本和销售价格的上涨压力却进一步增强。需求放缓尚未带来价格压力缓解,美联储也难以仅凭增长降温就放松对通胀的警惕。
截至北京时间9月16日8时07分,联邦基金利率目标区间仍为3.50%—3.75%。会前市场关注的重点,是本次是否加息,以及此后还需收紧多少。
制造业扩张放缓,成本与售价同步走高
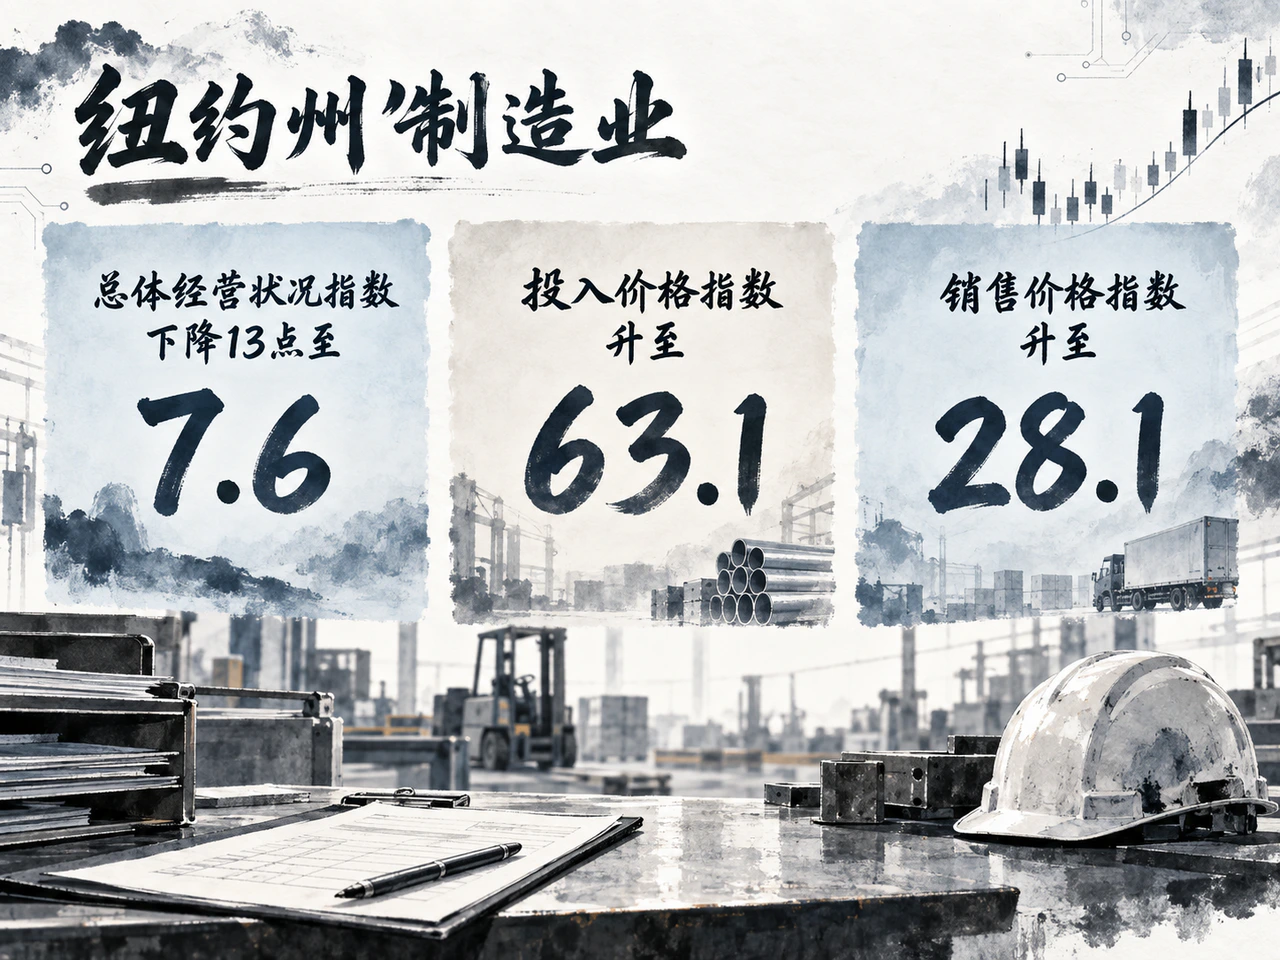
纽约联储9月15日发布的调查显示,纽约州制造业总体经营状况指数下降13点至7.6,仍处于扩张区间;投入价格指数升至63.1,销售价格指数升至28.1,均较上月上升约5点。经营活动扩张放缓的同时,企业承受的成本压力与对外提价压力同步增强。
新增订单仅小幅增加,出货略有下降,表明需求有所转弱。但供应可得性继续恶化,交货时间明显延长;企业就业仍保持增长,平均工时显著增加。这些变化使政策取舍更为复杂:加息可以抑制需求及成本向售价的传导,却不能直接解决供应约束;若等待供应改善,价格上涨压力又可能持续更久。
不过,这项区域调查衡量的是企业经营状况的变化方向及其普遍程度,价格指数并非通胀率,不能直接换算为全国消费价格涨幅。订单和出货走弱也意味着,若需求继续降温、企业提价能力下降,进一步加息的必要性可能减弱。此次调查足以提醒美联储警惕通胀,却不足以单独构成连续加息的依据。
本次加息预期较强,后续收紧幅度仍待决议明确
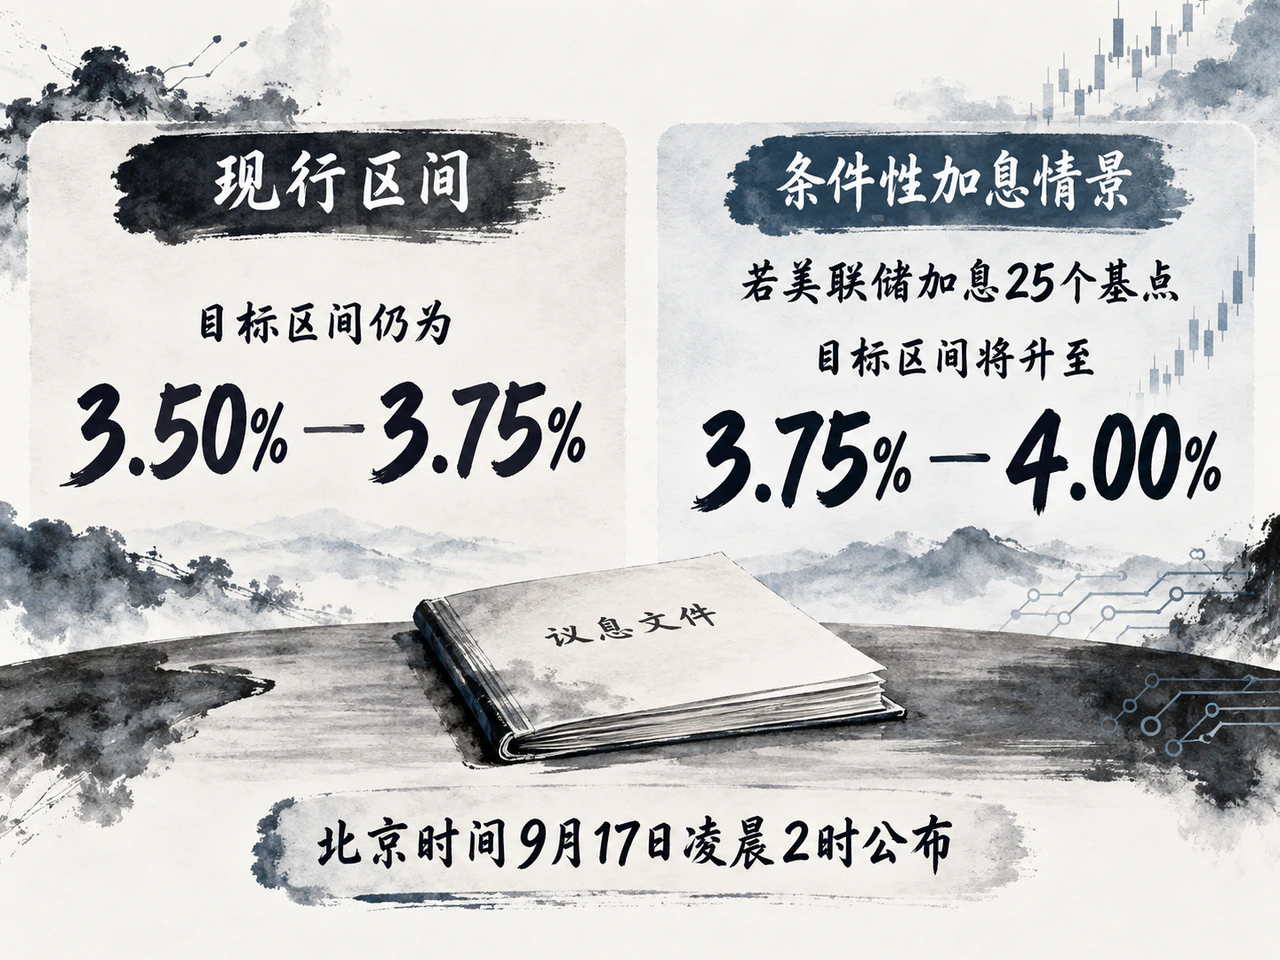
9月15日,Kiplinger援引德意志银行策略师当天的报告称,市场对本次加息25个基点已有很强预期,维持利率不变将构成明显的偏宽松意外。这一机构判断说明,会前市场已对加息有所准备,但最终决定仍取决于委员会投票。
若美联储加息25个基点,目标区间将升至3.75%—4.00%。届时,市场更关心的是这次调整能否应对价格压力,还是意味着更长一轮收紧的开始。新的经济预测和利率点阵图,将有助于判断委员们如何权衡增长、就业与通胀,以及还认为需要多大幅度的收紧。单次加息并不意味着此后每次会议都会加息。
按官方日程,利率决定将于北京时间9月17日凌晨2时公布,主席新闻发布会在2时30分举行。除利率决定外,还需关注委员会如何评价通胀的持续性、利率预测是否指向进一步收紧,以及主席对继续加息或转为观望的条件作何说明。纽约州制造业的最新变化,正是这些判断面临的现实难题:增长已经放缓,价格压力却尚未随之缓和。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…