
9月23日,国际原油期货终结连续五个交易日的下跌走势,迎来大幅反弹,且呈现显著的跨区域分化特征。11月交割的NYMEX WTI原油期货结算价上涨1.64美元(+1.81%)至每桶92.16美元;ICE布伦特原油期货11月合约更大涨3.83美元(+3.86%),结算价收于每桶103.08美元,一举收复百美元关口。两者同月价差由前一日的8.73美元迅速走阔至10.92美元,反映出海运原油的溢价明显强于美国内陆基准。
在当日美元指数上涨约0.49%、美债收益率同步攀升的宏观逆风下,原油资产逆势走高,表明本轮反弹并非流动性或弱美元驱动,而是实货基本面与供应链地缘风险的集中重定价。沙特东西向管线复运为供给端带来边际缓解预期,但霍尔木兹海峡突发袭船事件与美国潜在的柴油出口限制讨论,再度加剧欧洲成品油供应担忧与航运溢价,成为主导盘面的核心矛盾。
美国出口限制预期引发震荡,欧洲柴油裂解价差创历史新高
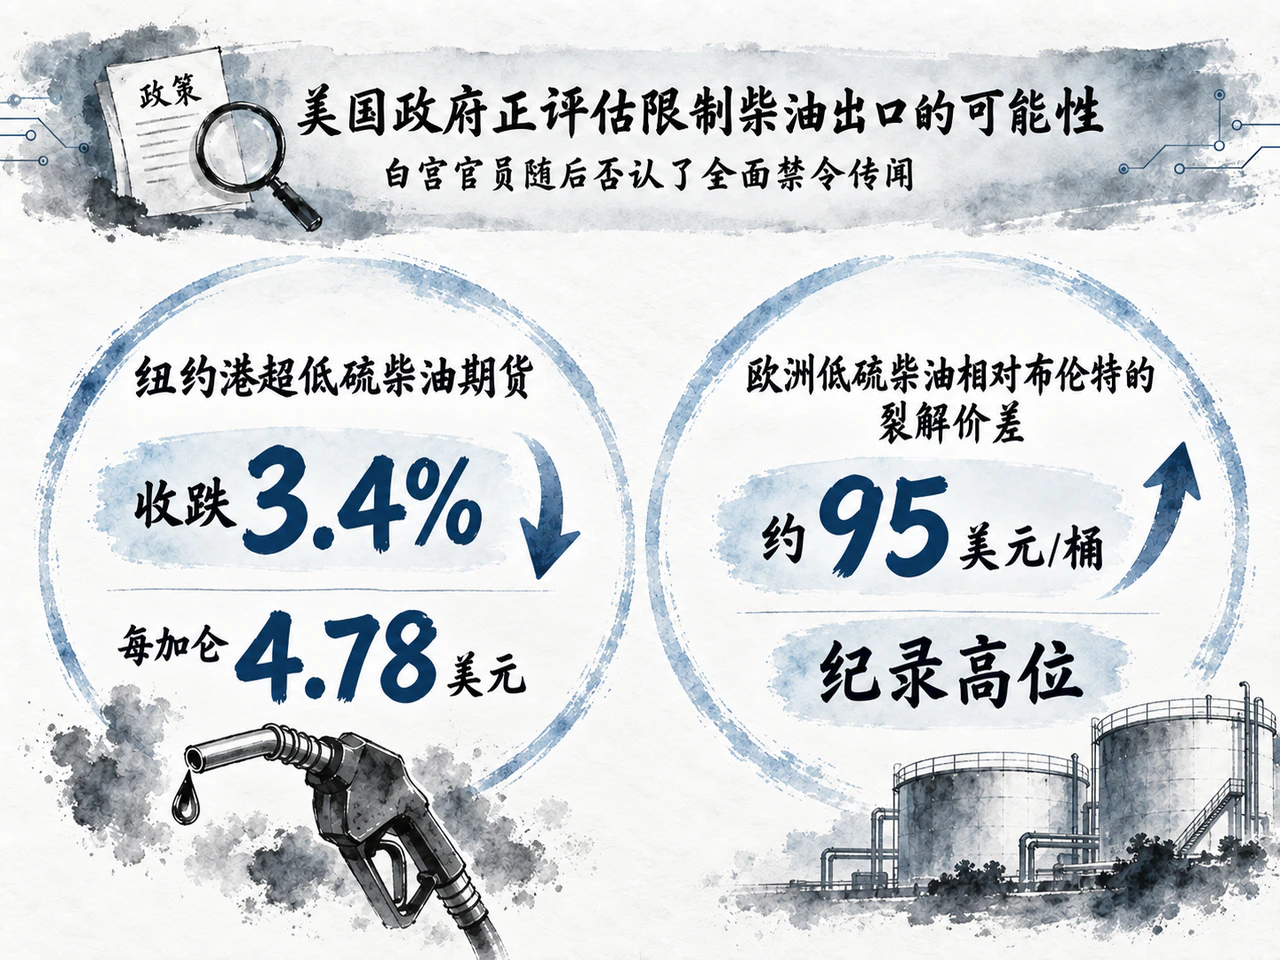
据彭博社报道,市场传出美国政府正评估限制柴油出口的可能性,引发纽约港超低硫柴油期货盘中一度重挫7.5%,最终收跌3.4%至每加仑4.78美元。尽管白宫官员随后否认了全面禁令传闻,能源部长赖特亦表态称政府正与炼厂协商争取自愿压减燃料出口,但这一政策信号已率先在衍生品市场引发剧烈的区域分化交易。
该预期在地理上造成了截然相反的供需预期:限制出口意味着美国本土燃料供应短期增加,内陆衍生品价格承压;但对极度依赖进口柴油的欧洲而言,海外供给短缺预期瞬间激化。路透社报道显示,欧洲低硫柴油相对布伦特的裂解价差盘中飙升至约95美元/桶的纪录高位。成品油极度紧缺带来的高额裂解溢价,从机制上提升了炼厂原油加工动力与原料采购意愿,成为支撑布伦特基准走强并跑赢WTI的关键动能之一。更长期来看,若限制出口导致美国炼厂成品油储罐见顶而被迫减产,全球燃料缺口反而将进一步加剧。
炼厂开工下降伴随原油累库,成品油库存同周下降
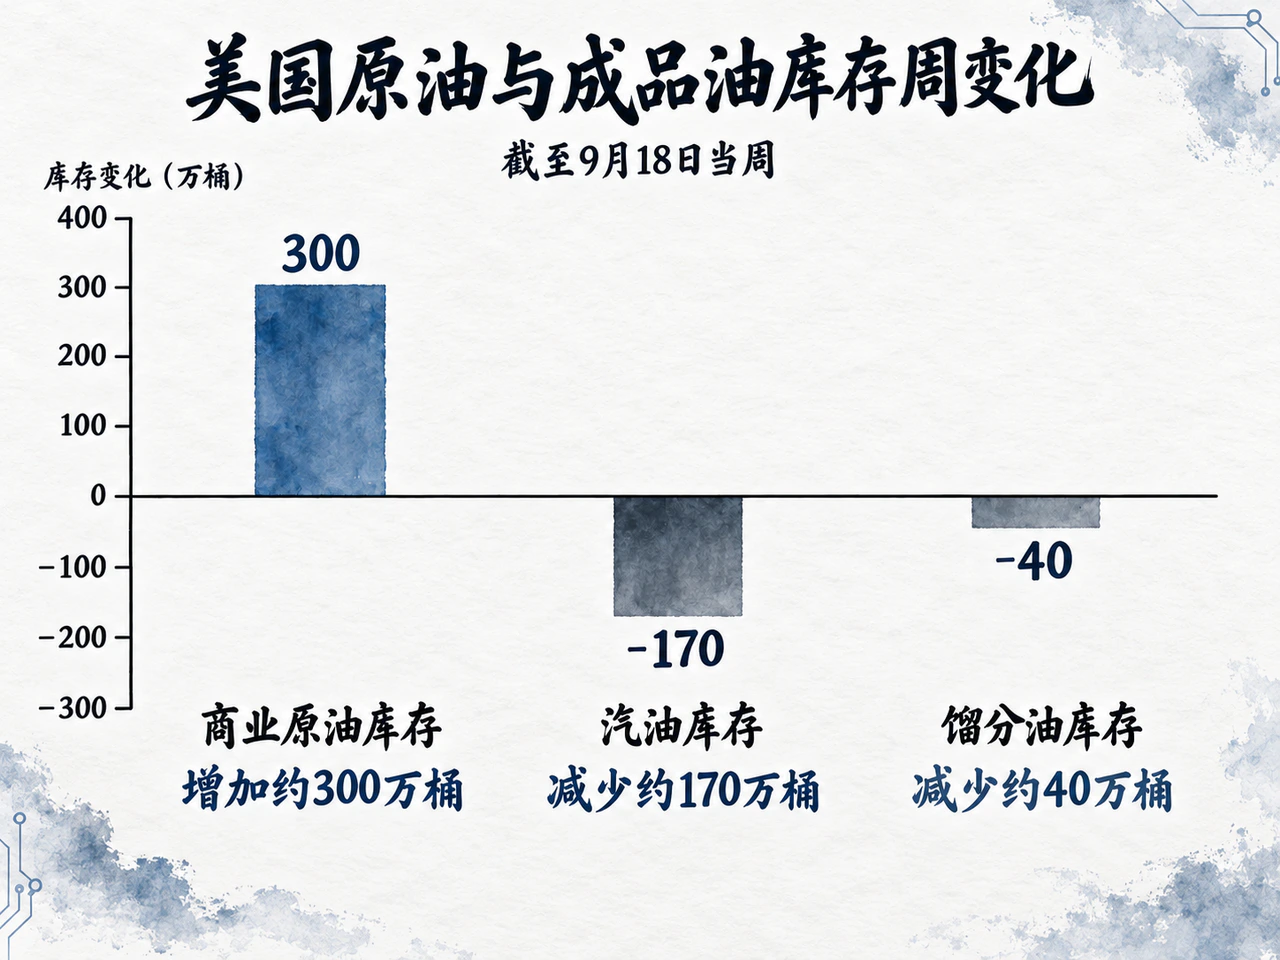
美国能源信息署(EIA)9月23日公布的截至9月18日当周数据显示,商业原油库存增加约300万桶至4.264亿桶,WTI交割地库欣原油库存增加约220万桶至2370万桶;与原油累库形成对照的是,汽油库存减少约170万桶,馏分油库存减少约40万桶。同周,美国炼厂产能利用率下滑2.8个百分点至94%,原油加工量减少51.9万桶/日。
从数据层面的条件解释看,当周炼厂原油加工量减少51.9万桶/日,叠加原油净进口增加36.9万桶/日,加工需求放缓与外部流入增加可能共同支持了商业原油库存的回升。对于原油累库与成品油库存去化并存的现象,仅凭单周库存变动与开工回落,不能将其作为物流阻滞或供应链出现实质瓶颈的证明,亦无法单独定性为确证的原油被动累库。
中期维度上,柴油供需偏紧格局依然稳固。国际能源署(IEA)9月月报数据显示,8月波斯湾与俄罗斯的柴油及轻柴油净出口合计较2月减少达160万桶/日。尽管IEA同时预计2026年全球石油需求同比减少250万桶/日,显示高油价对工业和运输需求的抑制开始显现,但即期供需偏紧仍对近月价格形成强劲托底。
沙特管道复运博弈航运安全,短期聚焦四项跟踪指标
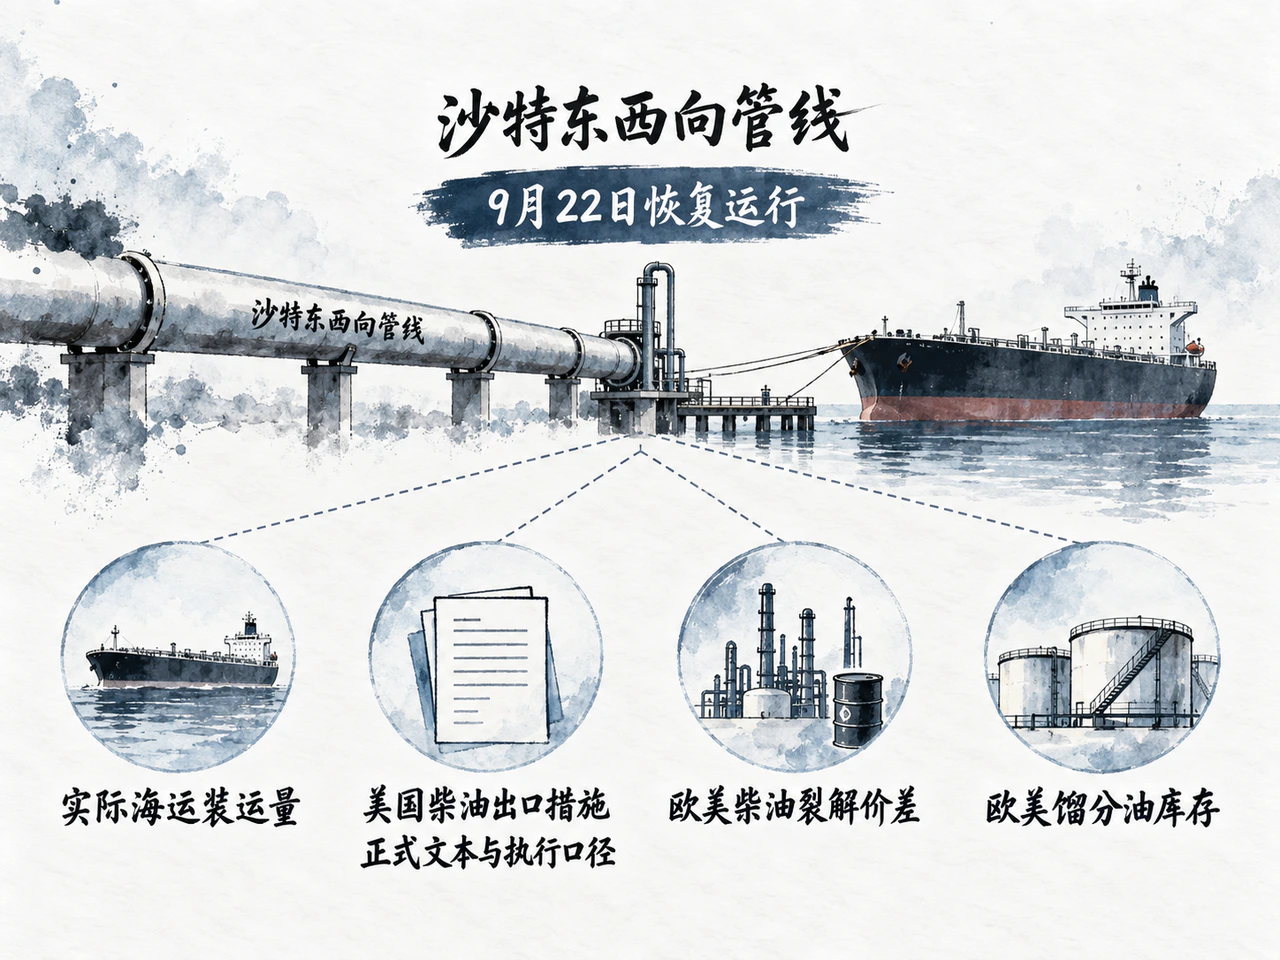
供应端修复与地缘中断风险处于动态博弈中。路透社援引知情人士称,沙特东西向管线已于9月22日恢复运行,为亚洲炼厂提供了更多绕开霍尔木兹海峡的海运原油;彭博社亦报道沙特正争取在周末实现更大规模恢复。然而,管线重启与全面恢复装船量仍存时滞,且海运安全隐患并未消除——英国海上贸易行动办公室(UKMTO)同日通报,一艘商船在通过霍尔木兹海峡时遭袭起火并失去动力。加之此前OPEC+七个自愿调整国已决定维持10月产量配额不变,现货供应的边际增量仍高度依赖受阻设施的修复进度。
此前IEA 9月月报记录的强现货溢价(Backwardation),表明近端可交付原油依然偏紧。随着沙特管线输送放量,近端溢价具备高位回落条件;但若美国出口政策实质落地,燃料端的跨区不平衡势必延续。
后市验证这轮反弹持续性的关键在于四项指标:一是沙特东西向管线恢复后的实际海运装运量;二是美国柴油出口措施的正式文本与执行口径;三是欧美柴油裂解价差的演变方向;四是欧美馏分油库存的去化节奏。若海运装船实质增加、裂解价差收窄且燃料库存回升,近端紧缺溢价将逐步挤出;反之,若原油维持累库、成品油持续去化,布伦特的海外风险溢价仍难以仅凭局部复运消息消退。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…