
美国9月企业前瞻调查释放出偏强劲但也更棘手的经济信号:需求扩张明显提速,上游成本压力同步大幅累积。9月23日,美联储理事巴尔在芝加哥住房可负担性峰会上表示,当前通胀上行风险增加、劳动力市场下行风险减弱,其基准判断是美联储可能仍需进一步调整政策。在美联储上周完成加息后,巴尔的这一表态反映出其个人对需求过热与通胀黏性风险的关注正在上升。
9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%—4.00%。巴尔在此次讲话中确认支持该决议,并指出经济走势已使原先的政策立场不再适宜,上周的紧缩方向符合现状。不过,他并未给出后续行动的具体时点与幅度,其个人判断亦不构成委员会的既定政策承诺。
经济扩张提速,上游成本攀升但终端传导受限
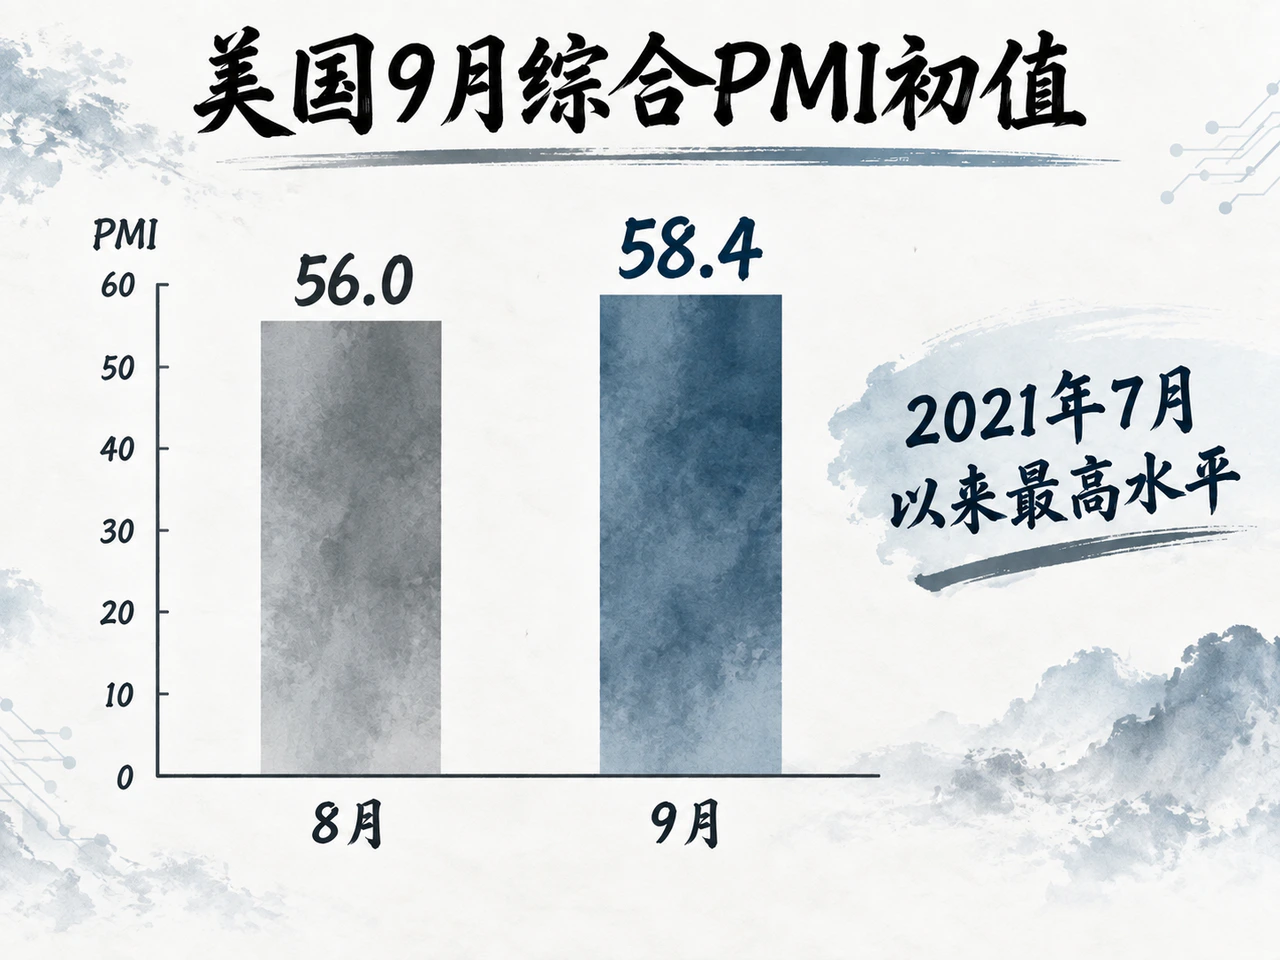
标普全球9月23日公布的数据显示,美国9月综合PMI初值由8月的56.0大幅跃升至58.4,创2021年7月以来最高水平。细分项中,服务业活动与制造业产出同步加快,新订单表现强劲;即便企业加快招募人手,积压订单仍在继续堆积。强劲的供需表现表明,美国经济并未出现需要政策宽松托底的普遍走弱迹象,反而在部分环节开始直面产能与用工瓶颈。
与需求扩张伴生的是成本端压力的再度积聚。综合投入成本涨幅攀升至2022年10月以来最高,受访企业反映的主要推动因素包括燃料支出、运输费用以及部分领域的薪资压力。在较强终端需求的支撑下,企业转嫁成本的能力边际改善,供给侧扰动与需求扩张叠加,推高了通胀在更长时间维持高位的风险。
不过,成本向终端消费价格的传导机制目前呈现结构性分化。标普全球指出,尽管9月总体销售价格涨幅较8月有所反弹,但依然低于今年3月至7月的水平,部分服务业企业仍受制于激烈的行业竞争而未能全额提价。这意味着投入成本的走高并不能直接推导为终端通胀将同幅度加速,该项初值主要揭示了价格压力的累积方向,具体冲击力度仍待硬指标验证。
决策层警惕供给冲击黏性,政策权衡聚焦通胀风险
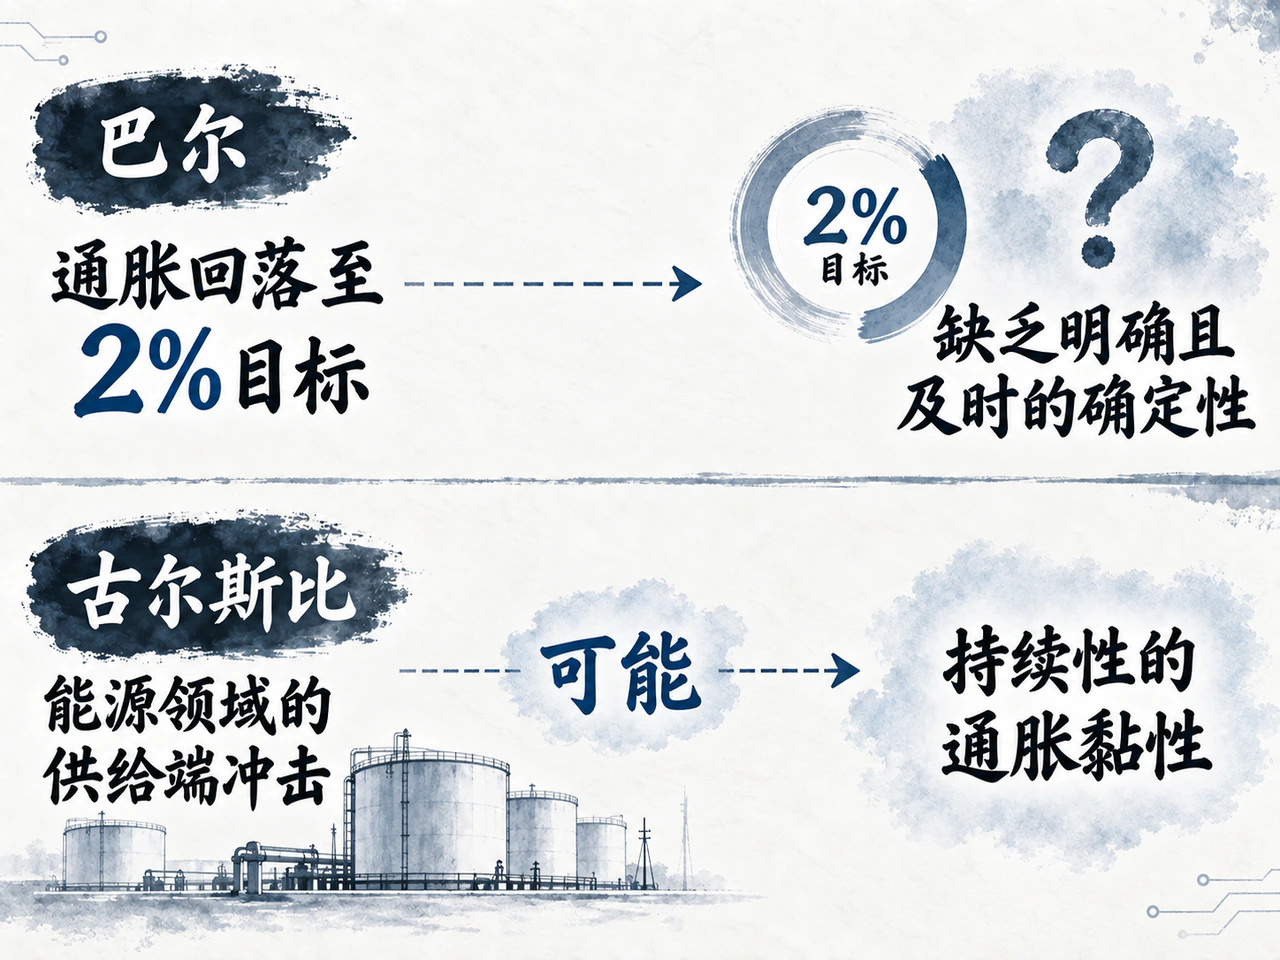
在政策考量方面,巴尔重点列举了关税调整、中东地缘冲突以及人工智能基础设施投资热潮带来的价格上行动力。他的核心判断逻辑在于,在经济增速与就业基本盘依然扎实的环境下,通胀回落至2%目标的过程缺乏明确且及时的确定性。在巴尔看来,当前的风险权衡考量正在从防范就业下行重新偏向遏制物价。
同日,芝加哥联储主席古尔斯比在路透社报道的《Economics, Applied》播客访谈中,亦表达了对大型负面供给冲击的审慎立场。他提示,类似能源领域的供给端冲击可能衍生出具备持续性的通胀黏性,央行无法坐视其自然消散。这与巴尔的逻辑相呼应——若终端需求韧性足以支撑企业将上游成本转嫁给消费者,等待供给自发修复的代价将显著上升。需要说明的是,该播客的发布时间并不等于录制时间,不宜视为对当日PMI初值变动的直接回应。
后续政策验证路径
通胀预期的锚定与紧缩紧迫性的演变,正取决于两个关键逻辑检验:终端价格涨幅是否会在竞争约束下受阻,以及成本压力会否向核心物价全面渗透。
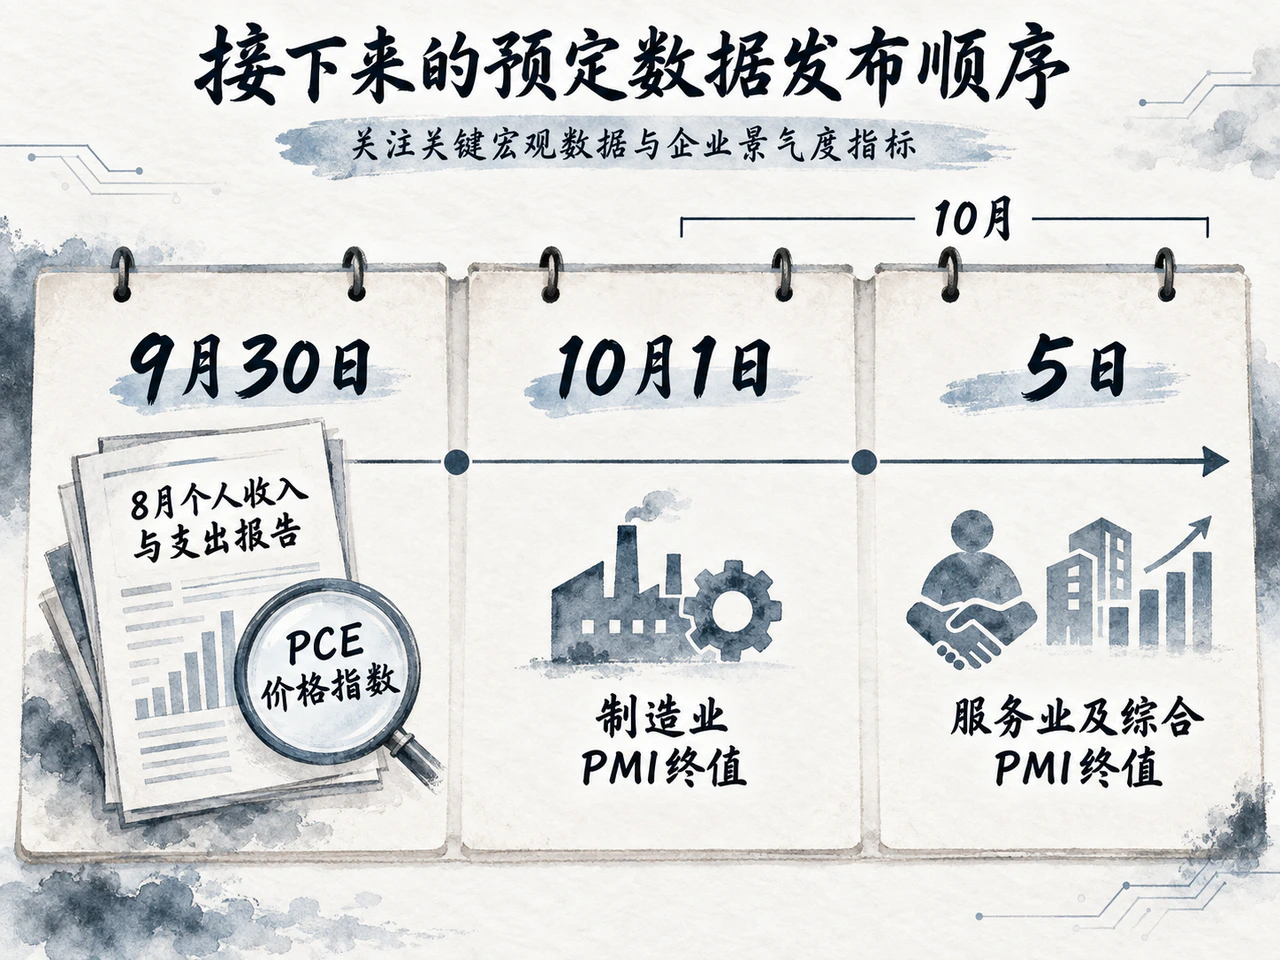
市场目前聚焦于即将出炉的宏观数据节点:9月30日公布的8月个人收入与支出报告(含PCE价格指数),将提供关键的官方物价基准;随后于10月1日与5日公布的制造业、服务业及综合PMI终值,则将验证本轮企业景气度与成本抬升的持续性。若企业提价受限且物价平稳,美联储连续收紧的迫切性或有所缓和;若成本加速向售价扩散且就业保持韧性,后续进一步调整政策的讨论空间与考量压力亦将随之上升。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…