
2026年9月23日,美国企业活动加速,成本压力同步上升,油价反弹进一步加重了市场对加息的担忧。2年期和10年期美债收益率分别升至4.85%和5.11%,美股主要指数普遍下跌,美元走强,黄金承压。经济扩张本有利于企业收入,但当天市场更在意的是:需求与价格同时走强,可能使高利率维持更久。
利率上行之下,各类资产的表现仍有差异。美债收益率上行以中段最显著,能源股随油价走高,科技股则继续围绕盈利与产品前景分化。融资需求也未因此消退,软银完成大额发债,亚洲市场则更重视流动性保障和融资币种的选择。
美国订单与成本齐升,加息预期升温
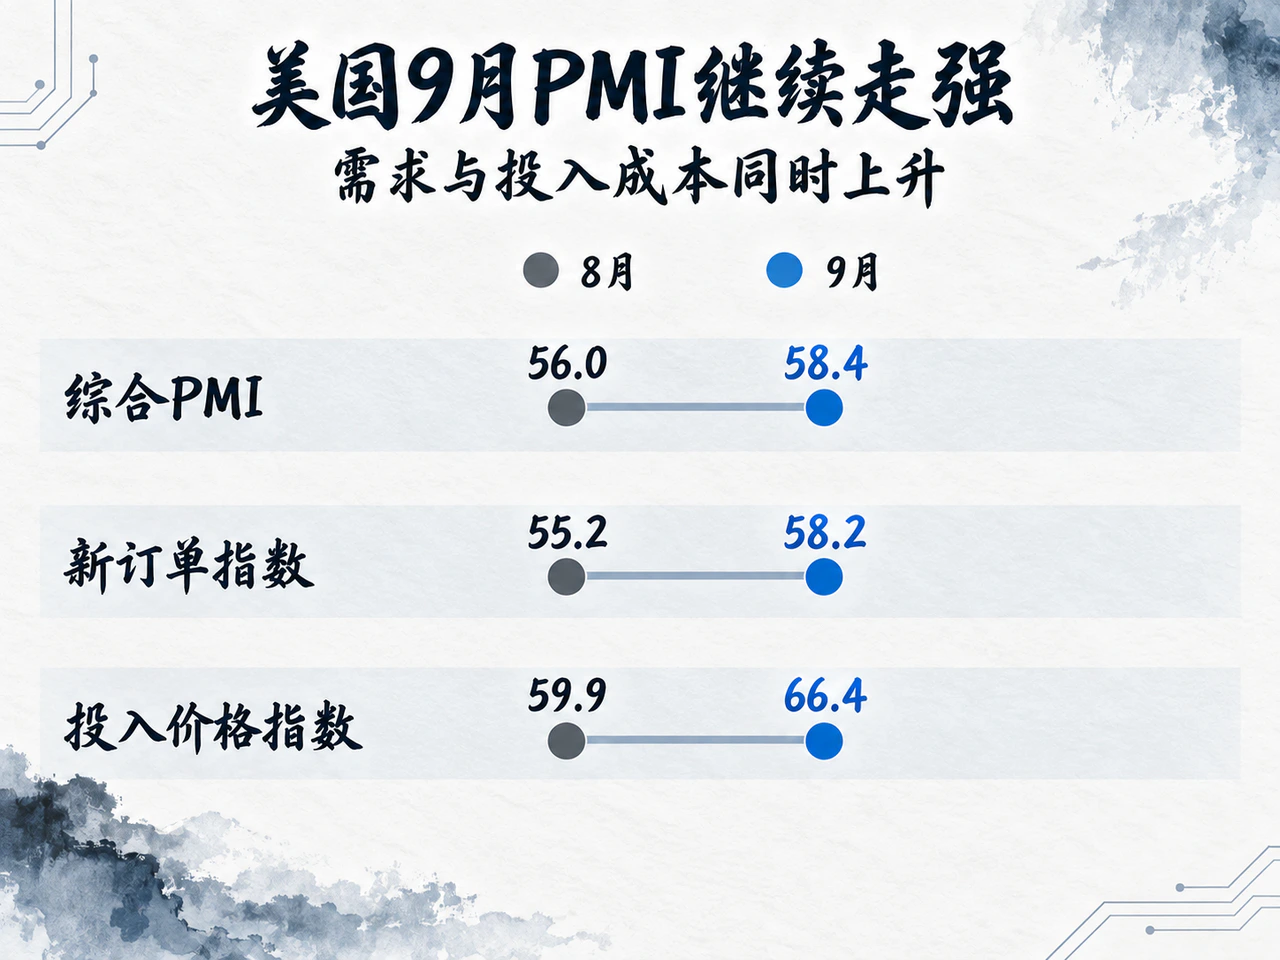
标普全球9月美国综合PMI初值由8月的56.0升至58.4,创2021年7月以来新高。新订单指数由55.2升至58.2,投入价格指数由59.9升至66.4,后者为2022年10月以来最高。需求扩张的同时,企业承受的成本压力也在加重。
据路透社报道,制造业和服务业订单均有增长,未完成订单升至2022年5月以来最高,供应商交货延误的普遍程度为2022年7月以来最强。企业增加招聘以消化积压订单,却更难找到合适员工。订单增长、交付受阻和招聘困难相互叠加,说明成本压力已不只来自能源。
标普全球首席商业经济学家Chris Williamson据此估算,美国经济年化增速约为5%。这一判断依据调查与历史GDP的关系,并非官方季度增长数据。尽管如此,订单、招聘与积压需求共同增强,仍使市场更难相信此前的政策收紧已经足够。CNBC当日报道引用CME盘中数据称,市场对10月再加息25个基点的预期概率,由前一日的55%升至66.4%。
企业景气也并未覆盖经济的所有角落。ING指出,强劲的企业调查与低迷的密歇根消费者信心明显背离。美国抵押贷款银行家协会23日公布,上周30年期固定房贷平均利率升至7.12%,为两年多来最高,居民购房负担进一步加重。9月30日将公布的8月个人收入与支出数据,尤其是实际消费和核心PCE,将成为检验需求韧性与价格压力的重要依据。
五年期美债收益率升幅居前,拍卖需求偏弱
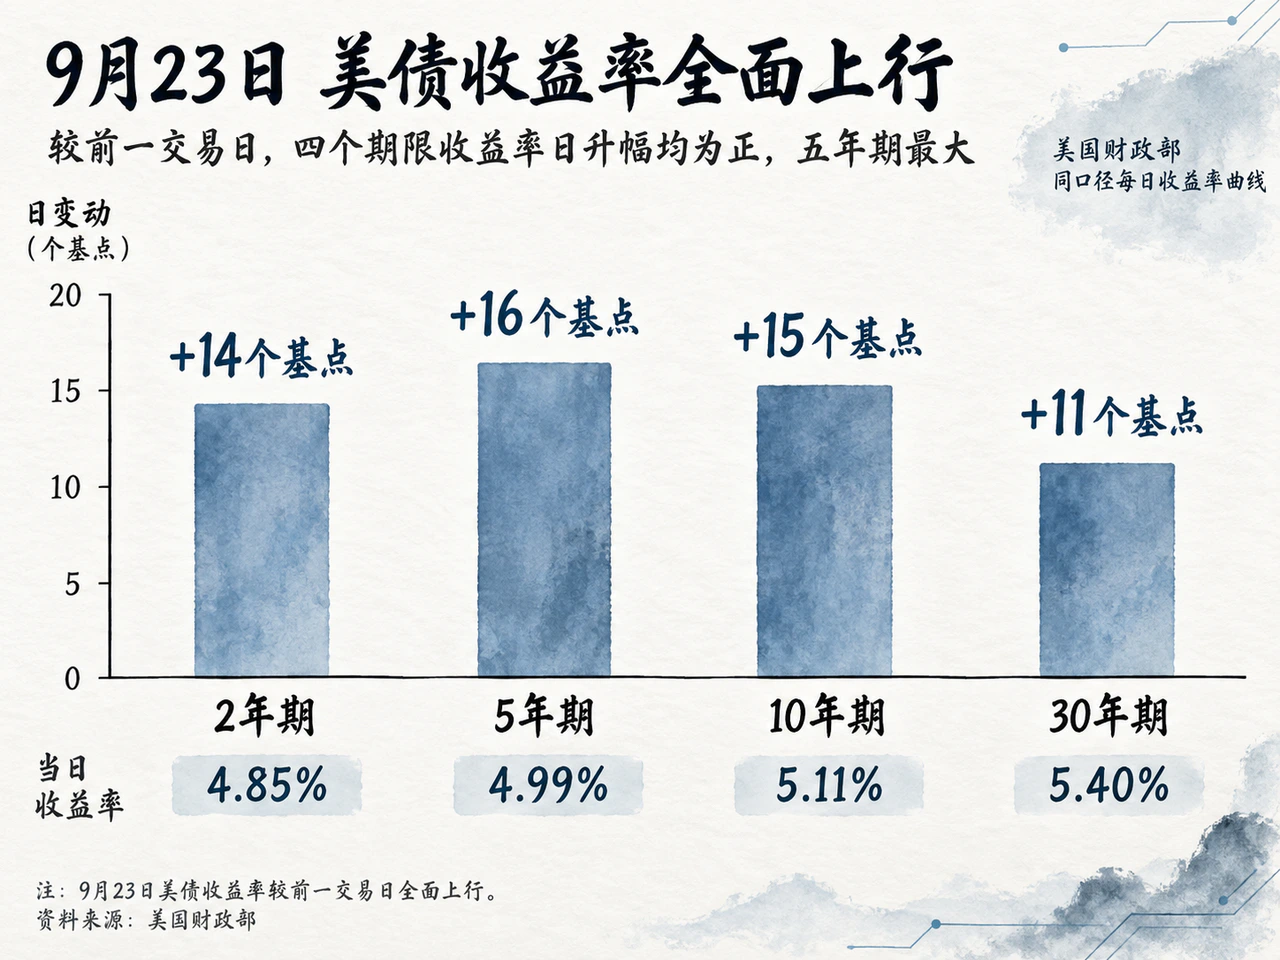
按美国财政部同口径每日收益率曲线,9月23日美债收益率较前一交易日全面上行:
| 期限 | 9月23日收益率 | 较前一交易日 |
|---|---|---|
| 2年期 | 4.85% | +14个基点 |
| 5年期 | 4.99% | +16个基点 |
| 10年期 | 5.11% | +15个基点 |
| 30年期 | 5.40% | +11个基点 |
2年期收益率上升,反映市场上调了对近期政策利率的预期;10年期同步走高,则抬升了更长期融资与资产估值的基准。当天调整以中段最为明显,5年期收益率升幅最大。10年与2年利差仅由25个基点扩大至26个基点,30年与5年利差反而由46个基点收窄至41个基点。
上午经济数据推高收益率后,午后的国债拍卖又增加了卖压。据道琼斯报道,财政部700亿美元5年期国债拍卖的中标收益率为5.033%,比拍卖时5.002%的发行前收益率高约3.1个基点;投标倍数为2.21,低于过去六个月2.33的平均水平。新券需要提供更高收益率才能吸引买家,显示市场承接意愿偏弱。
实际收益率也明显上升。财政部数据显示,5年期实际收益率由2.51%升至2.65%,10年期由2.63%升至2.76%,分别上行14和13个基点。债券下跌因此不仅涉及通胀预期,实际资金成本也在提高。不过,仅凭这些变动,尚难精确区分政策预期与期限溢价各自的影响。
对美元债发行人而言,基准利率上升既压低存量固定利率债券的估值,也抬高新增融资成本。其信用状况能否保持稳定,还要看现金流和再融资安排,不能仅以国债价格的下跌判断。
美股普跌,企业需求前景受到更多审视
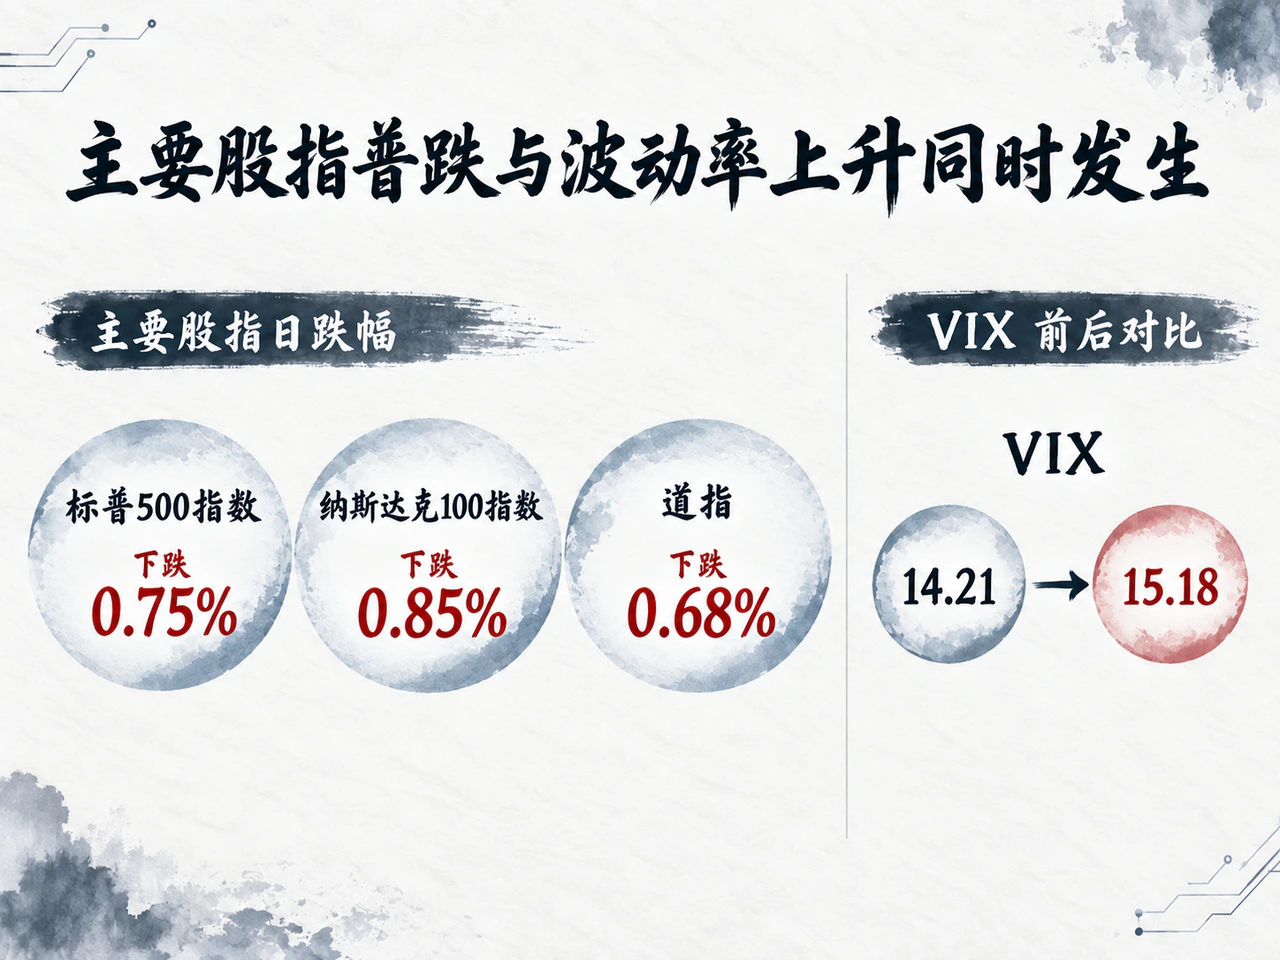
标普500指数收于7,706.03点,下跌0.75%;纳斯达克100指数收于30,470.29点,下跌0.85%;道指收于51,511.59点,下跌0.68%。VIX由14.21升至15.18。Investor’s Business Daily的收盘报道显示,纳斯达克与纽约交易所的下跌、上涨家数之比均约为3比1,卖压较为广泛。不过,两市初步成交量分别较前日减少9%和3.5%,尚未出现放量恐慌抛售。
行业表现仍有分化。能源ETF XLE随油价上涨0.96%,金融ETF XLF下跌0.47%。据Investopedia收盘报道,半导体ETF SOXX下跌约1.5%,存储ETF DRAM跌近3%,此前连续上涨的Sandisk和Micron分别回落约3.5%和2%。利率压力与前期涨幅回吐同时存在,单日跌幅尚不足以说明存储需求转弱。Alphabet跌近4%,Meta则在产品大会前上涨约1%。
相较于单季利润,投资者更加关注后续需求。KB Home季度利润超预期,股价仍下跌3%;其订单同比减少12%,交付减少19%,管理层表示,按揭利率和购房负担已使住房市场自6月以来转弱。Paychex收入增速由上季的12%放缓至6%,调整后每股利润虽超预期,公司却仅维持、未上调全年指引,股价跌近9%。
盘后的Meta Connect带来了新的产品信息。大会于美东23日19时开始,Meta宣布未来数月将把Muse个人AI代理接入智能眼镜,Ray-Ban Meta第三代产品起价449美元,Meta VR Glasses计划于2027年春季上市。AI投入正在向终端应用和硬件销售延伸,但收入兑现仍取决于销量、使用率与商业化能力。由于发布发生在收盘后,这些具体消息尚未体现在当天的收盘表现中。
油价反弹,美元与实际利率压低黄金
按相邻交易日同口径日收盘,WTI 11月合约上涨1.81%,至每桶92.16美元;布伦特11月合约上涨3.86%,至103.08美元。两者价差由每桶8.73美元扩大至10.92美元,布伦特涨势更强。据美联社收盘报道,美伊经中间人进行的谈判尚未取得具体结果,供应风险仍在,油价回升也增加了能源通胀压力。
供给端同时出现缓和迹象。路透社援引三名知情人士称,沙特通往红海的东西输油管道已于9月22日恢复运行。美国截至9月18日当周商业原油库存增加约300万桶,至4.264亿桶,与市场原本预期下降64.1万桶相反,燃料库存则有所下降。原油涨价并非源于美国原油库存收紧,供应恢复与地缘风险仍在共同影响价格。
柴油出口政策的不确定性也有所降低。据OilPrice于美股收盘后刊发的报道,白宫官员否认准备实施90天柴油出口禁令,能源部长赖特表示,没有人在考虑全面禁令,政府正在讨论增加国内供应和自愿措施。这一表态缓和了海外成品油供应进一步收紧的担忧,但本身不会直接增加全球原油产量。
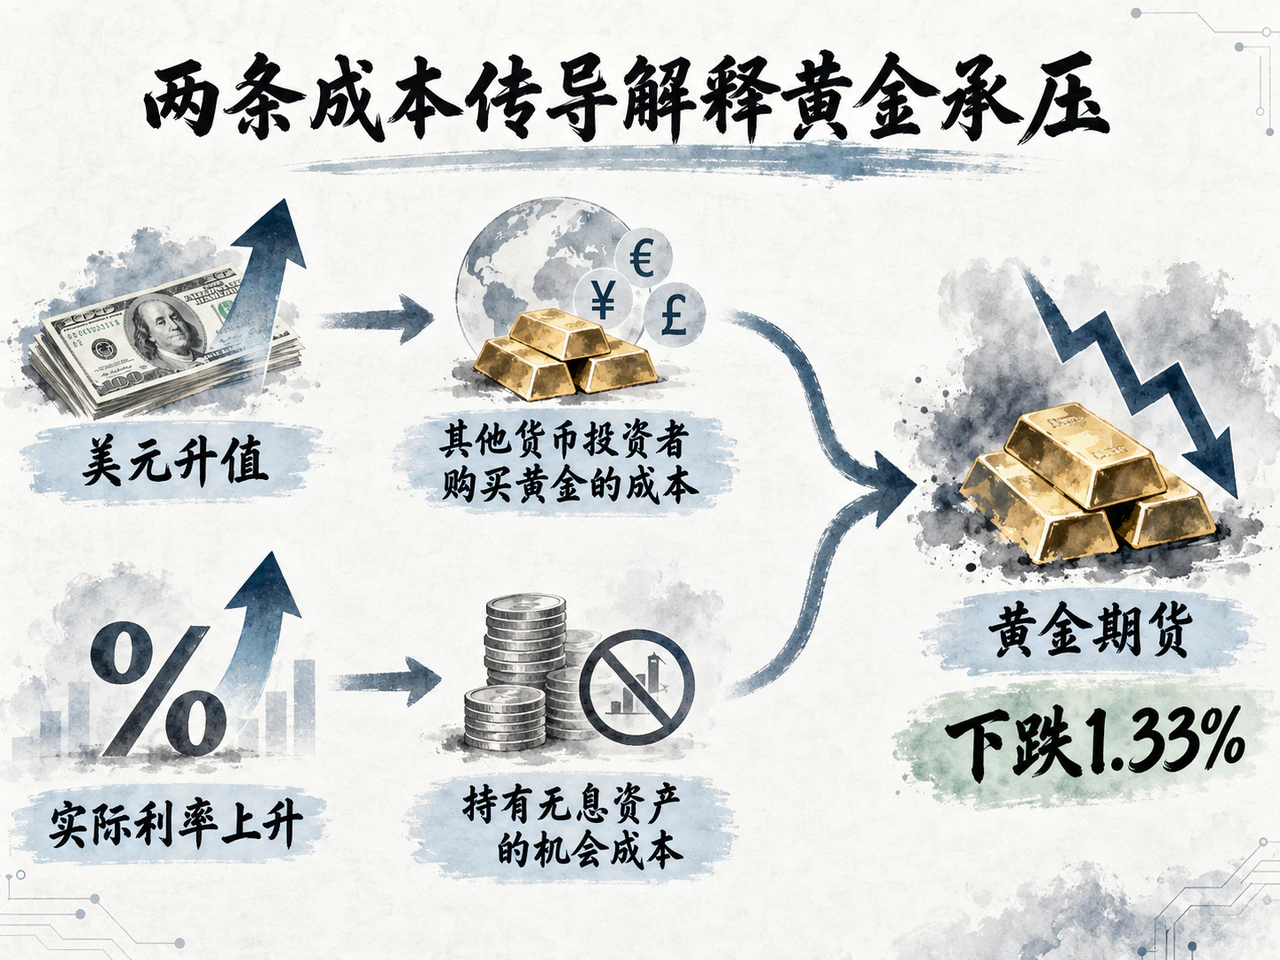
黄金则主要承受金融条件收紧的压力。黄金期货连续合约日收盘下跌1.33%,至每盎司4,318.40美元;美元指数在纽约汇市尾盘上涨0.49%,至101.096。美元升值提高了其他货币投资者购买黄金的成本,实际利率上升则增加了持有无息资产的机会成本。当天原油上涨、黄金下跌,分别反映了供应风险和利率压力,避险需求未能推动两者同步走高。
大额融资窗口仍开,亚洲着力稳定资金供应
利率走高之际,大额融资仍能完成。彭博在美股收盘后更新的报道显示,软银通过美元债和欧元债合计筹集约110亿美元,用于推进AI投资。较强的认购需求帮助其压低发行定价,但融资成本仍大体高于以往。资金能够到位,后续投资回报能否覆盖利息与偿债需求,才是持续融资的关键。
AI相关信用债也已出现期限分化。Capital Group在23日发表的研究中指出,截至8月底,彭博美国公司债指数利差为78个基点,与年初持平;10年以上超大规模云服务企业及其他AI相关发行人的利差却已走阔。这一截至8月底的变化显示,供给集中和投资回报的不确定性,可能使长期债券承受更多压力。
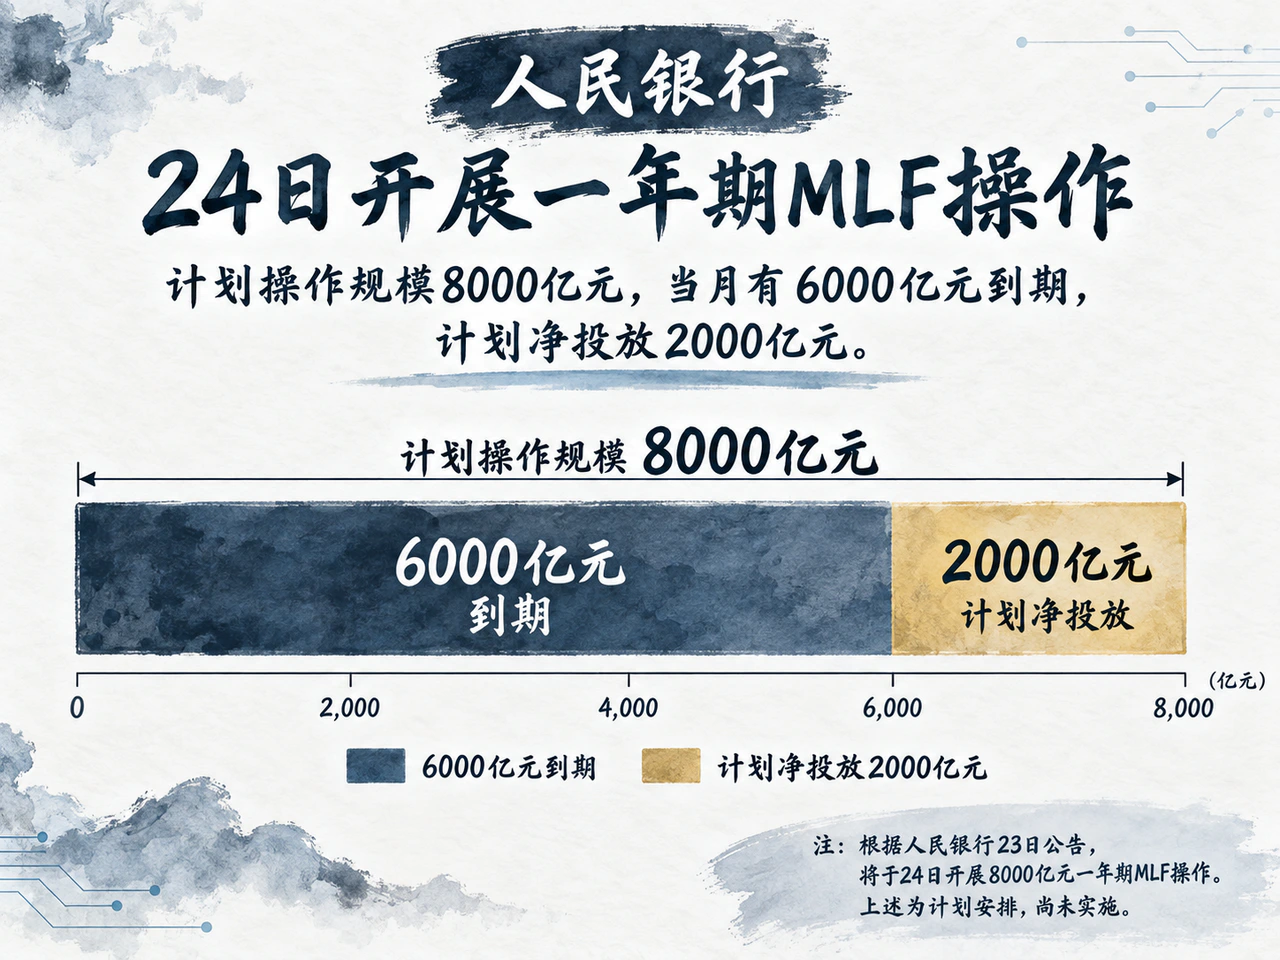
中国的政策重点则是稳定跨季、跨节资金供应。人民银行23日公告,将于24日开展8000亿元一年期MLF操作,当月有6000亿元到期,计划净投放2000亿元。此外,9月28日至10月8日将开展固定利率、数量招标的隔夜逆回购,每日操作量不超过1万亿元。
东方金诚首席宏观分析师王青指出,假期取现、月末考核和公开市场操作集中到期,会增加短期资金需求,隔夜工具有助于平抑波动。每日操作上限并不等于永久新增流动性,实际支持规模仍取决于操作量与市场需求。
香港也在增加融资和流动性管理的选择。金管局23日公布的方向包括延长政府离岸人民币及港元债券期限、研究7天离岸人民币流动性投标机制,以及计划发行离岸人民币短期债务工具;上半年国际机构发行的港元债同比增长64%。美元融资成本上升,使其他币种渠道更受关注,但其成本优势还需结合汇率对冲、掉期基差和发行人的收入币种判断。
亚洲市场接下来还将面对不同的交易日安排。日本在9月21日至23日连续休市后于24日复市,需要消化假期内积累的信息;韩国24日因中秋假期休市。美国利率上行与芯片股回落,对香港成长股及亚洲半导体链构成估值和情绪压力。Meta扩大终端应用带来潜在需求,但能否形成亚洲供应链的新增订单,仍需等待企业经营数据验证。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…