
美联储9月16日刚将联邦基金利率目标区间上调25个基点至3.75%—4.00%,政策制定者对通胀的态度依然紧绷。9月22日,里士满联储主席巴尔金在巴尔的摩CFA协会发表讲话,明确强调当前通胀风险仍高于就业风险。他并未承诺后续继续加息,但明确否定了通胀必然自行收敛的乐观假设,并详细拆解了进一步收紧政策所需的观察窗口。
提价惯性改变传导机制,通胀难靠供给修复自然出清
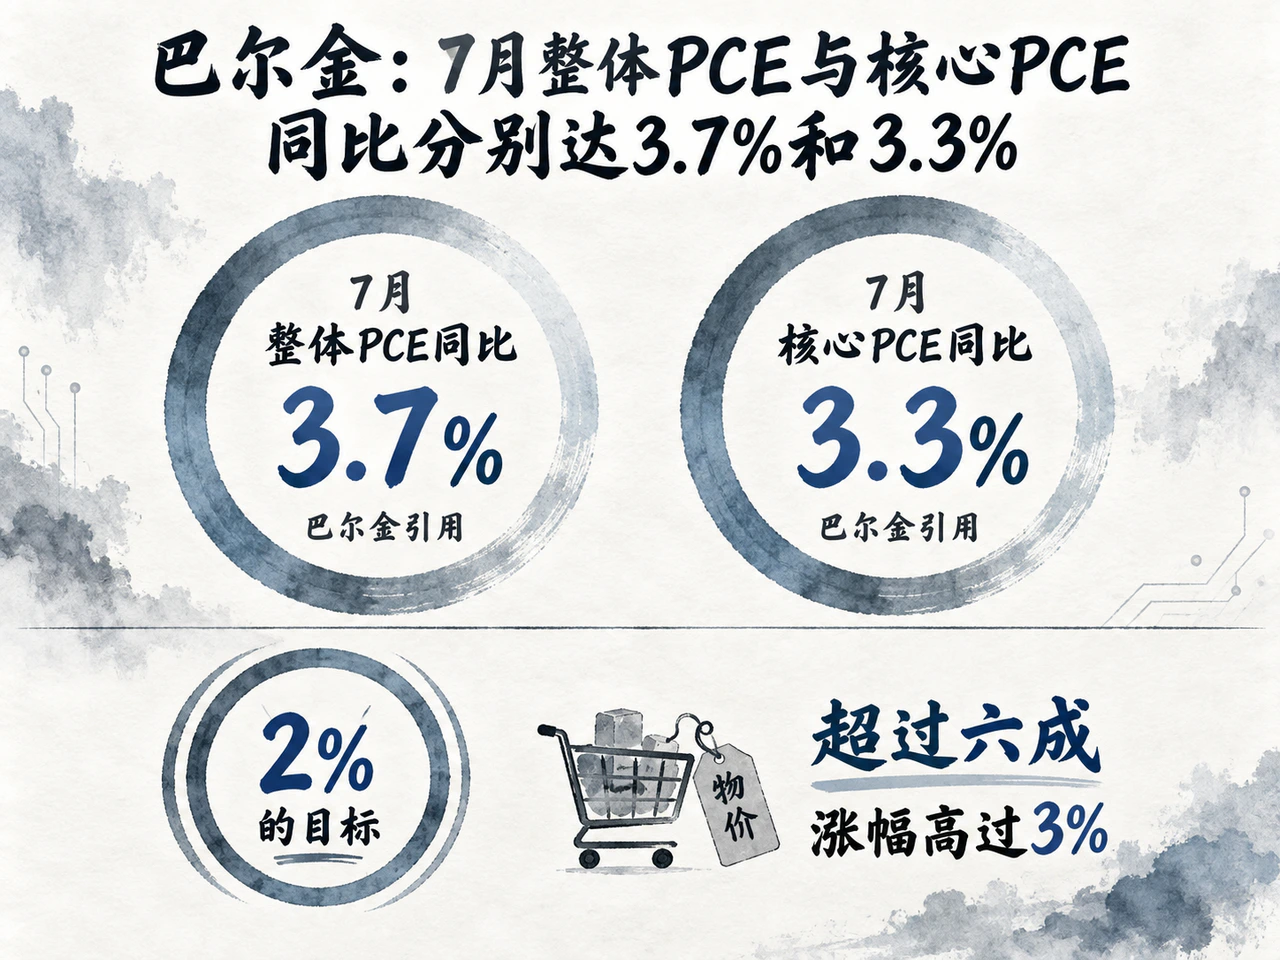
巴尔金在此次讲话中援引既有数据指出,7月整体PCE与核心PCE同比分别达3.7%和3.3%,且超过六成的PCE篮子细分成分涨幅高过3%。这组读数构成了美联储当前维持紧缩立场的现实依据。
更为关键的变化在于企业定价行为的微观迁移。巴尔金提醒,物价上行驱动力已不仅局限于油价和关税:一方面,人工智能领域的算力投资大幅扩张,正对部分硬件与供应链环节形成新增挤压;另一方面,企业在经历疫情时期的价格调整后,已形成较强的提价惯性,更倾向于主动向终端转嫁新增成本。与此同时,富裕家庭的资产负债表与企业端资本开支,在客观上为提价提供了承接空间。
这种机制意味着,一旦企业将较高幅度的涨价机制常态化,单靠等待供给端修复,已无法确保通胀顺畅回落至2%的目标区间。
相比之下,就业端尚未对美联储形成紧迫约束。巴尔金提到8月4.1%的失业率与逾16万的新增非农就业,说明劳动力市场依然保持韧性。不过他也提示了结构变化:企业招聘行为偏向谨慎,劳动力供给扩张同步放缓,不能仅凭偏低的失业率就简单推断用工需求全面升温。
区域制造业订单承压,微观成本反弹加剧政策权衡
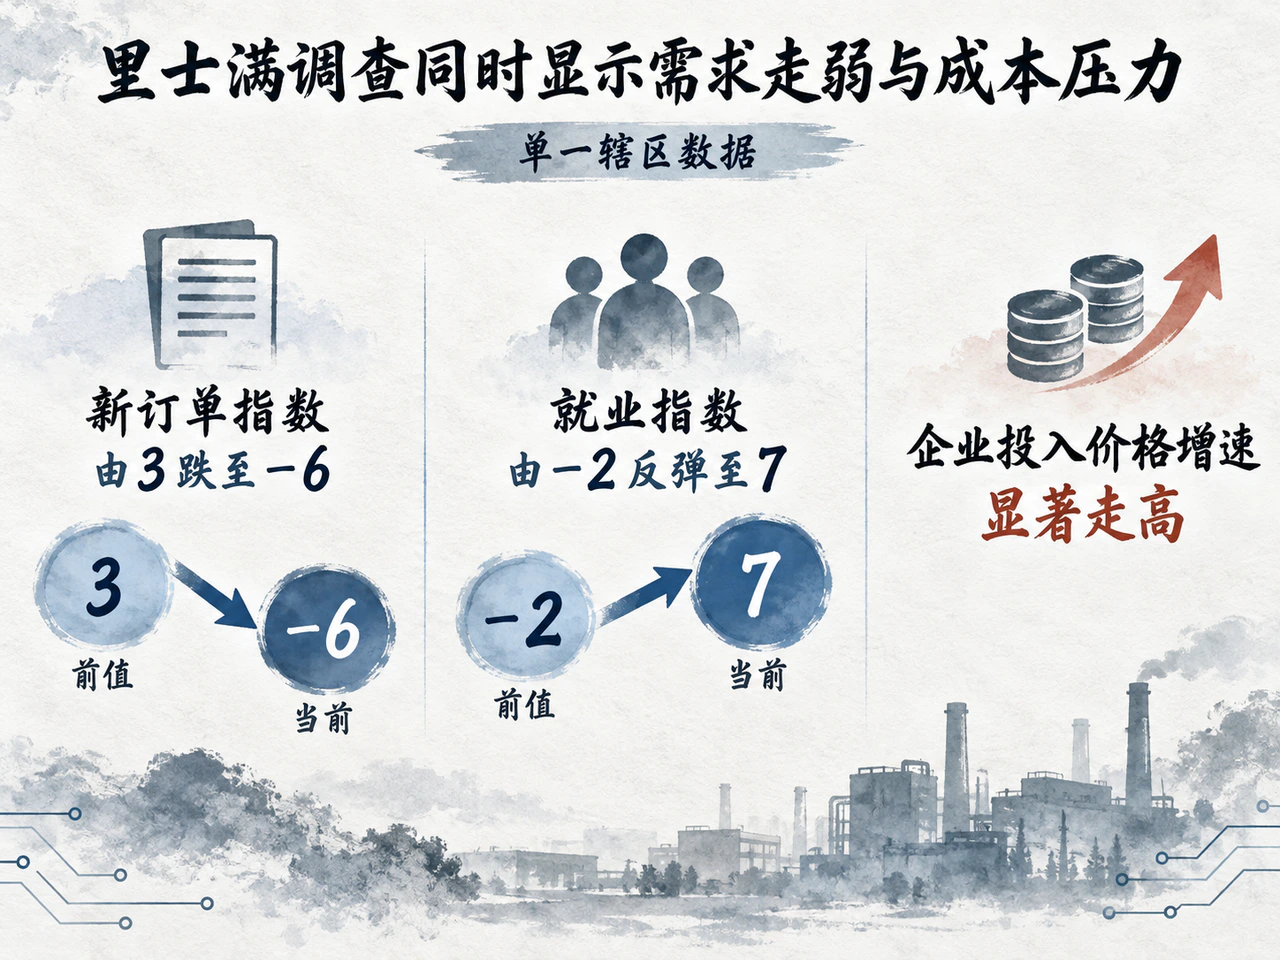
同日公布的里士满联储9月制造业调查,印证了实体部门面临的错位压力。调查显示,综合指数由8月的4降至-2,新订单指数由3跌至-6,出货指数由11急转至-5,表明制造业订单与产出正经历快速降温。然而分项出现分化:就业指数由-2反弹至7,企业投入价格增速显著走高,出厂售价增速小幅回升,尽管受访企业仍预计未来一年两者增速有望回落。
这组区域调查勾勒出“订单走弱与成本承压并存”的现实。单一辖区数据虽不足以直接定调全美总需求走向,但已暴露出政策传导中的核心矛盾:名义需求的走弱,究竟能否在短时间内压制住企业的提价动力。
巴尔金对此保留了双向可能性:若后续消费承压、投资降温或劳动力市场实质恶化,将推动通胀加速回落;但如果成本冲击持续显现且需求保持韧性,美联储可能需要采取进一步的紧缩行动。这也意味着,当前的基调是维持对抗通胀的高度警惕,而非预设加息的时点与节奏。
技术性流动性格局明确,需求降温程度待数据检验
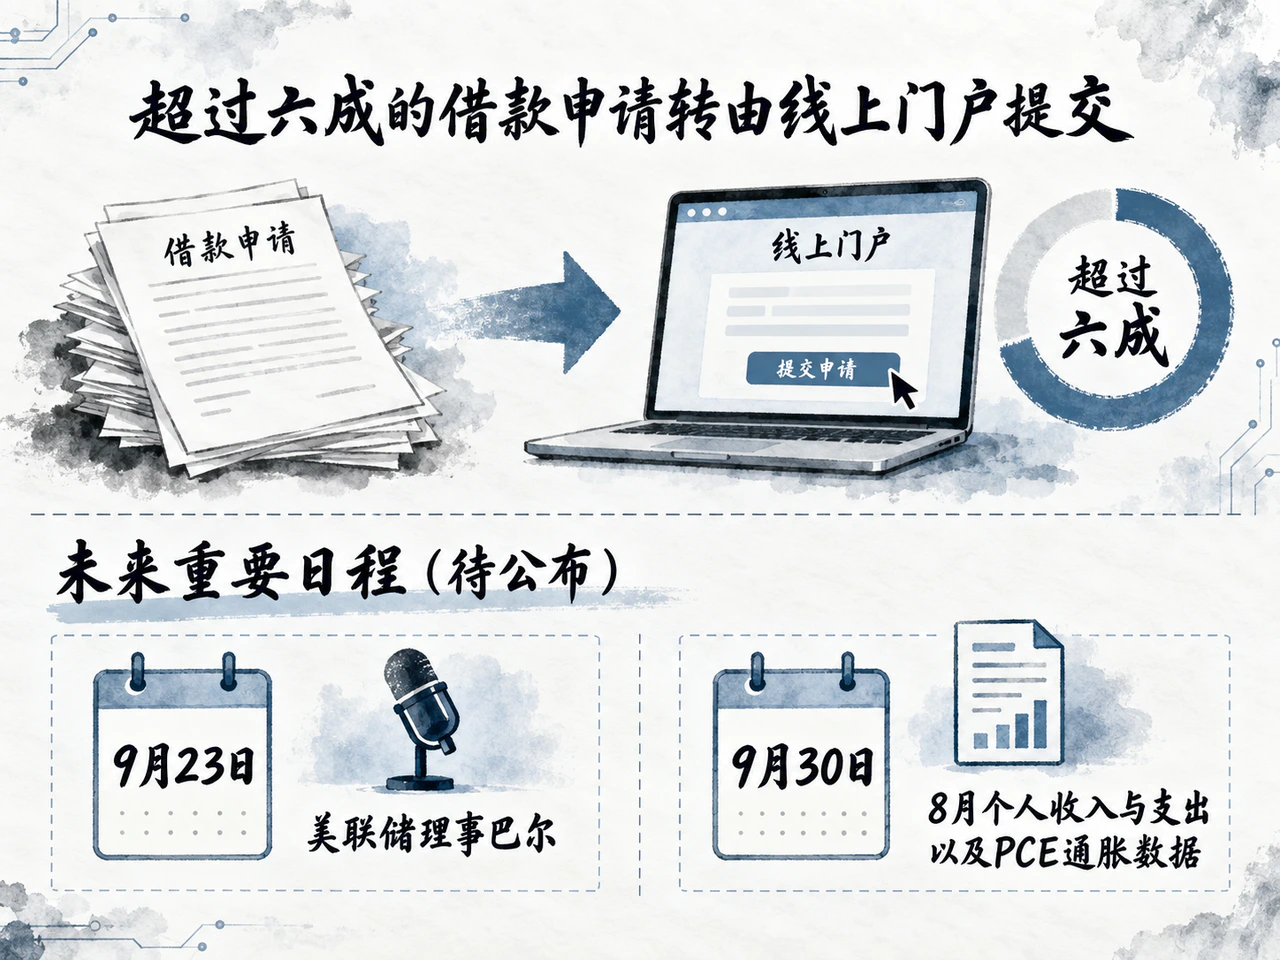
在政策工具与流动性维度,同日纽约联储召开的美国国债市场会议释放了清晰界限。副主席杰斐逊重点介绍了贴现窗口现代化的最新成效,指出已有超过六成的借款申请转由线上门户提交;纽约联储主席威廉姆斯则强调,准备金供给与政策工具必须适配金融市场的结构演变。两位官员的核心意图,在于完善防范摩擦的常态化流动性工具、强化政策利率控制力,与货币政策立场的松紧并不挂钩。
后续政策验证将回归核心基本面。按照日程,美联储理事巴尔将于9月23日就经济前景与住房议题发声;美国经济分析局则定于9月30日公布8月个人收入与支出以及PCE通胀数据。前者将呈现决策层对利率传导与地产需求的最新评估,后者则是检验通胀压力能否如期缓和的关键试金石。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…