
9月21日至27日当周,国际原油市场呈现剧烈分化走势:布伦特原油连续合约日收盘价最终报每桶104.32美元,全周微涨0.43%;WTI原油连续合约收于每桶92.41美元,全周下挫7.87%。受WTI主力合约换月影响,连续合约的价格衔接包含了跨月价差,跌幅并非完全由供需基本面驱动。但深层分化的主导逻辑依然清晰:海湾外运恢复预期几度反复托底国际基准,而美国国内关于柴油出口限制的政策讨论,则促成了“海外现货供给依然吃紧”与“美国炼厂原油采购面临萎缩”并存的割裂格局。
霍尔木兹通航预期反复拉锯,地缘溢价支撑布油站稳104美元
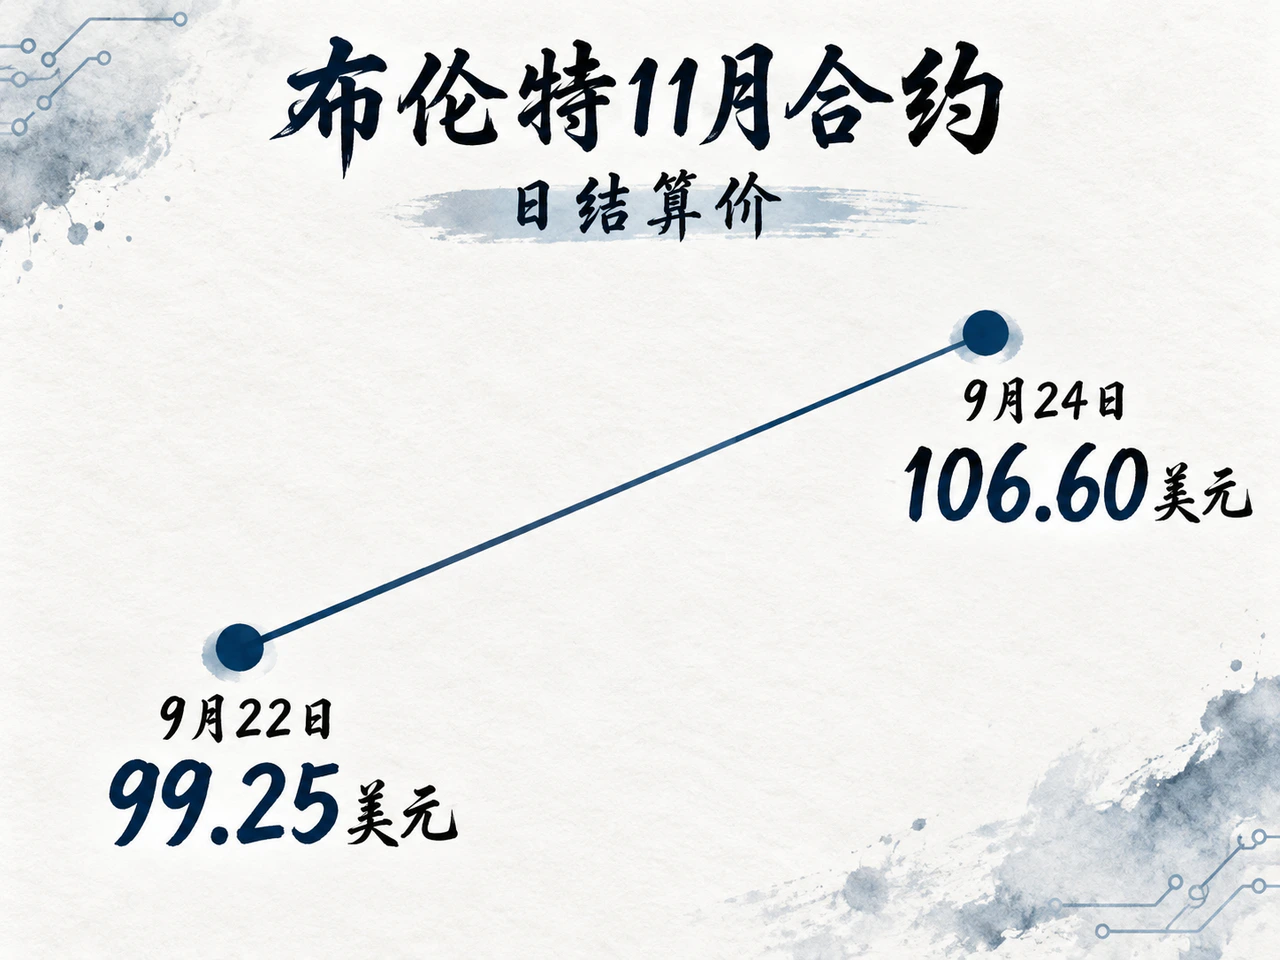
周初,海湾地区原油运输改善的消息一度给油价施加下行压力。路透社9月22日报道,沙特东西输油管道恢复运行,海湾港口装船与霍尔木兹海峡通行呈现边际改善迹象;同日伊朗官员表态称,若美方缓和军事施压并解除港口封锁,可在7日内重新开放海峡。供应恢复预期升温,推动布伦特11月合约在9月22日日结算价报每桶99.25美元。
然而,管道通油并不等同于终端出口链条全面畅通。路透社9月24日报道指出,尽管沙特东西管道正在提升输量,但红海延布港油轮装货当时仍未恢复;同日沙特主导的联军宣布拦截了针对塔伊夫和延布地区的6枚弹道导弹。红海替代通道安全再遭威胁,推升布油9月24日日结算价反弹至每桶106.60美元。
周五,美伊分阶段缓和磋商消息再度平抑部分恐慌情绪。Kpler初步船舶追踪数据显示,自9月20日起至周五(9月25日)当周,约3370万桶原油初步驶出霍尔木兹海峡,大致延续了前一周的周度流量。但这仅是当期驶出流量,并非航道全面恢复常态的凭证。全周来看,外交博弈虽阶段性削弱了极端断供溢价,但油轮装卸瓶颈与通道安全风险依旧对国际油价的回调空间形成坚决压制。
柴油限令恐迫使炼厂减产,WTI对布油折价创5月来新高
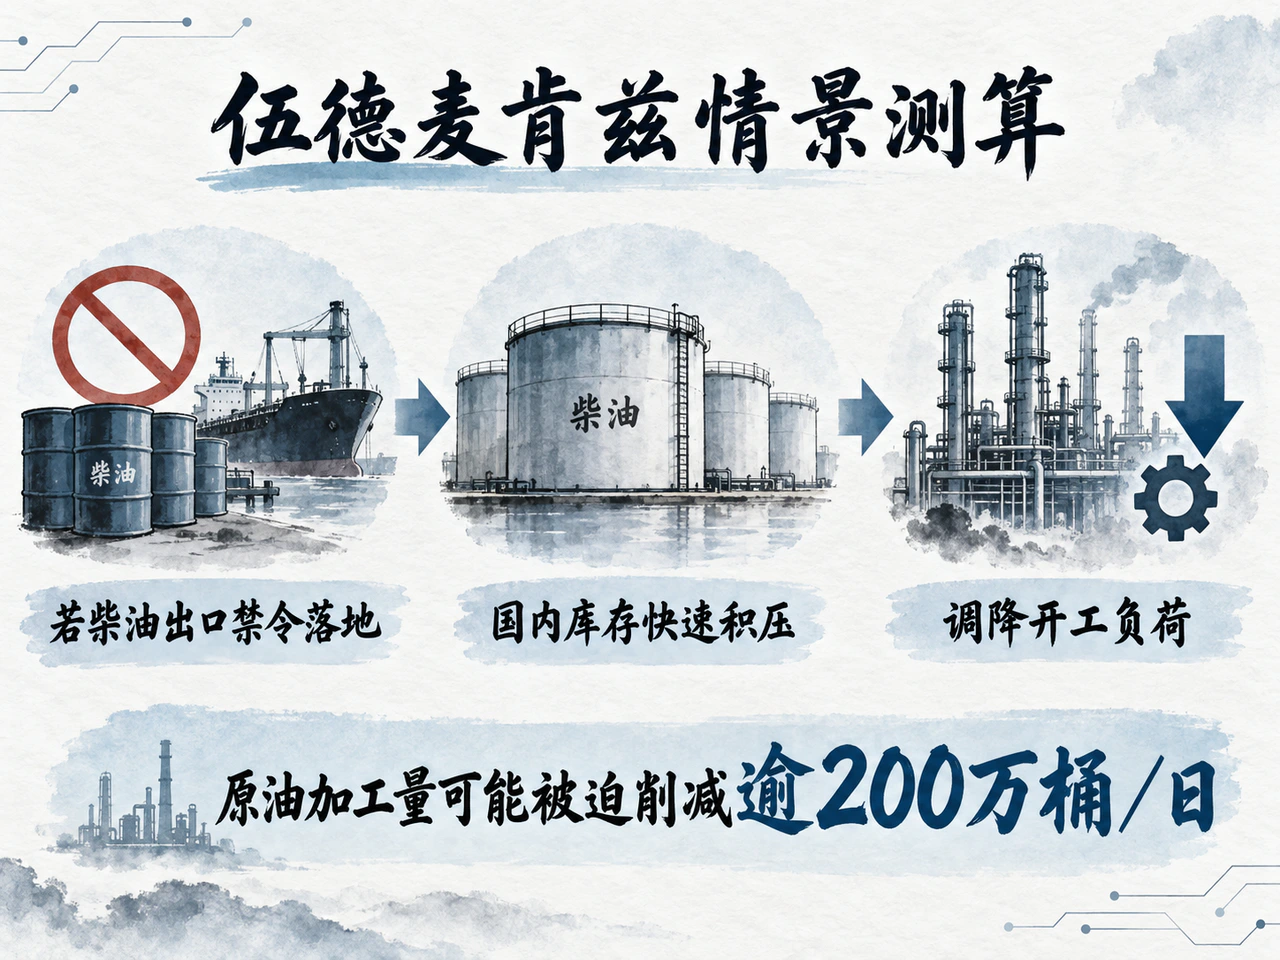
美国柴油出口政策的潜在调整成为拉大两油跨区价差的关键推手。特朗普周二表态支持实施出口禁令,白宫周三随即否认正在拟定为期90天的禁令;能源部长赖特虽公开表示禁令难以平抑终端价格,但据路透社援引知情人士透露,其私下正向炼厂探讨自愿限制柴油出口的可能性。虽然政策尚处博弈与论证阶段,但金融市场已提前对炼油产业链的负反馈进行定价。
市场的核心担忧在于柴油外运受阻将导致国内库存快速积压,储罐承压后将倒逼炼厂调降开工负荷,进而削减对美国本土原油的采购需求。伍德麦肯兹情景测算显示,若柴油出口禁令落地,美国炼厂原油加工量可能被迫削减逾200万桶/日,约相当于当前加工总量的12%。
在减产预期冲击下,路透社援引LSEG数据指出,周四WTI对布伦特原油的折价盘中一度扩大至12.02美元/桶,创下5月6日以来的最深折价。在常规机制下,如此深度的内盘贴水通常会吸引海外买家大幅采购,但高昂的跨洋运费与油轮运力紧缺严重制约了套利流动。Kpler数据显示,美国原油8月出口量仅环比微增4.5万桶/日至372万桶/日,并未伴随价差扩大显著放量。两油折价急剧走阔,既计入了美国本土炼厂开工率骤降的风险,也折射出跨区域物流受阻的现实。
原油累库难掩成品油短缺,后市关注海湾物流与炼厂动态
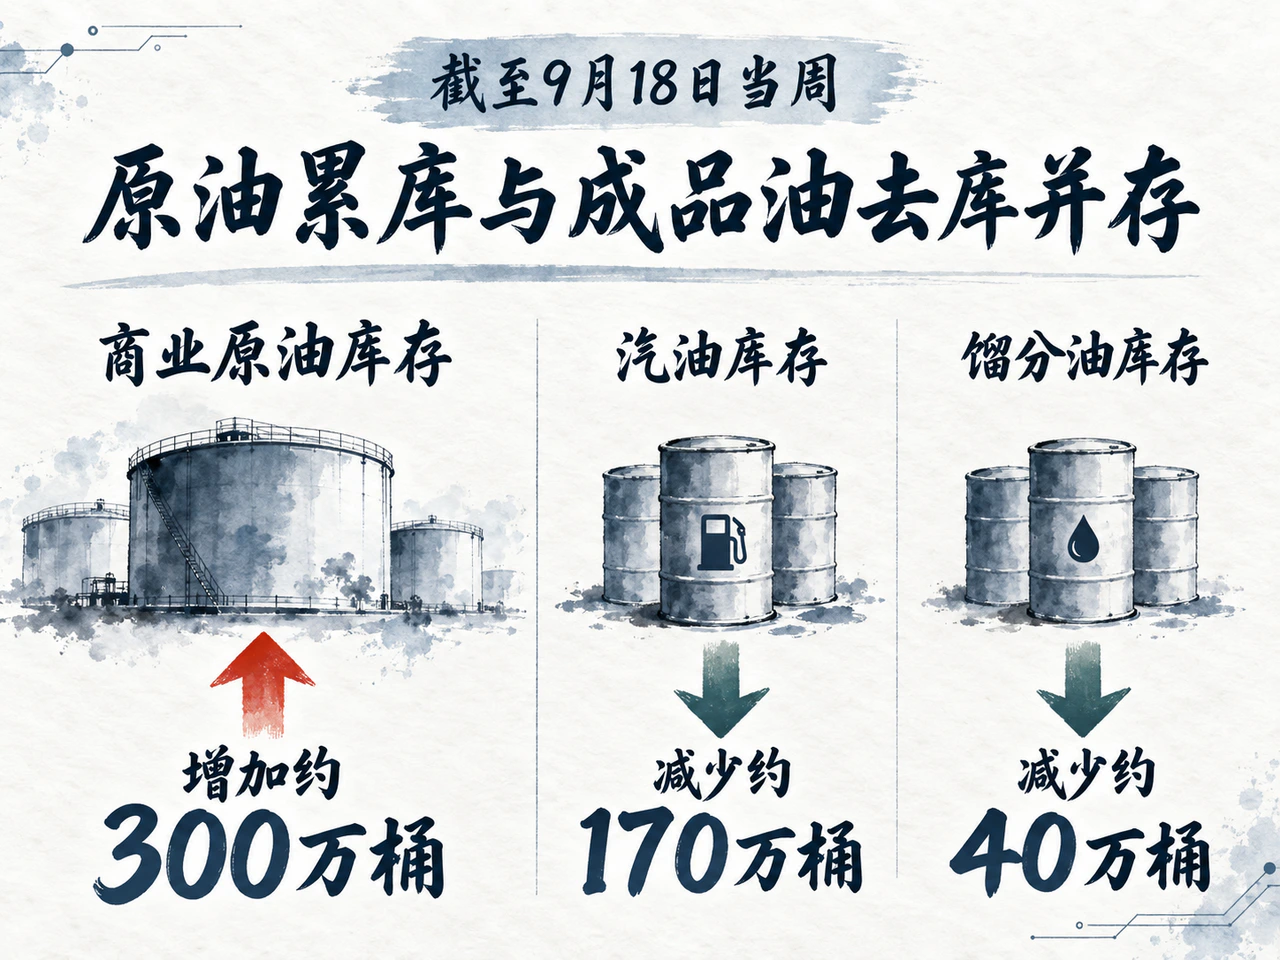
美国能源信息署(EIA)9月23日公布的数据印证了产业链的内部脱节:截至9月18日当周,美国商业原油库存增加约300万桶至4.264亿桶;同期汽油库存减少约170万桶,馏分油库存减少约40万桶。原油累库与成品油去库并存,并不能证明下游燃料供应链趋于宽松。
据Oilprice援引EIA数据,美国馏分油库存仍低于五年同期均值约12%。过去四周全美石油产品总供应量约为2060万桶/日,同比微增0.5%。这表明燃料基本面依然维持结构性偏紧,不过这一同比增速是否意味着整体消费加速尚存不确定性。宏观层面上,美元指数全周收涨0.75%,虽然抬升了非美元买家的原油采购成本,但其涨幅远不足以解释布油与美油超过8个百分点的涨跌分化。
研判后市供需平衡与价格修复,重点取决于四项关键变量的边际演变:一是沙特延布港油轮装卸与霍尔木兹海峡实际外运量的持续恢复情况,这是近端断供溢价能否进一步出清的试金石;二是美国是否会出台全面的柴油出口禁令,决定了伍德麦肯兹所测算的炼厂原油加工量逾200万桶/日削减风险是否真正兑现;三是馏分油库存、炼厂开工负荷与成品油出口数据的组合演变,以验证是供给端瓶颈舒缓还是需求端发生逆转;四是布伦特原油近月升水幅度与跨洋运费能否同步回落,这将是海外燃料市场即期紧缺真正缓解的明确信号。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…