
9月16日美联储一致决定加息25个基点、将联邦基金利率目标区间提升至3.75%—4.00%之后,决策层在9月21日至27日的一周内密集发声,进一步收紧政策的信号更为明确。然而,讨论的焦点已从“是否继续加息”延伸至“压降通胀的真实代价”:究竟可以通过稳定通胀预期实现软着陆,还是必须以牺牲经济增长和就业为代价主动抑制需求?本周公布的企业调查显示,需求反弹与成本上升同步加剧,推动美联储内部的审视视角由前期的油价、关税等外部供给冲击,转向需求过热是否正在成为通胀黏性的核心主因。
综合PMI创2021年以来新高,需求走强削弱观望理由
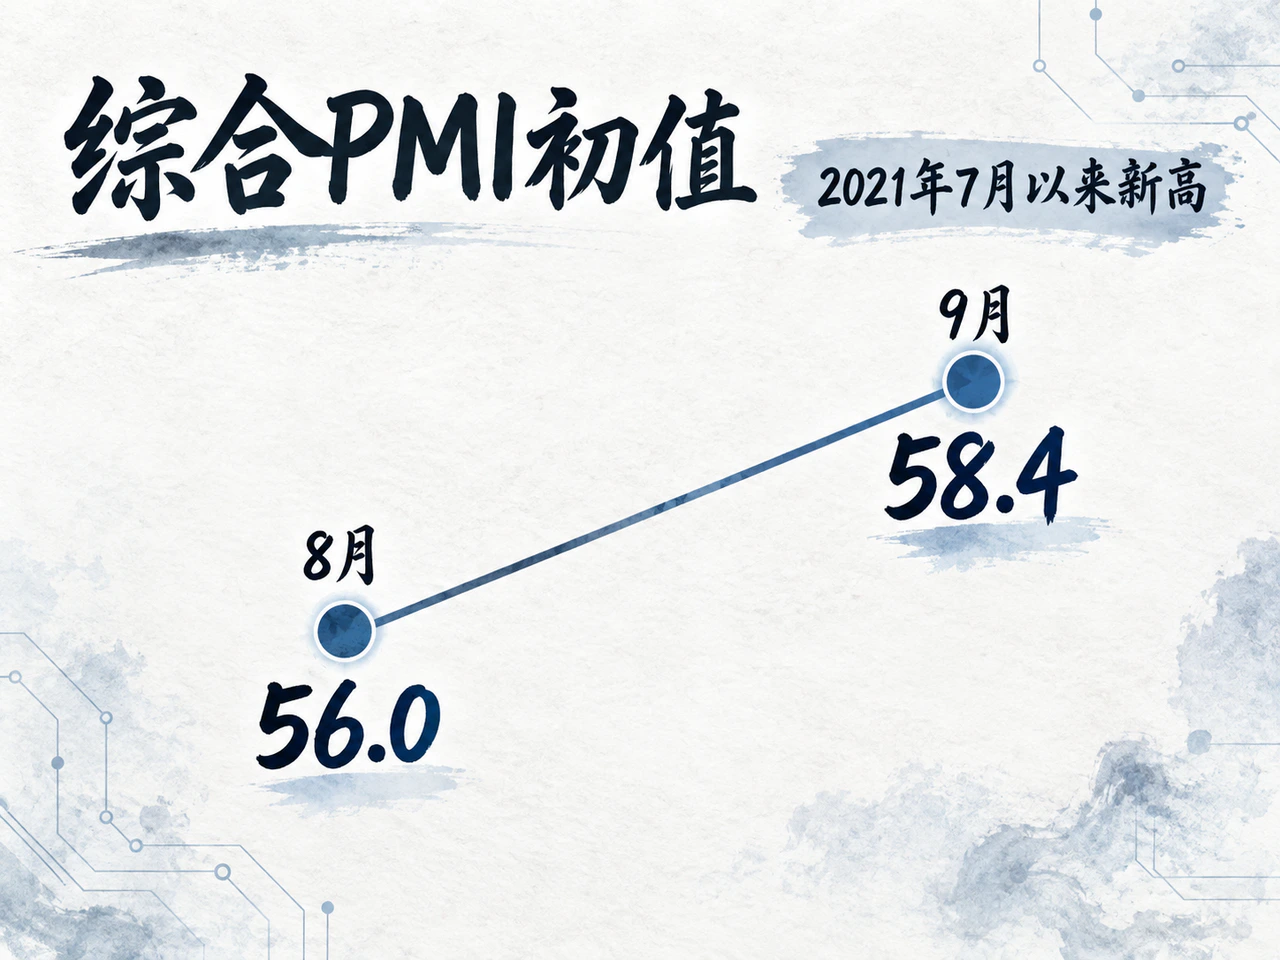
9月23日公布的标普全球美国综合PMI初值由8月的56.0升至58.4,创下2021年7月以来新高;新订单指数由55.2升至58.2,制造业与服务业景气度同步扩张,且伴随着订单积压与交货延误加剧。尤为关键的是,投入价格指数从59.9跃升至66.4,触及近四年高点。
这组调查展现出的核心政策含义在于,价格压力正在与旺盛的订单和产能约束深度交织。在成本上涨叠加需求坚挺的环境下,企业更容易顺畅地将成本压力转嫁至终端。尽管PMI属于调查类前瞻指标,但新订单与投入价格的共振走强,提供了需求驱动型通胀加剧的明确信号,显著削弱了决策层“单纯等待外部冲击自行消退”的观望依据。
费城联储主席保尔森9月24日在该行第十届年度金融科技会议上给出了更详尽的评估。她指出,即便剔除预期中将逐步消退的油价与关税影响,多种潜在通胀指标依然停留在2.5%—3%区间,距离2%目标的收敛进展停滞。当前人工智能基础设施建设带动的大规模投资,已持续推升芯片、建筑材料及电子元器件等供应链价格。
保尔森同时明确指出,当前美国工资增长保持温和,企业普遍不存在强烈的加薪冲动,劳动力成本尚未成为本轮通胀的主导变量。这一归因具有重要政策分水岭意义:美联储进一步加息的立论前提,完全可以建立在投资扩张和商品服务需求偏强之上,并不依赖于传统意义上“工资—物价螺旋”的成型。
威廉姆斯与保尔森释放收紧信号,加息节奏尚未锁定
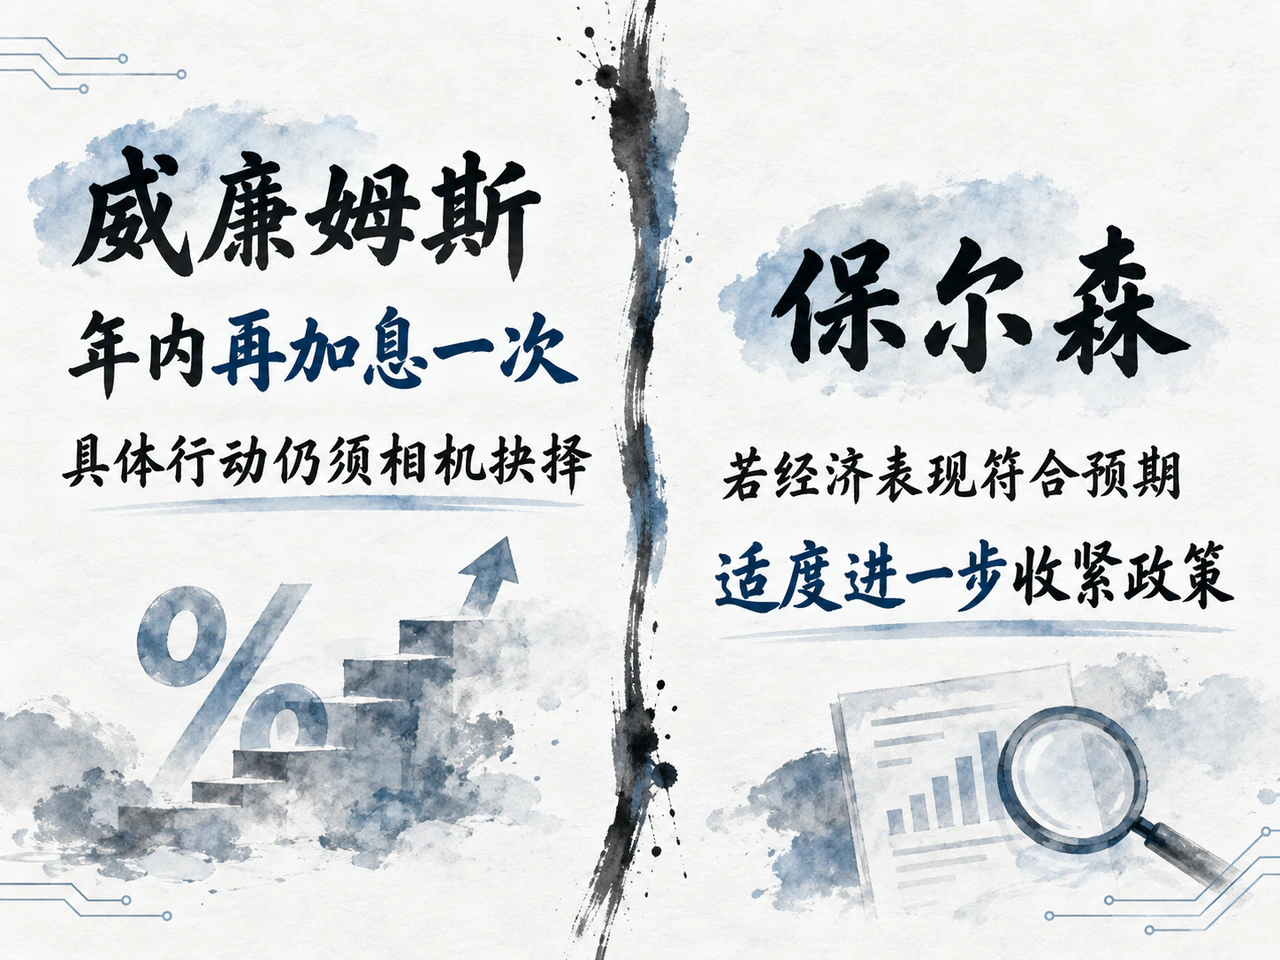
基于对基本面的研判,保尔森表示,若经济表现符合预期,适度进一步收紧政策将是适宜之举。纽约联储主席威廉姆斯同日在伦敦英国国家经济社会研究院发表演讲时亦表示,年内再加息一次是合理的基准预期,但具体行动仍须相机抉择。他特别强调,9月的加息决议源于紧缩压力的逐步累积,而非受单月某项突发数据的驱使。
克利夫兰联储主席哈马克9月24日在该行通胀会议开幕致辞中提示,通胀风险持续偏向上行,高通胀滞留时间越长,后续治理通胀的难度和经济代价就越大。不过,哈马克并未就后续加息给出明确路径。
尽管官员讲话夯实了进一步加息的政策逻辑,但紧缩节奏尚未形成机械式承诺。路透社9月24日报道指出,当时金融市场对后续加息幅度的定价较美联储官员预测中值更为激进。这一加息路径预期更多折射出市场对通胀黏性的强烈担忧,并不能视作美联储已经锚定了既定行动表。
就业市场的表现则为政策紧缩提供了缓冲空间。美国劳工部9月24日公布,截至9月19日一周的首次申请失业救济人数为19.7万(前一周人数由19.6万上修至19.8万,四周均值20.225万),持续处于低位,显示劳动力市场裁员压力未见异常上升。然而,初请失业金指标仅能度量失业流入速率,劳动力市场的阶段性稳定并不代表货币紧缩对实体经济的滞后冲击已被完全消化。
依靠预期管理还是打压需求:降通胀的就业代价现分歧
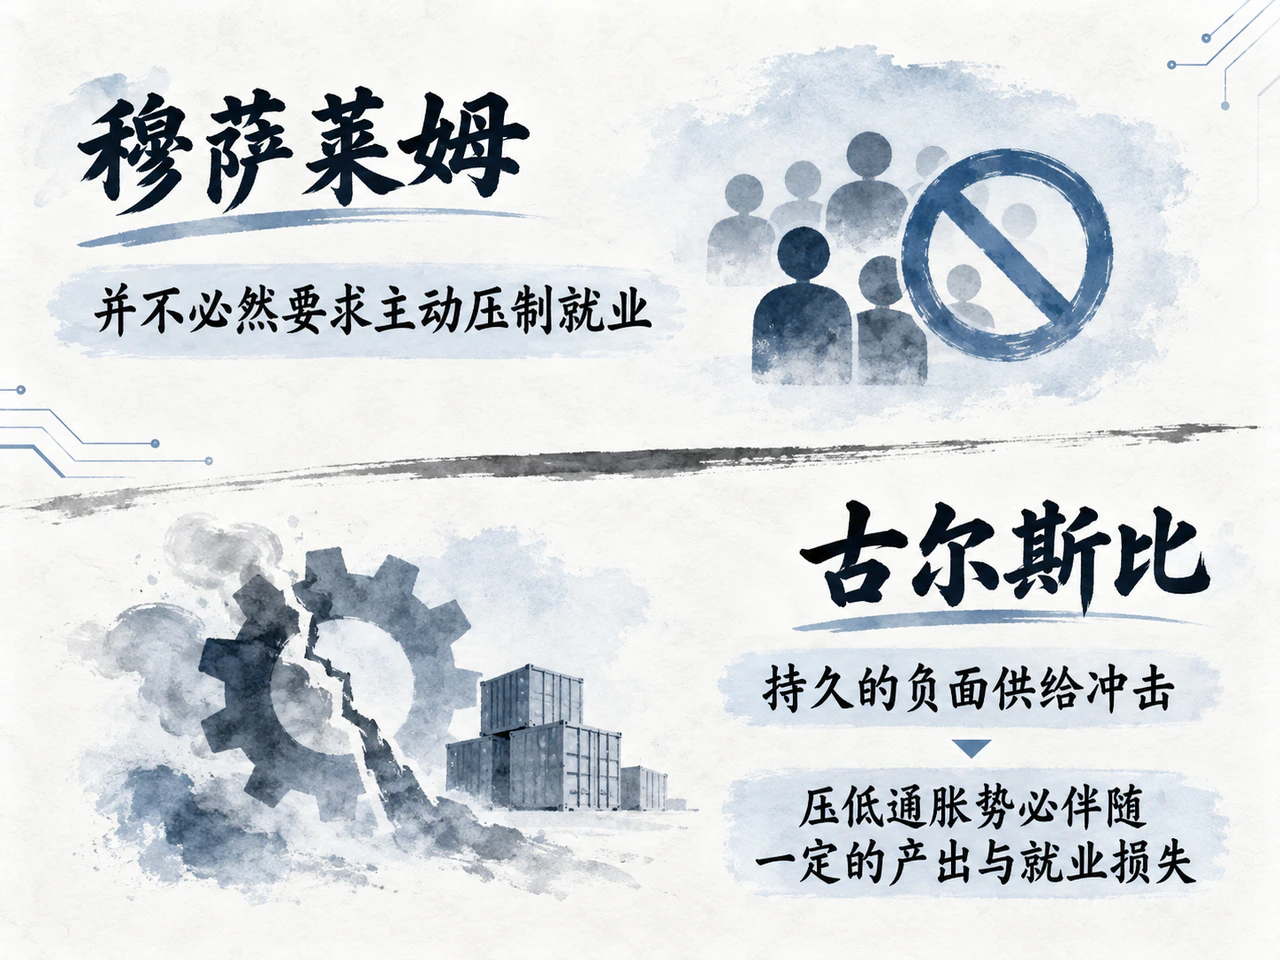
在通胀治理的路径选择上,联储内部出现具有代表性的理念交锋。圣路易斯联储主席穆萨莱姆9月21日接受路透社采访时主张,劳动力市场并非当前通胀的策源地,因此实现通胀目标并不必然要求主动压制就业。他认为,关键在于通过维持美联储抗击通胀的政策信誉,引导企业稳定长期通胀预期,进而自发约束终端定价行为。
芝加哥联储主席古尔斯比同日在伦敦官方货币与金融机构论坛上的讲话则强调了紧缩代价的不可避免性。他分析指出,持久的负面供给冲击无法被货币政策长期规避,而货币工具主要作用于总需求端,压低通胀势必伴随一定的产出与就业损失。古尔斯比重点提示了服务业通胀的顽固性,并密切关注人工智能数据中心的大规模投资是否会向实体经济产生广泛的需求外溢。
这两类观点并非对2%长期通胀目标存在分歧,而是对政策传导路径与耐受成本的权衡侧重点不同。如果通胀预期保持锚定且供给约束缓解,温和紧缩便可能促使物价自然平抑;但若下游需求持续超预期扩张,央行便难以仅凭预期引导完成物价稳定目标。
纵观全周,美联储进一步紧缩的逻辑基础正在得到强化,但加息的频次与力度将取决于通胀成因的演化与就业承受力。市场关注焦点转向下周的两项核心验证节点:9月30日将公布的8月个人收入与支出报告及PCE物价指数,将直接检验核心通胀与消费韧性;10月2日公布的9月非农就业报告,则将为评估新增就业、薪资变动和失业率水平提供全面的现实证据。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…