
据市场数据供应商收盘报价,9月24日国际基准油价延续涨势,布伦特原油表现强于美国WTI原油。截至当日收盘,布伦特原油期货连续合约上涨3.02美元至每桶106.10美元,涨幅为2.93%;WTI原油期货连续合约上涨1.87美元至每桶94.03美元,涨幅为2.03%。
宏观金融条件同日呈现逆风特征:美元指数微升约0.15%,美国10年期国债收益率上行7个基点。通常而言,无风险利率与美元走强会对大宗商品构成压制,但原油当前交易逻辑仍受中东航运物流受阻主导;且地缘局势引发的风险溢价具体规模,目前尚无法精确剥离与量化。Phillip Nova高级市场分析师Priyanka Sachdeva指出,原油实货市场远未完全正常化,布伦特原油较多承载了地缘与海运溢价,而WTI则较多受到美国本土供应缓冲,直面海运交割风险的布油走势因而较WTI更具弹性。
延布外运受制装船节奏,复航谈判提供溢价缓冲预期
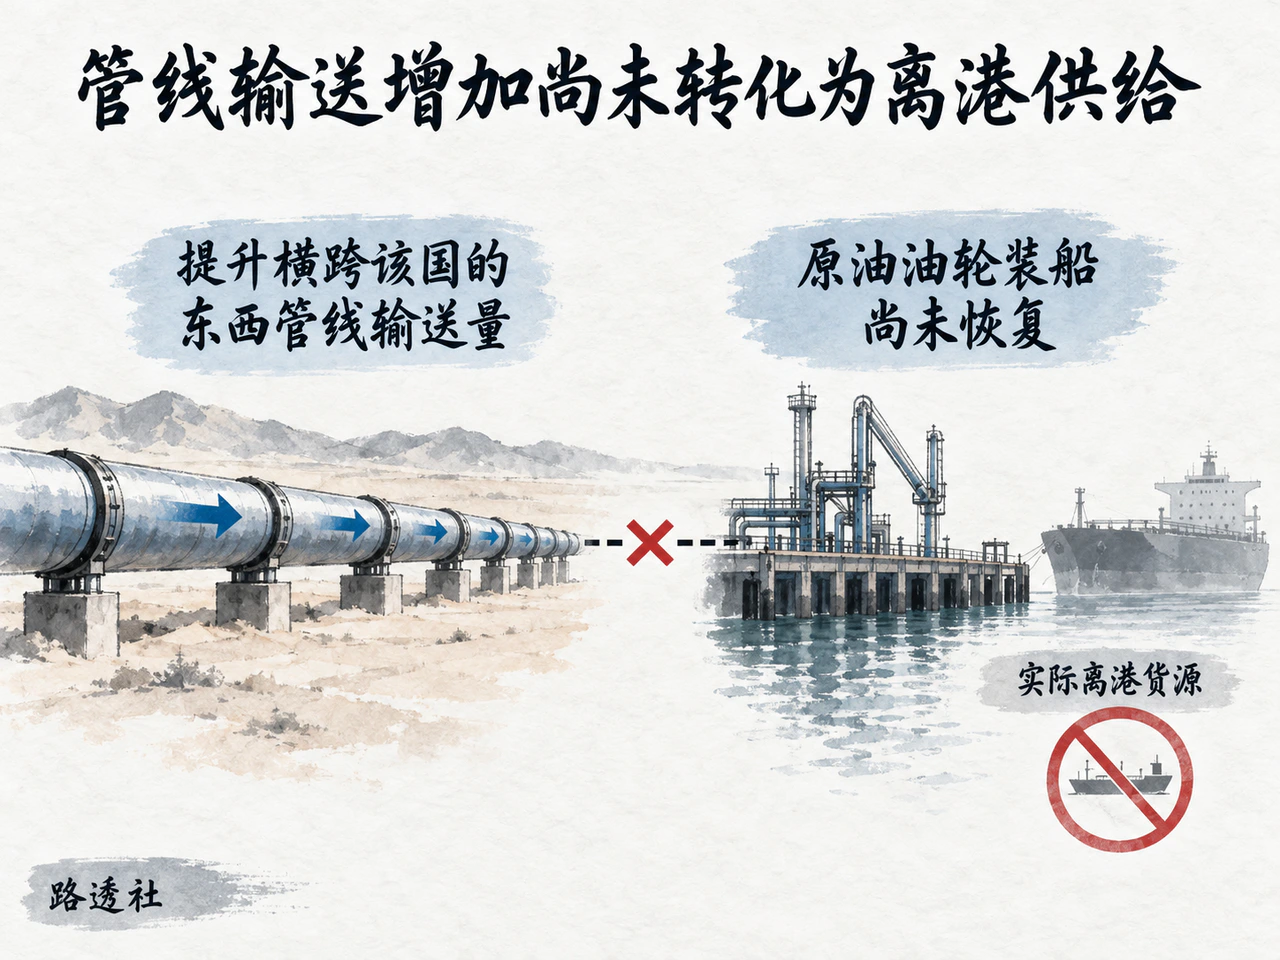
替代出口路径的安全不确定性再度引发关注。据路透社报道,沙特领导的多国联军表示,其拦截了胡塞武装发射的六枚弹道导弹,挫败了针对塔伊夫及红海沿岸延布地区的袭击。延布是沙特绕行霍尔木兹海峡的重要出口终端,承担着原油备用外运出海口的功能。
路透社援引行业消息人士、卫星图像与航运追踪数据指出,沙特正逐步提升横跨该国的东西管线输送量,但延布港口的原油油轮装船尚未恢复。管网调度的增加体现了内陆输送弹性,但在港口装船停滞制约下,相关原油尚无法有效转化为国际海运市场的实际离港货源。相比内陆管网与仓储缓冲较为充裕的WTI,直接受中东地缘海运扰动影响的布伦特原油承担了更高的运输不确定性。
地缘博弈的边际谈判预期则为盘面带来双向约束。消息人士透露,美伊双方在纽约商讨分阶段缓和冲突的方案,核心涵盖重开海峡与美方解除封锁。油价随后自日内高位收窄涨幅。若谈判取得实质进展或形成可操作的复航方案,海运风险溢价有望得到缓解并促使油价回落;但在实际复航落地前,物流中断的担忧仍对下方形成托底。
单周原料成品库存背离,柴油限售摸底加剧裂解分化
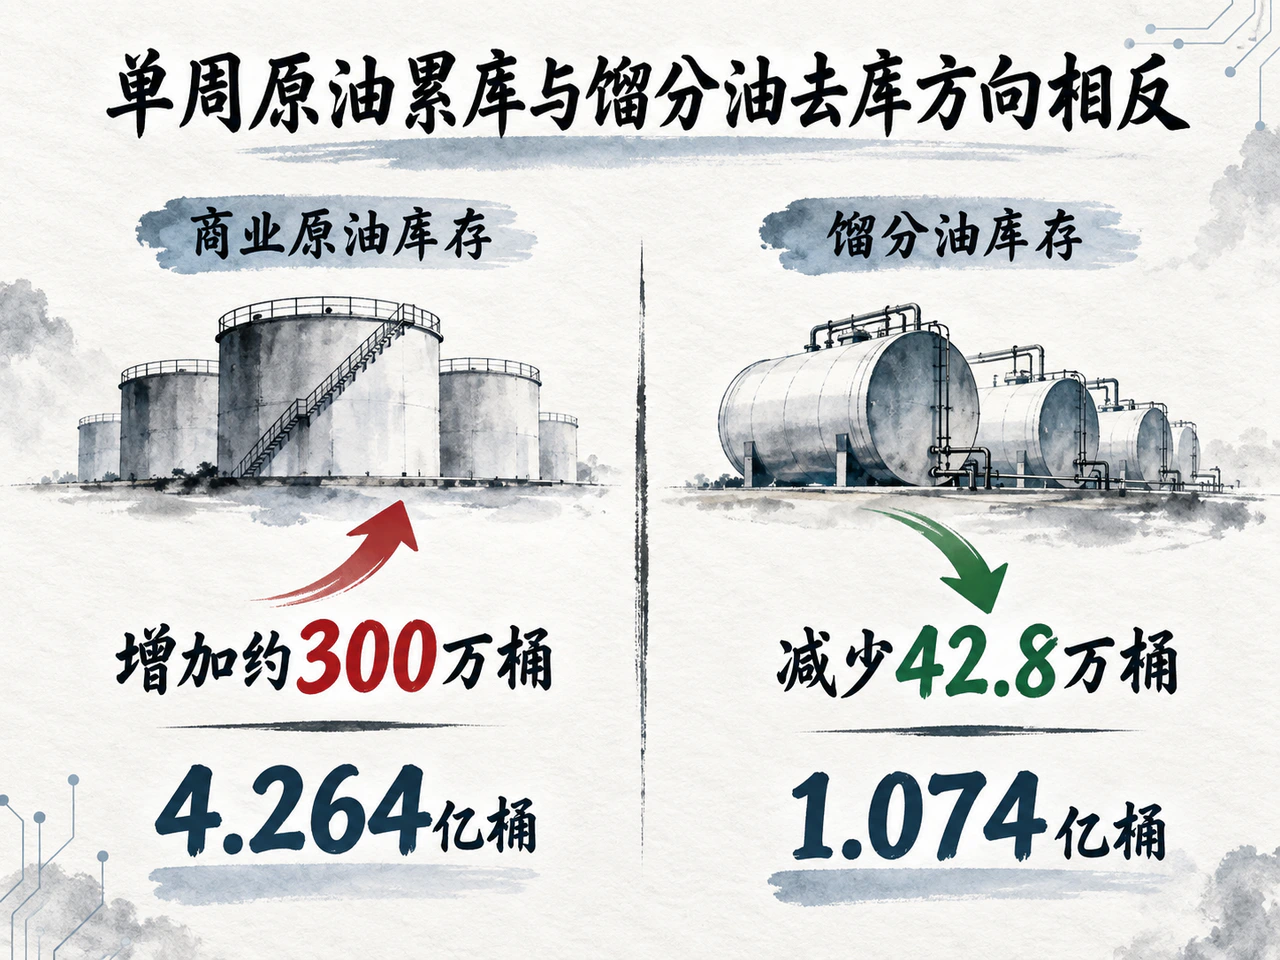
美国能源信息署(EIA)最新周度数据显示,原料端与成品油单周走势分化:当周美国商业原油库存增加约300万桶至4.264亿桶(市场预期为减少64.1万桶);而包括柴油和取暖油在内的馏分油库存减少42.8万桶,降至1.074亿桶。单周原油累库与馏分油去库的背离,表明原料供应虽有阶段性缓冲,但成品油现货偏紧格局在当周并未改观。
柴油出口政策预期进一步加剧了下游裂解市场波动。在白宫此前否认直接出台90天柴油出口禁令后,路透社援引知情人士透露,美国能源部长赖特已向多家炼厂摸底,评估业界对自愿限制柴油出口的意向。该机制目前仍处于前期摸底阶段,具体的削减幅度、监督机制与执行共识尚待明确。
从产业链传导机制来看,该项潜在政策具有结构性不对称影响:若炼厂实施自愿限售,美国本土柴油累库压力可能倒逼炼厂下调开工负荷,进而抑制原料原油采购并连带缩减汽油与航煤产出;海外进口市场则面临柴油缺口进一步扩大的压力。这种“海外燃料收紧”与“本土原油原料需求受抑”的双向传导,加剧了原油与成品油资产的定价分化。
实际交付约束决定溢价韧性,紧盯四项边际线索
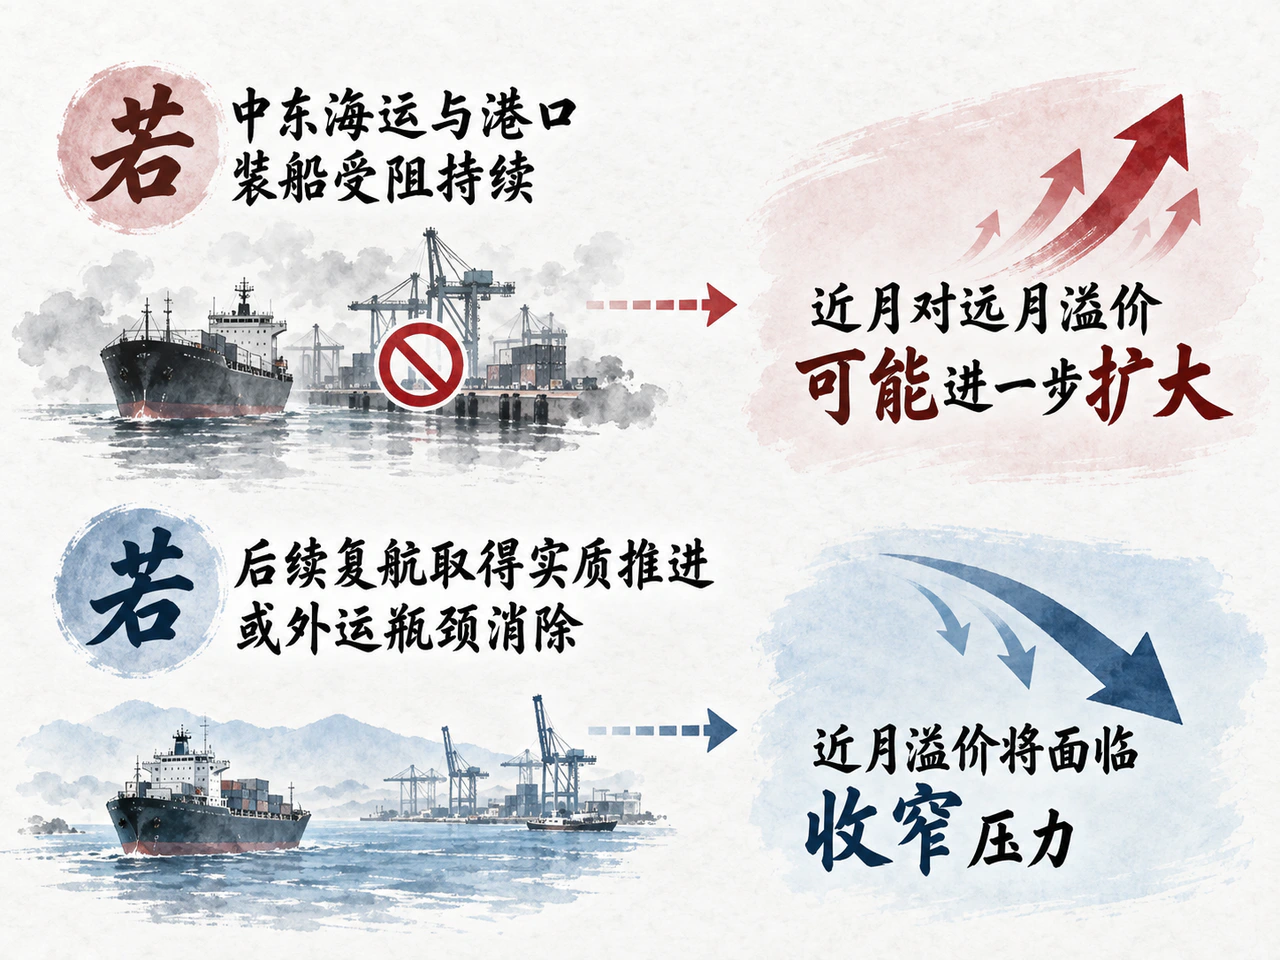
在OPEC+主要产油国9月6日已确定10月维持既定配额的背景下,评估供给端的关键在于既有产能能否通过管网与海运航道兑现为实际离港货源。就价差结构而言:若中东海运与港口装船受阻持续,近月对远月溢价可能进一步扩大,反映即期可交割实货紧张;反之,若后续复航取得实质推进或外运瓶颈消除,近月溢价将面临收窄压力。远月定价中枢的移动,仍有待全球供需实质失衡程度的进一步确认。
后续行情演变可聚焦四项关键跟踪线索:
- 延布港口是否恢复常态化油轮装船,作为检验替代出海通道能否实际兑现外运能力的试金石;
- 美伊霍尔木兹海峡谈判能否形成具备可执行性的复航方案,作为海运风险溢价回落的边际触发点;
- 美国炼厂自愿限制柴油出口意向的推进情况,以及由此引发的炼厂开工负荷与海外裂解价差重构;
- 若美国商业原油继续累库且馏分油去库趋缓,仓储缓冲与下游需求变化对现货价格溢价的潜在压制节奏。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…