
10月5日出炉的美国9月服务业调查呈现分化信号:供应管理协会(ISM)与标普全球的景气读数冷热不一,但两者共同指向投入成本压力上行。对于刚在9月16日加息25个基点、将联邦基金利率目标区间推升至3.75%—4.00%的美联储而言,新数据虽不足以直接定调10月政策路径,却实质性削弱了“增长自然放缓即可促使通胀回落”的判断前提。
ISM景气度温和回落,就业指数重返扩张
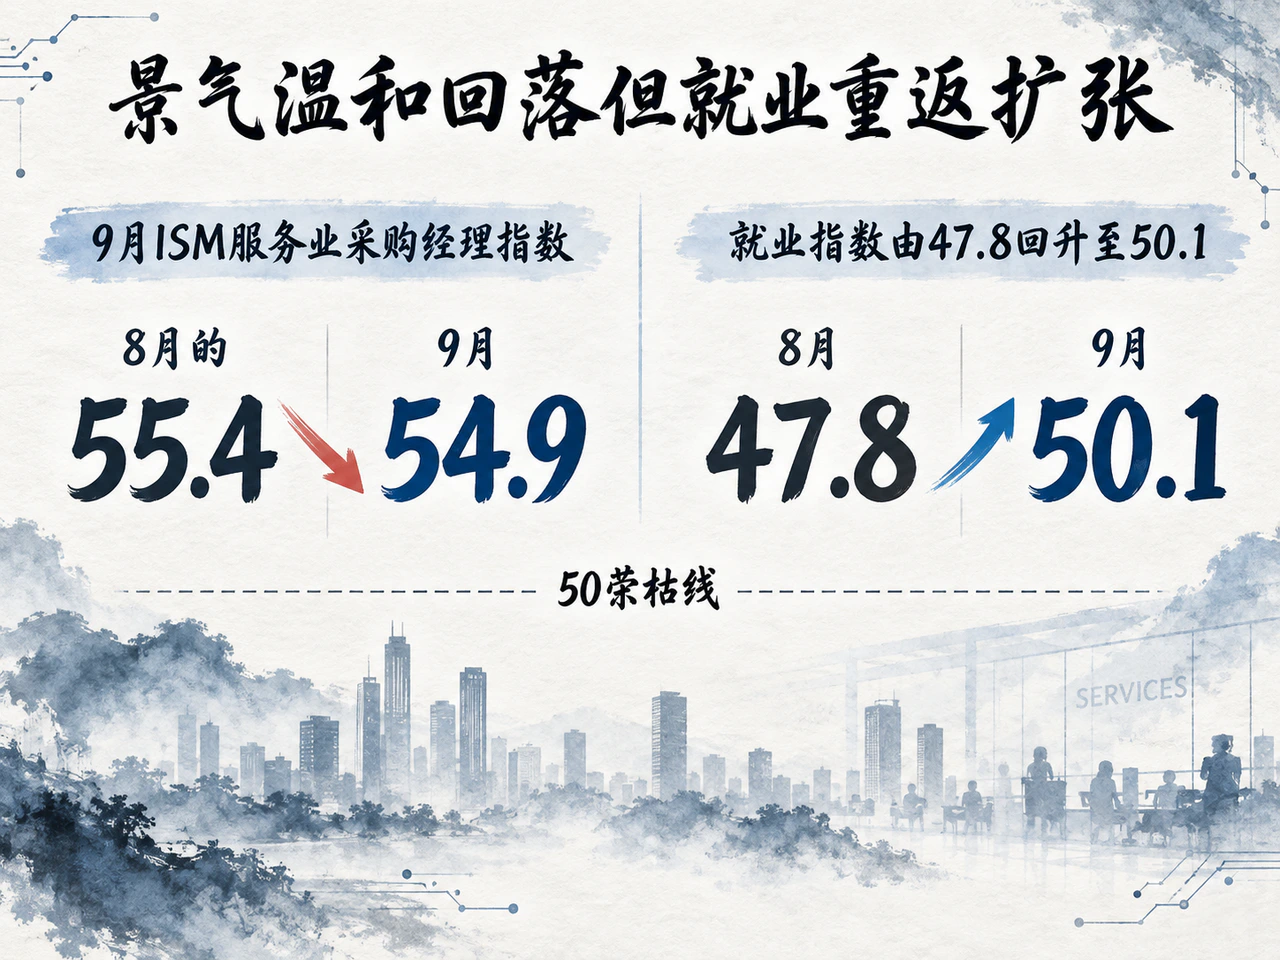
9月ISM服务业采购经理指数录得54.9,较8月的55.4有所放缓,但仍处于50荣枯线之上的扩张区间。从分项表现看,需求与产出增速略有减弱,业务活动指数由61.7降至56.5,新订单指数由60.9降至59.8。
与增长动能趋缓形成对比的是用工意愿回升。9月就业指数由47.8回升至50.1,终结了此前连续两个月的收缩态势。这组数据表明服务业需求尚未发生全面转弱,招聘端呈现初步企稳迹象。
价格指数触及74.0高位,供应链放缓加剧传导风险
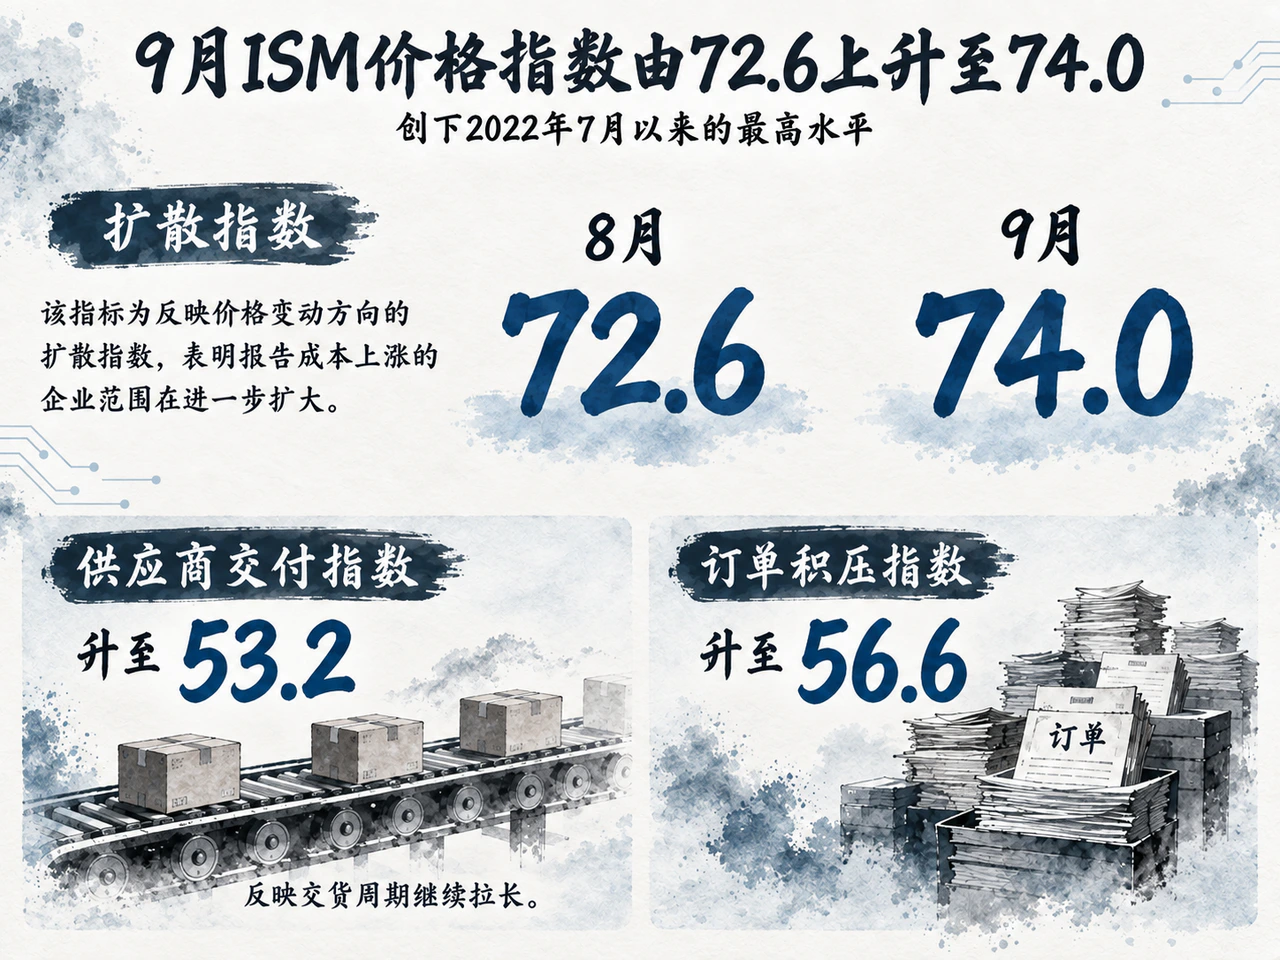
相比动能指标的微降,更具政策约束力的是成本端指标的反弹。9月ISM价格指数由72.6上升至74.0,创下2022年7月以来的最高水平。该指标为反映价格变动方向的扩散指数,表明报告成本上涨的企业范围在进一步扩大。
配套供应链指标同步趋紧:供应商交付指数升至53.2,反映交货周期继续拉长;订单积压指数升至56.6。在调研中,燃料成本成为受访企业提及频次最高的问题,提及率达到其余各项单项问题的两倍。在需求维持扩张的背景下,交付受限与投入成本推高,意味着企业将成本转嫁至销售价格的风险仍在积聚。
标普调查指向活动加速,双重验证成本端压力
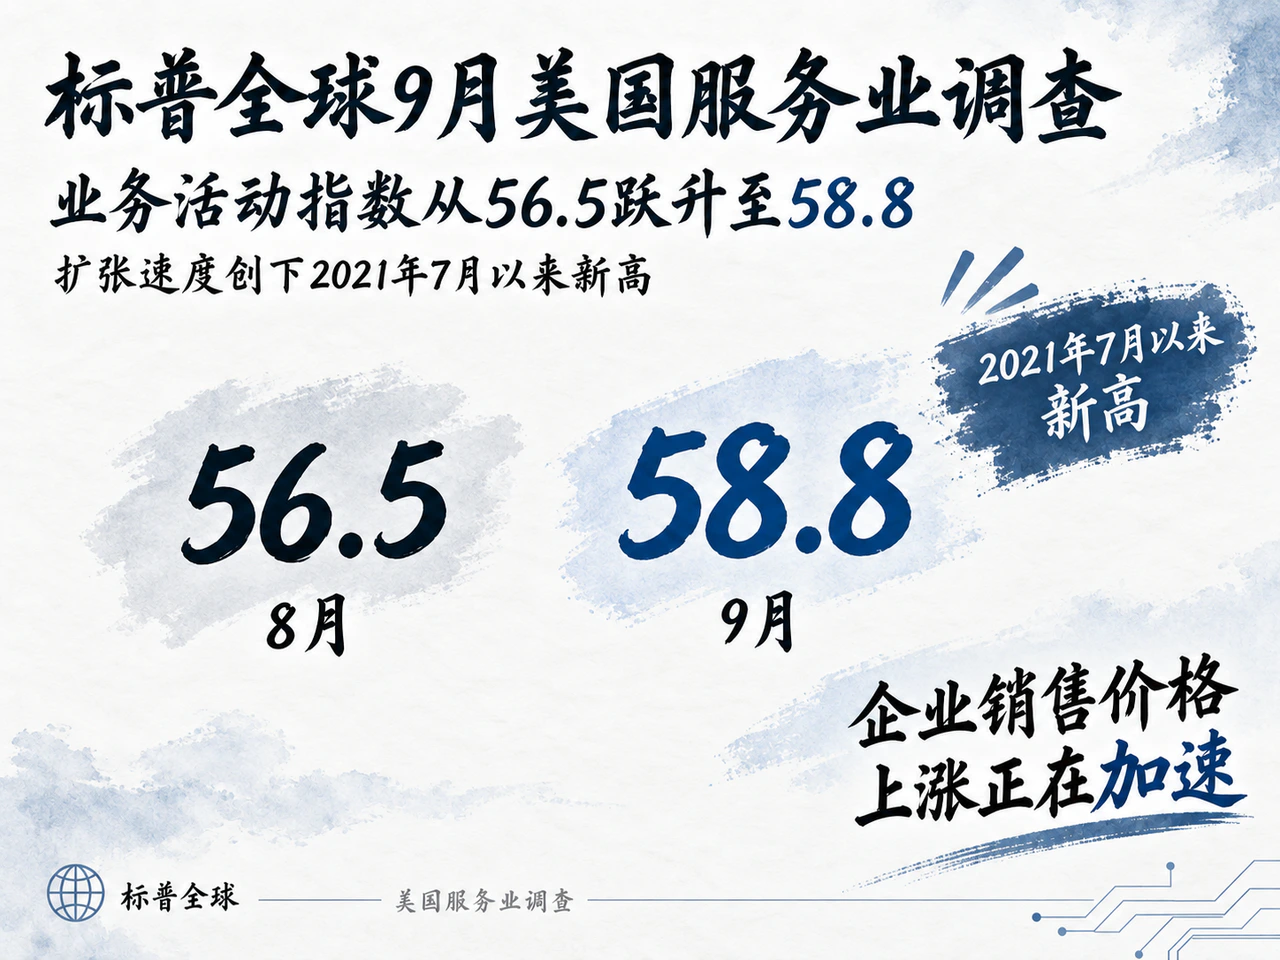
同日发布的标普全球9月美国服务业调查,则展现出更为强劲的扩张势头。其业务活动指数从56.5跃升至58.8,扩张速度创下2021年7月以来新高;招聘增速同步刷新2022年6月以来的最高纪录。
尽管两项调查在覆盖样本与统计编制方法上存在差异,不宜直接合并为单一增长趋势,但两者在成本趋势上形成了相互印证。标普全球同时观察到企业销售价格上涨正在加速,这一信号意味着成本压力是否正在全面扩散,已成为美联储后续决策必须面对的现实问题。
机构对政策路径现分歧,市场静待会议纪要与就业数据
经济数据的复杂信号引发了市场机构对后续加息节奏的不同解读。路透社引述牛津经济研究院经济学家Matthew Martin分析指出,价格回升、供应链受阻及积压订单增加均表明通胀压力仍在蓄积,较具韧性的基础增长仍足以支撑货币政策进一步收紧。而道琼斯引述荷兰国际集团(ING)的观点则认为,近期疲弱的就业信号降低了美联储在10月紧缩的概率,下一次行动时点更可能在12月。上述研判均属机构视角的节奏推测,并非美联储官方的政策承诺。
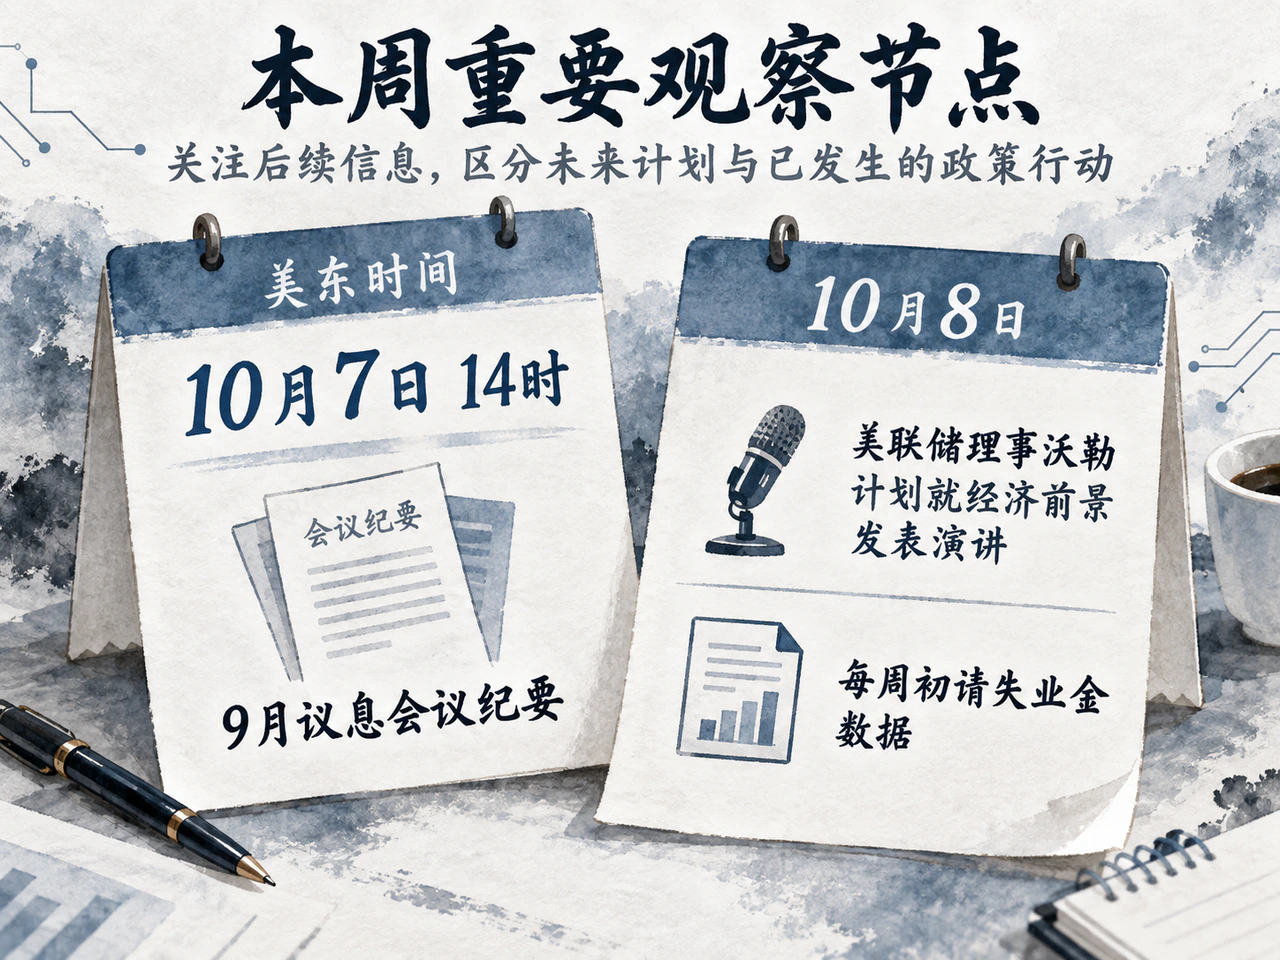
短期内,美联储的政策定力将面临紧密的数据检验。美东时间10月7日14时公布的9月议息会议纪要,有助于厘清前期加息决策背后的权衡逻辑;10月8日美联储理事沃勒计划就经济前景发表演讲,同日公布的每周初请失业金数据也将提供最新的劳动力市场信号。若就业维持稳定且价格压力继续扩散,再度加息的依据将显著增强;反之,若用工需求持续走弱且投入成本未发生大面积传导,美联储选择等待更多数据以保持观望的理由也将更趋充分。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…