
美国劳工统计局于美东时间10月2日8时30分公布的数据显示,9月非农就业增长明显失速,前两个月历史数据更遭遇大幅下修,叠加薪资环比增速趋于温和,多重信号显著削弱了美联储在下一次政策会议上连续加息的紧迫性。这组数据为决策层暂缓行动、留出窗口观察通胀与劳动力市场后续走向提供了有力支撑,但由于失业率与工时指标保持总体稳定,现有证据尚不足以确认货币政策将开启降息周期。
9月新增就业降至2.9万人,前两月累计净下修6万人
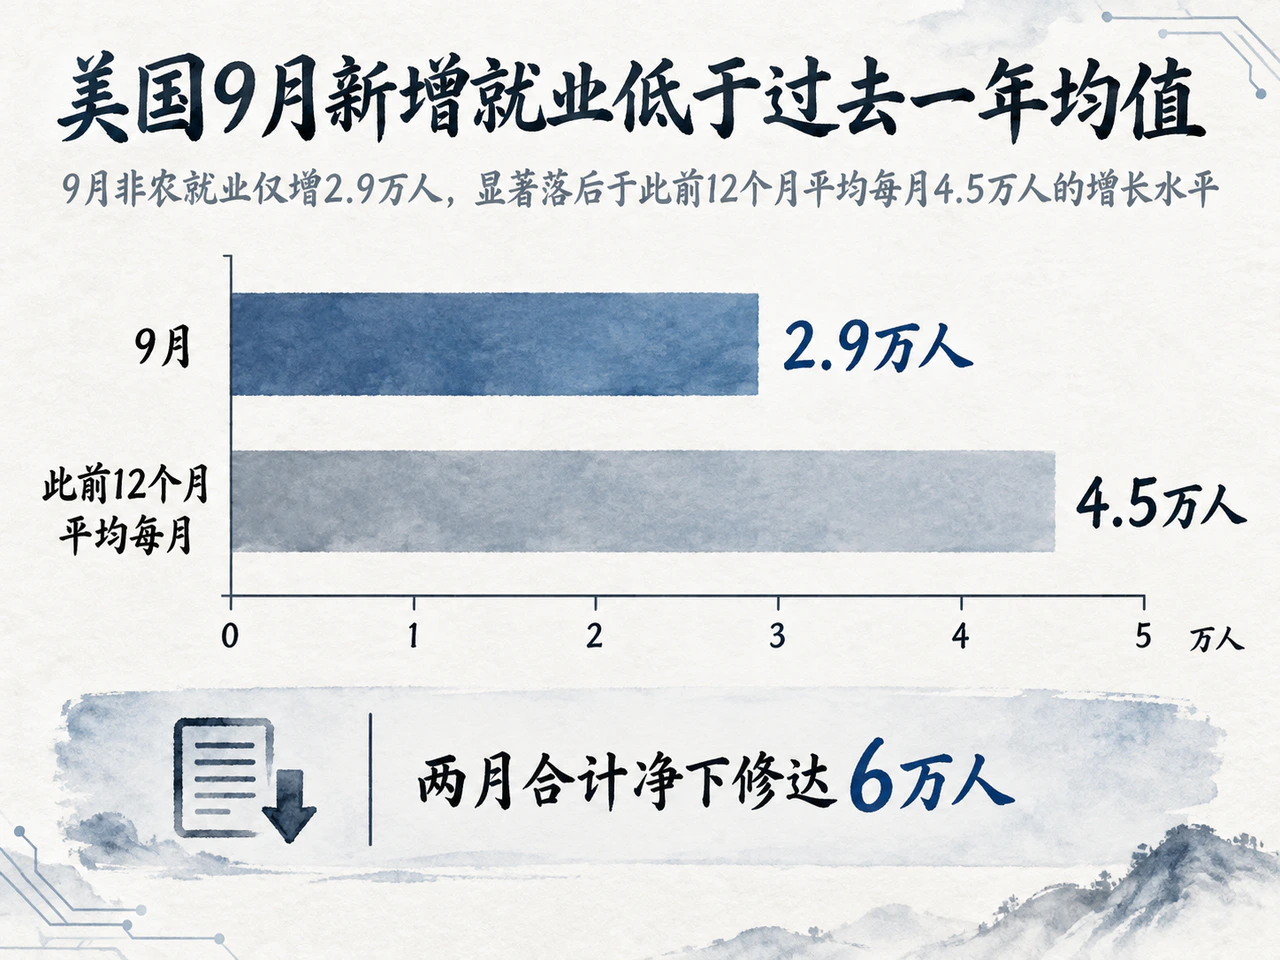
美国9月非农就业经季节调整后仅增加2.9万人,显著落后于此前12个月平均每月4.5万人的增长水平。比单月读数更具指示意义的是对历史数据的显著下调:7月新增就业人数由原先公布的增加2.1万人修正为净减少1万人,8月新增就业则由16.2万人下修至13.3万人,两月合计净下修达6万人。
这一连续修正表明,劳动力市场的招聘乏力并非9月单月的偶然波动,而是早在此前数月其扩张动能便已受到实质性削弱,就业增长的整体基础正在明显变窄。
薪资环比增速收窄至0.1%,劳动成本降温但未化解通胀约束
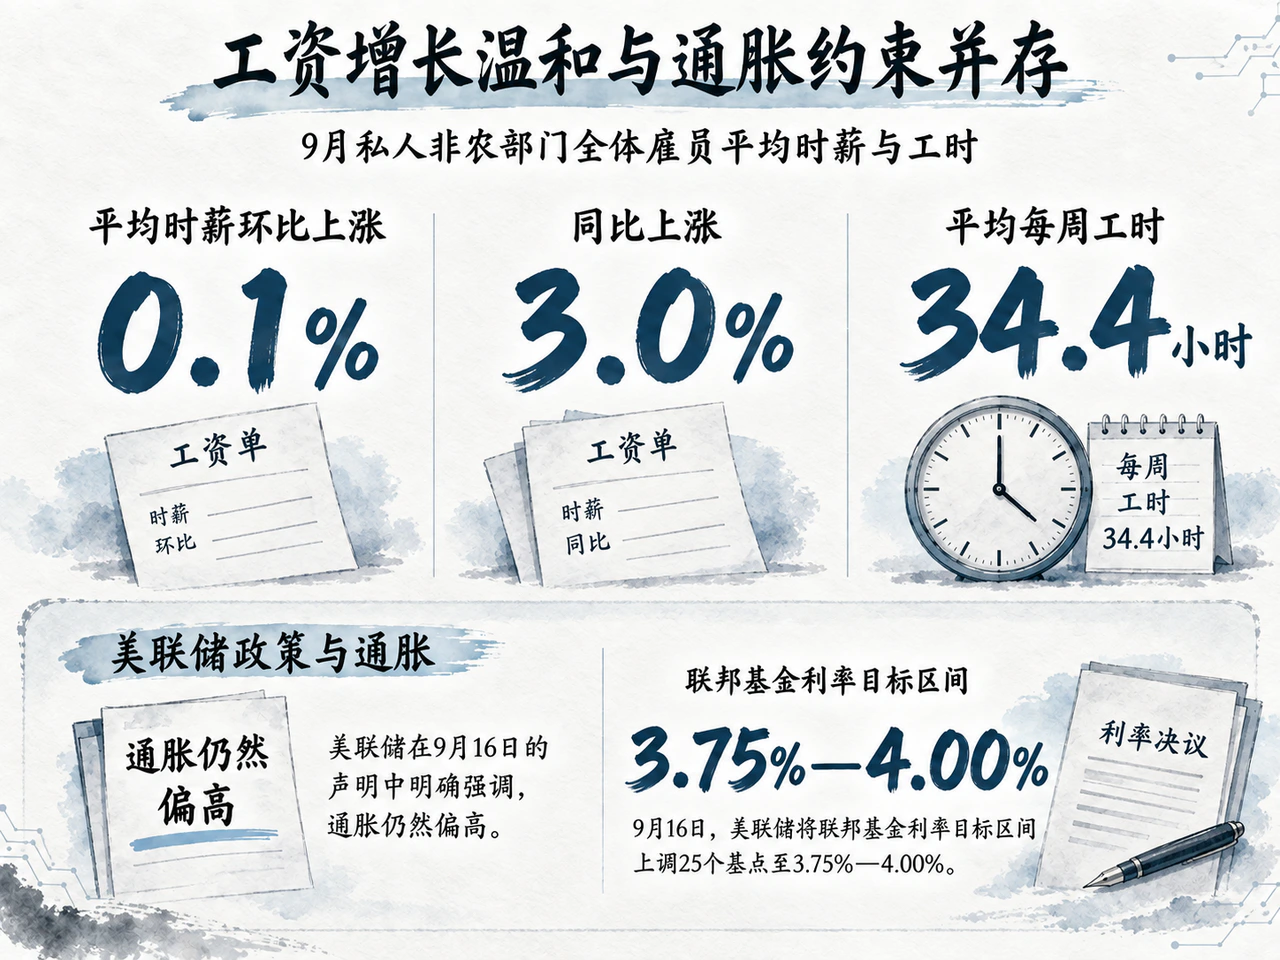
工资表现同样缓解了美联储立即收紧政策的压力。9月私人非农部门全体雇员平均时薪环比上涨0.1%,同比上涨3.0%;平均每周工时维持在34.4小时不变。温和的月度时薪增幅,为劳动力成本压力逐步走弱提供了客观佐证。
不过,薪资增长放缓并不等同于通胀风险已经消除。工资并非价格上涨的唯一推手,单月数据亦不能直接外推至核心服务价格已完全回归常态。美联储政策的核心诉求依旧锚定抗通胀:9月16日,美联储刚刚将联邦基金利率目标区间上调25个基点至3.75%—4.00%,并在声明中明确强调通胀仍然偏高,收紧举措旨在促使通胀更及时地回归2%的目标水平。本次就业报告确实促使决策层在审视加息路径时必须更审慎地平衡就业端风险,但单凭该项数据,并未解决通胀是否能够持续下行的根本问题。
10月加息概率回落至17%,市场判断更倾向于决策时点后移
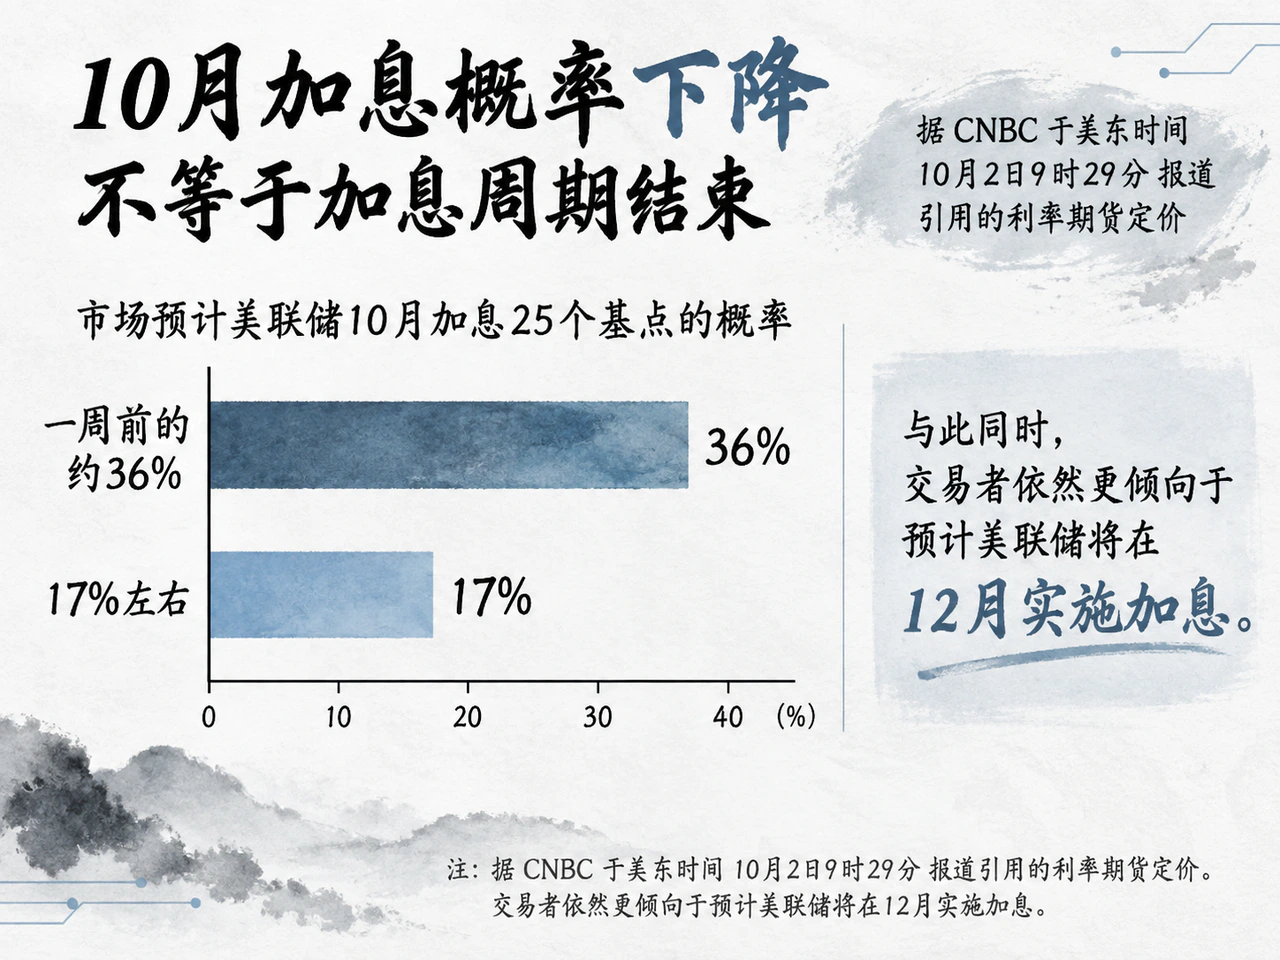
市场预期对最新就业数据做出了即时重估。据CNBC于美东时间10月2日9时29分报道引用的利率期货定价,市场预计美联储10月加息25个基点的概率已从一周前的约36%降至17%左右;与此同时,交易者依然更倾向于预计美联储将在12月实施加息。
先锋领航(Vanguard)高级经济学家Adam Schickling在CNBC的报道中指出,当前就业市场既没有出现急剧恶化,也未见显著走强,这支持美联储选择等待更多后续数据再做抉择。从资产定价逻辑来看,当天的增量信息更直接的作用是打压了10月立即行动的必要性,尚不能据此断言本轮加息周期已经彻底画上句号。
报告内部的结构性分化同样不支持对经济前景作出极端悲观的判断:9月失业率虽由8月的4.1%微升至4.2%,但自3月以来始终稳定在4.1%—4.3%的极窄区间内;平均每周工时也没有出现下行迹象。招聘端疲态与存量就业的稳定性并存,表明选择“暂停加息、边走边看”,远比立即判定经济陷入深度衰退更契合当前的客观现实。
后续路径取决于会议纪要、沃勒讲话及9月CPI发布
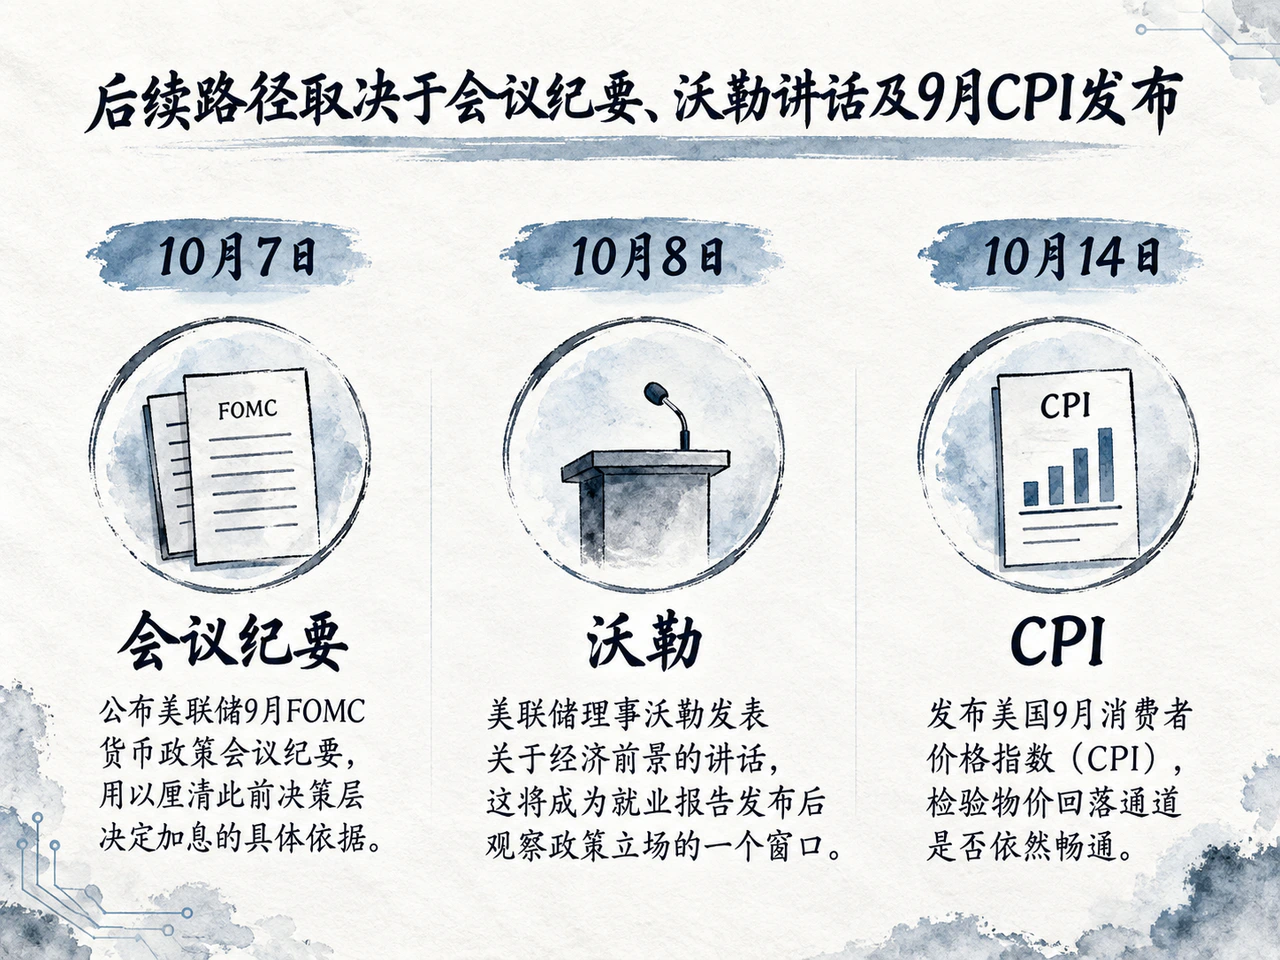
在10月加息预期明显降温后,决策层与市场博弈的关键焦点迅速后移至以下既定节点:
- 10月7日:公布美联储9月FOMC货币政策会议纪要,用以厘清此前决策层决定加息的具体依据;
- 10月8日:美联储理事沃勒发表关于经济前景的讲话,这将成为就业报告发布后观察政策立场的一个窗口;
- 10月14日:发布美国9月消费者价格指数(CPI),检验物价回落通道是否依然畅通。
若未来新增招聘持续承压且通胀读数加速回落,决策层在更长时间内按兵不动的理由将进一步强化;反之,若后续通胀重现反弹态势且劳动力市场基础依然坚挺,年底前重启加息的政策选项仍将留在美联储的工具箱中。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…