
10月1日,美联储决策层释放出关于后续紧缩路径的分歧信号。副主席菲利普·杰斐逊表示评估下一次政策调整需要更多时间,达拉斯联储主席洛根则明确指出,基准利率仍需上调至少50个基点,方能推动货币政策迈入适度限制性区间。两位官员的表态凸显了当前货币政策面临的深层权衡——决策层内部在短期操作节奏上的谨慎观望,并不代表中长期抗通胀周期的终结。
杰斐逊称需更多时间形成判断,三重成本压力考验通胀预期锚定
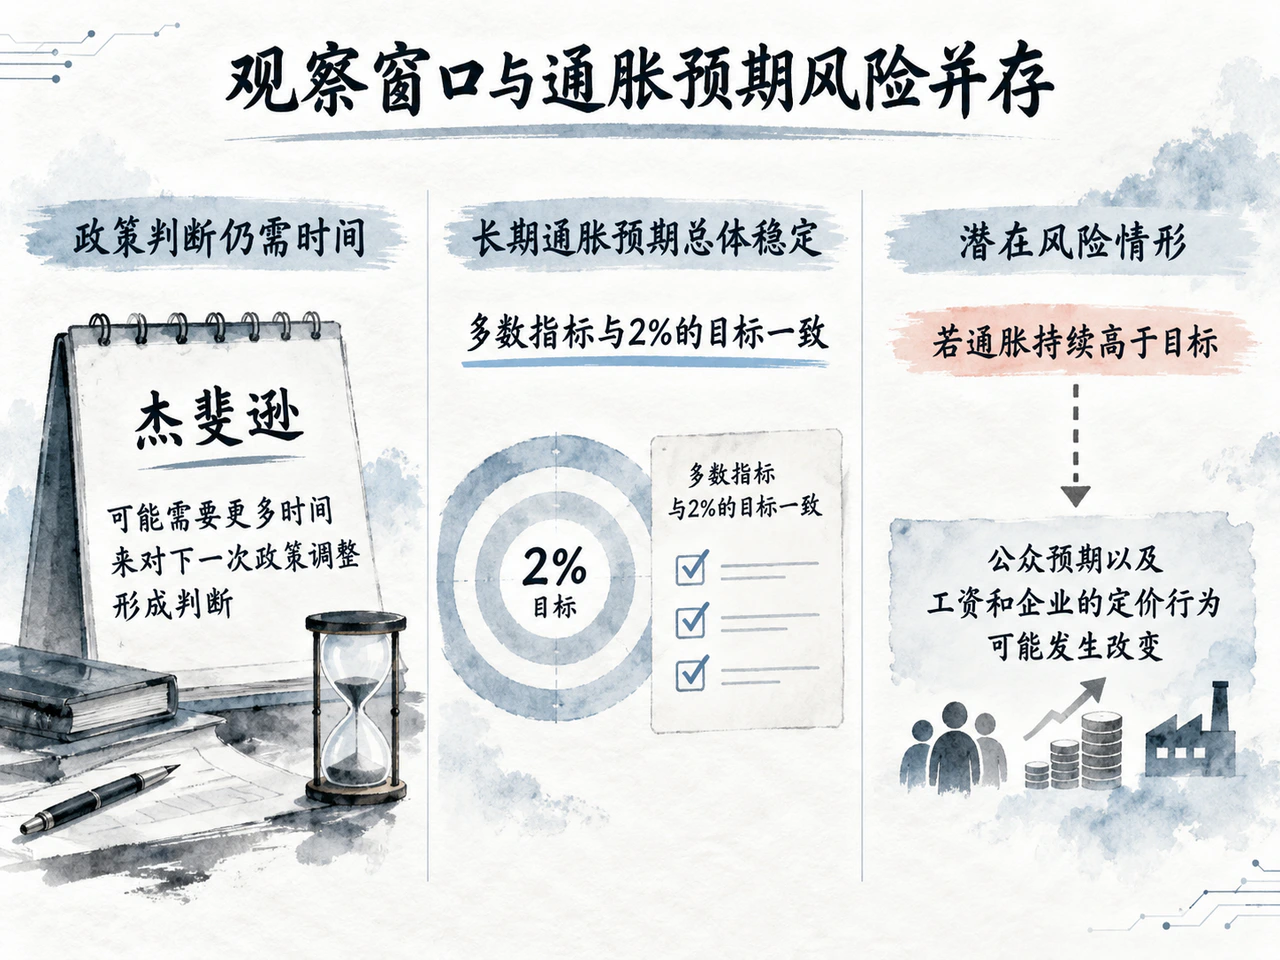
在弗吉尼亚大学达登商学院发表的演讲中,杰斐逊将后续决策逻辑归结为对经济数据趋势、宏观前景及风险平衡的持续追踪。美联储已于9月16日将联邦基金利率目标区间上调25个基点至3.75%—4.00%。在他看来,当前美国经济活动与劳动力市场整体稳健,增长与就业风险大体均衡,但通胀上行风险依然突出。
这一担忧主要源于供给端的多重叠加冲击。杰斐逊特别指出,企业在人工智能领域的持续投资虽拉动了增长,但同时也推升了部分商品和服务的生产成本;与此同时,高企的能源价格具备向更广泛领域扩散的传导隐忧,叠加贸易政策变动扰动,即便单一冲击具有暂时性,也难言总体物价能够迅速回落。
杰斐逊表示,自己可能需要更多时间来对下一次政策调整形成判断。他指出,长期通胀预期总体保持稳定,多数指标与2%的目标一致,尚未观察到价格冲击全面转化为持久通胀的明确证据。但他同时担忧,若通胀持续高于目标,公众预期以及工资和企业的定价行为可能发生改变。
洛根测算利率仍缺口至少50基点,制造业投入价格指数77.9强化紧缩逻辑
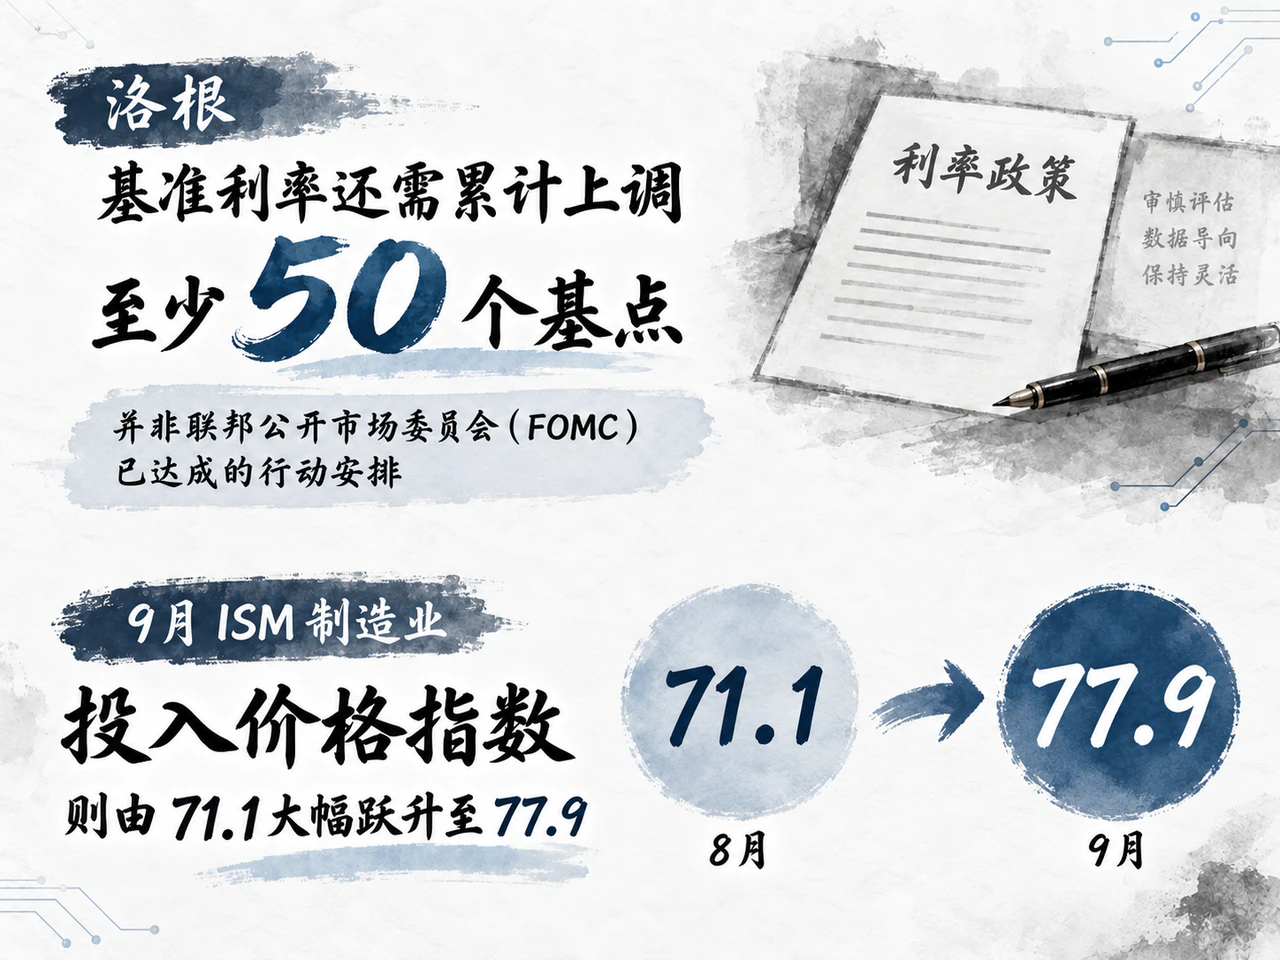
与杰斐逊的相对克制相比,达拉斯联储主席洛根在面向得克萨斯州商界及社区人士的讲话中释放了更为强烈的紧缩信号。据路透社报道,洛根将9月的加息定性为紧缩政策的“第一步”,并明确测算基准利率还需累计上调至少50个基点。她直言,即便供给侧暂时性因素消退,若不进一步收紧政策,通胀率恐难以降至显著低于2.5%的水平。这代表了其个人对政策限制程度的量化评估,并非联邦公开市场委员会(FOMC)已达成的行动安排。
同日出炉的宏观数据进一步为鹰派立场提供了现实依据。美国9月ISM制造业采购经理人指数由54.6微幅回落至54.5,持续处于扩张区间;其中新订单指数从53.7回升至55.3,更具指示意义的投入价格指数则由71.1大幅跃升至77.9。总指数微调而新订单与上游成本双双攀升,直接削弱了“需求降温已足以平抑通胀”的乐观论调。
洛根同时指出了金融条件的内生对冲路径:若期限溢价走高带动长期市场融资成本上升,金融环境自主收紧,将在客观上减少政策利率上调的幅度需求。因此,权衡下一步政策不仅要检视通胀与就业读数,更要动态评估广义融资条件所实际达到的限制程度。
市场当前密切聚焦美东时间10月2日8时30分(北京时间当晚20时30分)发布的9月非农就业报告。若劳动力市场与薪资增速维持韧性,美联储集中发力抗通胀的政策空间将更为充分;若就业出现超预期恶化,支持拉长观察周期的论据则将显著增强。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…