
2026年9月28日至10月4日当周,美联储货币政策预期的核心转变,在于市场对10月紧接着再次加息的紧迫性预期明显降温。美联储决策层在9月16日刚刚一致通过将联邦基金利率目标区间上调25个基点至3.75%—4.00%,旨在促使通胀更及时回落至2%的目标。而进入本周,政策讨论迅速聚焦于前期紧缩后的政策时滞与观察窗口:纽约联储主席威廉姆斯与美联储副主席杰斐逊先后强调需要更多评估时间,随后出炉的核心PCE通胀温和读数与偏弱的9月就业数据,进一步为政策“按兵不动”提供了数据支撑。不过,由于美国居民消费端保持韧性,且制造业投入端成本压力持续扩大,联储在年内晚些时候进一步加息的政策窗口并未关闭。
核心官员倾向延长观察窗口,年内再加息仍附带明确经济前提
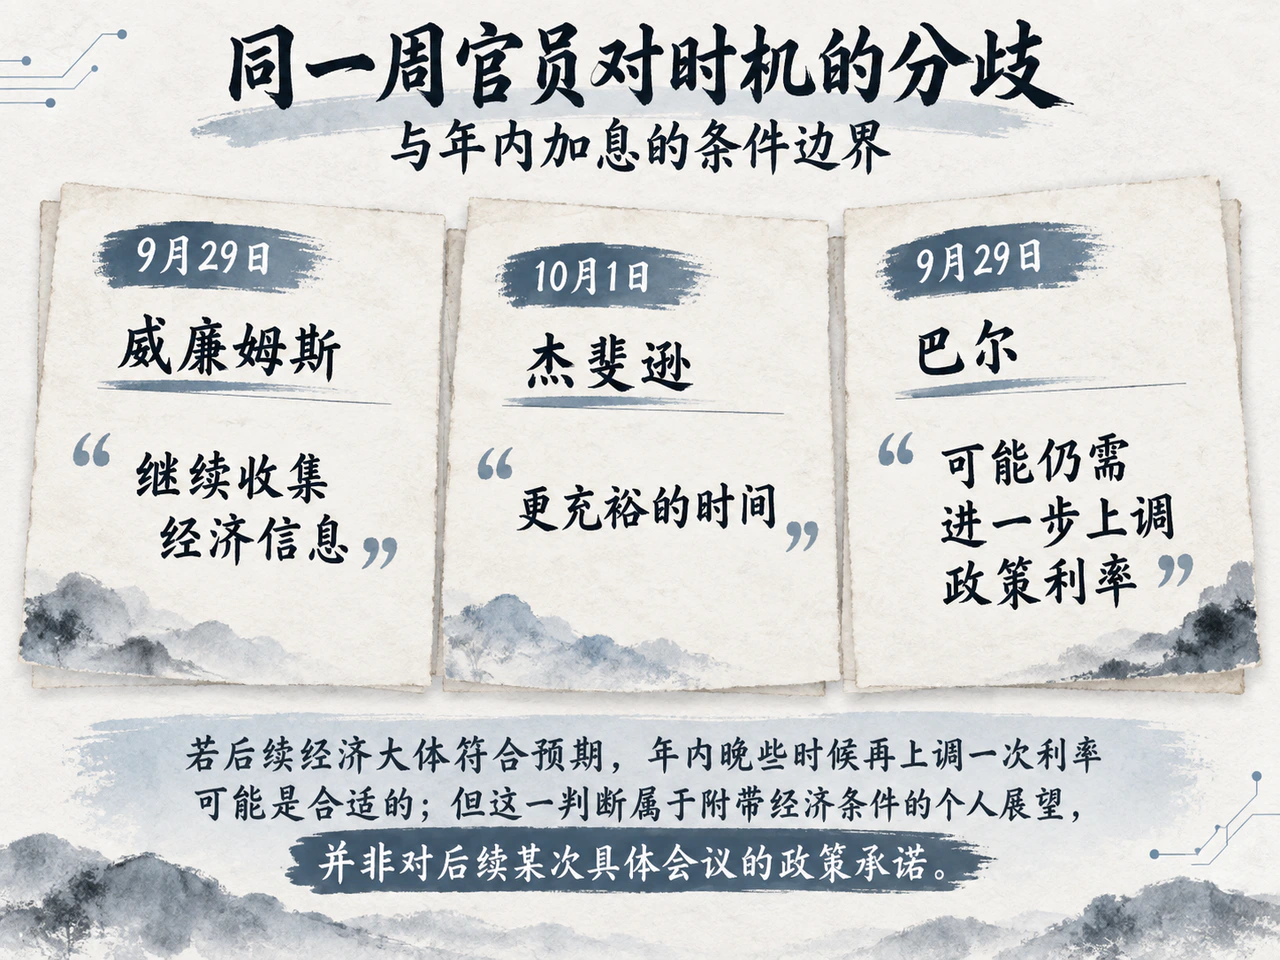
本周美联储官员密集发声,政策论调逐渐从“连续加息”转向“评估现有效果”,但在行动节奏上仍存分歧。
9月29日,纽约联储主席威廉姆斯在纽约州立大学布法罗分校发表讲话,明确指出鉴于美联储9月已经采取了加息行动,目前并没有立即再度紧缩的迫切性,联储可以继续收集经济信息。威廉姆斯重申,若后续经济大体符合预期,年内晚些时候再上调一次利率可能是合适的;但他同时强调,这一判断属于附带经济条件的个人展望,并非对后续某次具体会议的政策承诺。
威廉姆斯主张保持耐心的依据主要涵盖四个方面:一是住房服务价格涨势呈现放缓迹象;二是劳动力市场并未显著增加通胀压力;三是长期通胀预期保持相对稳定;四是关税、能源及人工智能(AI)资本开支所引发的局部价格冲击,目前尚未显现向更广泛、持久性通胀扩散的证据。不过,他也对潜在风险保持警惕,尤其是能源冲击可能长期化,以及AI相关的基础设施投资需求可能超出当前的供给承载能力。
10月1日,美联储副主席杰斐逊在弗吉尼亚大学达顿商学院的表态进一步确认了这一基调。杰斐逊指出,当前美国经济增长与就业层面的风险大体平衡,通胀风险仍相对偏向上行,因此研判未来的利率路径需要更充裕的时间。他强调,未来的政策调整将严格取决于后续数据的发展趋势、整体经济前景以及风险权衡的分布状况。这一表态推动“等待更多数据”成为本周联储沟通中的主导信号。
与此同时,鹰派紧缩立场并未完全退场。9月29日,美联储理事巴尔在底特律经济俱乐部直言,目前尚未观察到通胀能够及时回落至2%水平的明确趋势,在其基准情景假设下,美联储可能仍需进一步上调政策利率。整体而言,决策层对通胀尚未彻底受控抱有共同警惕,但围绕是否有必要在10月连续加息,内部在行动节奏上的分歧正在显现。
8月核心PCE同比为3.0%、9月非农仅增2.9万,但制造业投入价格升至77.9
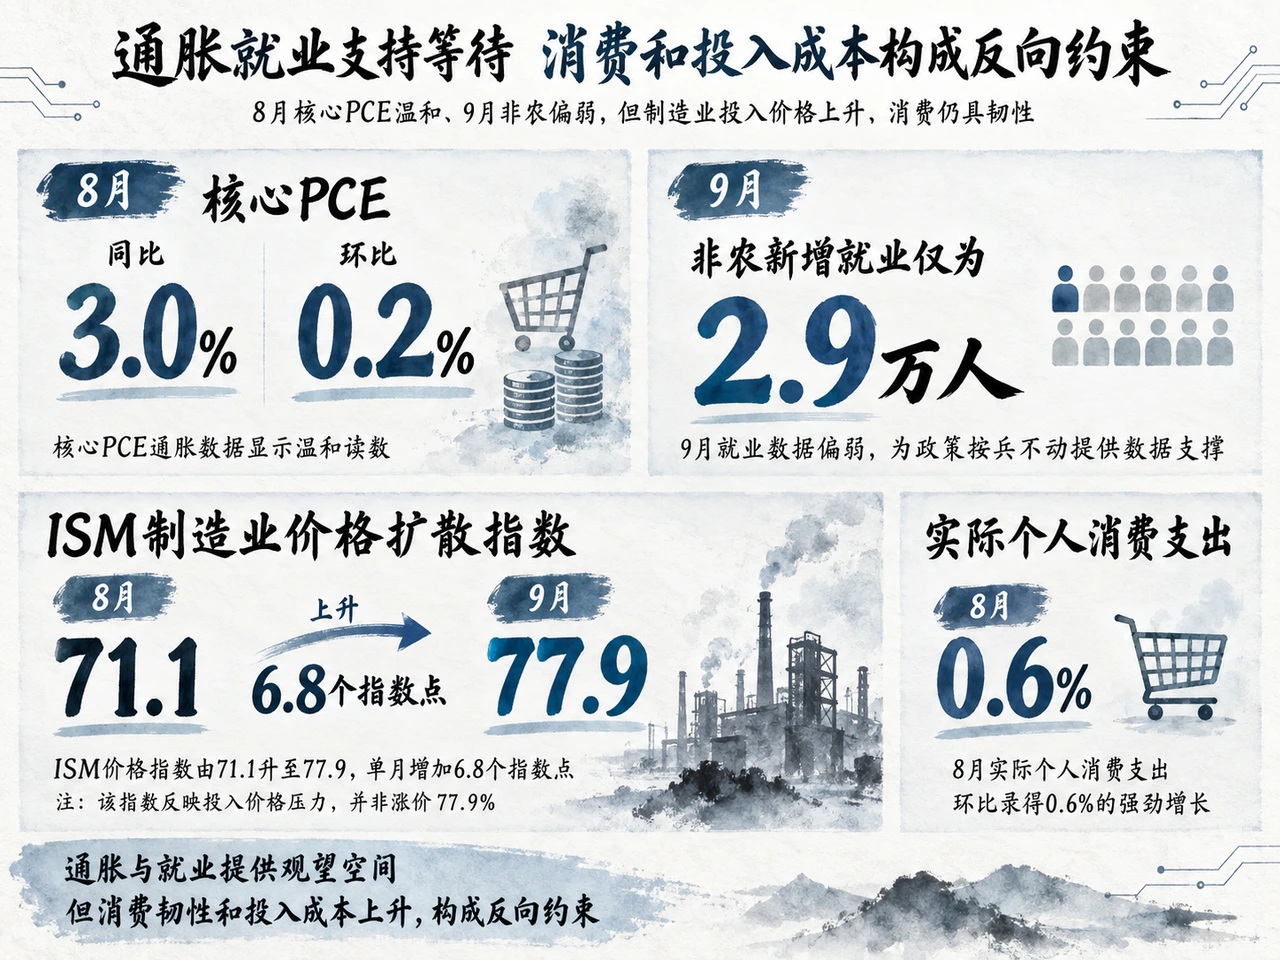
本周陆续公布的宏观数据呈现出喜忧参半的复杂图景,既为联储提供了放缓紧缩节奏的依据,也警示着需求韧性与成本侧的反弹风险。
9月30日,美国经济分析局公布8月个人消费支出(PCE)物价指数。数据显示,8月整体PCE价格指数同比上涨3.4%,剔除食品和能源后的核心PCE价格指数同比上涨3.0%。据CNBC报道,3.0%的核心同比涨幅低于市场普遍预期的3.3%,显著缓解了金融市场对通胀失控的焦虑。然而,低于预期并不意味着月度通胀动能已经停滞:在纳入自2021年起的年度数据修订后,8月整体与核心PCE环比分别上涨0.3%和0.2%,均较7月的0.1%有所提速。
更关键的是,终端消费需求并未出现明显转弱。8月美国实际个人消费支出环比录得0.6%的强劲增长,同期实际可支配收入基本持平,个人储蓄率降至4.1%。这一分化表明,居民消费仍在托底整体经济增长,但同时也意味着美联储难以仅凭单月低于预期的同比通胀数据,就断言总需求压力已得到充分抑制。
10月2日公布的9月非农就业报告,则直接削弱了连续加息的紧迫性。数据显示,9月美国非农新增就业仅为2.9万人,且劳工统计局将7月和8月的新增就业人数合计下修了6万人;薪资增速同步放缓,私人非农部门平均时薪环比仅增长0.1%,同比上涨3.0%。就业增量显著偏低、前值大幅下修与薪资通胀降温,共同削弱了劳动力市场过热倒逼联储从速收紧的逻辑。
不过,劳动力市场的降温尚不能等同于基本面出现广泛恶化。9月失业率虽然由8月的4.1%微升至4.2%,但仍处于今年3月以来4.1%—4.3%的窄幅波动区间内。此外,9月29日公布的8月JOLTS报告显示,全美职位空缺数约为710万个,裁员及解雇人数约为160万人,裁员及解雇率维持在1.0%的历史低位附近,整体劳工供需格局变动有限。这种温和回落进一步支持美联储选择按兵不动进行观察,而非转向急切的政策转向。
真正的反向通胀压力出现在制造业上游。10月1日发布的9月ISM制造业采购经理指数(PMI)录得54.5,持续处于扩张区间;值得警惕的是,ISM价格指数由71.1大幅跃升至77.9,单月激增6.8个指数点。该指数主要反映受访企业报告原材料及要素投入成本上升的方向与广泛程度,读数走高意味着制造业的供应链成本压力仍在实质性外溢。
美联储理事库克9月28日在奥克兰科技周的演讲恰好为理解这一成本外生压力提供了分析框架。库克对技术进步带来的物价影响进行了两分法剖析:一方面,AI相关行业的相对价格波动通常会伴随供应链调整而自行消化;另一方面,AI投资潮若在全经济范围内衍生为对能源、建筑劳动力及财富效应的总需求压力,则可能向更广泛的消费品与服务价格传导。库克预计,AI提升生产率对物价的缓解效应属于长期趋势,短期内未必能抵消今年晚些时候的现实通胀压力。这也从理论层面否定了单纯依靠技术进步作为短期货币宽松理由的合理性。
10月加息定价滑落至17%,市场关注9月纪要与CPI检验通胀路径
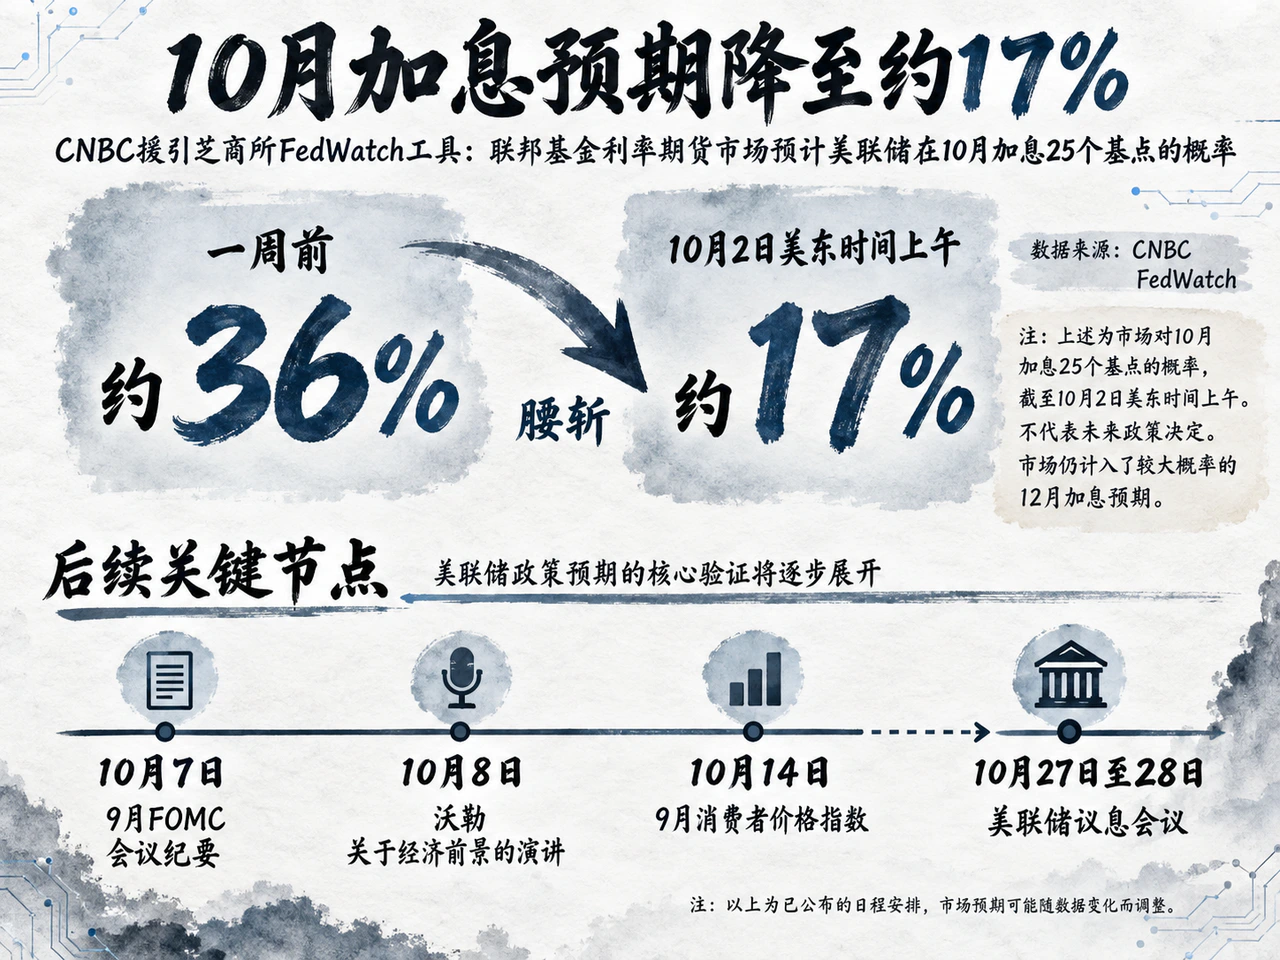
在官员表态与数据发布共振之下,金融市场迅速重塑了对利率路径的定价预期。截至10月2日美东时间上午,CNBC援引芝商所FedWatch工具显示,联邦基金利率期货市场预计美联储在10月加息25个基点的概率已降至约17%,较一周前的约36%腰斩;但市场仍计入了较大概率的12月加息预期。换言之,市场主要修正的是下一次加息的时间节点,而非紧缩周期的终点。
华尔街投行的预期调整同样体现出严格的条件约束。据路透社10月2日报道,摩根大通首席美国经济学家迈克尔·费罗利(Michael Feroli)指出,薪资增速的显著放缓减轻了联储在10月紧迫行动的压力;该行基准情景仍预计美联储将在12月再次加息,但这完全取决于后续公布的9月及10月物价报告是否持续显示核心通胀具备顽固黏性。
进入下一阶段,美联储政策预期的核心验证节点将按时间顺序逐步展开:首先是10月7日发布的9月FOMC会议纪要,其次是10月8日美联储理事沃勒关于经济前景的演讲,随后是10月14日披露的9月消费者价格指数(CPI)。其中,9月纪要有助于厘清前期加息共识的触发条件,但鉴于其成文早于本周的一系列关键数据,随后沃勒的最新表态以及9月CPI的实际走势,将是检验联储是否坚定维持“等待观望”的最关键试金石。若制造业投入成本向消费价格传导受阻且薪资持续受抑,联储拉长观察窗口的理据将更加充分;反之,若核心通胀环比反弹持续扩散,10月27日至28日的议息会议依然保留着重开加息选项的政策弹性。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…