
美国8月贸易逆差在进口走强的带动下显著扩大。尽管净出口恶化将在国民经济核算中给第三季度经济增长带来压力,但进口回升本身反映出国内支出并未全面降温。对美联储而言,厘清净出口在账面上对GDP的拖累与国内实际需求的强弱,是研判后续利率路径的关键。结合最新数据来看,进口与内需呈现的韧性更支持决策层保持审慎观察,尚不足以单独构成货币政策转向宽松的依据。
8月逆差环比扩大13.7%,资本品与原料驱动进口反弹4.3%
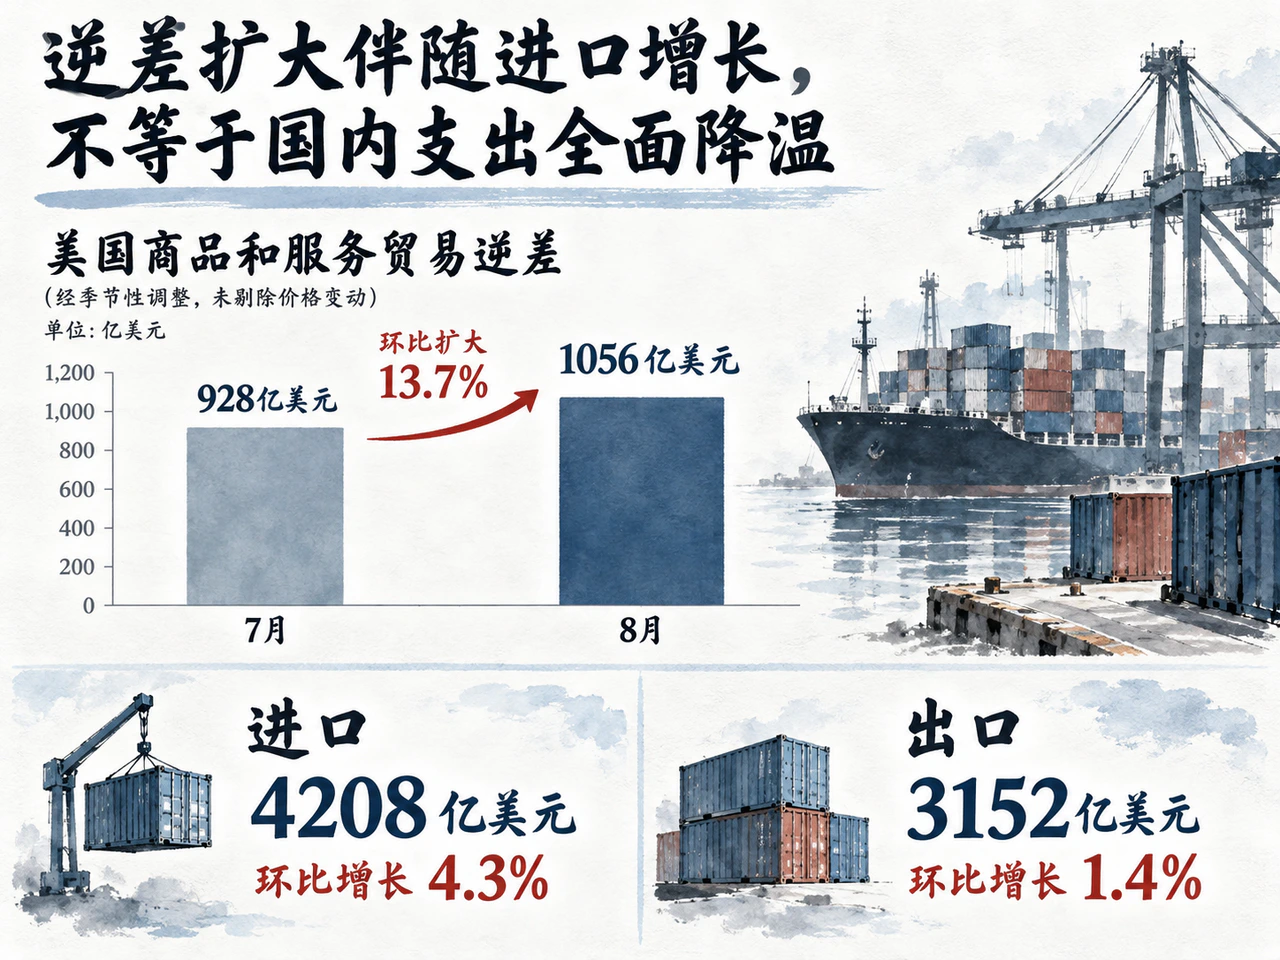
美国经济分析局与人口普查局公布的数据显示,经季节性调整(未剔除价格变动),美国8月商品和服务贸易逆差录得1056亿美元,较7月修订后的928亿美元走阔13.7%。逆差扩大的直接驱动力在于进口增速显著快于出口:8月出口环比增1.4%至3152亿美元,而进口环比增4.3%至4208亿美元。
从商品结构来看,进口回升呈现出鲜明的生产性需求特征。按照人口普查口径,8月工业原料进口额环比增加91亿美元,其中原油与非货币黄金分别增加33亿美元和31亿美元;资本品进口额环比增加62亿美元,其中半导体进口增加24亿美元。需要指出的是,此类大宗原料和中间品的账面金额上升既不能等同于最终需求的同步扩张,亦不能简单直接换算为经济产出的净损失。与此同时,以2017年不变美元计价的实际商品进口环比增长4.1%,表明采购金额的抬升包含了真实的实物量扩张。设备采购与工业投入品需求的韧性,并不支持市场做出需求全面收缩的判断。
政策利率锚定3.75%—4%,私人需求韧性支撑紧缩预期
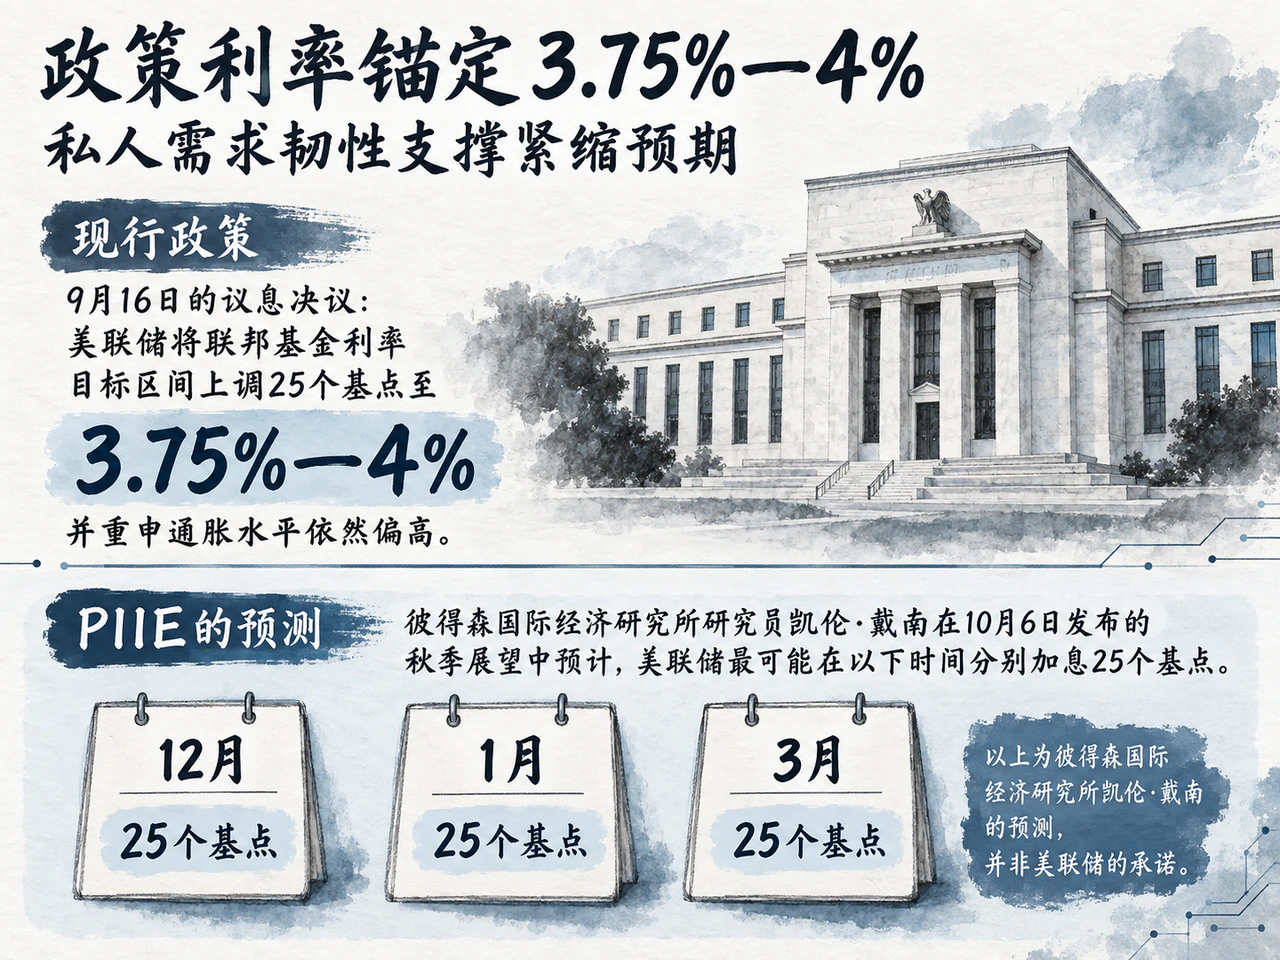
当前货币政策的基准点依然是9月16日的议息决议:美联储当时将联邦基金利率目标区间上调25个基点至3.75%—4%,并重申通胀水平依然偏高。解读外贸数据需置于这一背景之下——即使净出口项拉低了整体经济产出数字,只要国内消费和投资支出保持强劲,通胀降温的逻辑就难以顺畅兑现。
在机构研判层面,彼得森国际经济研究所研究员凯伦·戴南在10月6日发布的秋季展望中预计,美联储最可能在今年12月、明年1月和3月分别加息25个基点。其核心论据在于美国私人部门需求延续韧性,叠加能源冲击进一步推高了通胀上行风险。不过戴南亦给出了具体的假定边界:该路径建立在能源价格未来逐步回落的基础之上;若后续股市发生显著调整,资产端的财富效应遭到削弱,家庭支出亦可能出现实质性放缓。这表明外部环境变化仍会对紧缩路径带来扰动。
监管重组无关货币立场,短期聚焦纪要与官员表态
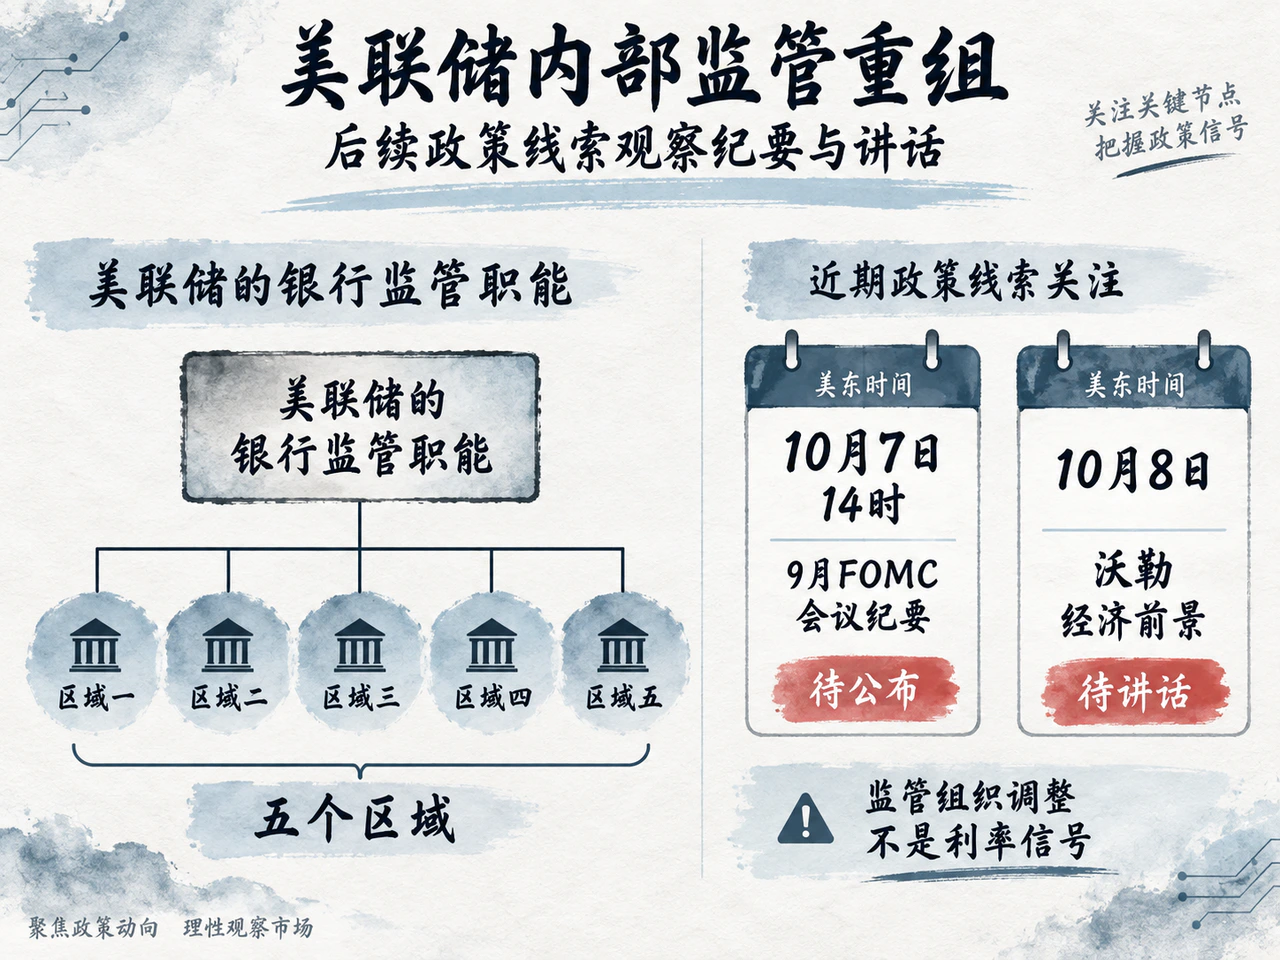
在美联储官员动态方面,当天的信息主要集中于金融监管领域。美联储监管副主席鲍曼在圣路易斯社区银行研究会议上宣布,正式启动将美联储的银行监管职能归并为五个区域的组织重组,旨在进一步理顺决策权责。其公开讲话并未涉及宏观经济展望或新的利率路径指引,因此这一组织架构调整并不构成货币政策取向微调的信号。
就近期的政策线索而言,市场核心验证窗口集中在两个关键节点:美东时间10月7日14时公布的美联储9月FOMC会议纪要,以及10月8日美联储理事沃勒关于经济前景的专题演讲。前者有助于评估政策制定者内部对维持紧缩条件的共识深度,后者则有望提供美联储高层对8月最新经济与贸易指标的直接解读。若后续数据显示进口、消费与投资韧性仍在,联储维持政策紧缩的逻辑依然成立;唯有在内需出现实质降温且能源压力有效化解的前提下,继续收紧政策的紧迫性才可能实质下降。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…