
美联储10月7日公布的9月货币政策会议纪要显示,多数与会者认为年底前可能需要再加息一次。同日纽约联储调查显示居民短中期通胀预期抬头,反映出物价粘性风险依然存在。不过,随着会后披露的宏观数据显露放缓迹象,市场普遍预期10月按兵不动,政策方向上的加息倾向与执行时点上的观望节奏形成分化。
9月加息成全员共识但依据分化,决策层未承诺连续行动
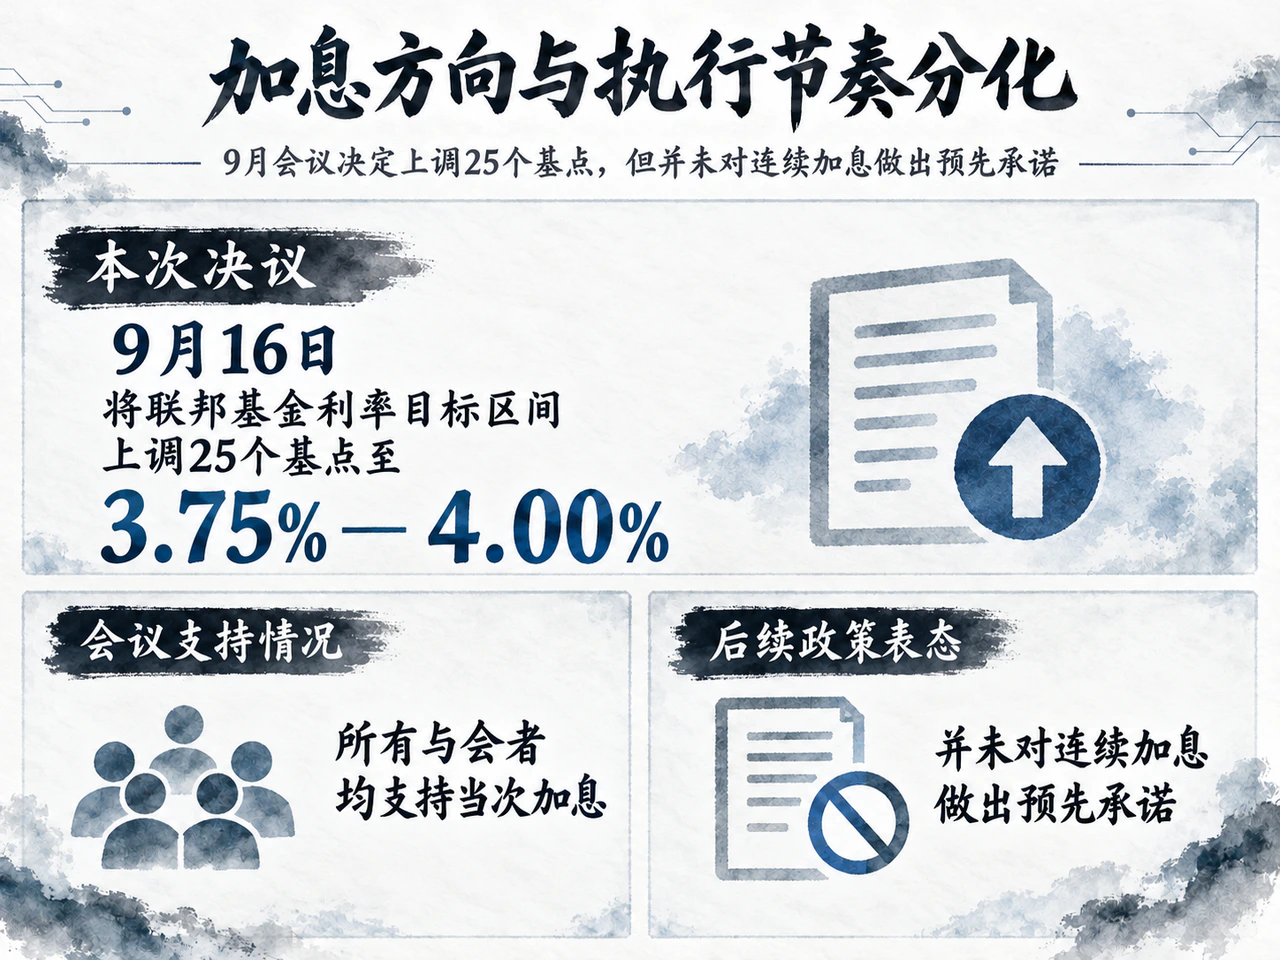
美联储在9月16日会议上将联邦基金利率目标区间上调25个基点至3.75%—4.00%。纪要披露,所有与会者均支持当次加息,但决策依据存在显著差异:许多官员将提高利率路径视为防范需求超预期或外部供给冲击的“保险”;另一些官员则认为,基准经济预测本身已证明加息的必要性。
这一依据分歧表明,当期决议的一致并未延伸为对未来行动速度的统一步调。与会者明确强调,后续每次会议都将基于最新信息重新评估,并未对连续加息做出预先承诺。
在通胀风险层面,纪要重点提示了局部成本压力向更广泛物价蔓延的路径。多名与会者指出,高能源价格持续越久,成本上涨扩散的风险越大;部分与会者同时担忧,人工智能相关基础设施建设可能在中期推动总需求超出供给承载力。
一年期通胀预期反弹至3.9%,信贷与收入增速同步放缓
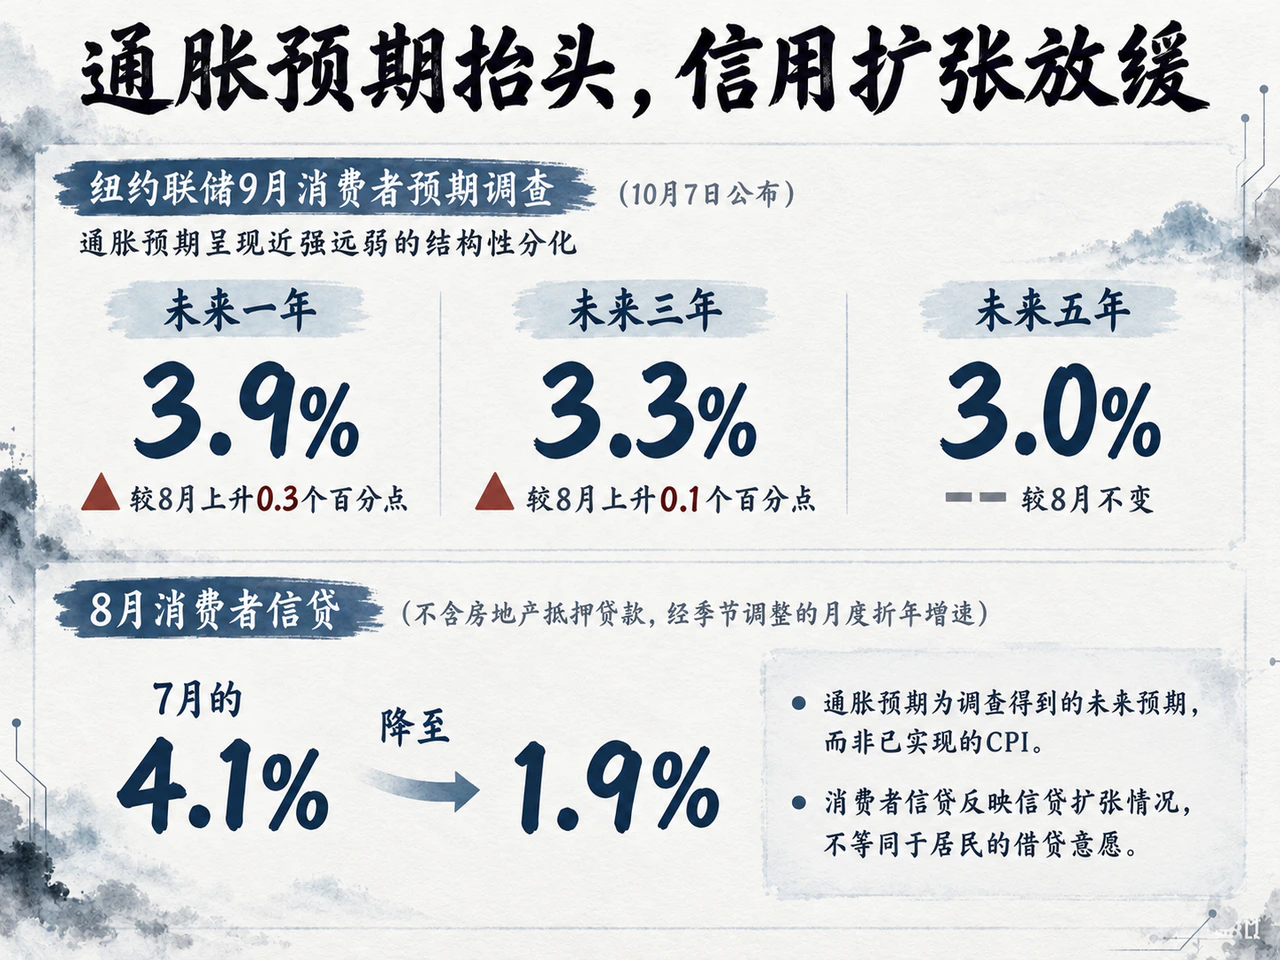
10月7日公布的纽约联储9月消费者预期调查显示,通胀预期呈现近强远弱的结构性分化:未来一年通胀预期中位数较8月上升0.3个百分点至3.9%,创2023年5月以来新高;未来三年预期微升0.1个百分点至3.3%;未来五年预期维持在3.0%,表明中长期通胀预期整体保持锚定。
与短期物价预期走高形成对照的是居民购买力与信用扩张的收敛。同一调查显示,受访者对一年后劳动收入增长的预期中位数下降0.3个百分点至2.6%。
美联储同日发布的8月消费者信贷数据则显示信贷扩张放缓,为需求持续升温的判断提供了反向信息:不含房地产抵押贷款的消费者信贷,经季节调整后的月度折年增速从7月的4.1%降至1.9%,其中循环信贷折年增速转为负4.2%,显示借贷扩张步伐放缓。
会后数据弱化10月加息预期,后续观察聚焦通胀与企业景气
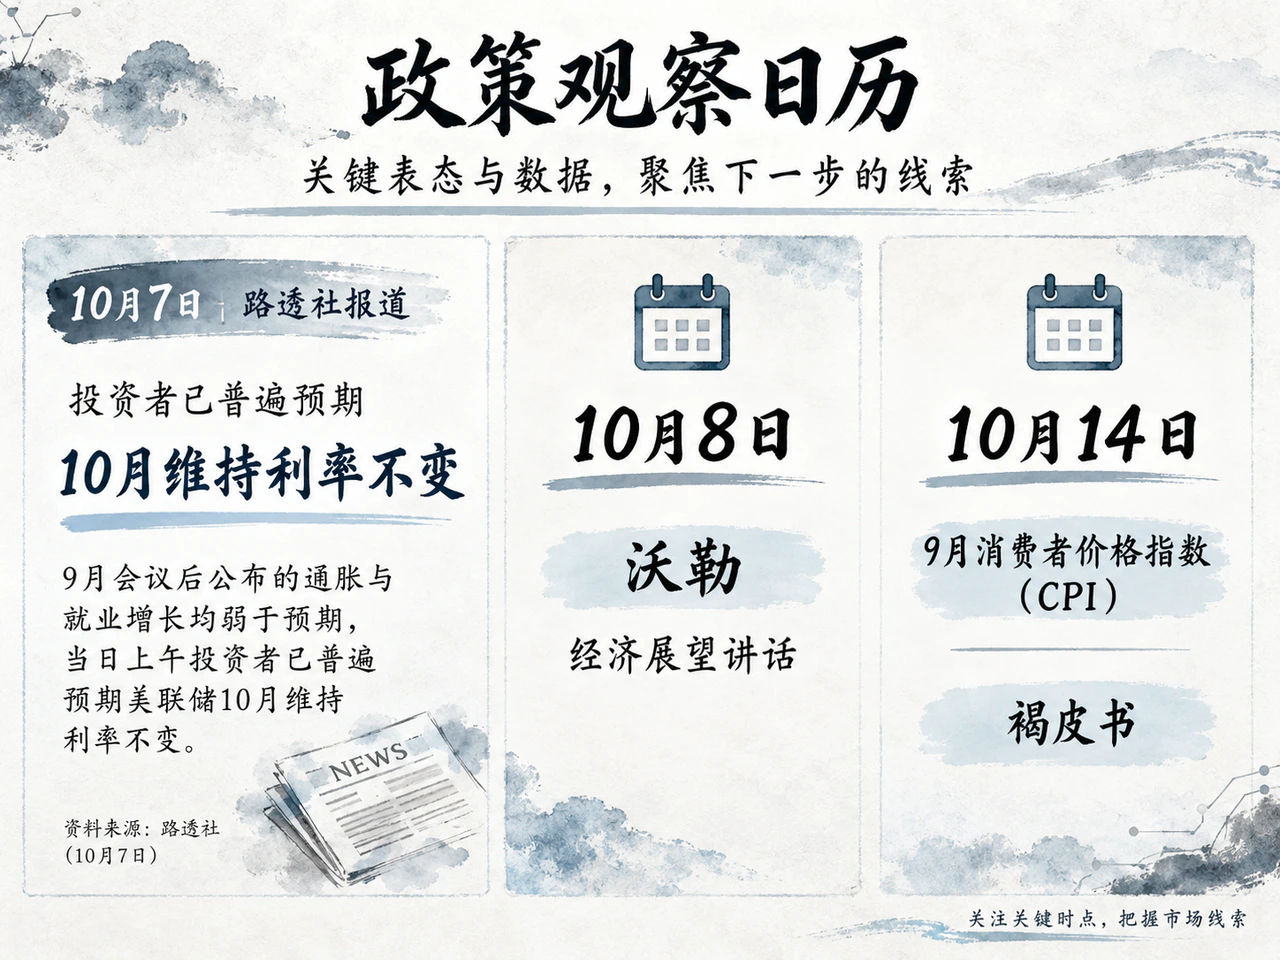
由于9月会议纪要反映的是9月15日至16日时的信息集,其政策指引在会后受到了新数据的检验。据路透社10月7日报道,9月会议后公布的通胀与就业增长均弱于预期,当日上午投资者已普遍预期美联储10月维持利率不变。纪要保留年内加息倾向更多反映出政策方向,并未锁定10月的具体时点。
短期内的核心观察窗口集中在关键官员表态与微观宏观数据的落地:一是10月8日美联储理事沃勒在伊斯坦布尔经济论坛上的经济展望讲话,市场将据此研判官员权衡新数据的最新倾向;二是10月14日公布的9月消费者价格指数(CPI)与同日发布的褐皮书。
若9月核心物价压力继续缓和,美联储暂缓行动、等待更多证据的窗口期将随之拓宽;反之,若涨价扩散且需求保持韧性,年内进一步加息的政策必要性将显著增强。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…