
10月2日,七国集团(G7)宣布通过国际能源署(IEA)协调启动为期四个月、总量1亿桶的石油储备释放计划,并明确前20天集中投放大量柴油,同时协调成员国炼厂检修以提高开工率,且承诺不实施内部出口限制。这一干预措施虽为紧绷的燃料市场提供了政策缓冲,但从即期市场反馈来看,单一维度的干预未能消除基本面分化:10月2日Yahoo连续合约供应商日收盘口径(非指定交割月交易所结算价)显示,WTI下跌1.73%(-1.61美元)至91.26美元/桶,而Brent逆势上涨0.38%(+0.39美元)至102.70美元/桶,显现出不同原油基准承受的压力存在分歧。
针对此次政策行动,投放节奏与品类构成较名义总量更具实质影响。G7联合声明未公布原油与柴油的具体划分配额,此前市场探讨的“原油与柴油各5000万桶”尚非最终定案;同时,该计划在执行层面与今年3月的承诺相衔接,不可简单视为此前承诺之外追加的净供应,更非永久新增产能。通过集中投放柴油并错峰协调炼厂检修,政策意图在于对冲工业与取暖旺季的紧缺,但其能否平抑整体油价,仍受制于更深层的结构性矛盾。
美国原油累库92万桶而馏分油去库225万桶,供给压力集中于下游燃料
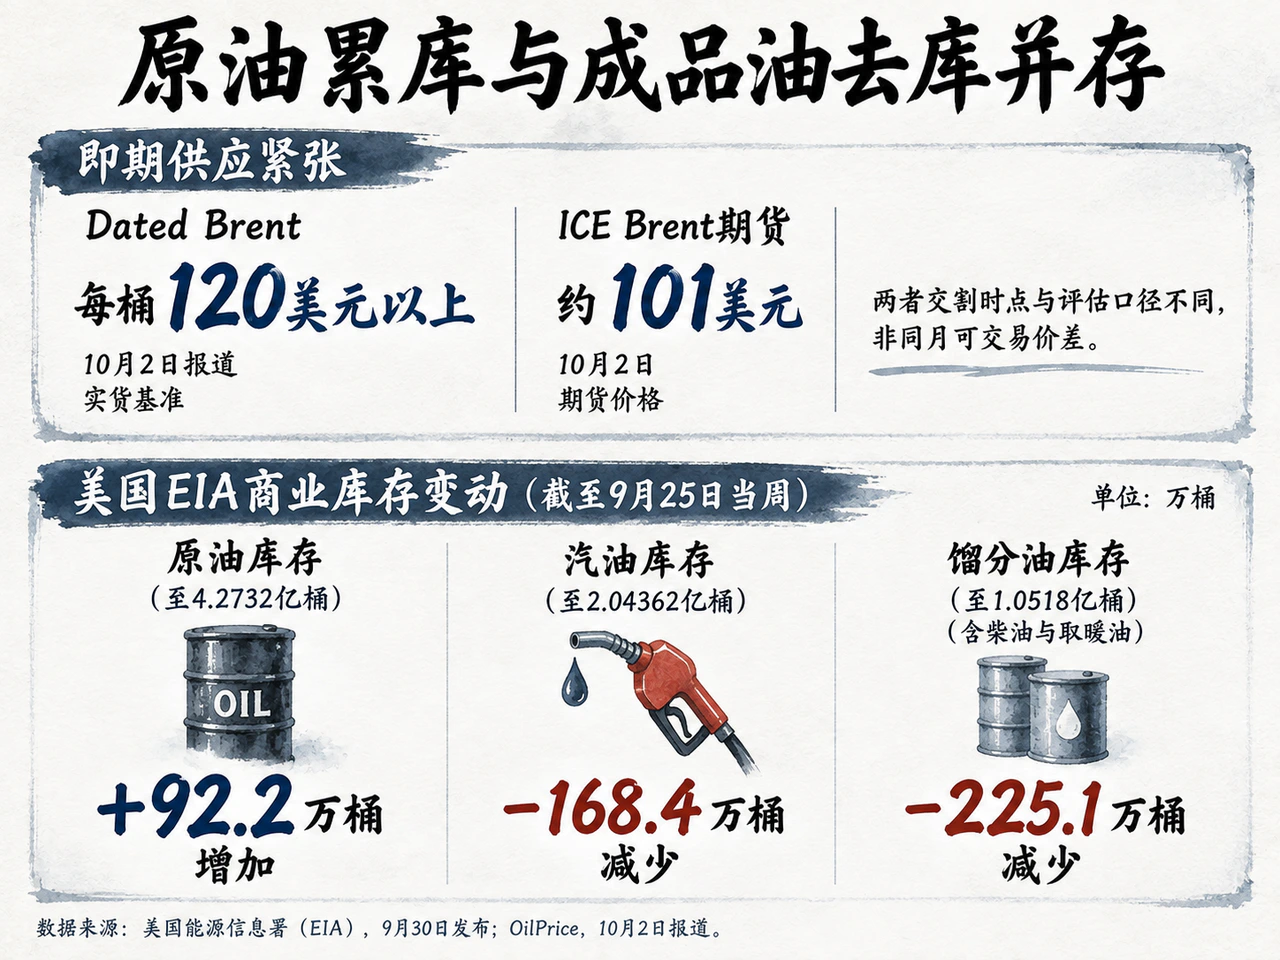
美国最新库存印证了这种上下游错位的矛盾。美国能源信息署(EIA)9月30日公布的数据显示,截至9月25日当周,美国商业原油库存增加92.2万桶至4.2732亿桶;但成品油库存加速去化,其中汽油库存减少168.4万桶至2.04362亿桶,包含柴油与取暖油在内的馏分油库存大幅减少225.1万桶至1.0518亿桶。原油端的累库并未带动终端燃料同步充裕。
路透援引盛宝银行大宗商品策略主管Ole Hansen的分析指出,随着中东原油海运发运有所回升,市场压力正逐步转移至成品油端,其症结在于中东与俄罗斯的炼油能力及产出受到抑制。在此背景下,直接投放柴油并提高炼厂负荷,较单纯向市场注入未精炼的原油更为对症。
实货端的高溢价亦展现出即期供应紧张。OilPrice 10月2日报道,实货基准Dated Brent已升至每桶120美元以上,显著高于同日ICE Brent期货约101美元的水平(两者交割时点与评估口径不同,非同月可交易价差)。路透同日援引巴克莱观点表示,即期船货对远期合约保持明显升水,全球库存仍在消耗,该行据此将第四季度Brent均价预测上调20美元至115美元。相比之下,凯投宏观则提出相左假设:若中东原油流量近期的回升能够持续,叠加战略储备释放,整体市场可能转向小幅过剩。机构间的分歧实质在于,回升的原油能否顺利转化为可用成品油。
霍尔木兹与替代管线运量恢复至战前75%,OPEC+核心产量较战前仍有500万桶/日缺口
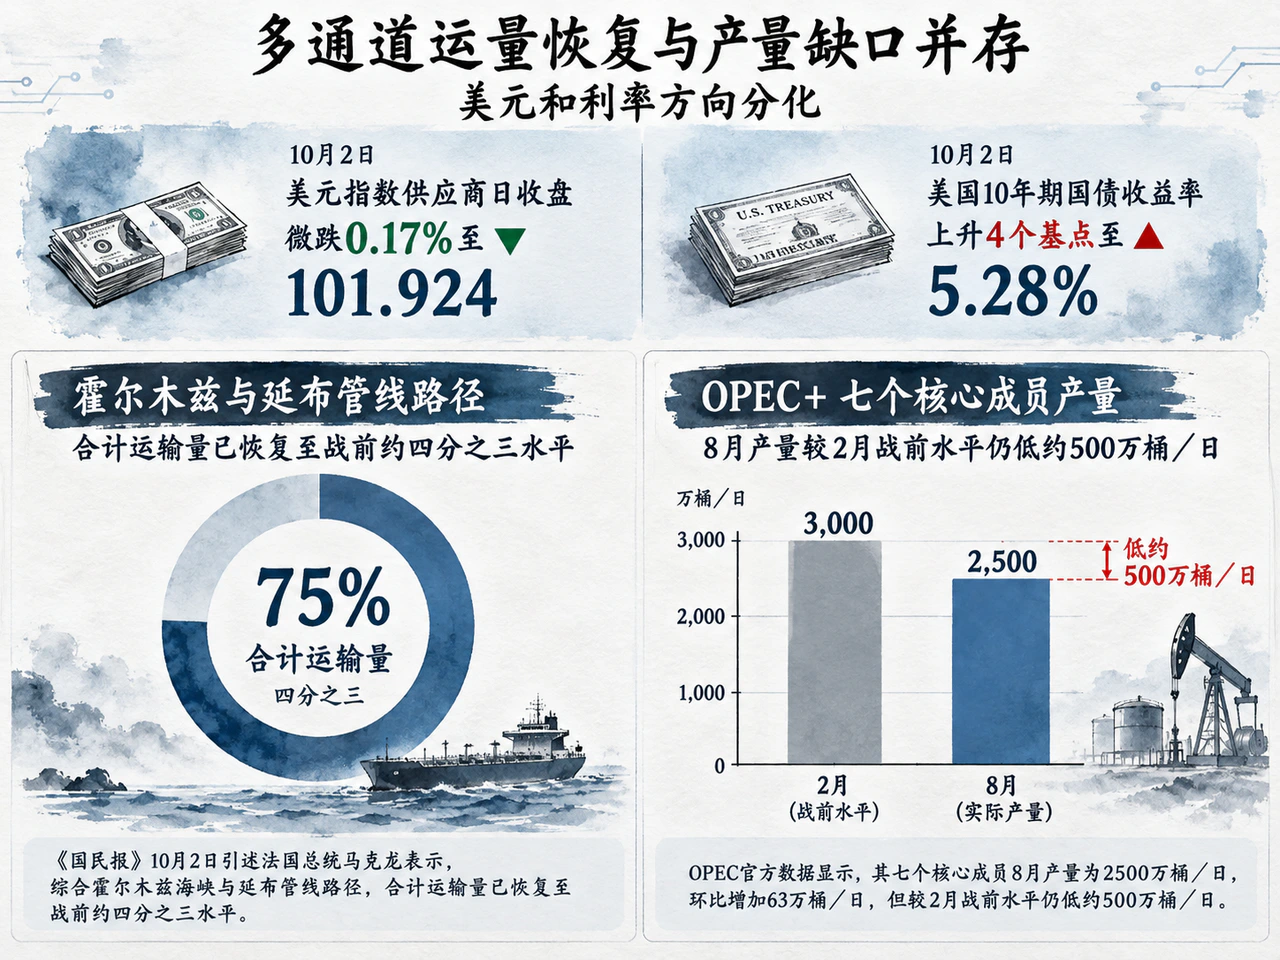
中东运输走廊出现边际改善迹象。《国民报》10月2日引述法国总统马克龙表示,综合霍尔木兹海峡与延布管线路径,合计运输量已恢复至战前约四分之三水平。这一涵盖多条通道的运量修复,有助于削减部分地缘中断溢价,但并不等同于霍尔木兹单通道恢复至该比例,航行安全风险亦未完全消除。
产油国供给恢复与官方配额存在结构差异。路透9月30日援引知情人士透露,OPEC+核心成员在10月4日会议上预计维持11月产量目标不变。OPEC官方数据显示,其七个核心成员8月产量为2500万桶/日,环比增加63万桶/日,但较2月战前水平仍低约500万桶/日。名义配额维持不变,并不排除此前受损出口持续恢复带来的边际供应释放。
中远期扩产则面临更大不确定性。路透10月2日报道,由于中东冲突波及扩产工程,用于确立2027年配额的基准产能评估已延期,一名消息人士预计将在11月中旬完成。该延期直接影响长期产能规划与配额分配,而非即期供给量。此外,金融条件释放了交织的信号:10月2日美元指数供应商日收盘微跌0.17%至101.924,而美国10年期国债收益率上升4个基点至5.28%。走弱的美元边际上减轻了非美买家的采购成本,但升高的美债收益率则提升了持仓与库存融资成本,多空力量相互牵制。
后续油市主线取决于四项关键节点的兑现情况:
- 战略储备前20天柴油的实际投放规模,以及柴油相对原油价差是否明显收窄;
- EIA下一份周度报告中馏分油库存能否止跌企稳;
- 霍尔木兹海峡与管线出口能否维持恢复态势并压低即期船货升水;
- 10月4日OPEC+部长级会议在配额维持预期下能否伴随实际有效供应的恢复。 前两项检验下游燃料短缺能否得到切实对冲,后两项则决定原油端稀缺溢价能否持续出清。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…