
截至北京时间10月9日晨,美联储官员的新表态进一步明确了政策路径的重心:抗通胀仍需更高利率约束,但在行动节奏上保留观察数据的空间。美联储已于9月16日将联邦基金利率目标区间上调25个基点至3.75%—4.00%。10月8日,理事沃勒与圣路易斯联储主席穆萨莱姆相继释放紧缩信号,同时均强调下一次加息未必要立即落在10月会议上。
官员表态:支持进一步紧缩,但弱化连续加息必要性
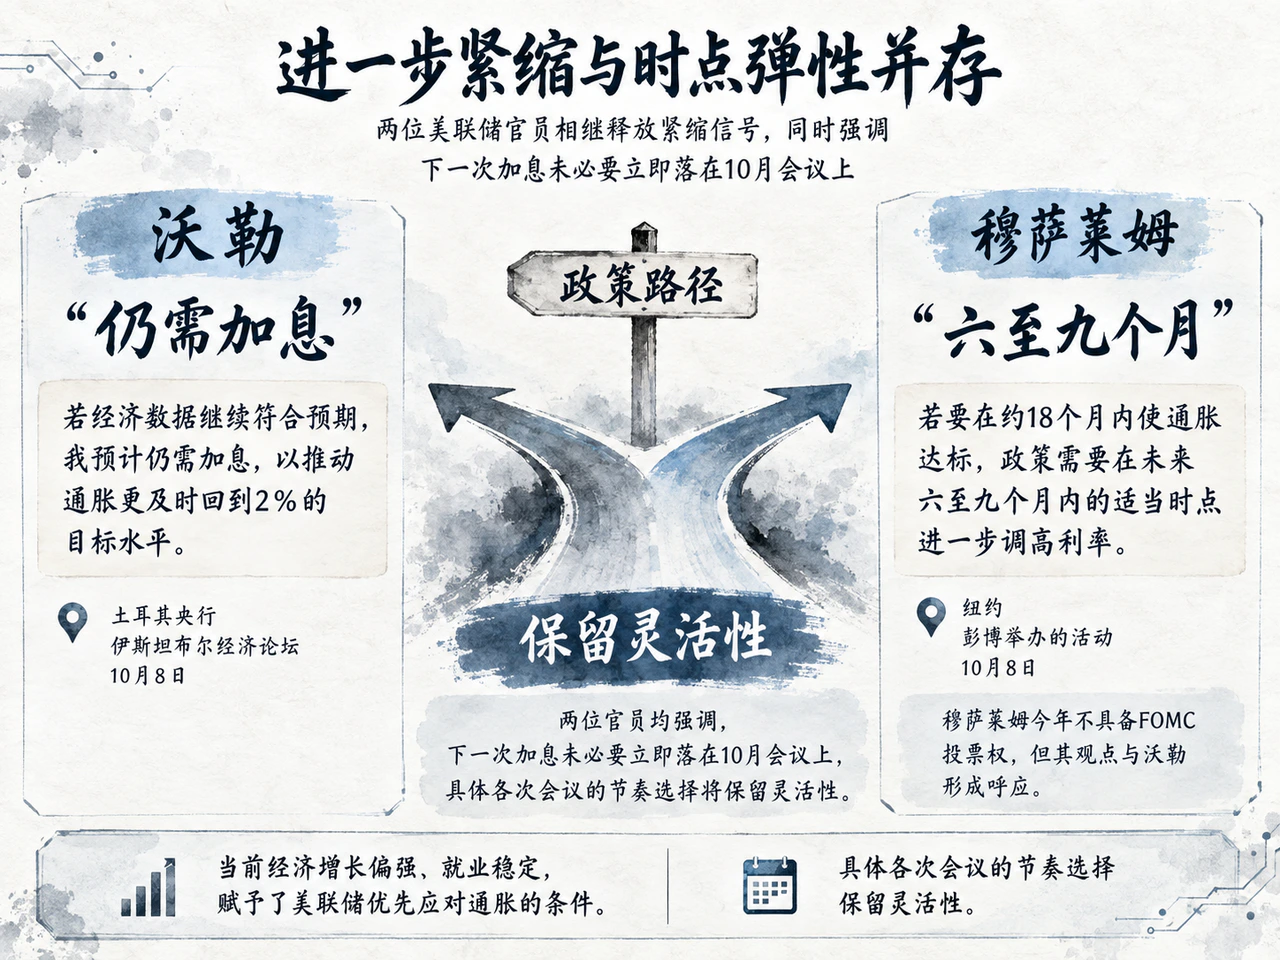
沃勒在土耳其央行举办的伊斯坦布尔经济论坛上表示,若经济数据继续符合预期,他预计仍需加息以推动通胀更及时回到2%的目标水平。不过,加息不必在连续几次会议上密集落实,只需在适当时间窗口内推进。美联储公布的讲话稿显示,沃勒担忧持续高企的能源成本、人工智能建设带来的部分科技产品价格压力,以及潜在的新关税,使通胀回落面临更大阻力。
在政策指引的理解上,沃勒强调经济预测旨在传递利率的中长期走向,而单次调整的具体时点与幅度则交由数据决定。这意味着某次会议维持利率不变,与后续继续推进紧缩并不冲突。市场当前需厘清的核心在于紧缩推进的间隔拉长多久,以及通胀改善的幅度是否足以从根本上重塑加息路径。
同日,穆萨莱姆在纽约一场彭博举办的活动中提出,若要在约18个月内使通胀达标,政策需要在未来六至九个月内的适当时点进一步调高利率。据路透社报道,穆萨莱姆并未预判10月27日至28日会议的具体举措。穆萨莱姆今年不具备联邦公开市场委员会(FOMC)投票权,但其观点与沃勒形成呼应:当前经济增长偏强、就业稳定,赋予了美联储优先应对通胀的条件,具体各次会议的节奏选择则保留灵活性。
就业数据:初请微降至19.7万,劳动力市场韧性仍在
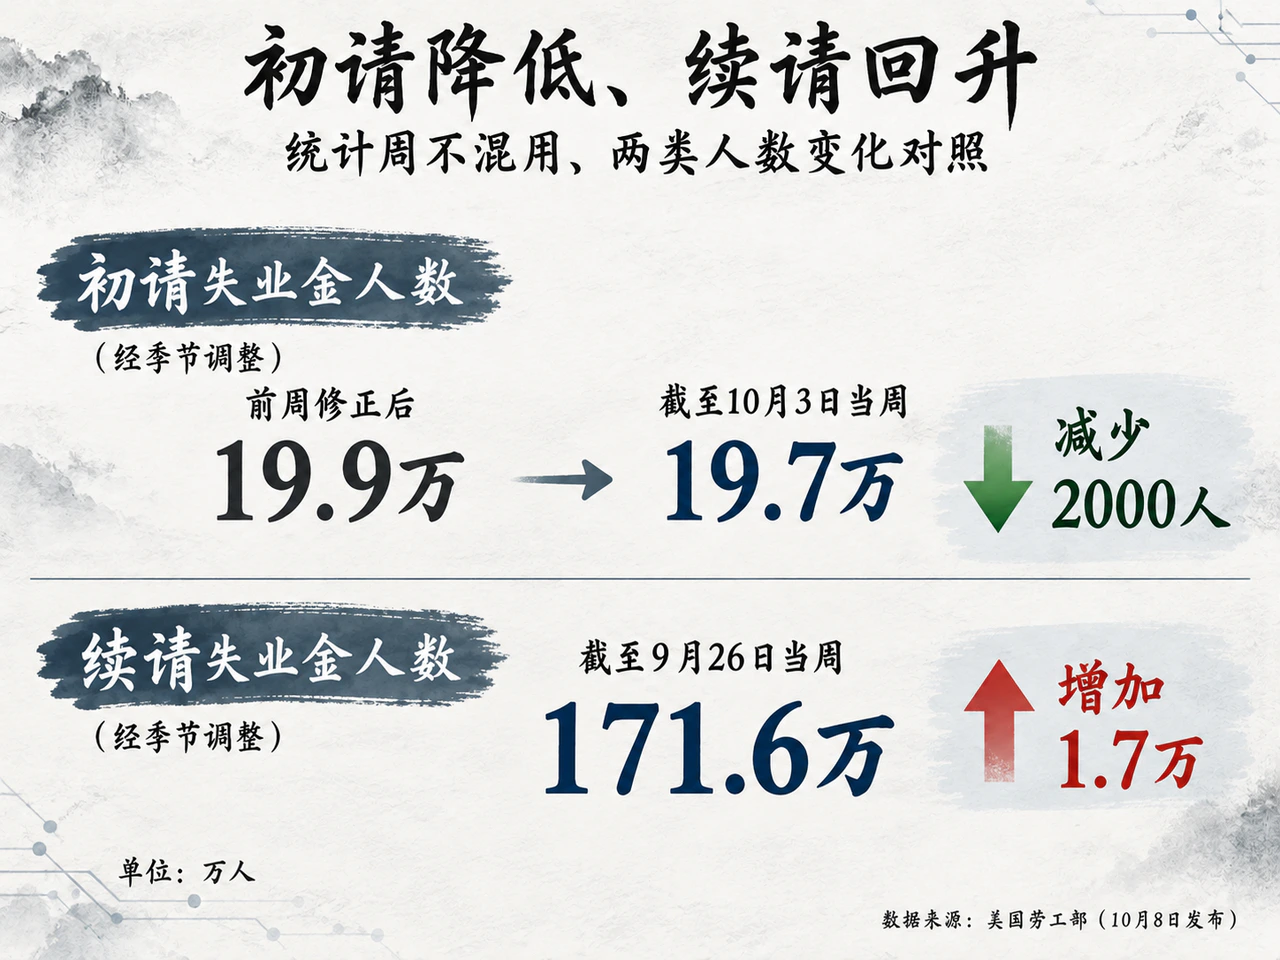
同日公布的就业数据为政策从容观察提供了依据。美国劳工部10月8日发布的数据显示,截至10月3日当周,经季节调整的初请失业金人数为19.7万,较前周修正后的19.9万减少2000人;四周移动均值降至19.8万。但与此相对,截至9月26日当周的续请失业金人数增加1.7万至171.6万。
初请人数处于低位,表明企业层面的裁员潮尚未扩散;而续请人数的回升,则反映求职者的再就业情况仍值得观察。整体来看,劳动力市场的稳健表现并未动摇控通胀的政策基调,但也未构成本月必须立即加息的紧迫理由。
前瞻验证:9月CPI与褐皮书将成为节奏定调关键
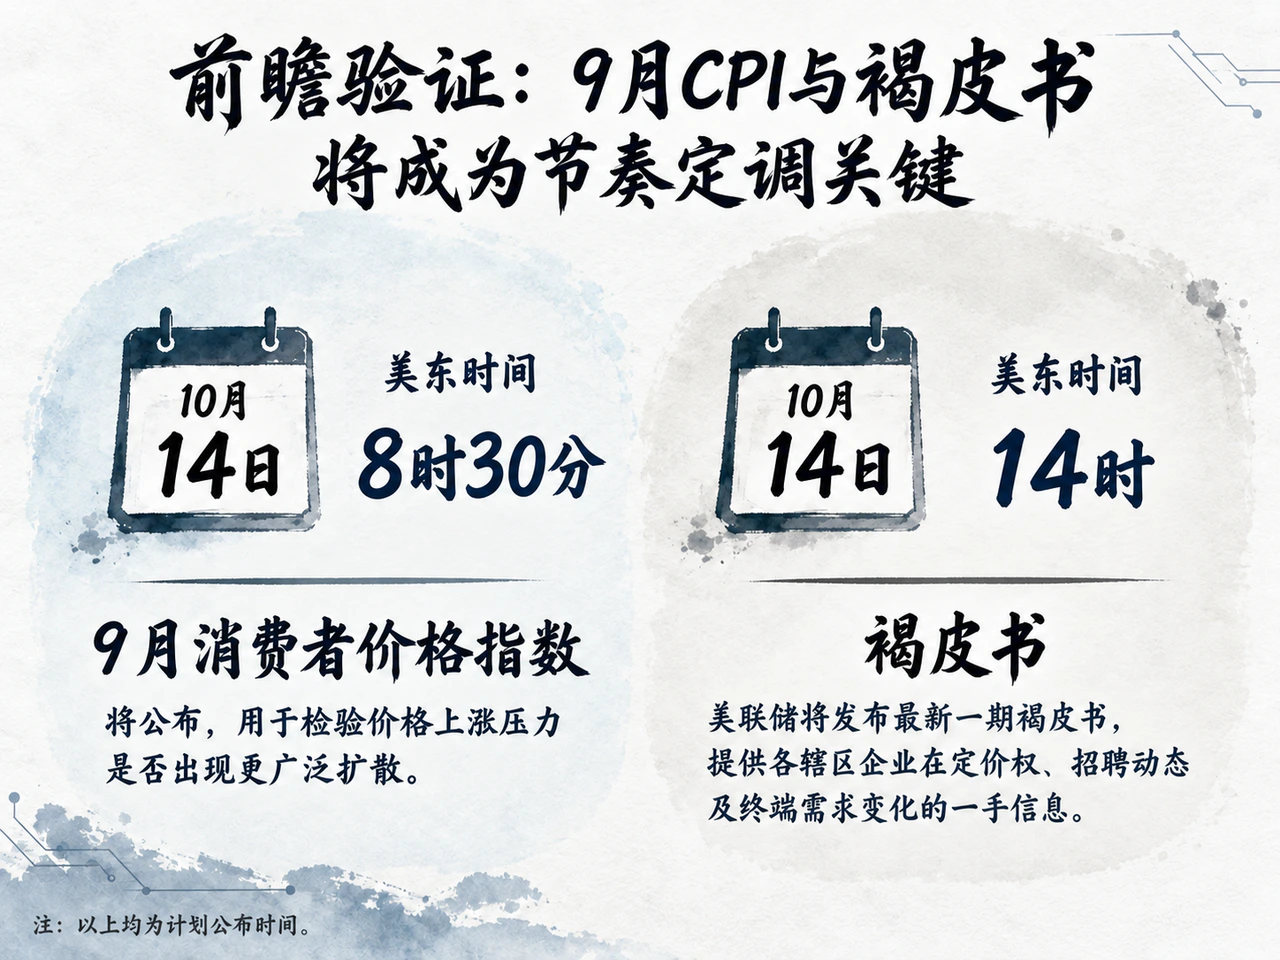
后续紧缩节奏的判定,将直接取决于即将落地的重磅数据与微观调研。美东时间10月14日8时30分,美国9月消费者价格指数(CPI)将公布,用于检验价格上涨压力是否出现更广泛扩散;当日14时,美联储将发布最新一期褐皮书,提供各辖区企业在定价权、招聘动态及终端需求变化的一手信息。
若通胀数据依然高企且就业市场维持平稳,官员推进后续加息的立场将进一步巩固;若价格压力显现降温苗头且企业用工需求显著放缓,美联储官员所保留的时点灵活性便具备了实质落地的条件。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…