
比特币再度回落,现货资金的承接能力仍是市场修复的关键。美国比特币现货ETF上周累计净流出6.789亿美元,最后一个交易日虽有小幅回流,仍远不足以弥补此前撤资。10月12日发布的机构研究则显示,前一轮急跌已降低永续合约多头的持仓成本,但期货敞口依然较大,期权市场的下行保护需求也在上升。杠杆压力有所缓解,新增买盘尚待接力。
截至北京时间10月13日晨,按币安现货、USDT报价的UTC日线,10月12日比特币下跌2.30%,以太坊下跌3.54%。价格再度走低,使现货需求的恢复更加紧迫。后续资金能否持续吸收卖盘,将决定反弹能否站稳。
比特币ETF回补有限,以太坊连续五日流出
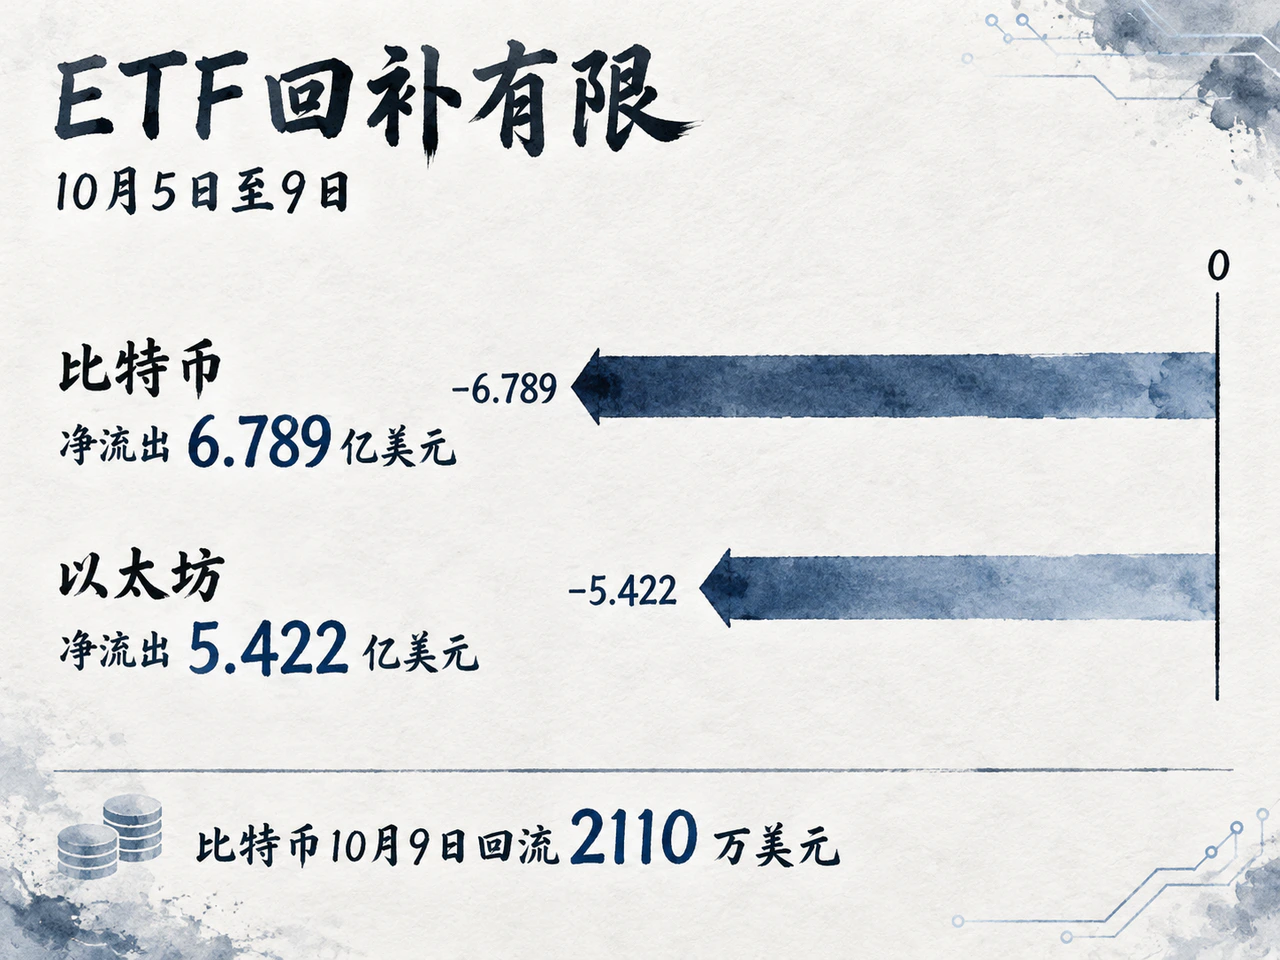
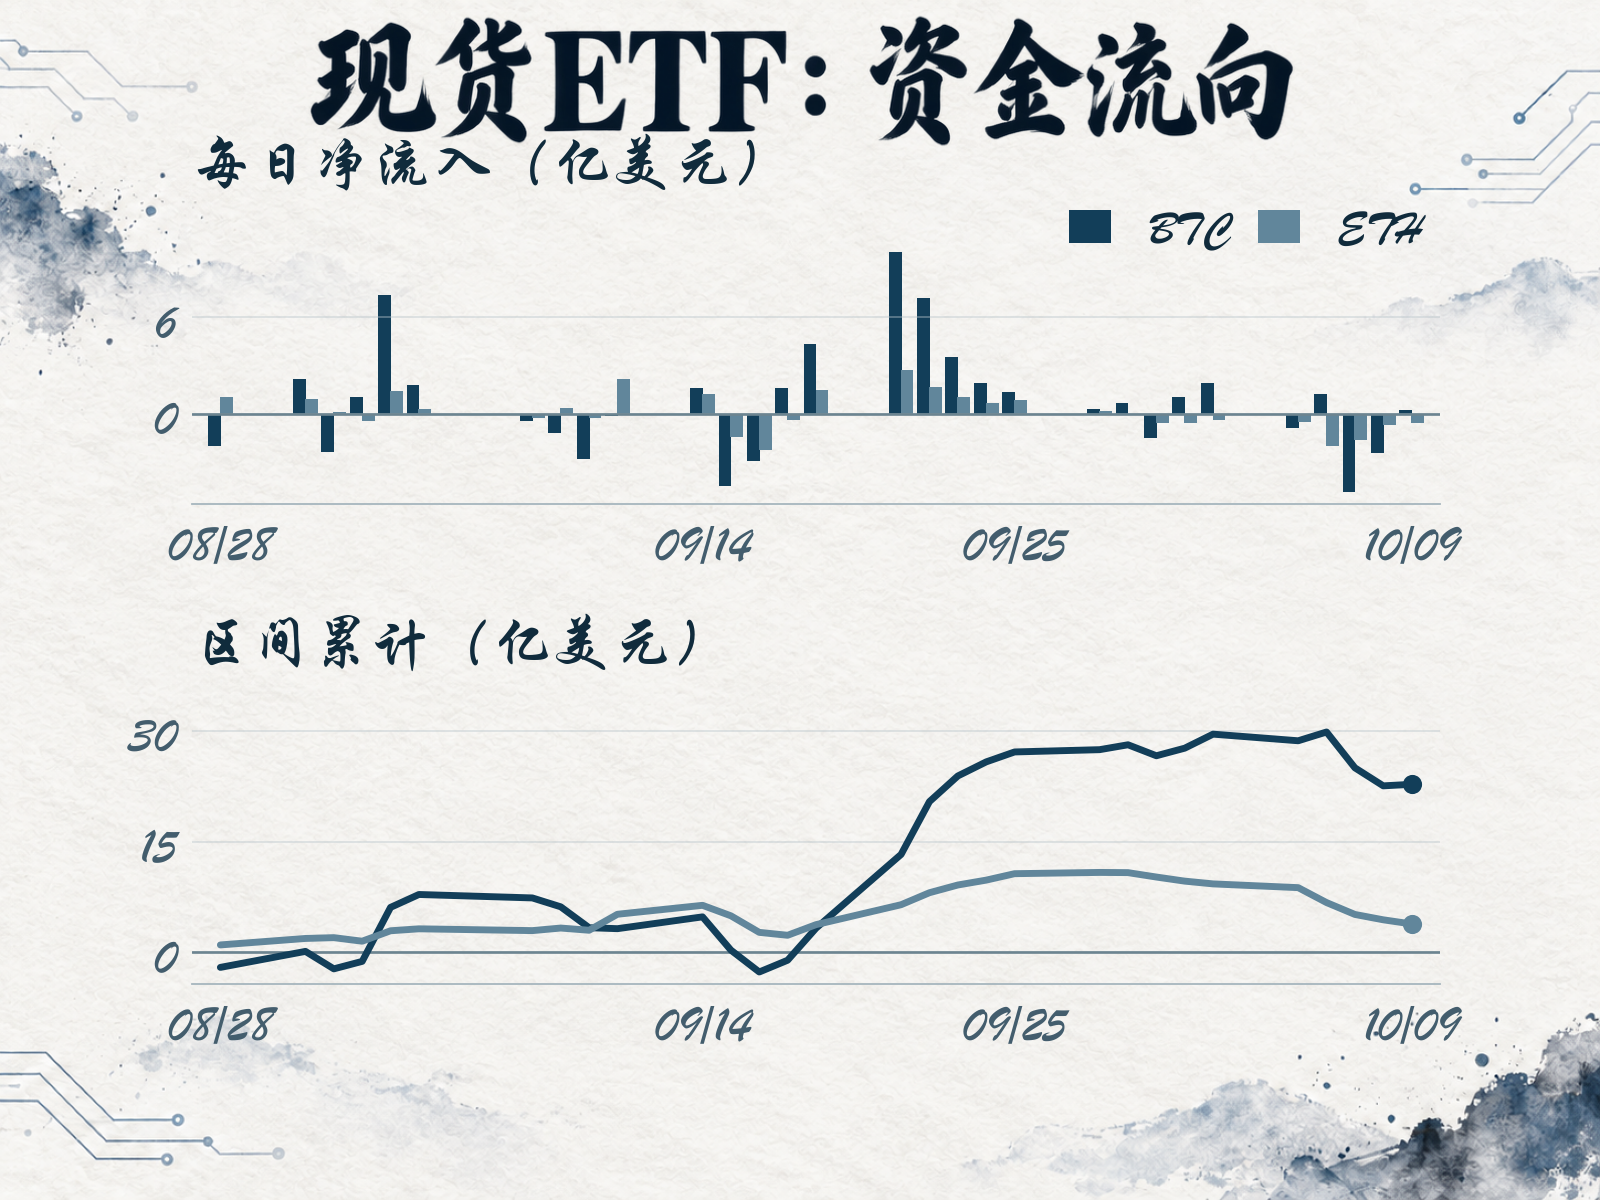
Farside数据显示,10月5日至9日的五个美国交易日,比特币现货ETF累计净流出6.789亿美元。其中,7日和8日分别净流出4.849亿美元和2.441亿美元,9日转为净流入2110万美元,回补规模仅相当于前两日流出额的2.9%。单日恢复净流入,尚未扭转一周以来的撤资局面。
资金流向在不同产品之间也有分化。富达FBTC当周净流出3.803亿美元,ARKB净流出2.072亿美元,贝莱德IBIT则净流入110万美元,接近持平。撤资集中在部分产品,体现了不同持有人群的配置调整。后续若多只基金共同恢复申购,现货需求的基础会比少数产品独自吸金更稳固。
以太坊的撤资更为持续。同期,美国以太坊现货ETF连续五个交易日净流出,合计5.422亿美元,其中ETHA流出4.771亿美元,约占总额的88%。比特币ETF已有单日回流,以太坊仍未出现同样的改善。ETF资金持续退出,使以太坊的价格修复更依赖其他现货买盘,也加重了其相对表现偏弱时的承接压力。
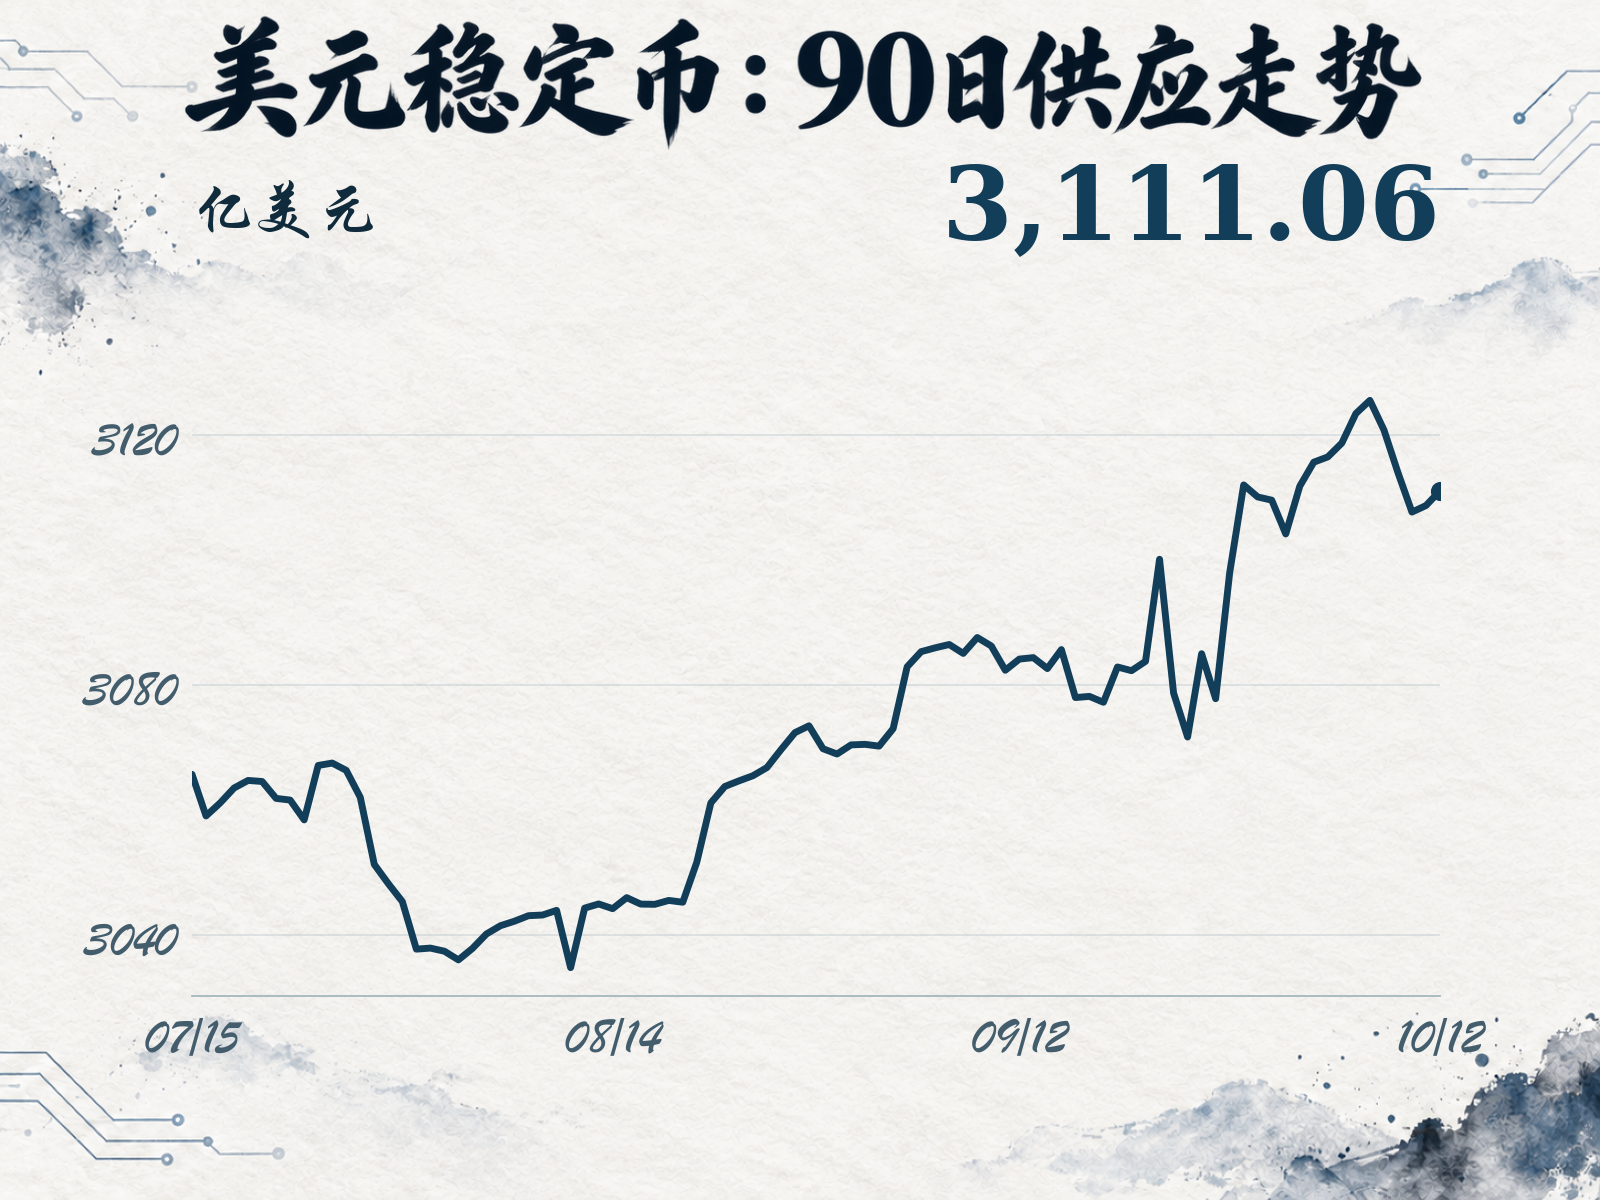
稳定币供应却没有同步收缩。DefiLlama历史接口的美元挂钩稳定币流通量数据显示,UTC时间10月12日零时,总量约为3111.06亿美元,较前一日同一时点增加约2.36亿美元,增幅为0.076%。这一日初存量表明,在该比较区间内,加密市场可使用的美元计价资金仍有小幅增加。
这些资金可以停留在钱包、交易所保证金账户或链上借贷中。只有持有人愿意进一步承担价格风险,稳定币供应的增加才会转化为现货购买力。ETF撤资与稳定币小幅扩张并存,反映出资金总量与配置意愿的分化:市场仍有可用资金,关键在于它们何时转向买入。
多头持仓成本下降,期权保护需求上升
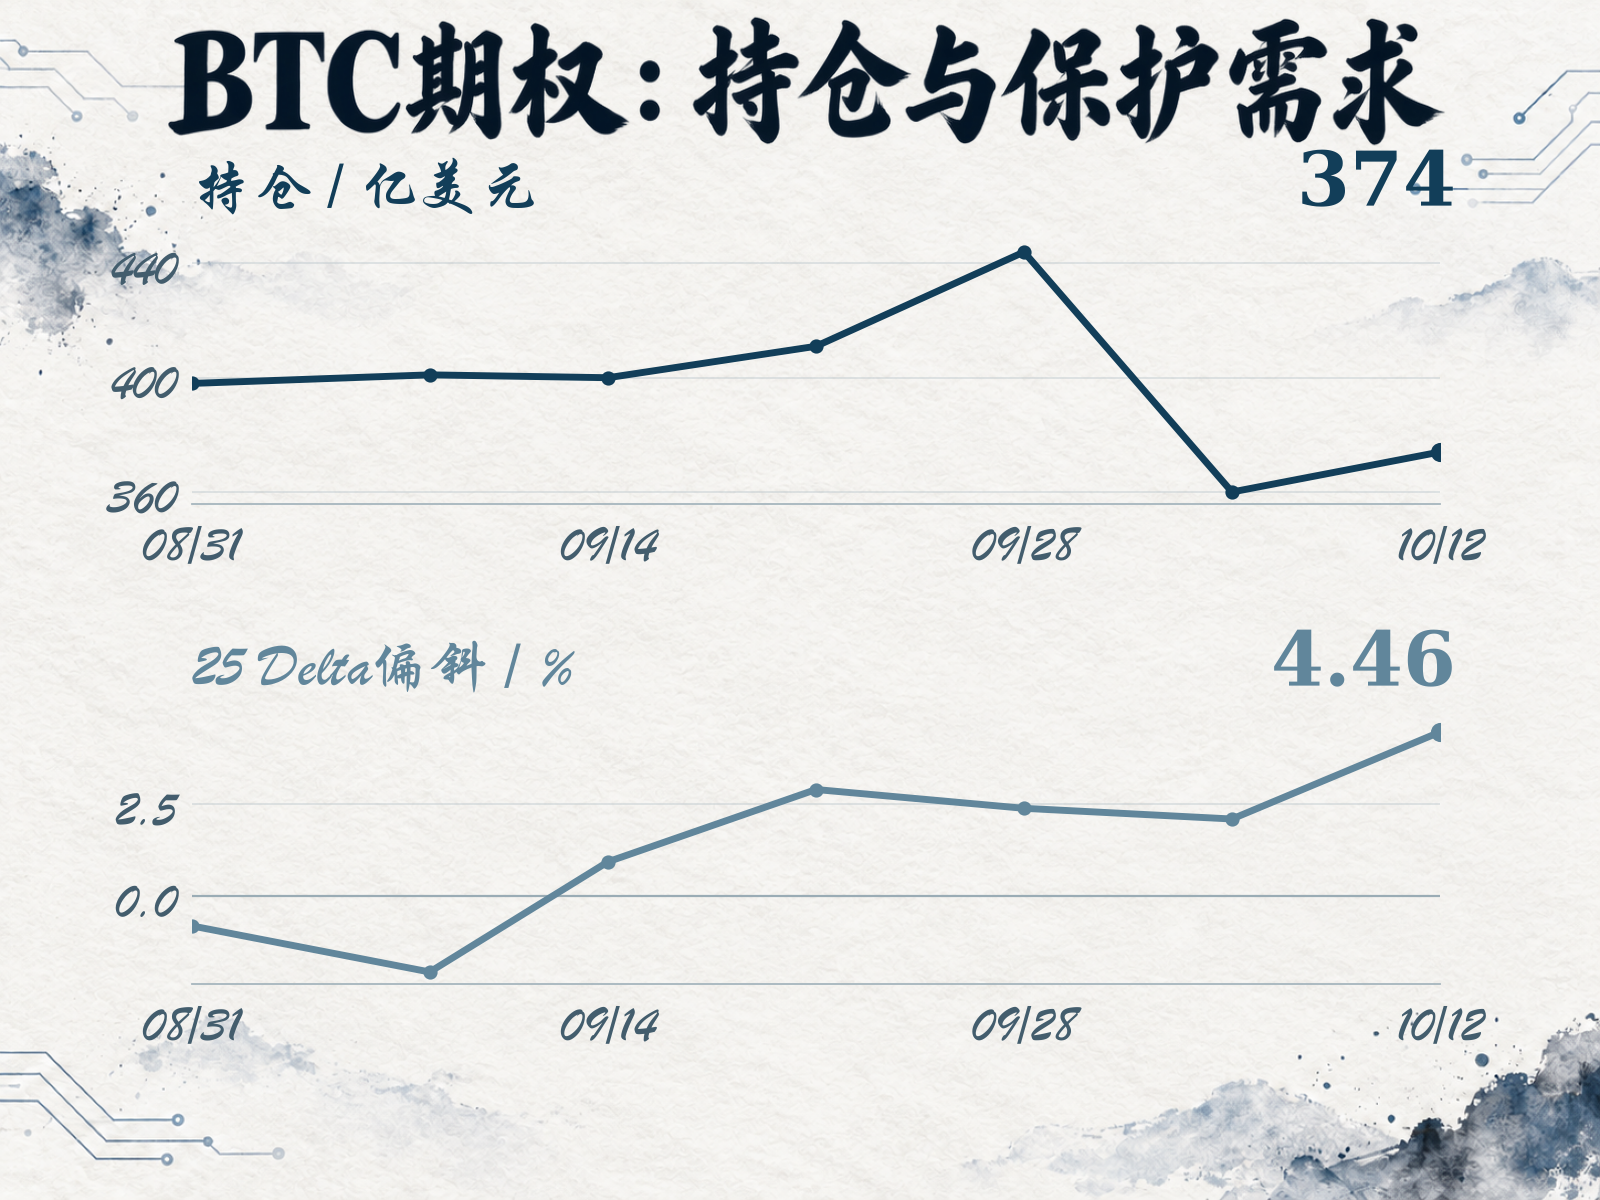
Bitfinex于10月12日发布的报告回顾,10月8日急跌期间,全市场24小时清算额达11.8亿美元,其中多头占10.5亿美元。其观察的比特币永续合约持仓量,按比特币数量计量,在回调中下降约3%;年化资金费率也由10月5日约6.7%降至周末接近中性。部分承压多头离场,留下的多头支付的资金成本随之降低。
融资负担减轻,期货市场的风险敞口却仍有相当规模。Glassnode同日发布的周度报告显示,其统计的美元计价期货未平仓合约规模约为367亿美元,与七日前基本持平;多头资金支付额则下降25.8%。持仓规模大致稳定、资金支付减少,表明多头追价意愿有所降温,尚存的敞口仍需市场消化。
两份研究的观察区间和计量口径有所不同:一份追踪回调过程中以比特币数量计量的持仓,另一份比较一周前后的美元敞口。合起来看,强制平仓已缓解局部拥挤,现货买盘的恢复仍是后续修复的基础。若ETF需求继续偏弱,价格回升却主要伴随衍生品持仓重新扩张,反弹就会更加依赖融资条件。
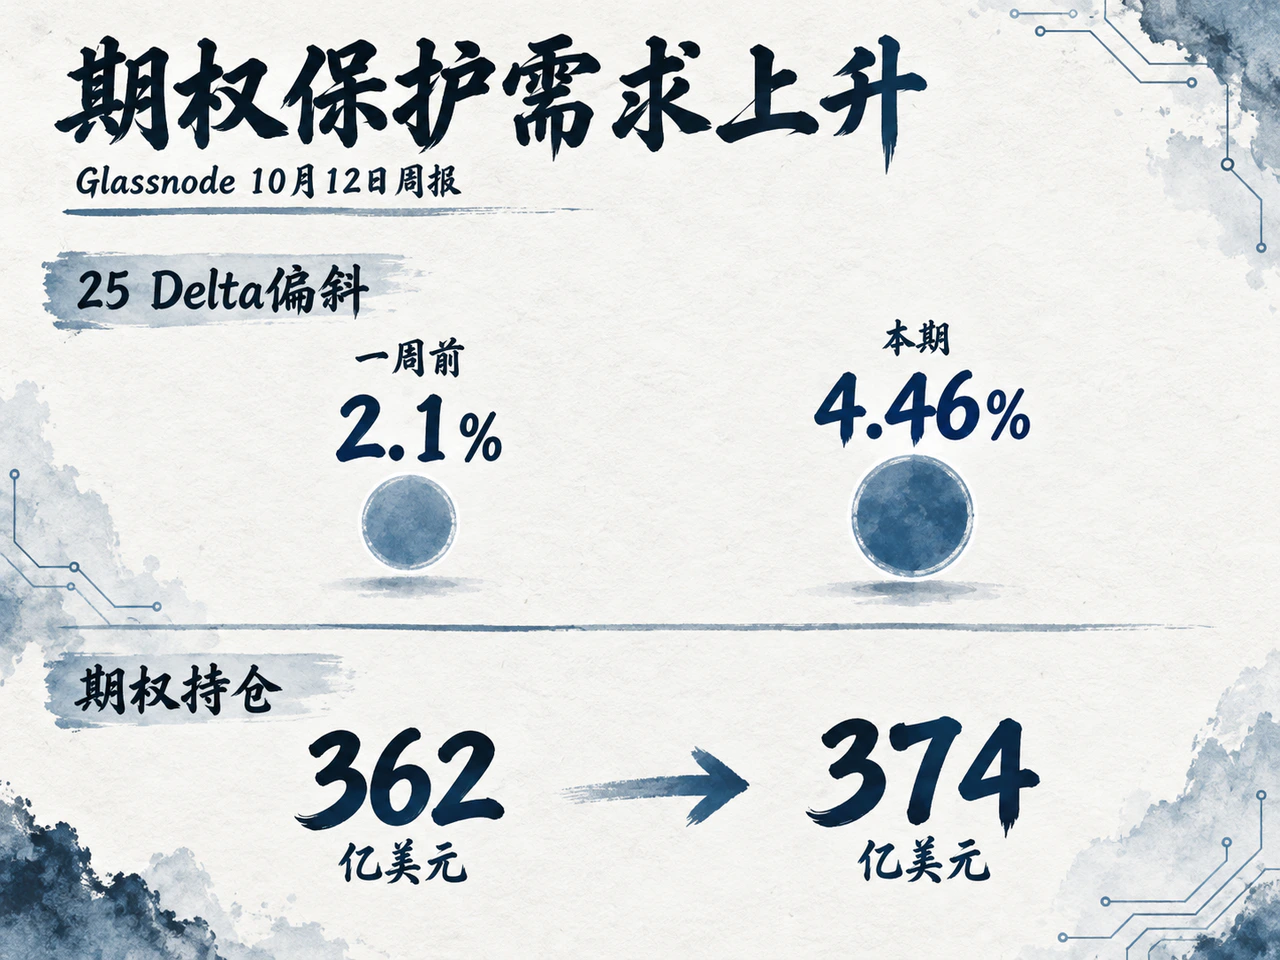
期权市场的变化也显示出谨慎情绪。Glassnode报告中的期权未平仓合约规模,由一周前的362亿美元升至374亿美元;25 Delta偏斜指标则由2.1%升至4.46%,反映投资者为下行保护支付的相对价格上升。期权持仓扩张中包含了更多风险对冲需求,对未来上涨的押注并非唯一驱动。
资金面能否改善,首先要看比特币ETF的小额回流能否延续,再看以太坊的连续撤资能否缓解。如果现货承接恢复,同时资金费率和持仓保持温和变化,价格修复便有更稳固的基础。当前较低的持仓成本减轻了多头负担,持续的新增买盘仍是下一步关键。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…