
10月5日至11日当周,美联储释放出清晰的政策取向:通胀持续性风险依然支持继续收紧货币政策,但加息行动的时点仍保留逐次会议评估的弹性。9月议息会议纪要与理事沃勒的最新表态共同表明,年底前很可能需要再加息一次;与此同时,服务业投入价格攀升至2022年7月以来最高,消费者通胀预期连续第二个月回升,而高借贷成本已对家庭耐用品购买形成明显压制。在低裁员水平提供缓冲的背景下,政策权衡正聚焦于成本传导范围与终端需求承压程度,本月中旬将公布的9月CPI、PPI及美联储褐皮书,将成为评估下一阶段行动紧迫性的关键依据。
9月纪要与沃勒讲话定调:倾向年底前再加息,节奏保持弹性
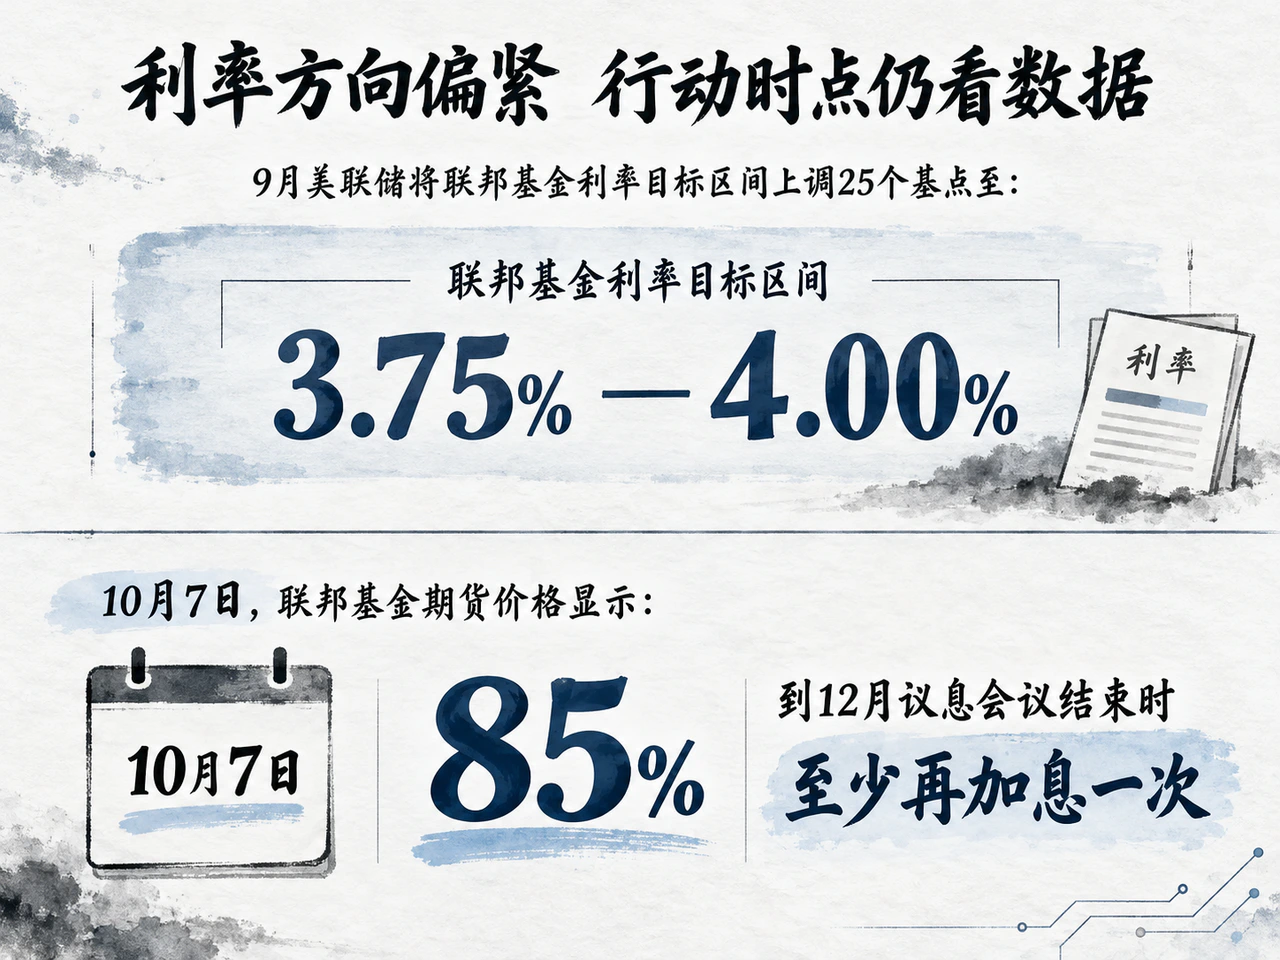
在9月将联邦基金利率目标区间上调25个基点至3.75%—4.00%后,美联储于10月7日公布了当次货币政策会议纪要。纪要显示,多数与会者认为年底前很可能合适再加息一次,但未来的具体行动仍取决于新公布的信息及风险平衡。
通胀的持续性是美联储倾向进一步加息的核心考量。纪要指出,能源成本与人工智能建设投资推升了部分商品及投入品价格,部分企业的成本转嫁能力有所增强。决策者担心,若相关成本压力持续时间过长,可能向更广泛的商品价格和工资定价行为扩散。与此同时,部分与会者认为当前总量工资增速温和,劳动力市场并非通胀的主要来源,因此政策权衡更侧重供应链成本传导与终端需求的承受能力。
10月8日,美联储理事沃勒在土耳其央行主办的伊斯坦布尔经济论坛上发表讲话,进一步确认了政策偏紧的基调。沃勒表示,如果宏观数据继续符合预期,预计美联储仍需加息;加息行动不必连续发生,但应在合理时间内落地。在通胀与就业的权衡中,沃勒将重心明显置于控通胀一侧。他强调,尽管最新就业报告显示新增岗位规模减少,但劳动力市场整体维持稳定;而在采用修订方法后,8月核心PCE价格指数环比上涨0.25%、同比上涨3.0%,显示抑制通胀的进展依然不足。
沃勒援引的10月7日联邦基金期货价格显示,市场预计到12月议息会议结束时至少再加息一次的概率已达85%。这表明市场与美联储决策层在年内利率方向上已形成较强共识,逐次会议决策的灵活性更多体现在出手的具体时点与节奏上。
服务业价格指数升至74高位,通胀预期抬头与居民信心走弱并存
10月5日公布的9月供应管理协会(ISM)服务业调查显示,服务业整体维持扩张态势,但成本上涨压力显著加速。9月ISM服务业综合指数录得54.9(前值55.4),商业活动指数由61.7降至56.5,新订单指数由60.9小幅回调至59.8,整体需求与订单依然稳固;就业指数则从47.8回升至50.1,重回50荣枯线上方的扩张区间。
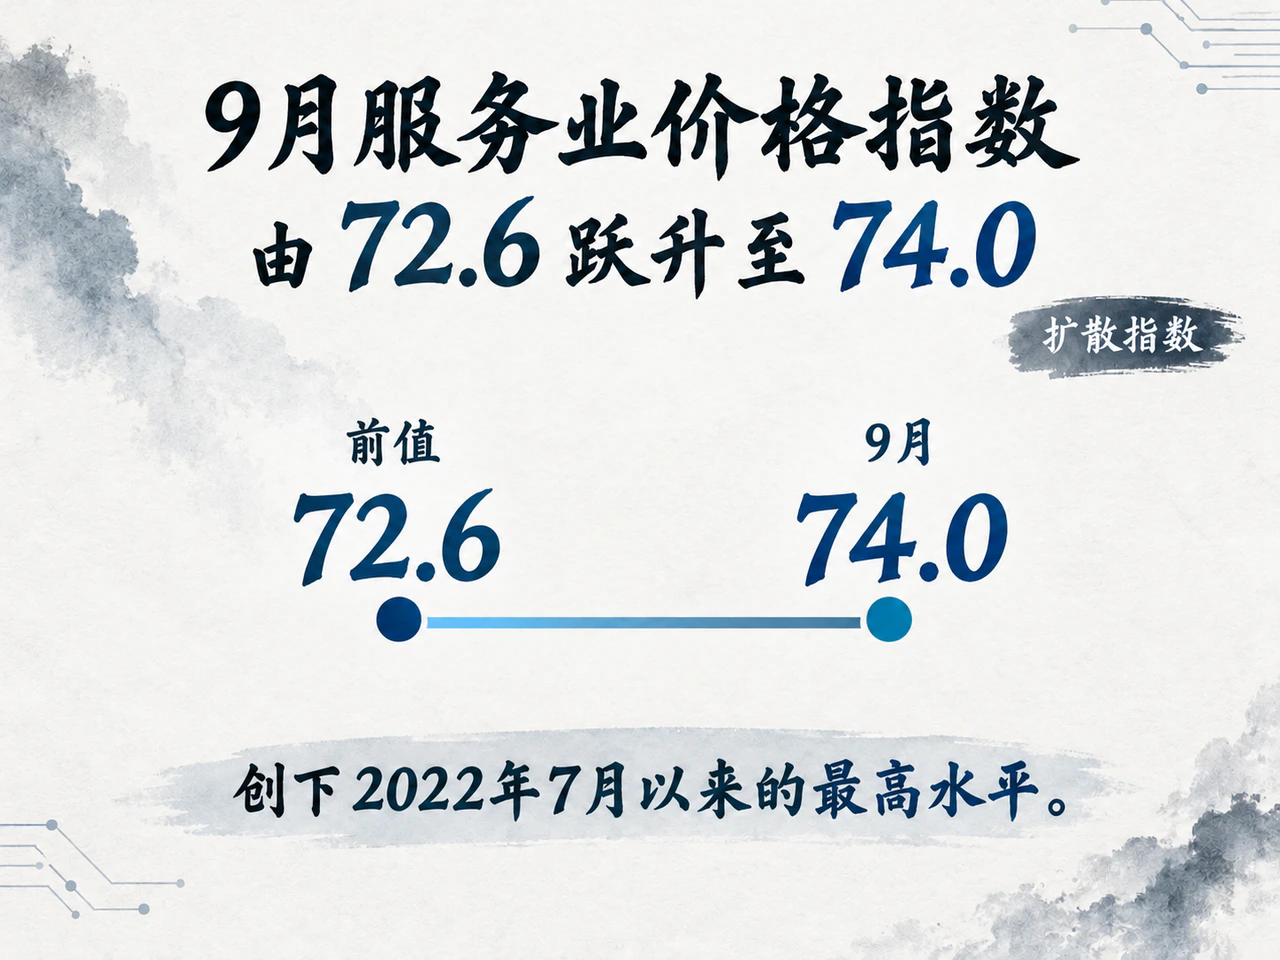
更受政策制定者关注的是价格分项的显著走高:9月服务业价格指数由72.6跃升至74.0,创下2022年7月以来的最高水平。该扩散指数反映出企业投入品价格上涨的广度正在扩大。受访企业普遍将燃料成本列为首要推手,同时供应链约束也拖累了交付时间并抬高了采购成本。在终端需求保持韧性、原材料与运输成本攀升的背景下,企业难以单靠压缩利润率完全消化成本上涨,价格向终端传导的压力不减。
这种投入端的成本压力正在对居民端形成实质挤压。10月9日公布的密歇根大学10月消费者调查初值显示,消费者信心指数由9月的48.1进一步降至46.3,其中反映现阶段状况的当前经济状况指数由50.9大幅下滑至44.7,消费者预期指数则由46.3小幅回升至47.3。调查指出,持续的高物价与高借贷成本显著恶化了耐用品的购买环境,且低收入群体和股票资产较少的家庭情绪下滑尤为剧烈。
与此同时,通胀预期再度走高。调查显示,消费者一年期通胀预期初值从4.6%升至4.7%,长期通胀预期初值从3.4%升至3.5%,两者均已连续两个月出现反弹。一方面,家庭财务承压抑制了耐用品消费意愿,放大了进一步收紧政策的经济代价;另一方面,通胀预期持续走高又巩固了美联储维持限制性利率的必要性。这促使美联储在考量利率路径时,必须密切跟踪需求降温的斜率与物价传导的时滞。
初请失业金降至19.7万,新一轮通胀数据将成10月决议关键
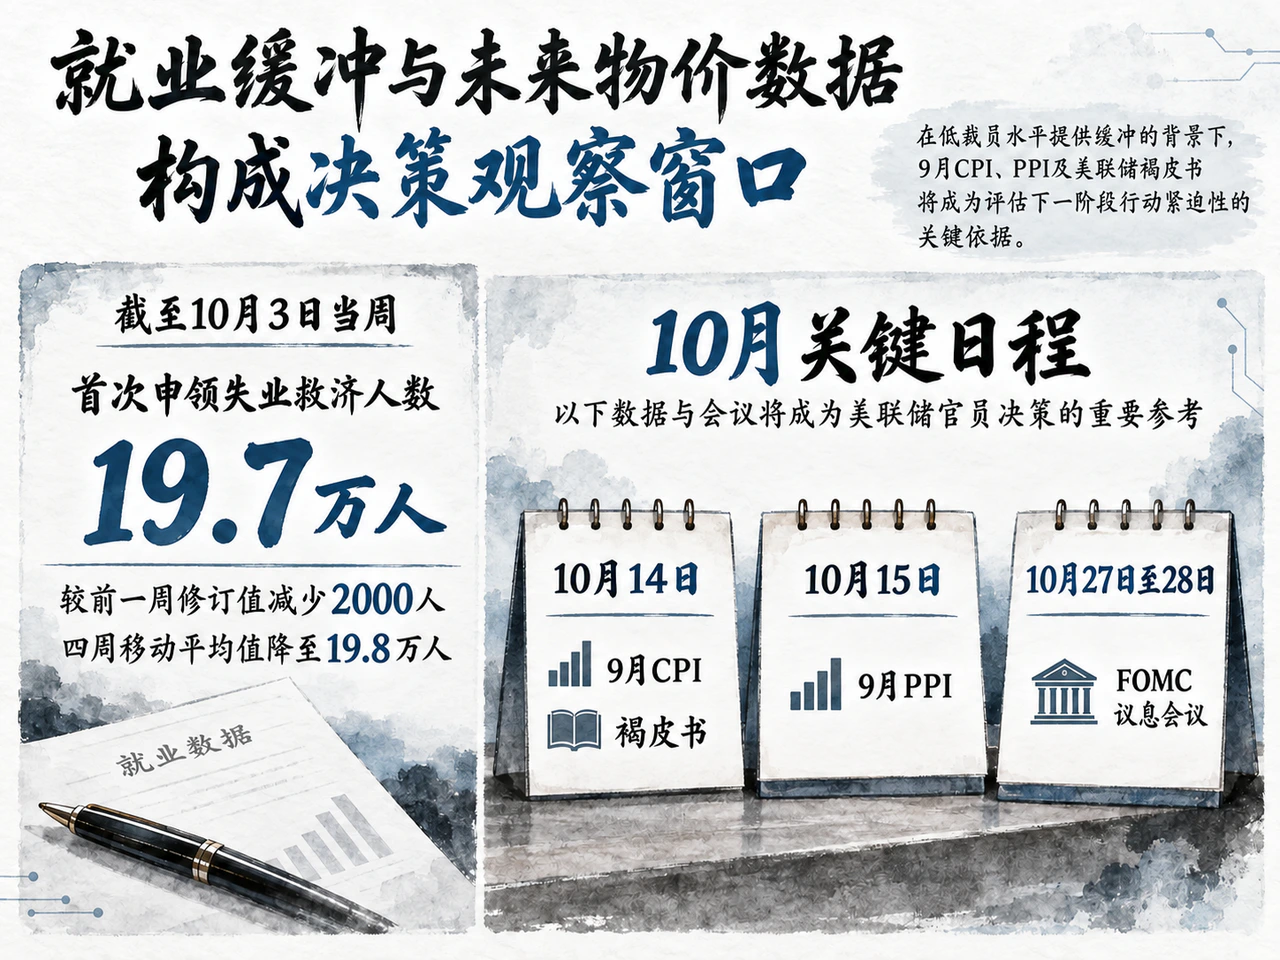
10月8日公布的劳工部失业救济数据显示,美国企业裁员规模依然受控。截至10月3日当周,季调后首次申领失业救济人数为19.7万人,较前一周修订值减少2000人;四周移动平均值降至19.8万人。截至9月26日当周,持续申领失业救济人数增加1.7万人至171.6万人。处于低位区间的初请数据为决策层聚焦抑制通胀提供了缓冲垫,而续请人数的温和回升则提示失业后的再就业吸收能力仍需持续跟踪。
综合全周信息,美国经济呈现出需求尚存韧性、成本传导加剧与终端承压显现并存的特征。服务业订单与低裁员水平支撑着经济基本面;家庭对高物价与借贷成本的敏感反应,则表明限制性货币政策已对部分耐用品需求形成约束。若后续消费和就业显著走弱,连续加息的必要性将下降;但若核心价格与通胀预期继续上行,等待的成本亦会随之抬高。
未来一周将迎来关键的验证窗口:10月14日将公布9月CPI及美联储经济状况褐皮书,10月15日将发布9月PPI。这批即将落地的价格数据将直接检验服务业及能源等投入成本向消费端的传导深度,褐皮书则能提供关于微观企业定价策略、招聘意愿及需求变化的区域第一手证据。上述基本面信息将成为美联储官员进入10月27日至28日FOMC议息会议前最核心的决策参考,也将直接决定下一次加息行动的紧迫性与时间窗口。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…