
现货交易降温,永续合约成交扩大,稳定币兑换和代币化股票交易继续向少数场所集中。10月12日披露的链上数据表明,交易需求正在不同业务和网络之间重新分布。对链上金融而言,吸引资金进入只是起点;资金能否高效周转、及时退出,以及交易收益如何分配,决定了业务能走多远。
截至北京时间10月13日晨,流动性向成熟场所集中与协议向新链扩张的趋势并存。Aave拟在X Layer接入USDe的风险评估,揭示了其中的现实约束:跨链部署可以扩大服务范围,本地交易深度却需要重新建立,而这直接关系到借贷市场能否顺利清算。
现货成交降19.34%,稳定币交易向头部集中
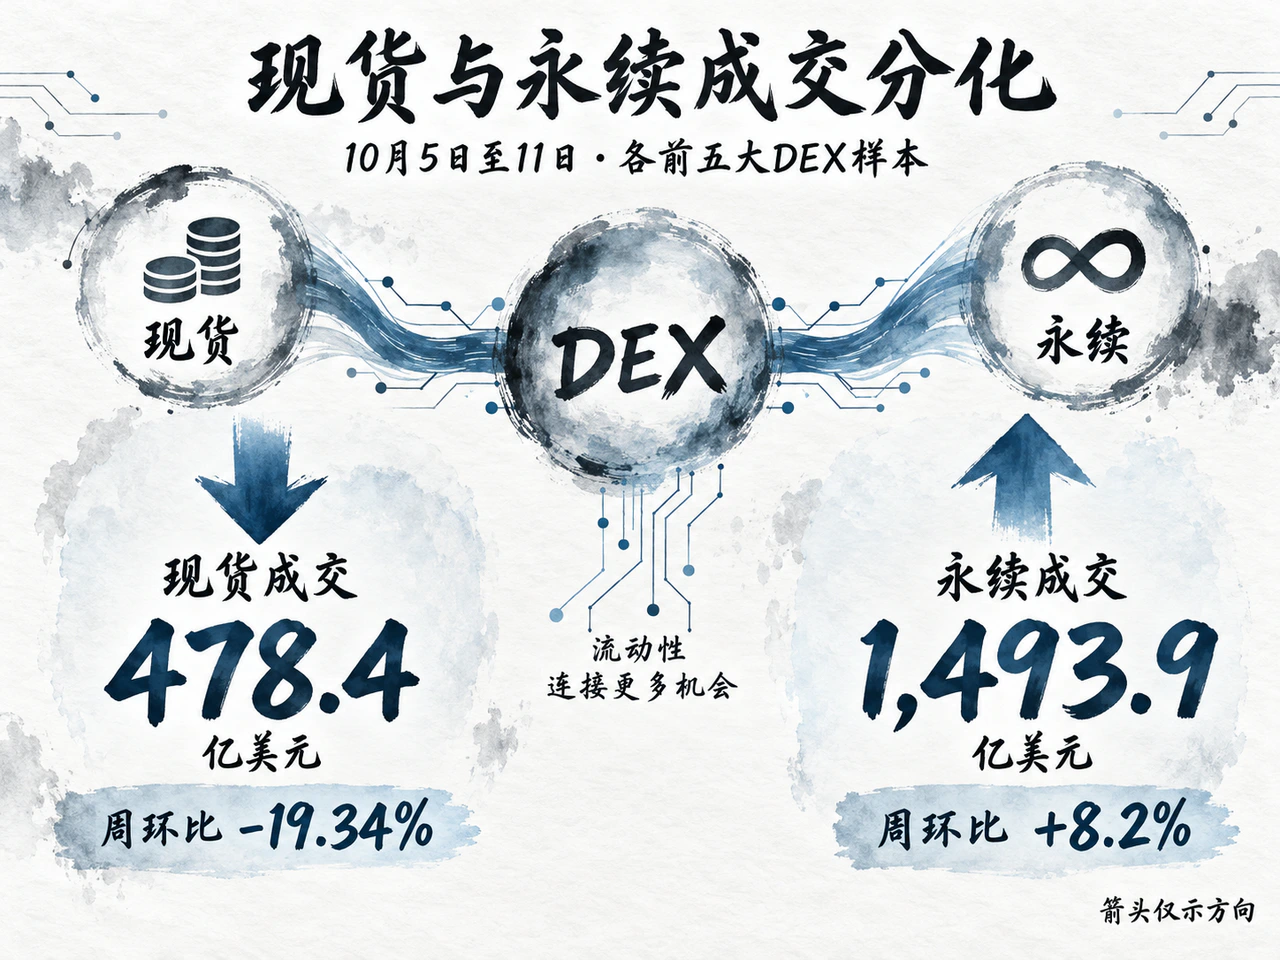
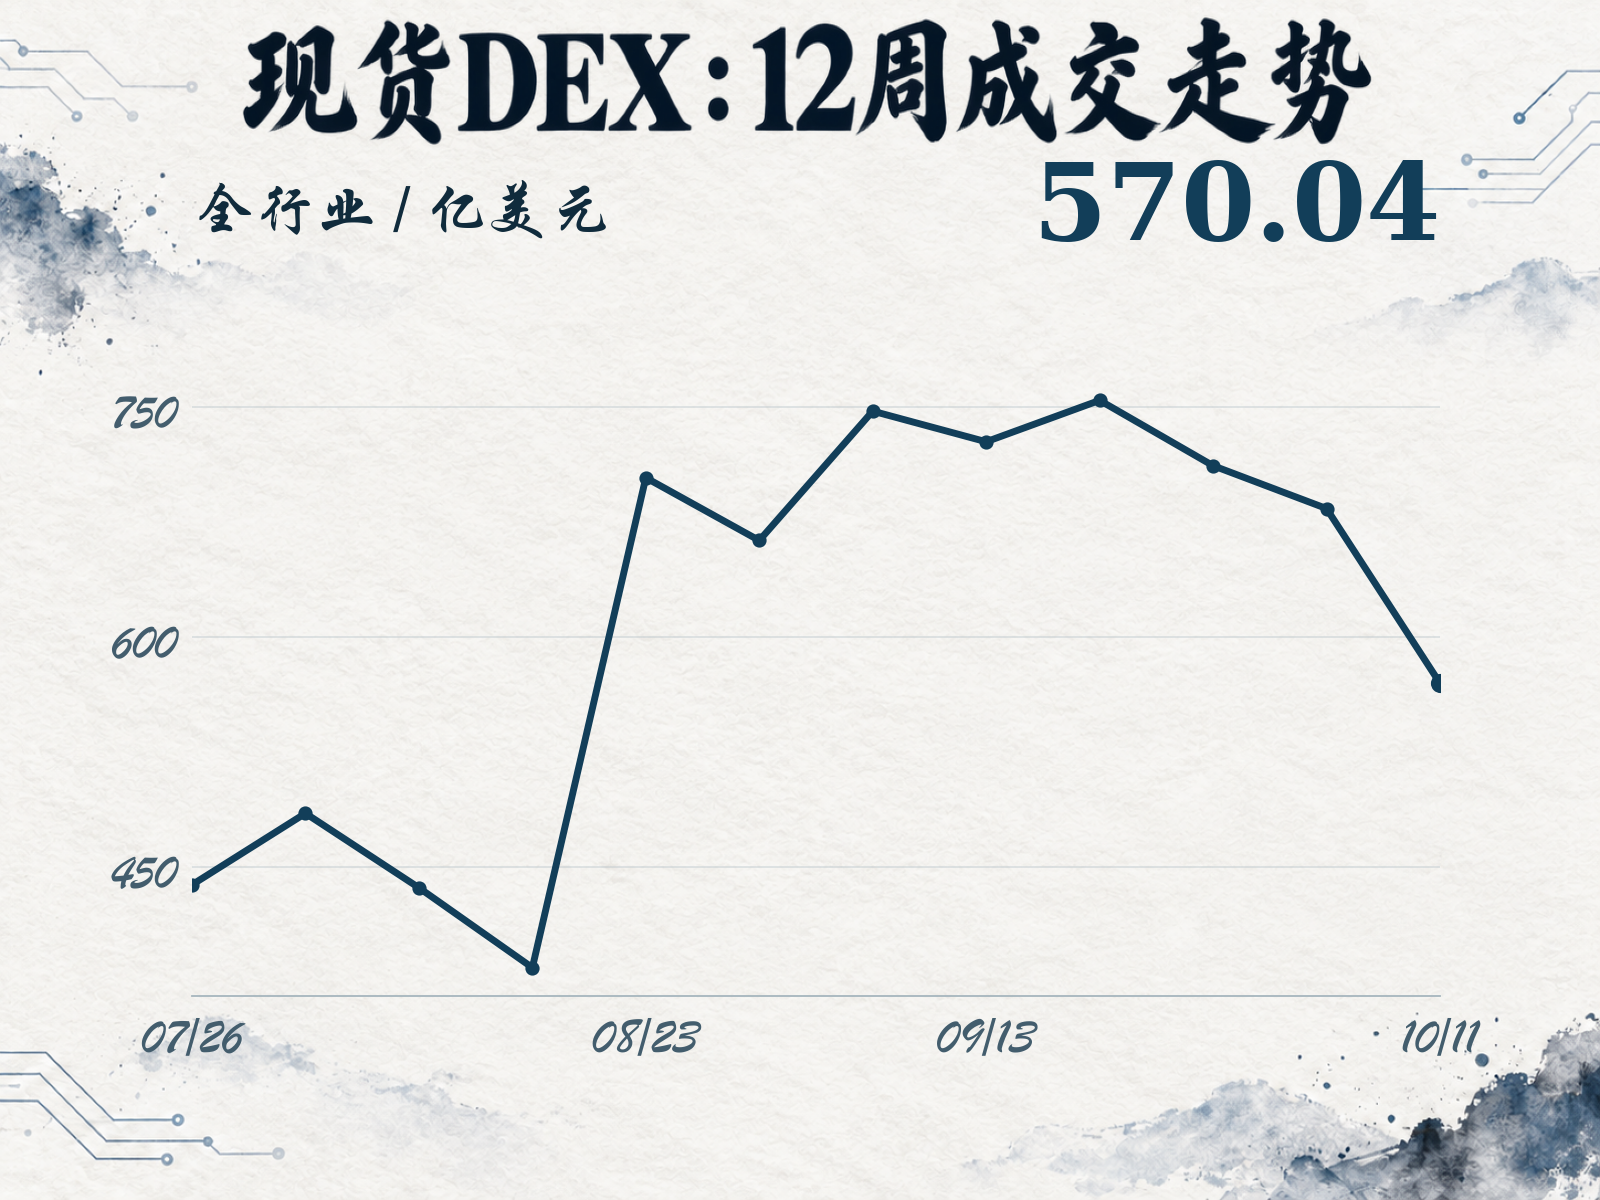
BeInCrypto于10月12日转述Lookonchain统计,10月5日至11日,其覆盖的前五大现货去中心化交易所成交额为478.4亿美元,较前周下降19.34%;同期前五大永续合约平台成交额升至1,493.9亿美元,增长8.2%。现货换手减少,杠杆交易扩大,两类应用承接的需求呈现分化。
稳定币的网络分布也在调整。报道所引主要15条链的USDT、USDC周度统计显示,以太坊和Solana的供应分别减少7.26亿美元、6.19亿美元,Tron增加5.26亿美元。各条链上可用资金的变化并不同步,交易、借贷和转账业务面对的流动性条件也随之分化。
现货成交回落的同时,加密应用费用周环比增长4.44%,其中Tether贡献1.2206亿美元。不同业务的收入驱动各有侧重:稳定币发行收入受到储备资产规模和收益率影响,交易撮合收入则更依赖成交量、费率和流动性。这种业务结构差异,为行业整体收入提供了不同的支撑。
稳定币交易本身仍高度集中。AMBCrypto在10月12日报道,其引用的35个场所过去30天稳定币交易额超过1,610亿美元,其中Uniswap V3和V4合计约762亿美元,占47.2%;PancakeSwap占8.7%。稳定币兑换需要充足的双向报价,持续的交易需求又能吸引流动性提供者,两者相互促进,巩固了头部场所的优势。
代币化股票也呈现类似格局。该报道列出的过去30天约15亿美元交易额中,Base上的Aerodrome承接约14亿美元。新资产要形成有效市场,需要接入成熟的稳定币资金池和交易路径。对Base等二层网络而言,低成本执行与应用流动性共同构成竞争力。
活跃交易产生的收益如何分配,则取决于各项业务的规则。按照DefiLlama的定义,用户支付的费用包含流动性提供者等参与方所得;协议收入是协议自身保留的部分,持有人收入则进一步取决于回购、销毁或直接分配安排。应用活跃度扩大了潜在收入规模,价值最终由谁获得,还要看具体的分配机制。
USDe拟进入X Layer,500万美元流动性尚待落实
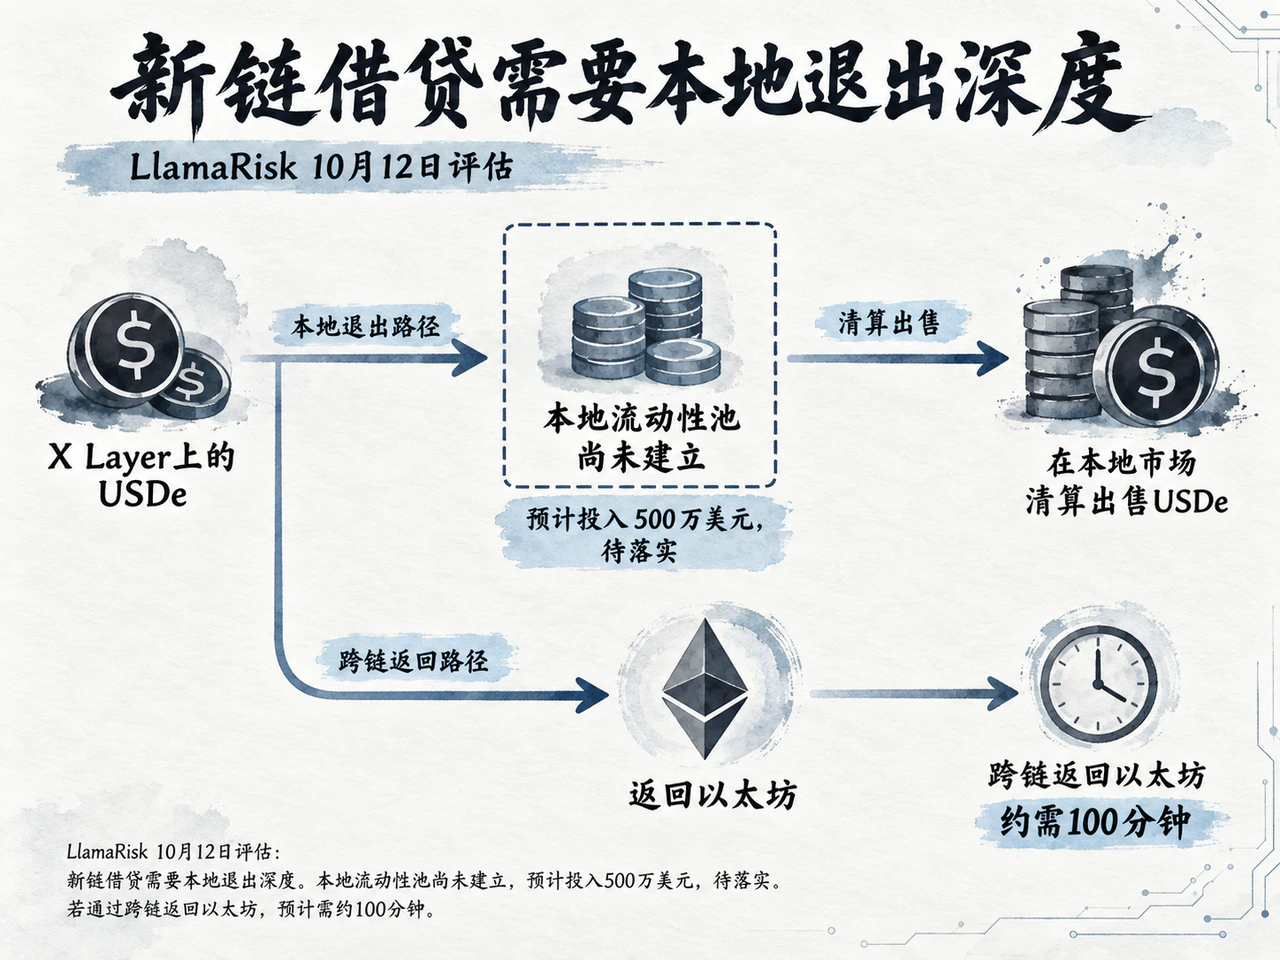
10月12日,LlamaRisk发布USDe接入Aave V3 X Layer市场的风险评估,将建立足够的本地去中心化交易所流动性列为上线前提。协议可以部署、资产可以跨链转入,而借贷业务能否运行,还取决于清算时能否及时卖出抵押物。
报告显示,截至10月12日,X Layer上的USDe仅有62.78枚,本地尚无已建立的去中心化交易所流动性池。团队预计在上线前提供500万美元流动性,这一安排仍待落实。USDe通过LayerZero跨链进入X Layer,原生资产由以太坊合约托管,在本地不能直接原生铸造。
当前通道要求USDe从X Layer返回以太坊等待6,000个区块确认,按评估中的出块速度计算,约需100分钟。清算人取得抵押物后,需要迅速将其兑换为偿债资金。如果必须先跨链、再到另一网络出售,等待期间的价格波动和执行成本就会增加,影响清算人参与的意愿,也限制市场能够承接的仓位规模。
拟配置的500万美元本地流动性,作用正是让清算人能够就地出售资产,减少借贷市场对跨链通道的即时依赖。实际效果还取决于资金池两侧的资产构成、集中流动性的报价区间,以及大额出售时的滑点。投入资金只有转化为可成交的深度,才能支持清算。
成熟场所依靠稳定币交易深度吸引更多业务,新网络则需要先补足退出能力,才能承接更多抵押和借贷。随着链上金融向更多网络延伸,竞争将进一步落到资金的周转效率,以及市场承压时仍然可用的流动性上。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…