
2026年10月14日,美国9月通胀数据高于市场预期,强化了货币政策维持紧缩的预期。当日科技股与黄金承压下跌,美债则在盘中急跌后走出期限分化行情:2年期收益率上行,10年及30年期收益率尾盘转跌。长债反弹与科技股下挫同时出现,反映市场定价重心已从单纯的基准利率走势,延伸至企业的实际融资成本与资本开支回报,AI基础设施链条的股债压力尤为突出。与此同时,全球原油供应虽有恢复但终端库存缓冲依然薄弱,发达经济体主权债务再融资压力升温,中国外贸高增长与居民信贷收缩并存,跨资产市场对现金流与信用资质的筛选进一步收紧。
美9月CPI同比升至3.7%压缩实际薪资,美债收益率曲线继续走平
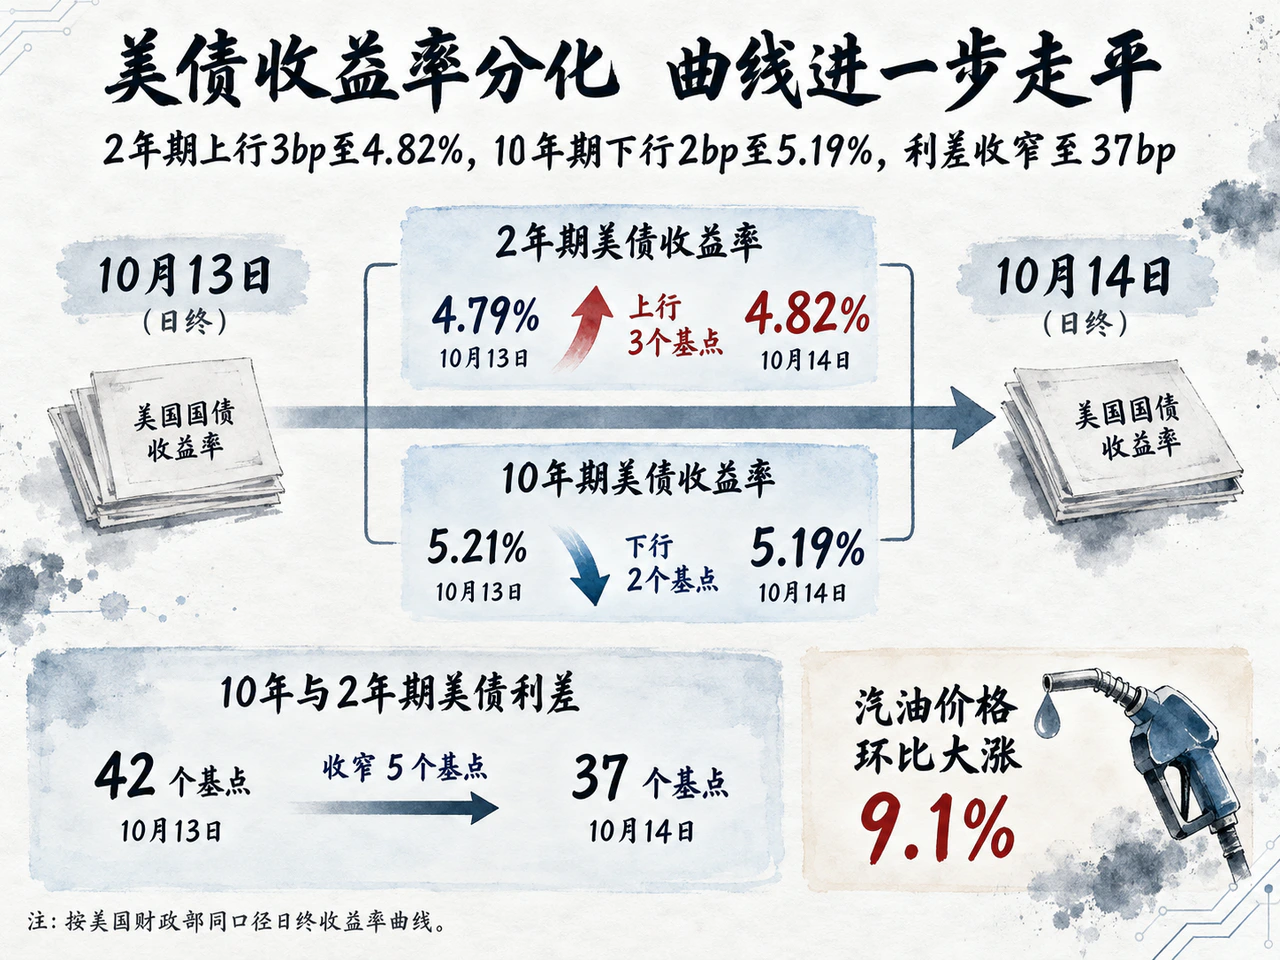
美国劳工统计局数据显示,9月CPI经季调环比上涨0.6%,高于8月的0.4%;同比涨幅由3.4%升至3.7%,高于市场预期的3.6%。剔除食品和能源的核心CPI环比上涨0.3%、同比上涨2.6%,亦分别高于0.2%和2.5%的市场预期。
从分项看,汽油价格环比大涨9.1%,贡献了总体CPI月度涨幅的一半以上;住房价格和不含能源的服务价格环比均上涨0.4%,显示能源以外的服务支出黏性犹存;食品整体价格持平,其中家庭食品价格微降0.1%。物价回升直接侵蚀了居民购买力:9月美国私营非农部门全体雇员名义平均时薪环比仅增长0.1%,实际平均时薪和实际平均周薪环比均下降0.5%,家庭消费能力与利率敏感型融资需求同步受制。
美债市场在消化通胀冲击后重新评估政策路径。据路透报道,CPI公布后,2年期美债收益率盘中一度升至约4.95%,10年期收益率一度触及约5.33%;多位美联储官员近期表态愿耐心观察前期加息的累积效果,缓和了市场对美联储立即连续收紧政策的担忧,长端美债在进入美国下午交易时段后显著反弹。
按美国财政部同口径日终收益率曲线,与10月13日相比,2年期美债收益率上行3个基点至4.82%,5年期持平于5.00%,10年期下行2个基点至5.19%,30年期下行4个基点至5.52%。10年与2年期美债利差由42个基点收窄至37个基点,短端受制于政策利率预期而长端收复失地,推动曲线进一步走平。同日,5年期和10年期美债实际收益率分别下行3个和4个基点,收于2.64%和2.84%,长端实际融资成本虽有小幅回落但仍处高位。美东时间10月15日将公布的美国9月PPI数据,将成为检验能源涨价向生产端传导程度的重要节点。
纳指100跌逾2%且AI企业股债同挫,ASML设备订单仍现韧性
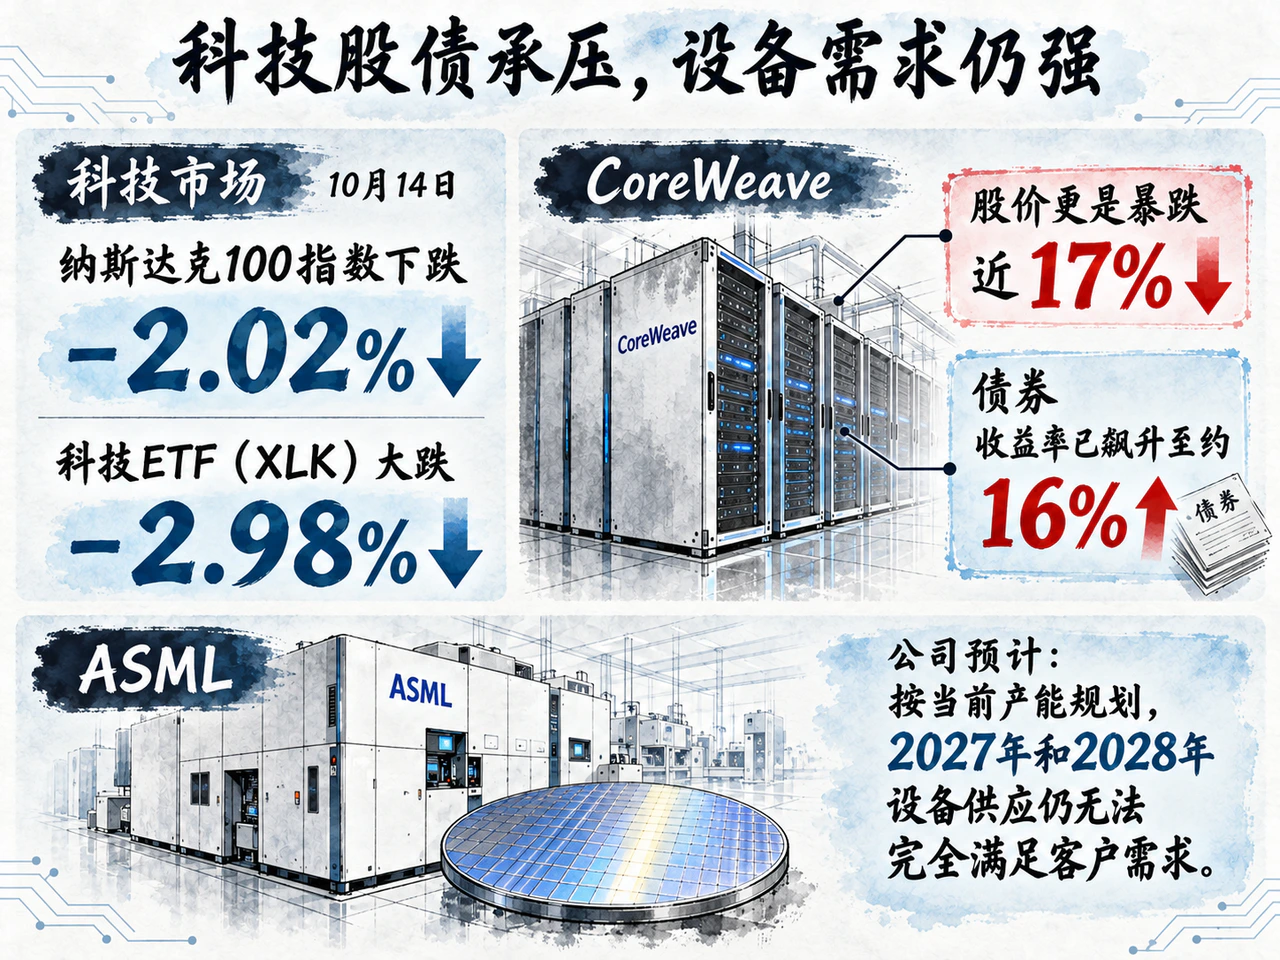
美股三大指数收盘明显分化。标普500指数下跌1.11%,收于7718.94点;纳斯达克100指数下跌2.02%,收于29950.82点;道琼斯工业平均指数微跌0.09%,收于51621.48点。代表中小盘股的罗素2000指数下跌1.93%,反映高利率环境对中小企业的融资约束依然显著。衡量市场波动率的VIX指数由15.27升至16.87,期权市场的保护性对冲需求升温。
行业板块方面,科技ETF(XLK)大跌2.98%,金融ETF(XLF)下跌0.55%,能源ETF(XLE)则上涨0.64%。据路透统计,费城半导体指数已连续六个交易日走低;尽管标普500指数年内累计涨幅仍超12%,但成分股年内涨幅中位数仅约4%,且有超过200只成分股年内录得下跌。由于前期大盘涨幅高度集中于少数AI权重股,核心标的回调对指数形成了显著拖累。
AI基础设施相关企业同时面临股权估值与债务融资的双重考验。当日英伟达、Meta股价均跌逾3%,CoreWeave股价更是暴跌近17%。路透专栏作者Jamie McGeever指出,CoreWeave于今年7月发行、票息9.75%、2031年到期的债券,当日收益率已飙升至约16%,债券价格创下新低。对于前期资本开支庞大、现金流回收周期较长的算力基础设施项目而言,高企的融资成本直接抬高了投资回报门槛,即便长端国债收益率尾盘回落,也难以迅速缓释高杠杆发行人自身的信用风险。
产业链上下游的需求前景也呈现出温差。巴克莱同日下调了戴尔(Dell)和慧与(HPE)的评级,指出存储器涨价虽推高了相关硬件企业营收,但企业级AI需求尚未看到明确拐点。不过,上游半导体设备巨头ASML的第三季度财报仍印证了底层扩产需求的韧性:公司第三季度实现销售额116.62亿欧元、净利润49.60亿欧元,毛利率达57.5%;预计第四季度销售额将升至142亿至152亿欧元,并表示按当前产能规划,2027年和2028年的设备供应仍无法完全满足客户需求。尽管业绩与指引强劲,ASML美股当日仍下跌约4%。上游设备订单饱满与下游算力项目融资承压的反差,正成为当前科技股估值分化的核心逻辑。
金融板块则受到大型银行财报与合规成本的扰动。美国银行第三季度实现营收300亿美元,同比增长3%,略低于市场预期;每股盈利0.91美元,不及市场预期的1.09美元,其中监管罚款对每股盈利造成约0.17美元的拖累。美国银行股价当日下跌近5%。
美元走强压制金价跌1.25%,全球石油可观察库存净减1000万桶
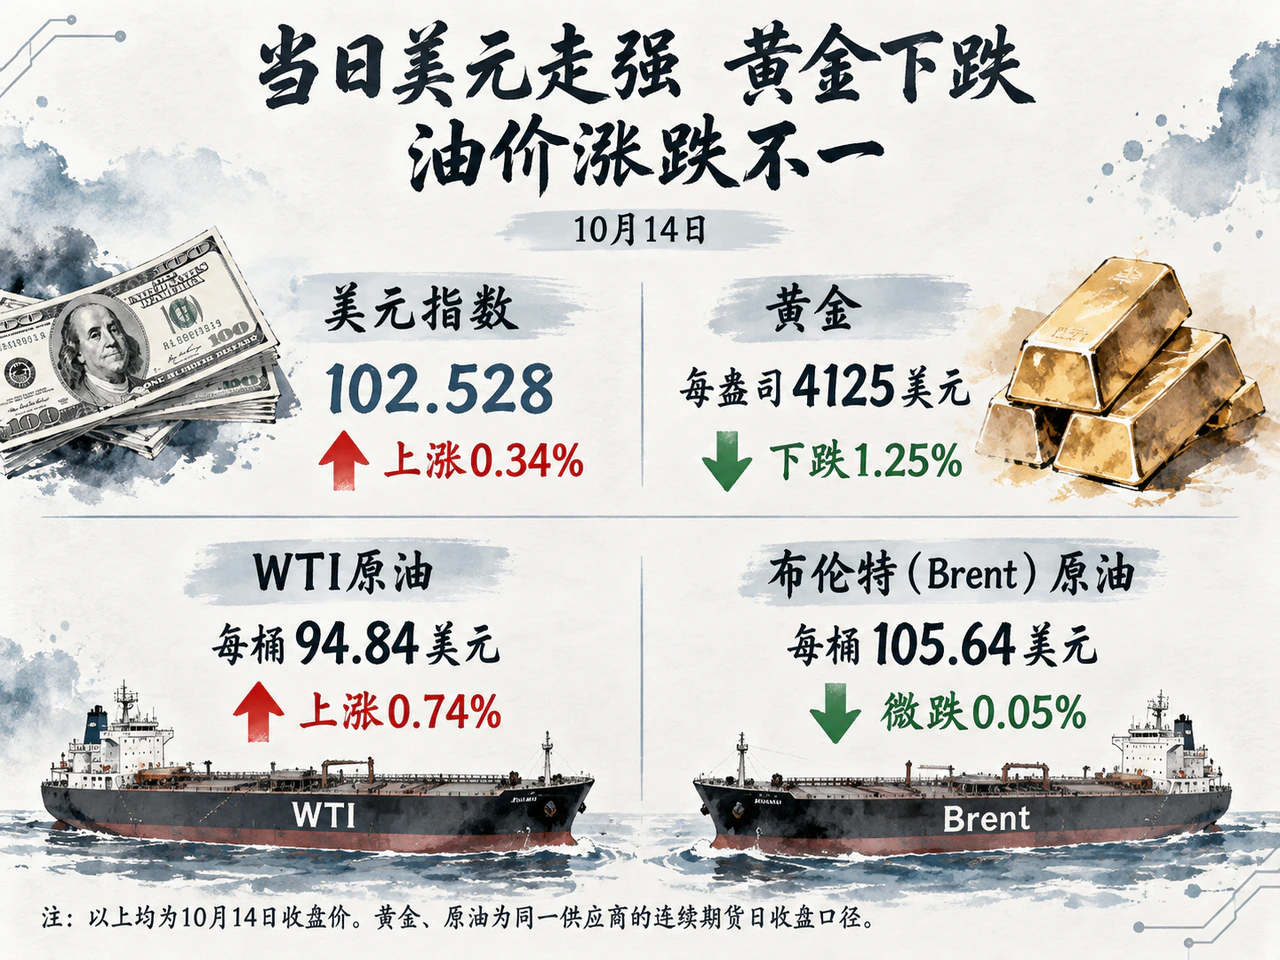
汇率与商品市场方面,美元指数当日上涨0.34%,收于102.528。按同一供应商的连续期货日收盘口径,黄金下跌1.25%至每盎司4125美元;WTI原油上涨0.74%至每桶94.84美元,布伦特(Brent)原油微跌0.05%至每桶105.64美元。
路透引述High Ridge Futures分析师David Meger的观点指出,美国CPI数据强化加息预期并推升美元,是压制当日金价的主要因素。虽然长端美债实际收益率回落以及央行购金、财政债务忧虑等中长期配置逻辑仍在,但在短期交易层面未能抵消汇率走强与利率预期带来的抛压。
原油市场呈现供应恢复与陆上库存去化并存的格局。国际能源署(IEA)十月月报估计,9月全球石油供应环比增加250万桶/日至1.023亿桶/日,海湾产油国原油出口已恢复至战前水平的75%以上。但与此同时,9月全球陆上石油库存大幅下降1.13亿桶,海上库存增加1.03亿桶,全球可观察库存净减少1000万桶。这表明新增供应大多尚处于海上运输途中,消费地的陆上库存缓冲仍在收窄,供应恢复尚未充分转化为终端市场的宽松。
从全年供需平衡看,IEA预计2026年全球石油需求同比减少260万桶/日,而供应同比减少580万桶/日,年底前市场仍存在供需缺口。高油价对消费构成抑制,但供应损失又封堵了油价深跌的空间,伊朗冲突对跨资产市场的影响仍持续通过能源设施、航运安全与运输成本向外传导。在成品油端,俄方于10月14日表示将推动俄美柴油安排交付;美股收盘后,白宫亦重申推进该安排以压低燃料成本,但受制于制裁约束与政治分歧,实际到货时间尚不明确。
G7与西班牙近三成债务一年内到期,主权与企业再融资冷热不均
尽管美债长端收益率当日有所回落,但发达经济体中期的财政再融资约束仍在收紧。国际货币基金组织(IMF)财政事务部门负责人Rodrigo Valdes于10月14日表示,今年全球财政状况比六个月前及一年前的预期更为恶化,多数国家仍在扩大财政支出。
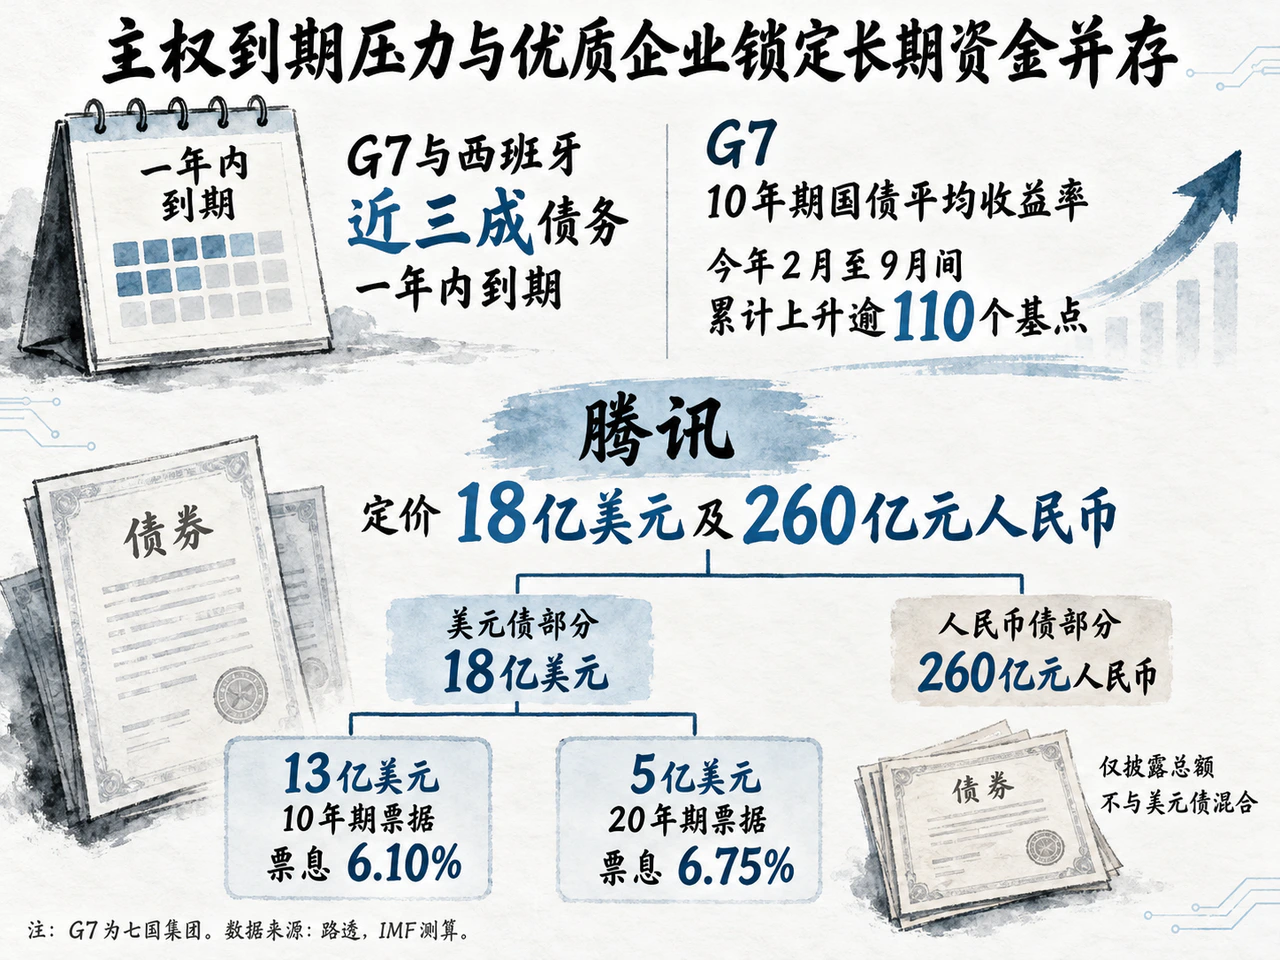
据路透报道,IMF测算七国集团(G7)10年期国债平均收益率在今年2月至9月间累计上升逾110个基点;在七国集团加西班牙的政府存量债务中,一年内到期的比例已接近30%。能源补贴、防务开支及人口老龄化相关支出加大了削减赤字的难度,而高企的短期到期债务占比意味着高利率将更快转化为各国政府预算中的刚性利息支出。
欧洲债市已直接反映出对财政整顿进展的担忧。截至报道时,法国10年期国债相对德国同期限国债的利差已接近140个基点,市场高度关注法国2027年预算草案能否在议会顺利过关;该草案计划将法国财政赤字占GDP比重从2026年预计的5.4%降至2027年的5.0%。欧盟经济委员Dombrovskis表示,目前尚未看到新一轮欧元区主权债务危机的迹象,较长的平均债务期限也为各国财政调整争取了缓冲时间。
在企业信用债市场,发行人资质决定了截然不同的融资境遇。腾讯于10月14日宣布定价18亿美元及260亿元人民币高级无抵押票据,其中美元债部分包含13亿美元10年期票据(票息6.10%)和5亿美元20年期票据(票息6.75%)。现金流稳健的大型优质发行人依然能够顺畅锁定长期限资金,与部分高杠杆AI企业发债成本飙升形成鲜明对照。
中国9月出口同比增36.3%而居民信贷偏弱,亚洲科技链静待台积电财报
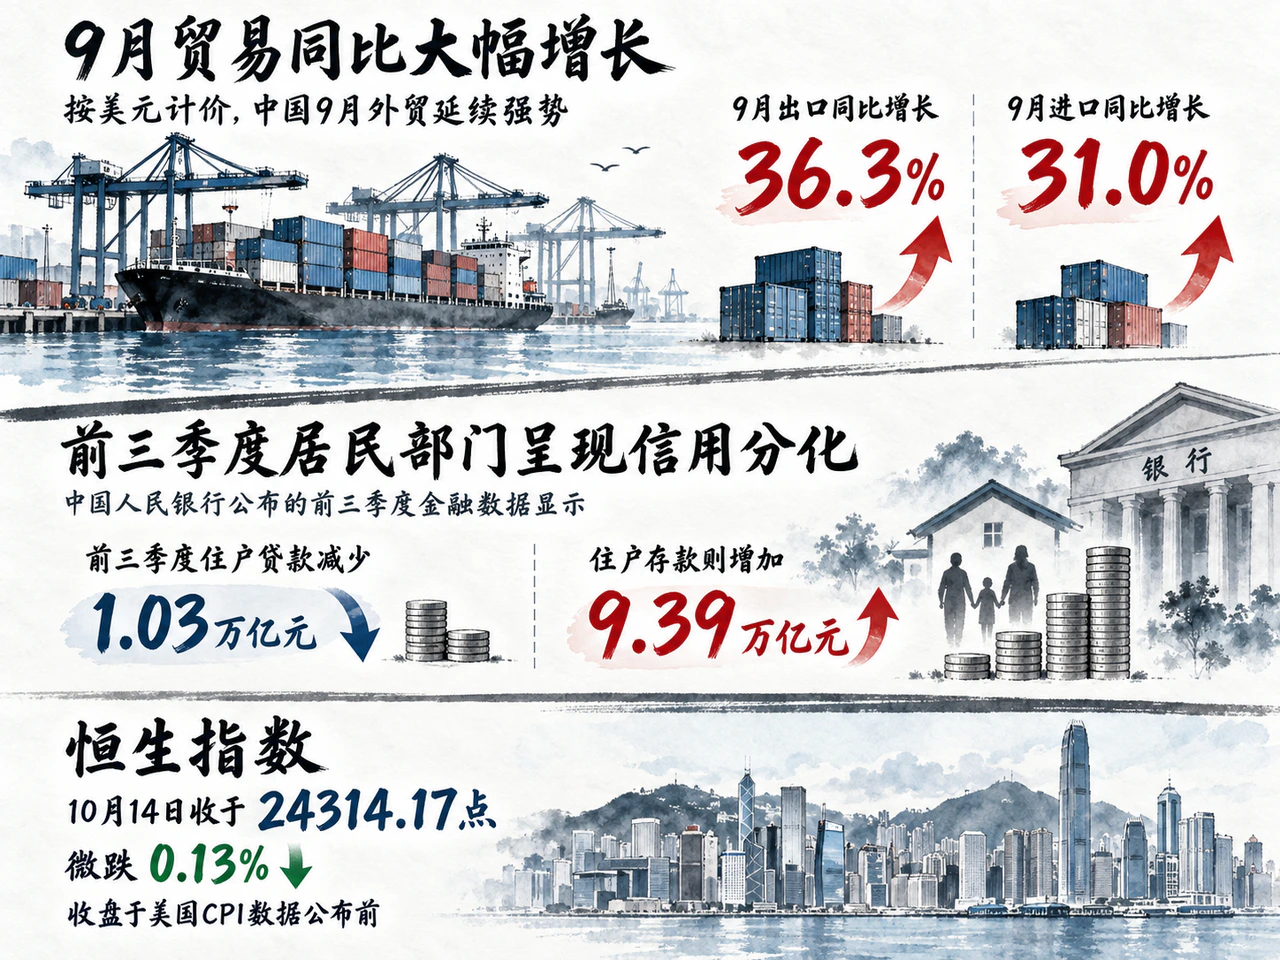
中国9月外贸数据显著超出市场预期。按美元计价,中国9月出口同比增长36.3%,远高于8月的25.0%和市场预期的25.5%;进口同比增长31.0%,当月贸易顺差扩大至1335.3亿美元。据路透报道,今年前三季度中国半导体出口金额同比大增108.1%,汽车出口金额和数量同比增幅均超过50%,机电与技术产品出海继续为工业生产和企业现金流提供支撑。
相比强劲的外需,国内居民端的信用扩张依然偏慢。中国人民银行公布的前三季度金融数据显示,前三季度住户贷款减少1.03万亿元,其中短期贷款减少1.14万亿元,中长期贷款仅增加1062亿元;同期住户存款则增加9.39万亿元。前三季度社会融资规模增量为27.46万亿元,同比少增2.63万亿元;不过企业债券净融资达2.75万亿元,同比多增1.18万亿元,在一定程度上对冲了表内信贷增量的回落。
为呵护流动性与债市融资环境,中国人民银行宣布将于10月15日开展7000亿元、期限6个月的买断式逆回购操作。按当日同期限5000亿元到期量计算,此次操作将实现净投放2000亿元,有助于支持银行体系跨期资金安排与企业债券发行。
亚洲权益市场正同时消化海外科技股估值调整与产业基本面的双向信号。恒生指数10月14日收于24314.17点,微跌0.13%(收盘于美国CPI数据公布前)。隔夜美股AI基础设施企业股债双杀可能压制亚洲科技板块的风险偏好,而ASML强劲的设备订单指引则为上游供应链提供了基本面支撑。市场正密切等待10月15日公布的台积电财报,其关于客户AI需求、资本开支计划及利润率的最新指引,将成为检验全球AI算力投资回报与景气度延续性的关键风向标。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…