
截至北京时间10月15日晨,国际油市最突出的矛盾在于:海湾原油装船出口虽明显回升,但终端可即期调用的陆上库存仍在持续消耗。国际能源署(IEA)10月14日发布的月报显示,9月全球石油供应显著恢复,但陆上库存单月仍减少1.13亿桶,且柴油短缺可能延续至2027年。上游原油供应缺口虽在收窄,航运风险与炼化瓶颈却依然制约着燃料向终端市场传导。
从盘面表现看,按雅虎财经连续合约日收盘口径,10月14日WTI原油收于每桶94.84美元,较前一交易日上涨0.70美元,涨幅0.74%;布伦特原油收于每桶105.64美元,微跌0.05美元,跌幅0.05%。同期美元指数上涨0.34%,标普500指数下跌1.11%。在美元走强与风险偏好回落的双重压制下,WTI依然收涨,反映出实货端的供给支撑尚未消退。
海湾原油出口回升440万桶/日,海峡与设施遇袭仍制约交付
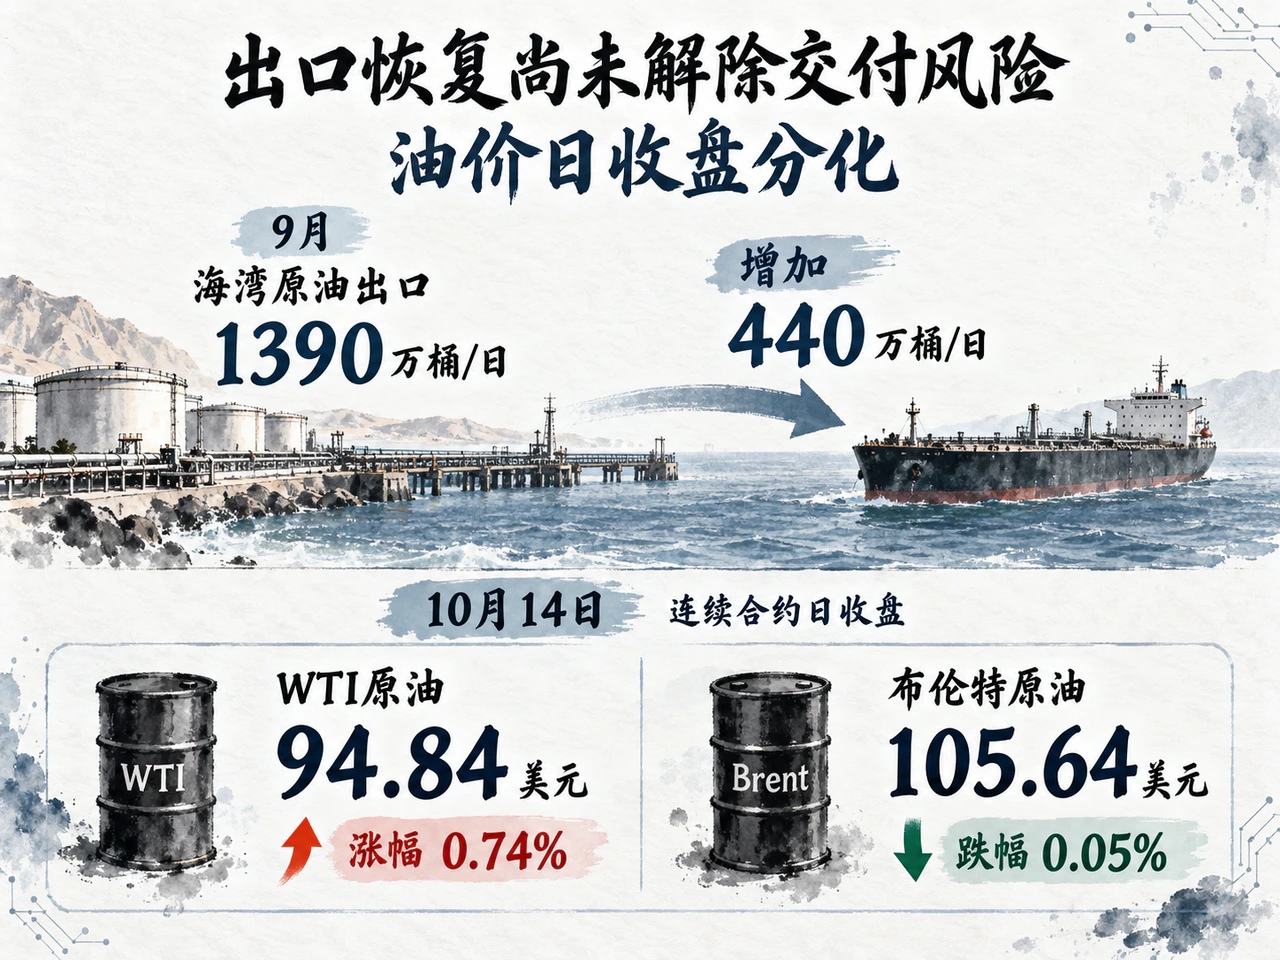
据IEA估计,9月全球石油供应环比增加250万桶/日,至1.023亿桶/日,增量主要来自海湾产油国。当月海湾原油出口增加440万桶/日,达到1390万桶/日,已恢复至战前水平的四分之三以上。从通道流量看,经霍尔木兹海峡流出的石油增加370万桶/日,至1090万桶/日;绕行通道出口也增加约97万桶/日,至560万桶/日。
政策层面上,OPEC+七国已于10月4日决定,11月维持9月的要求产量水平。在配额政策保持稳定的背景下,近期有效供应能否继续修复,主要取决于产油设施、管线与航运通道能否正常运转。然而,局部袭击事件仍在抬升物流风险:据路透社10月14日报道,沙特能源部称沙特阿美位于达兰的一栋行政楼遭袭并引发有限火情;英国海上贸易行动办公室(UKMTO)也在前一日通报,霍尔木兹海峡内一艘集装箱船和一艘油轮遭不明弹体击中。航行安全隐患以及随之高企的保险与运费成本,继续干扰船货的平稳交付。
9月陆上库存降1.13亿桶至2016年来最低,现货溢价凸显即期紧张
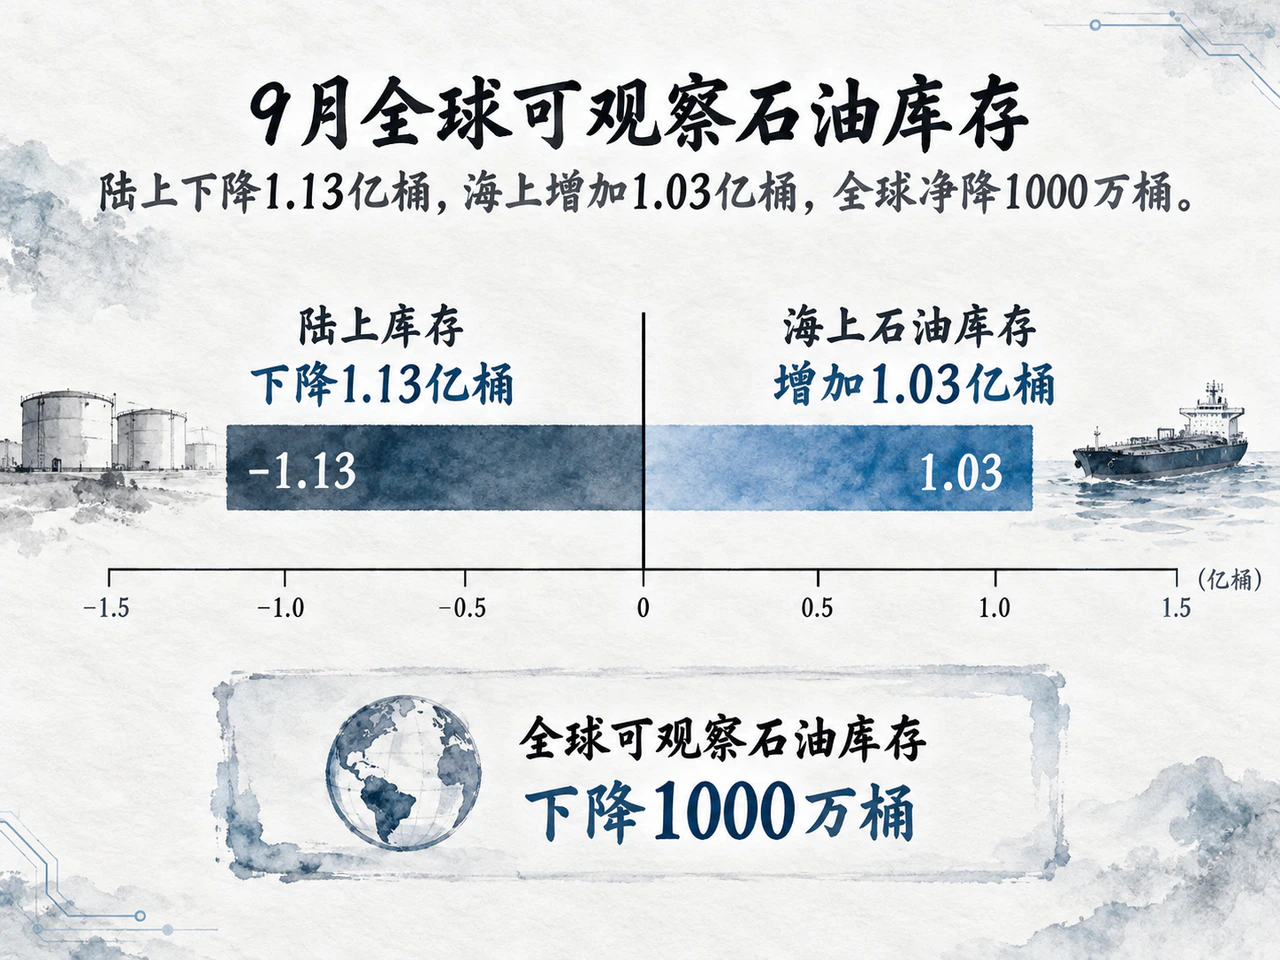
出口流量的回升目前主要停留在海面运输环节,尚未转化为陆上缓冲。9月全球可观察石油库存表面上仅小幅下降1000万桶,但内部结构高度分化:随着海湾出口大幅恢复,在途海上石油库存激增1.03亿桶,掩盖了陆上库存高达1.13亿桶的降幅。截至9月底,全球可观察库存较2月底累计减少5.09亿桶,炼厂和终端市场可直接调用的陆上库存已降至至少2016年以来的最低水平。
高燃料成本与经济前景转弱正在抑制消费。IEA预计,今年全球石油需求将同比减少260万桶/日,但需求收缩尚不足以抹平供应损失,预计全球石油市场供应缺口仍将持续至年底。
实货与期货的显著价差同样印证了即期交付的紧张。在IEA撰写报告时,对实货供应与运输条件更为敏感的北海即期原油价格约为每桶134美元,较同期约107美元的布伦特期货高出约27美元。高昂的运费与原油到厂成本持续挤压欧洲和亚洲炼厂的加工利润,进而阻碍了原油供应恢复向成品油增产的传导。
9月全球柴油出口同比减70万桶/日,短期缓解取决于储备投放节奏
相比原油,成品油尤其是柴油的短缺更难迅速填补。IEA估计,9月全球柴油出口同比减少约70万桶/日,其中俄罗斯和中东出口合计减少130万桶/日,其他地区的增量仅能填补部分空缺。与此同时,全球炼厂加工量预计将在10月降至8130万桶/日的季节性低点,随后才会逐步回升。
受即期货源紧缺推动,柴油市场近月对远月的溢价进一步走阔。IEA预计,随着炼厂加工量回升,全球柴油供需有望在2027年一季度转为盈余,但2026年积累的库存缺口仍需更长时间修复。
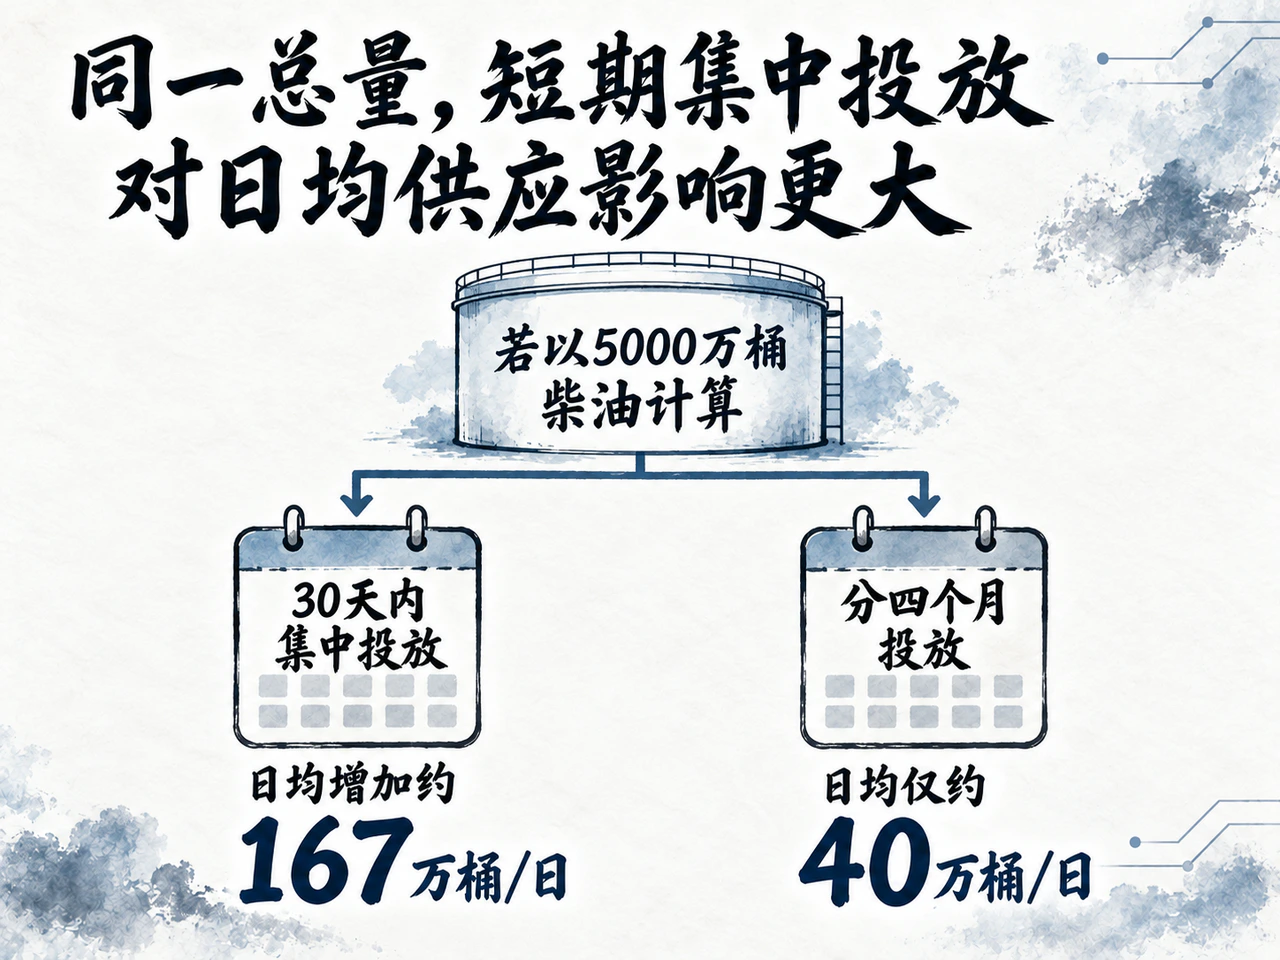
在潜在的缓解渠道中,市场虽对俄罗斯增加柴油出口抱有预期,但IEA指出,俄罗斯的实际约束在于炼厂可运行能力,仅靠放松出口限制能否见效仍取决于炼厂产出恢复。相比之下,释放欧洲燃料储备能更快补充市场供应。据路透社报道,10月15日IEA会议的核心议题正是储备投放的规模与节奏——若以5000万桶柴油计算,30天内集中投放相当于日均增加约167万桶供应,而分四个月投放则日均仅约40万桶,两者对平抑近端价格的作用截然不同。
往后看,油市紧平衡能否实质性缓和,取决于四个关键环节的验证:一是海湾在途船货能否顺利到港并扭转陆上库存跌势;二是10月15日IEA会议能否促成欧洲柴油储备集中投放;三是俄罗斯炼厂加工与柴油出口能否同步恢复;四是定于美东时间10月15日中午发布的美国截至10月9日当周官方库存报告,能否在原油、馏分油库存与炼厂加工量上同步体现供给改善。若修复仅停留在上游原油装船端,即期交割与柴油短缺仍将支撑近月油价;唯有上述链条协同改善,油价中的供应风险溢价才具备持续回落的基础。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…