
2026年10月16日,美国金融市场在AI重资产融资压力与通胀粘性的双重夹击下走弱。投资者一方面担忧高负债算力企业的资本成本,大举抛售科技股;另一方面面对能源与进口商品涨价带来的通胀压力,仅在短端美债中寻求避险。当日纳斯达克100指数下跌2.50%,收于29187.55点;标普500指数下跌1.09%,收于7659.44点;道琼斯指数下跌0.34%,收于52002.41点。罗素2000小盘股指数下跌1.66%,VIX恐慌指数较前日跳升3.53点至19.99,抛压从大型科技股蔓延至广泛的风险资产。
CoreWeave大跌近12%,算力举债压力拖累科技板块跌逾3%
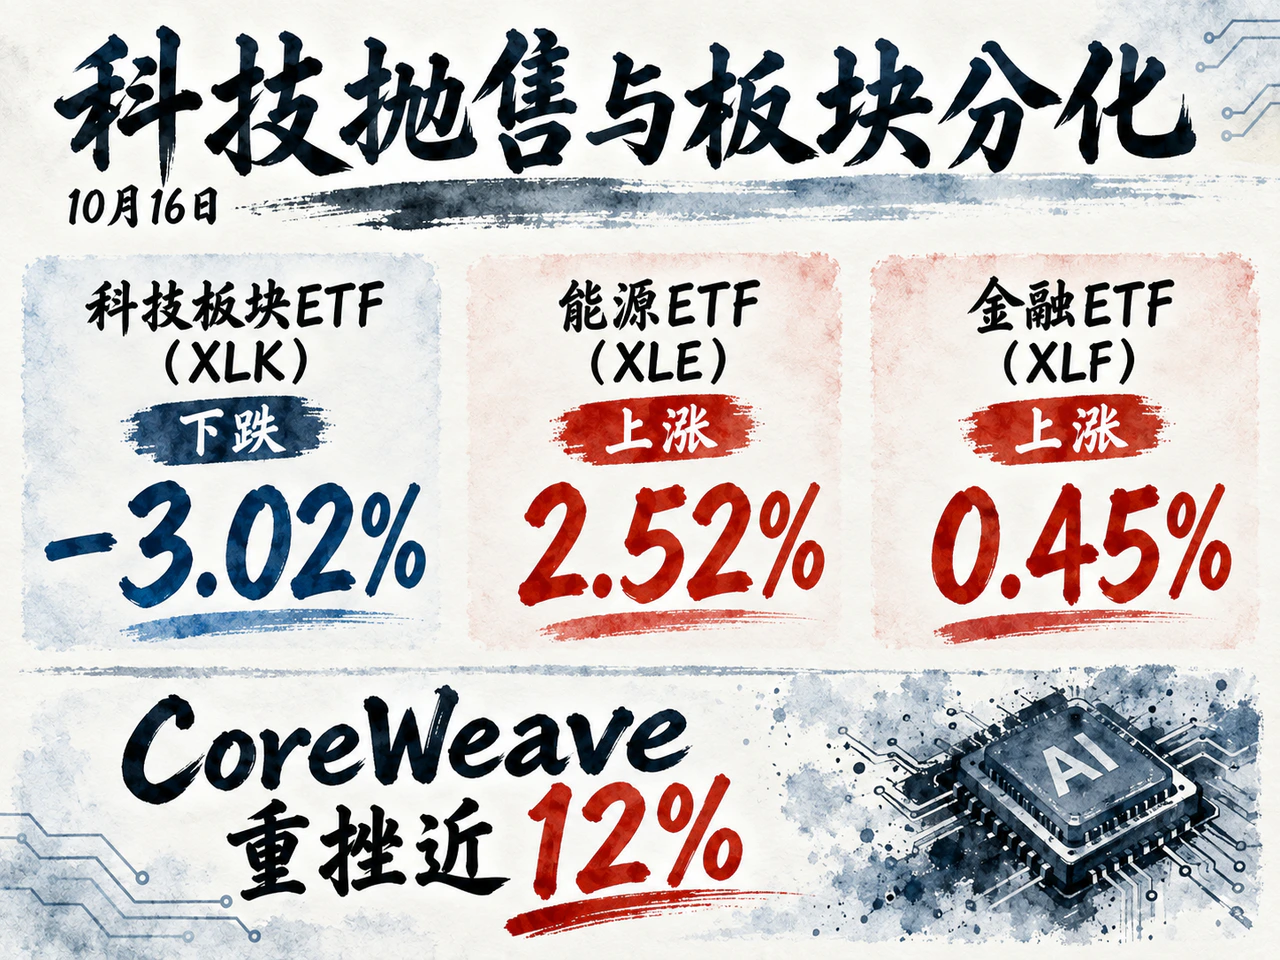
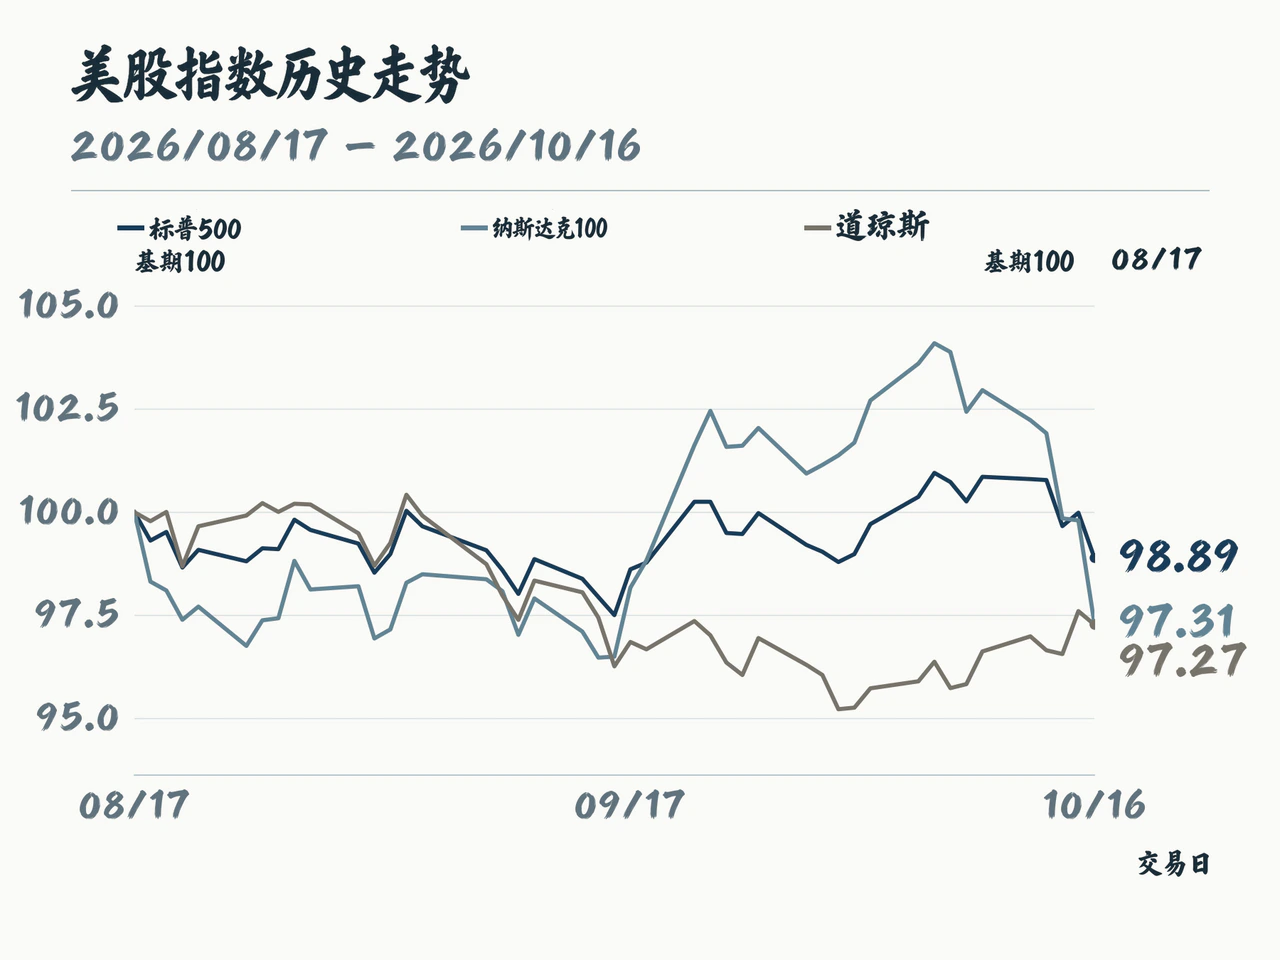
美股板块表现显著分化,资金从高估值、长回报周期的科技股撤出,流向受益于油价上行的当期现金流板块。当日科技板块ETF(XLK)下跌3.02%,而能源ETF(XLE)和金融ETF(XLF)分别逆势上涨2.52%和0.45%。据CNBC报道,半导体ETF(SMH)当日下跌约3%,美光、AMD和闪迪领跌;雪佛龙等能源股走高则帮助道指收窄跌幅。
云算力服务商CoreWeave成为市场审视AI融资结构的焦点。据CNBC报道,由于大举发债采购芯片并扩建数据中心,该公司债务规模已超过510亿美元;周五其股价重挫近12%,公司债券同样面临投资者要求更高风险补偿的抛售压力。在巨额债务负担下,设备利用率与收入转化速度一旦不及预期,企业现金流便极易受到反噬。
算力信贷担忧在盘中迅速向软件及大盘扩散。据Yahoo Finance记录,美东时间11时17分,Salesforce、ServiceNow和Atlassian均由早盘上涨转为跌逾3%,其跟踪的45只软件股中有41只下跌;至下午2时47分,标普500指数成分股由开盘初期的近八成上涨逆转为约六成下跌,早盘的板块轮动演变为全面风险收缩。
终端算力需求本身并未走弱,但市场定价重心已转向资产负债表质量。美国银行分析师Vivek Arya团队周五指出,目前已部署AI基础设施的利用率接近100%,GPU租赁价格年内涨幅达12%至37%;不过该团队同时警告,低评级云算力企业的信用风险、高利率环境以及供电和审批延误正构成主要下行风险。投资者开始将景气的算力需求与激进的债务扩张严格区分。
暂停加息预期推动2年期美债利率回落,近2万亿美元赤字与通胀牵制长端
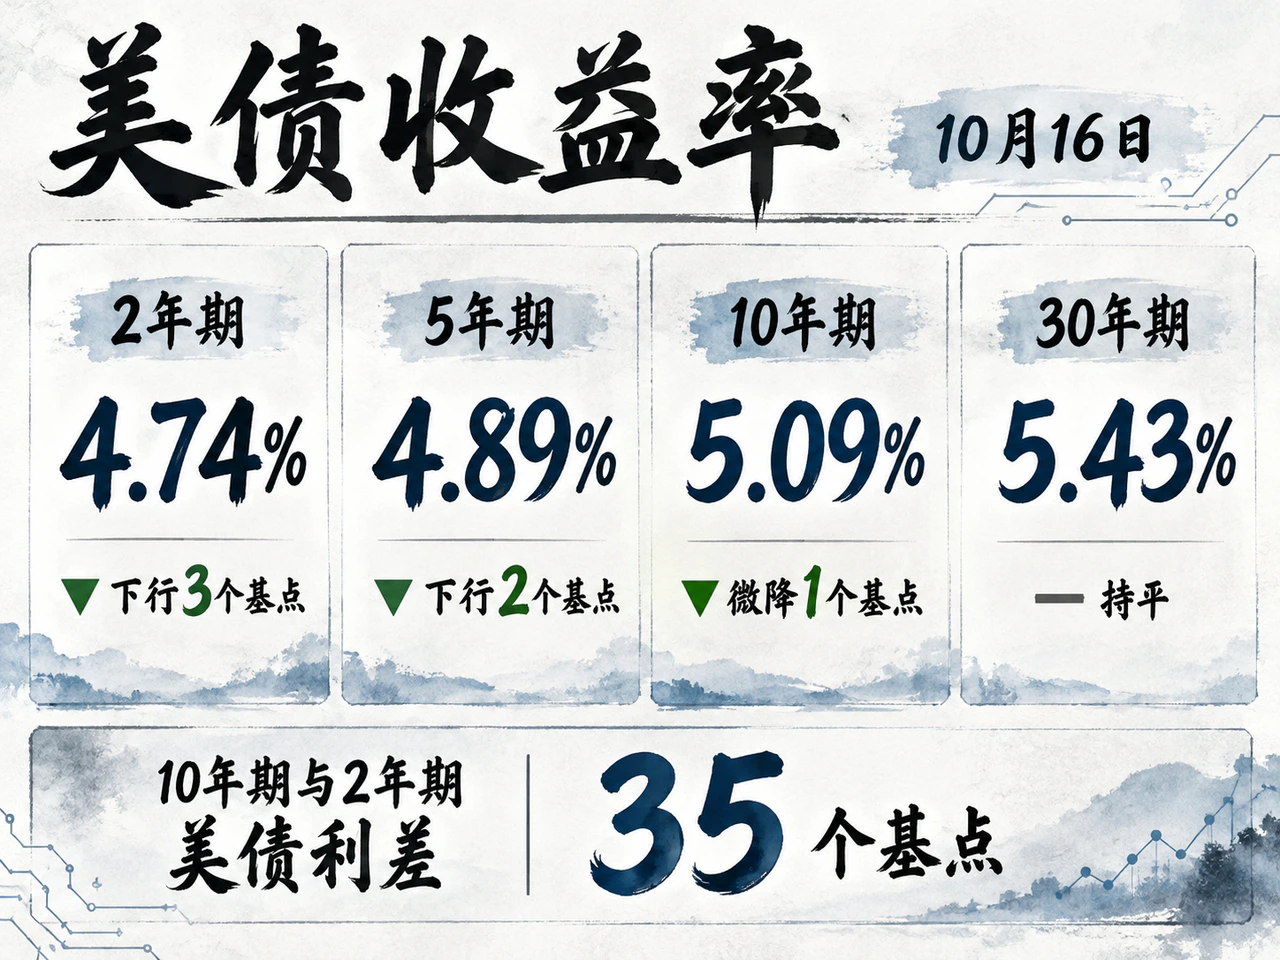
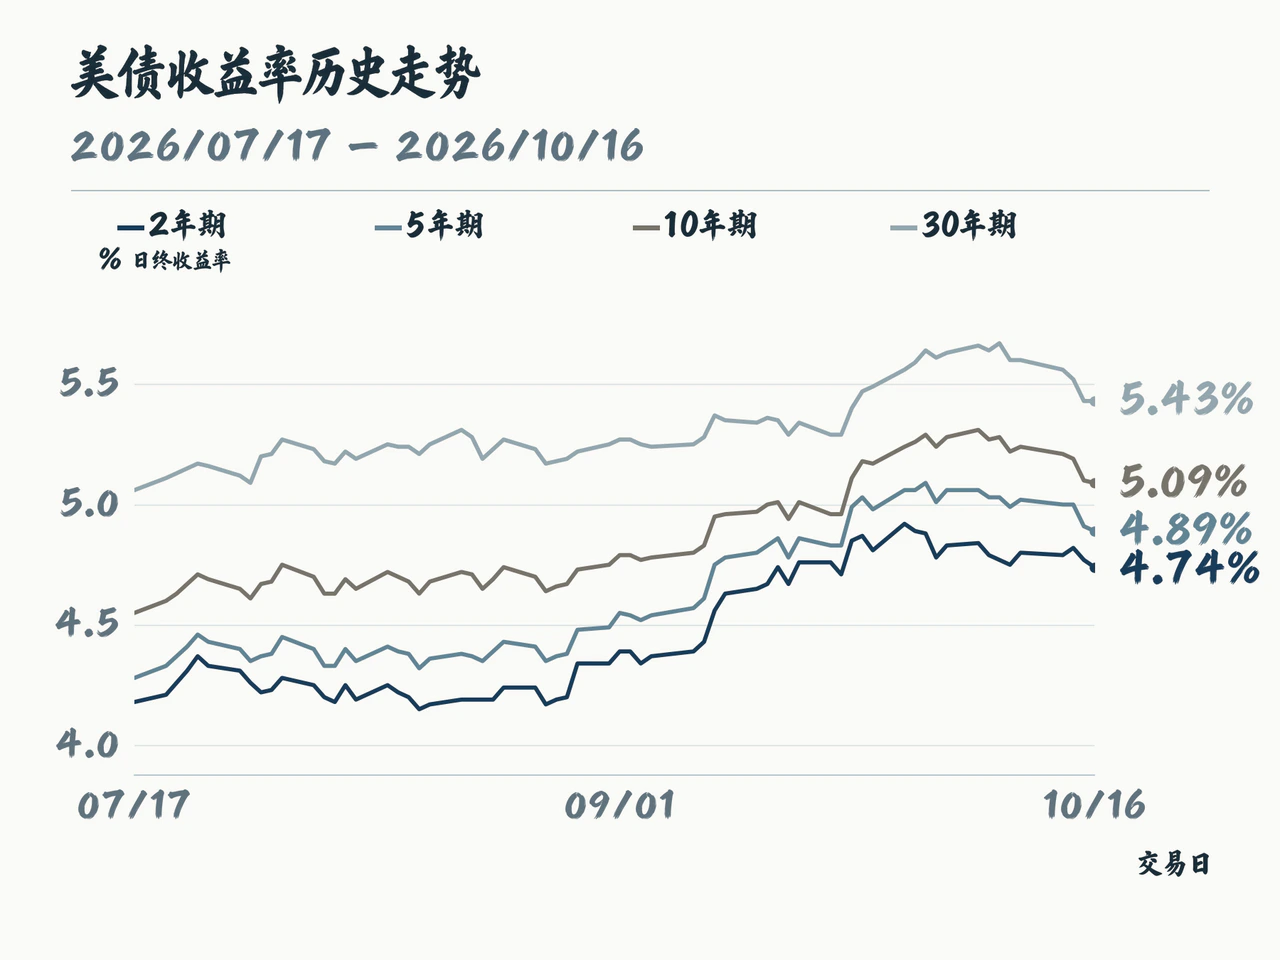
美国财政部同口径日终收益率曲线呈现牛市陡峭化。10月16日,对政策利率敏感的2年期美债收益率较10月15日下行3个基点至4.74%,5年期下行2个基点至4.89%,10年期微降1个基点至5.09%,30年期则持平于5.43%。10年期与2年期美债利差由前日的33个基点走阔至35个基点。
短端美债走强主要受美联储暂停加息预期支撑。美联储主席沃什周四表示不预判后续会议决定,CNBC周五援引CME利率期货定价称,交易员押注本月维持利率不变的概率已超过八成。然而,美国9月生产者价格指数(PPI)同比上涨6.3%,高于5.5%的市场预期,消费者价格指数(CPI)同比涨幅亦达3.7%,偏热的通胀数据限制了长端利率的下行空间,10年期美债收益率依然滞留于5%上方。
庞大的财政融资需求进一步压制长债表现。据路透社援引美国财政部数据报道,截至9月30日的2026财年,美国联邦预算赤字约1.99万亿美元,同比扩大2170亿美元;全财年财政收入约5.40万亿美元,支出约7.40万亿美元。其中,联邦债务付息支出高达1.36万亿美元,同比增长12%;全年约1450亿美元的关税退款也冲减了贸易税收贡献。高额赤字与利息支出意味着中长期国债供给压力难以缓解。
信用债市场内部同样呈现资质分化。截至10月15日的最新可见数据显示,ICE BofA美元投资级公司债期权调整利差(OAS)持平于84个基点;高收益债OAS虽较前日收窄2个基点至323个基点,但较10月9日仍走阔12个基点。据彭博周五报道,此前部分企业因利率波动与AI相关风险推迟发债后,美国银行当天启动了最多四档、期限3年至11年的投资级债券发行,最长一档初始利差指引约为同期限美债加120个基点,表明高评级发行人的融资窗口依然畅通。
银行业绩则暴露出高利率环境对资产负债表的持续冲击。Truist公布的三季度调整后每股收益为1.16美元,低于市场预期的1.19美元;计入调整资产负债表、折价出售债券产生的14亿美元亏损后,报告口径每股收益仅为0.56美元,拖累其盘前股价跌逾2%。
美国9月工业产出环比增0.7%,进口物价同比涨8.1%创逾四年新高
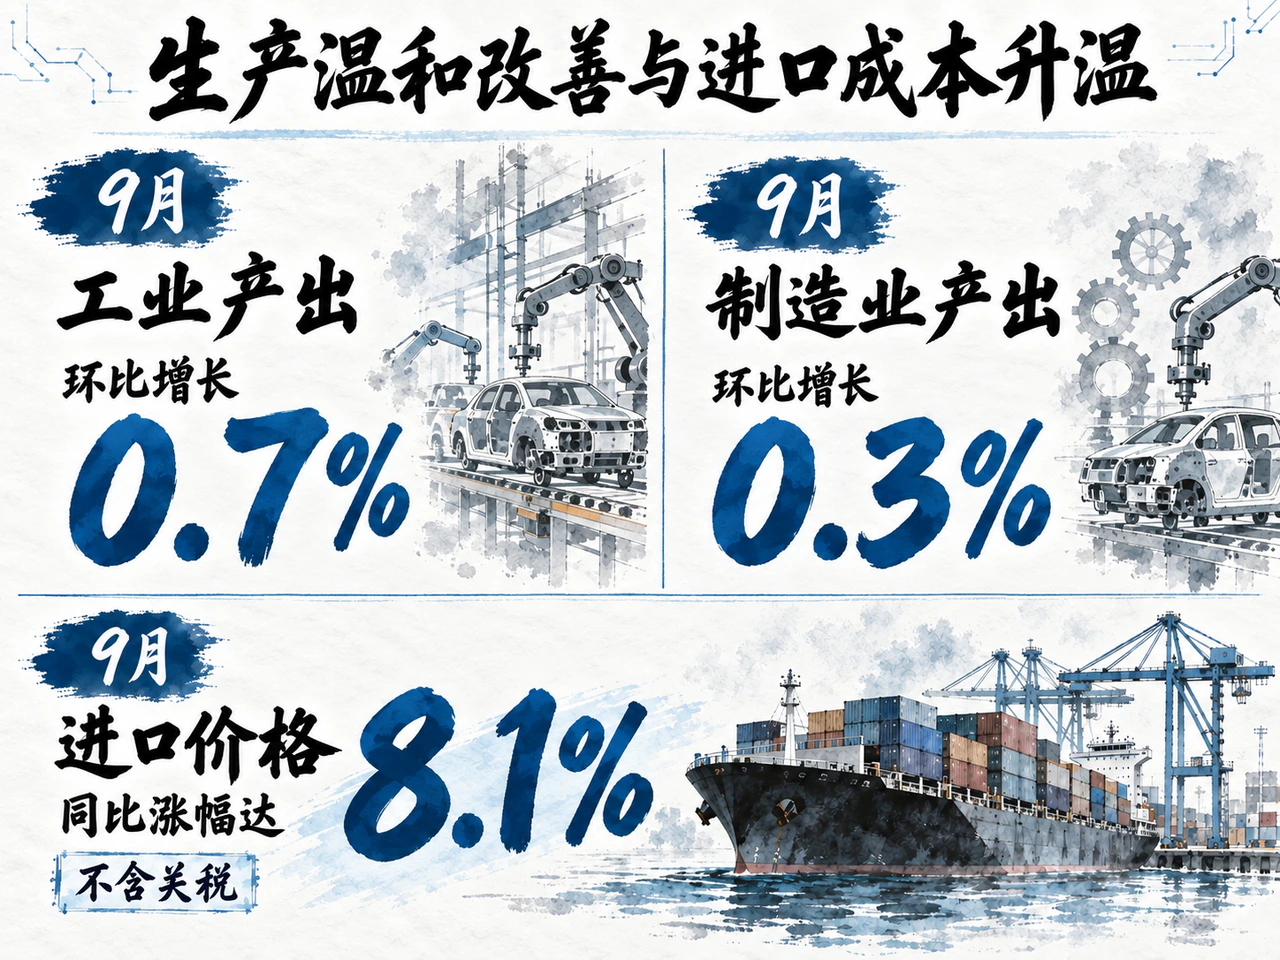
周五公布的美国实体经济数据呈现出生产结构分化与输入型通胀升温的特征。9月美国工业产出环比增长0.7%,高于0.4%的市场预期,8月环比增幅亦由持平上修至0.1%。分项来看,公用事业产出环比增长3.5%,贡献了主要增量;制造业产出环比增长0.3%,符合预期,但内部冷热不均,汽车及零部件产出下降3.0%,商业设备产出持平。
拉长至季度维度,除科技硬件外的制造业动能明显放缓。三季度美国制造业产出环比年化增速由二季度的5.6%降至0.7%;其中半导体及相关电子元件产出大增28.4%,而非耐用品制造业产出下降1.6%。9月工业产能利用率虽升至76.9%,但仍低于长期均值2.5个百分点,显示传统工业部门仍存在闲置产能。
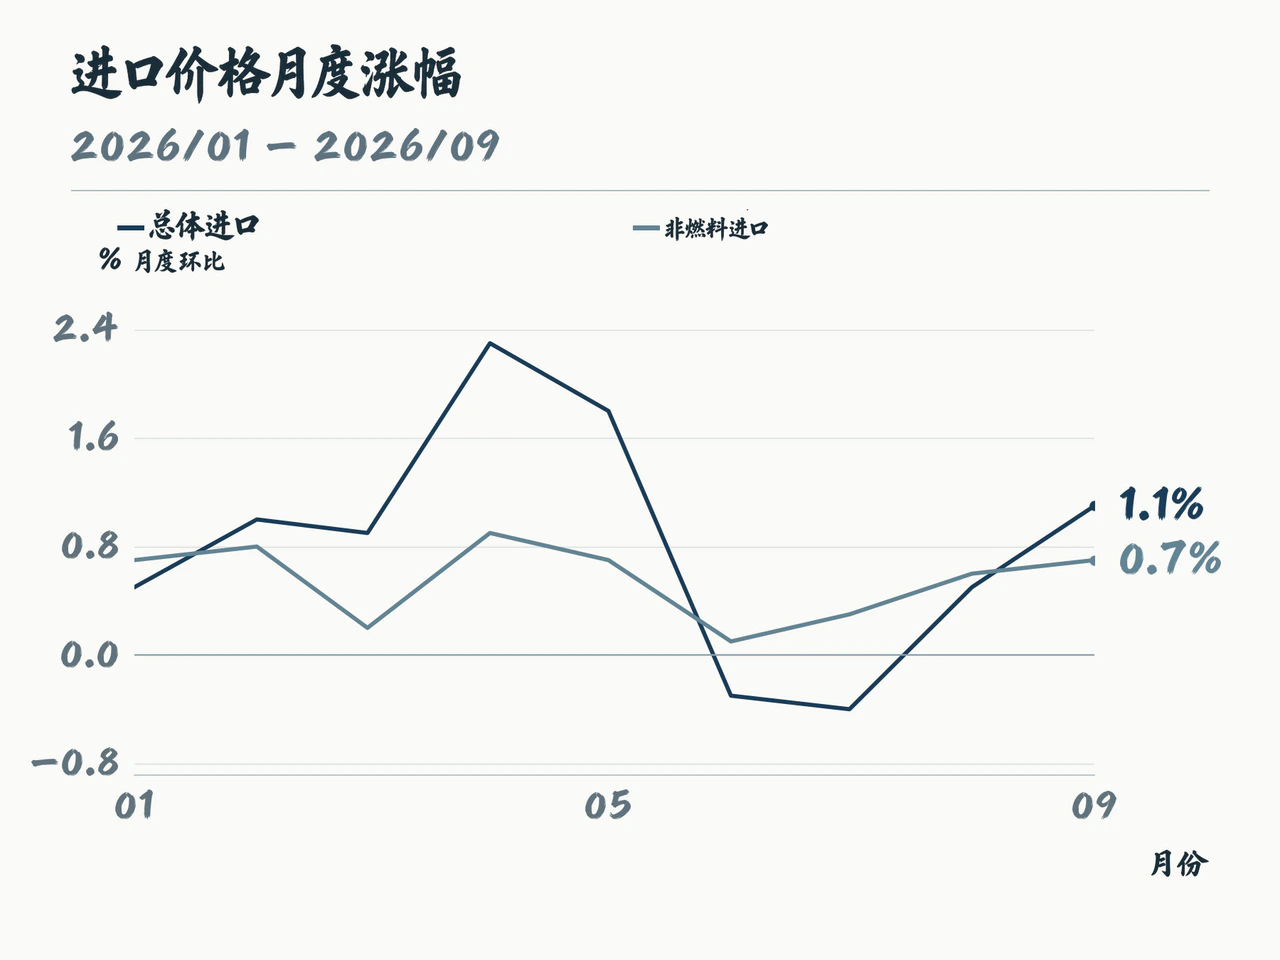
与局部温和的生产相比,进口端的涨价压力正全面扩散。9月美国进口价格(不含关税)环比上涨1.1%,高于0.8%的市场预期;同比涨幅达8.1%,创2022年7月以来新高。其中,燃料进口价格环比反弹4.8%;非燃料进口价格环比上涨0.7%,同比上涨6.0%,且按本次发布的同版本数据衡量,今年1月至9月非燃料进口价格每个月均在上涨;资本品进口价格也连续第二个月环比上涨0.9%。成本上升从能源向设备和消费品蔓延,既挤压下游需求疲弱企业的利润率,也强化了通胀传导链条,令美债长端难以仅凭增长放缓预期而大幅走强。
布伦特原油逼近110美元,美元与短端利率回落支撑金价反弹
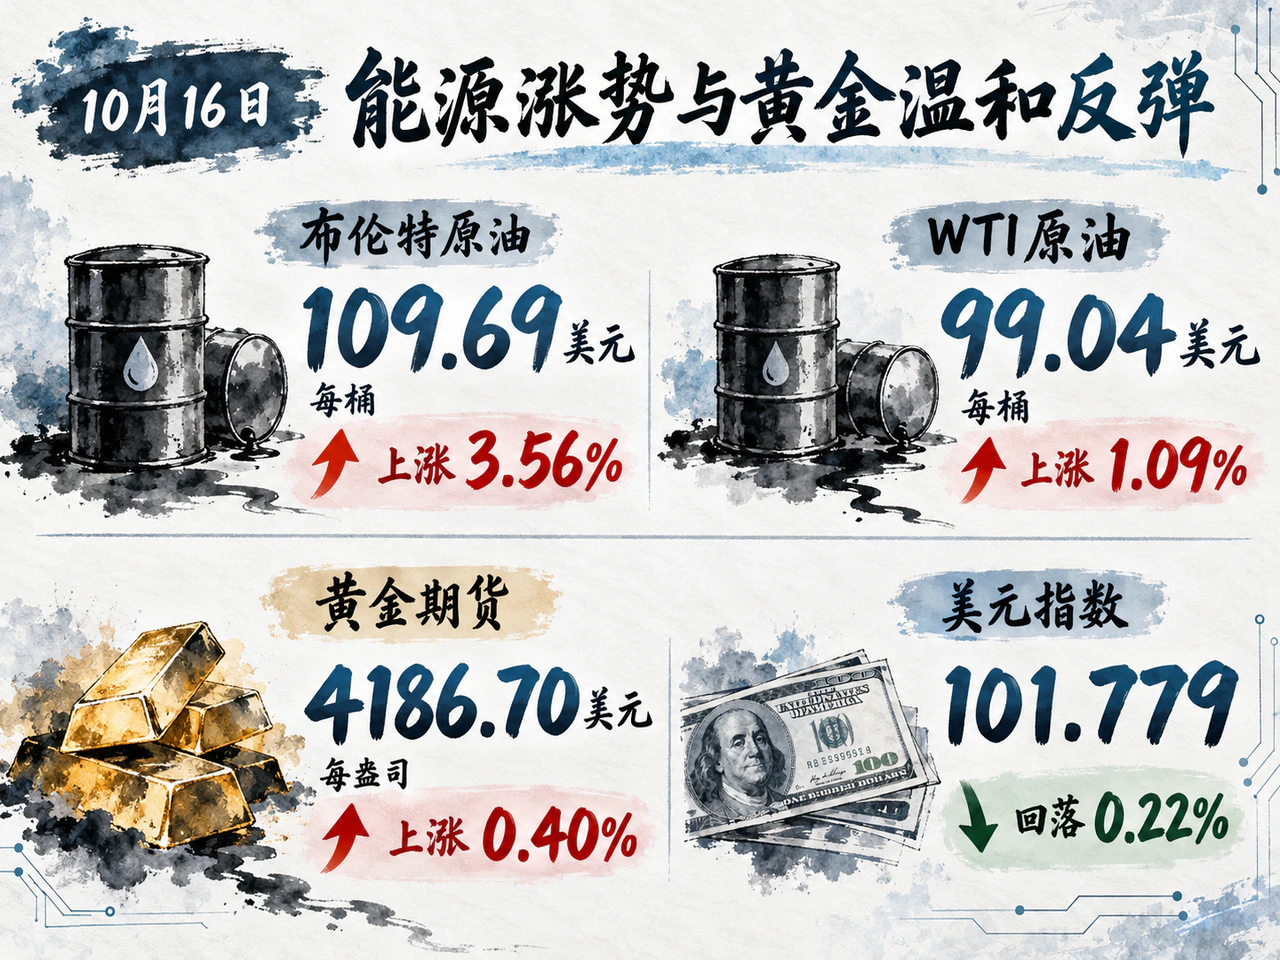
大宗商品市场中,能源价格延续涨势。按连续期货的供应商日收盘口径,10月16日布伦特原油期货上涨3.56%,收于每桶109.69美元;WTI原油期货上涨1.09%,收于每桶99.04美元。自10月5日以来,同口径下布伦特原油已由100.32美元累涨逾9%,WTI原油由89.43美元累涨逾10%。
中东航运受阻与北美天气因素共同收紧了短期原油供给。路透社援引Kpler数据称,截至10月13日的七天内,霍尔木兹海峡日均石油通行量为1162万桶,仅恢复至正常基准水平的约68%;同时,飓风导致美国部分产能关闭,引发原油库存超预期下降。为平抑油价,国际能源署(IEA)于10月15日同意释放超过2000万桶柴油,并加速投放此前承诺但尚未入市的应急石油储备;美国政府仍在评估是否允许部分曾运输受制裁石油的油轮运送合规油品,俄罗斯投资特使周五亦表示俄美双方正在处理柴油交易的支付问题。
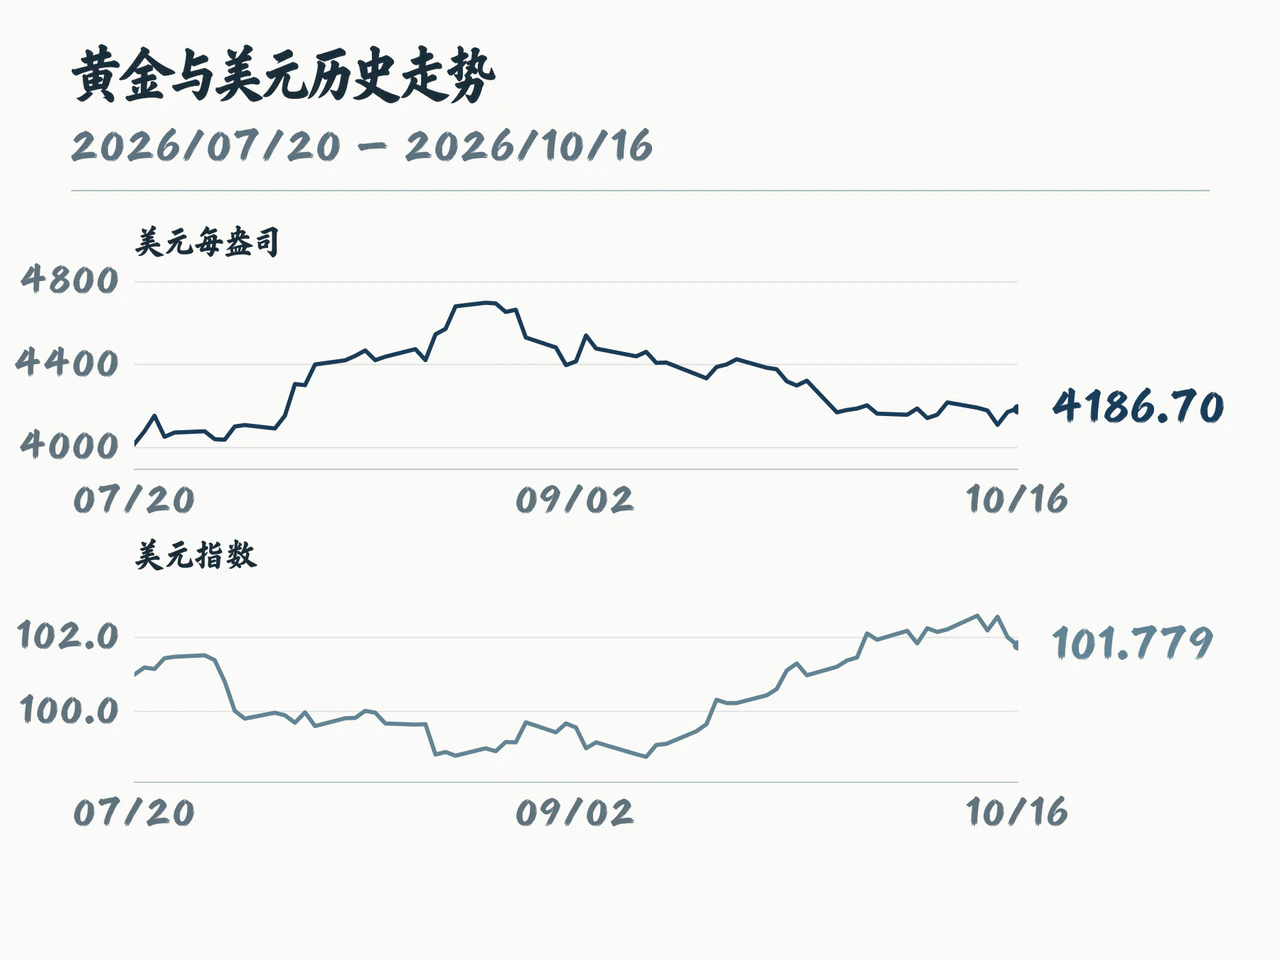
贵金属方面,黄金期货周五上涨0.40%,收于每盎司4186.70美元,延续自10月14日(4107.90美元)以来的温和反弹,但仍低于10月9日的4216.30美元。当天美元指数回落0.22%至101.779,配合短端美债收益率下行,降低了黄金的持有成本。路透社援引麦格理分析指出,市场下调AI投资预期可能削弱经济增长前景并减少融资需求;荷兰国际集团(ING)则认为,美元若要持续走弱,仍需短端利率出现更大幅度的下行。当前油价高企带来的再通胀风险,仍在制约利率下行空间及金价的反弹幅度。
日韩股市早盘受芯片股带动反弹,欧洲调整汽车减排与科技监管规则
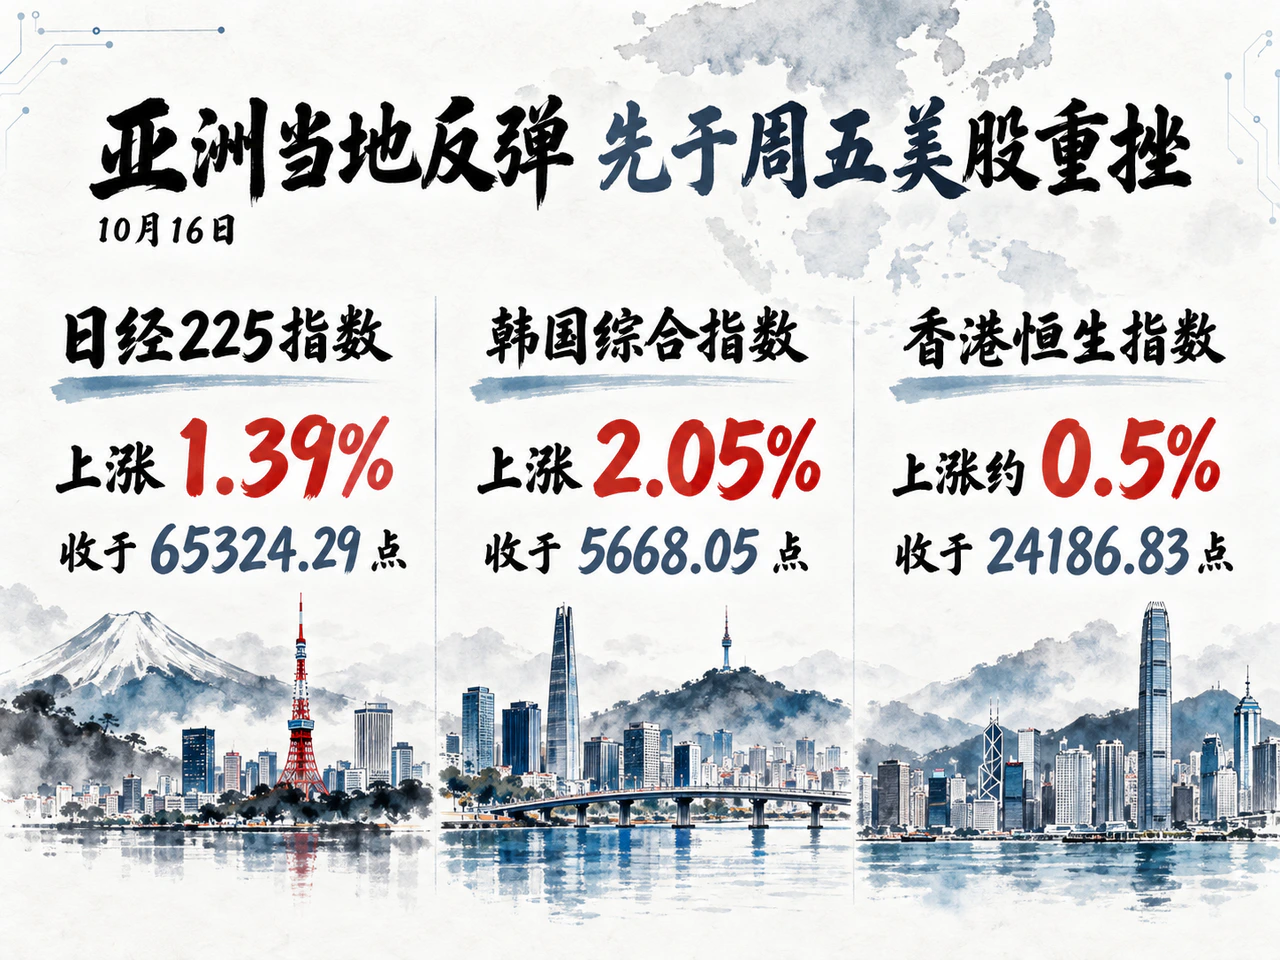
在周五美股重挫之前,亚太主要股市曾承接周四美股涨势及英伟达CEO黄仁勋对CoreWeave的积极表态而普遍收高。据CNBC及法新社报道,周五日经225指数上涨1.39%至65324.29点,韩国综合指数上涨2.05%至5668.05点,SK海力士、铠侠等半导体股领涨;香港恒生指数上涨约0.5%,收于24186.83点。随着周五欧美时段美股科技板块再度大跌,亚洲存储芯片、半导体设备及成长股将重新面临估值压力的考验。
在亚洲信用债市场,稳健的信用结构提供了防御缓冲。汇丰环球投资管理周五刊文指出,截至7月底,摩根大通亚洲信用指数(JACI)中约87%为投资级债券,较短的久期、充裕的本地融资渠道及稳健的企业基本面支撑了亚洲美元债表现,使其与高负债的欧美AI重资产发行人形成鲜明对比。
欧洲与英国同日推出的产业及监管新政,则将重塑跨国车企与科技巨头的长期经营环境。法国与德国周五就汽车产业方案达成一致,拟强化汽车本地含量要求,并支持将2035年新车较2021年的减排目标调整为90%,且剩余10%无需按欧盟委员会原方案另行补偿。该方案虽仍需与其他欧盟成员国协调,但已明确释放出放缓纯电转型节奏、强化本土供应链保护的政策信号。
同日,英国竞争与市场管理局(CMA)提议认定微软在商业软件生态中具有“战略市场地位”并启动公开咨询,重点审查Copilot与其他AI工具的竞争关系、安全软件捆绑销售,以及软件许可条款对客户选择云平台的限制。CMA同时表示,微软与亚马逊AWS在降低跨云数据传输费用、简化客户迁移方面已取得进展。软件许可模式与跨云迁移成本的监管变动,将成为影响科技巨头云业务利润率的重要变量。
中国市场方面,国家统计局周五公布的2025年科技经费投入公报显示,全年研究与试验发展(R&D)经费达39288.2亿元,同比增长8.2%,占GDP比重为2.80%,其中企业研发投入占比达77.4%,持续为产业升级提供中长期支撑。短期总需求与盈利修复进展,则有待北京时间10月19日上午10时公布的中国前三季度国民经济运行情况进一步验证。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…