
10月12日至18日,链上交易温和回暖,但资金沉淀与协议收费仍延续回落态势。按DefiLlama统计口径,全周去中心化交易所(DEX)成交额达589.88亿美元,环比增长3.31%;同期纳入统计的协议与网络共产生用户支付费用5.19亿美元,环比下降4.89%。
在成交修复向收入转化尚不稳固的背景下,截至北京时间10月19日晨,链上竞争重心进一步转向资产的实际使用场景:二层网络通过稳定币补贴争夺存量资金,支付服务商将链上美元接入企业财务流程,代币化现实世界资产(RWA)则加速向借贷抵押渗透。新增资产能否从单纯的发行与存入走向高频使用,正成为决定各生态收入留存能力的关键。
DEX周成交回升至589.88亿美元,锁仓与费用表现分化
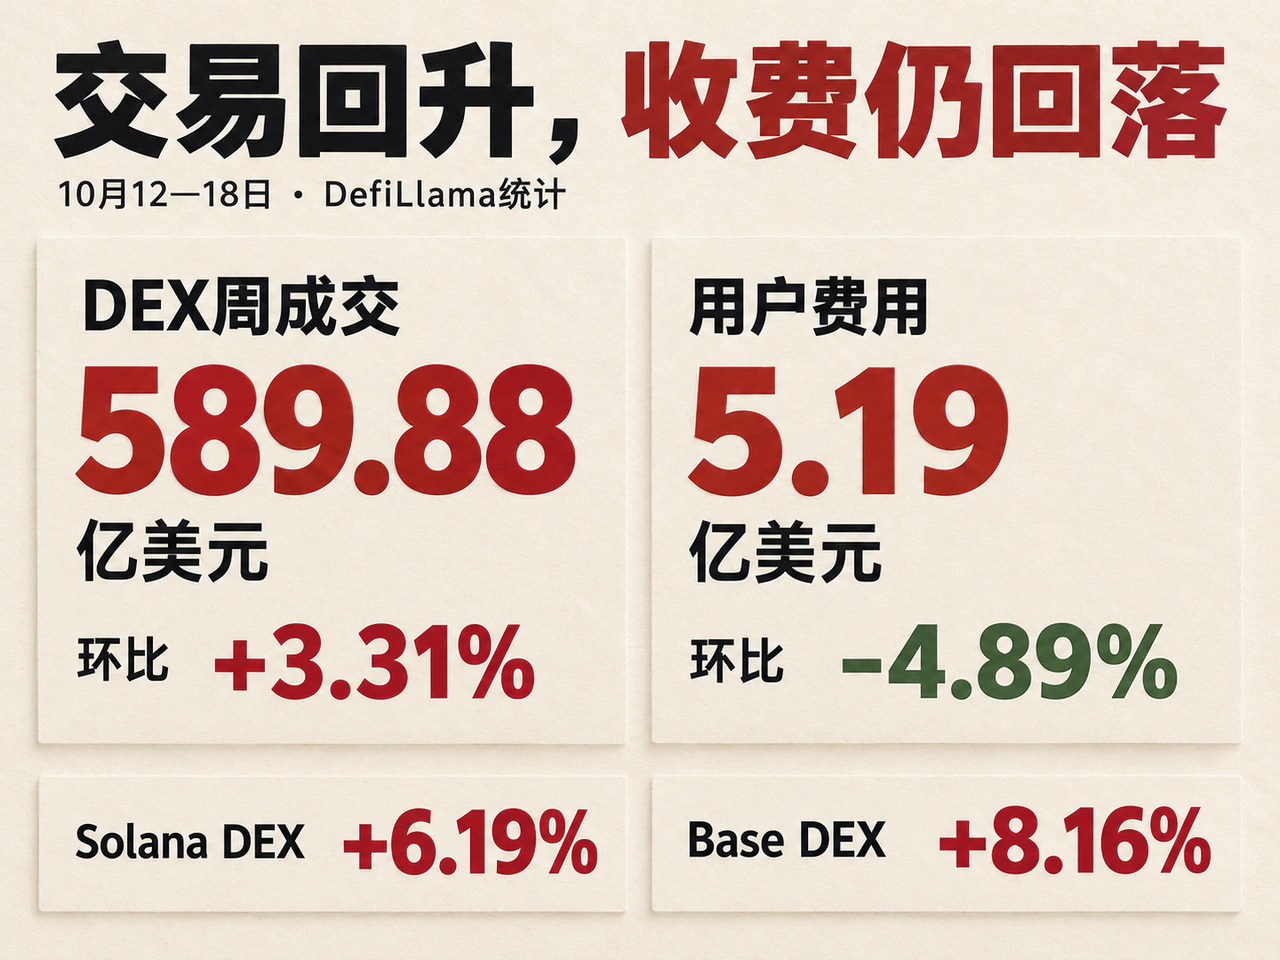
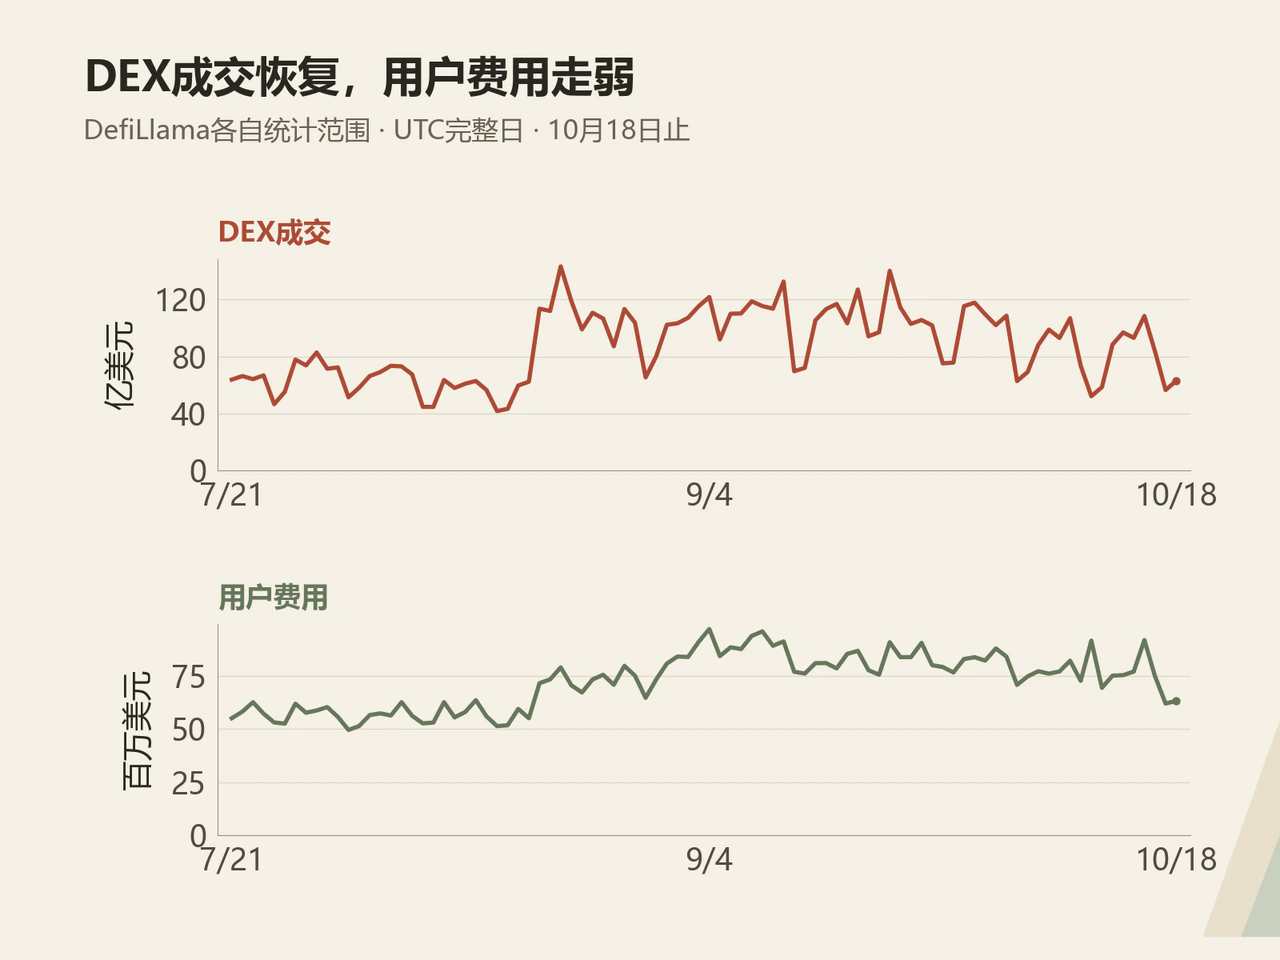
尽管本周DEX成交额环比回升,但日均84.27亿美元的成交水平,仍低于截至10月18日的近30日均值(91.78亿美元)和近90日均值(87.27亿美元),整体处于阶段性温和修复区间。分网络看,交易活跃度继续向低成本公链及二层网络集中:Solana与Base全周DEX成交额分别达143.38亿美元和75.61亿美元,环比分别增长6.19%和8.16%,增速均跑赢全行业。
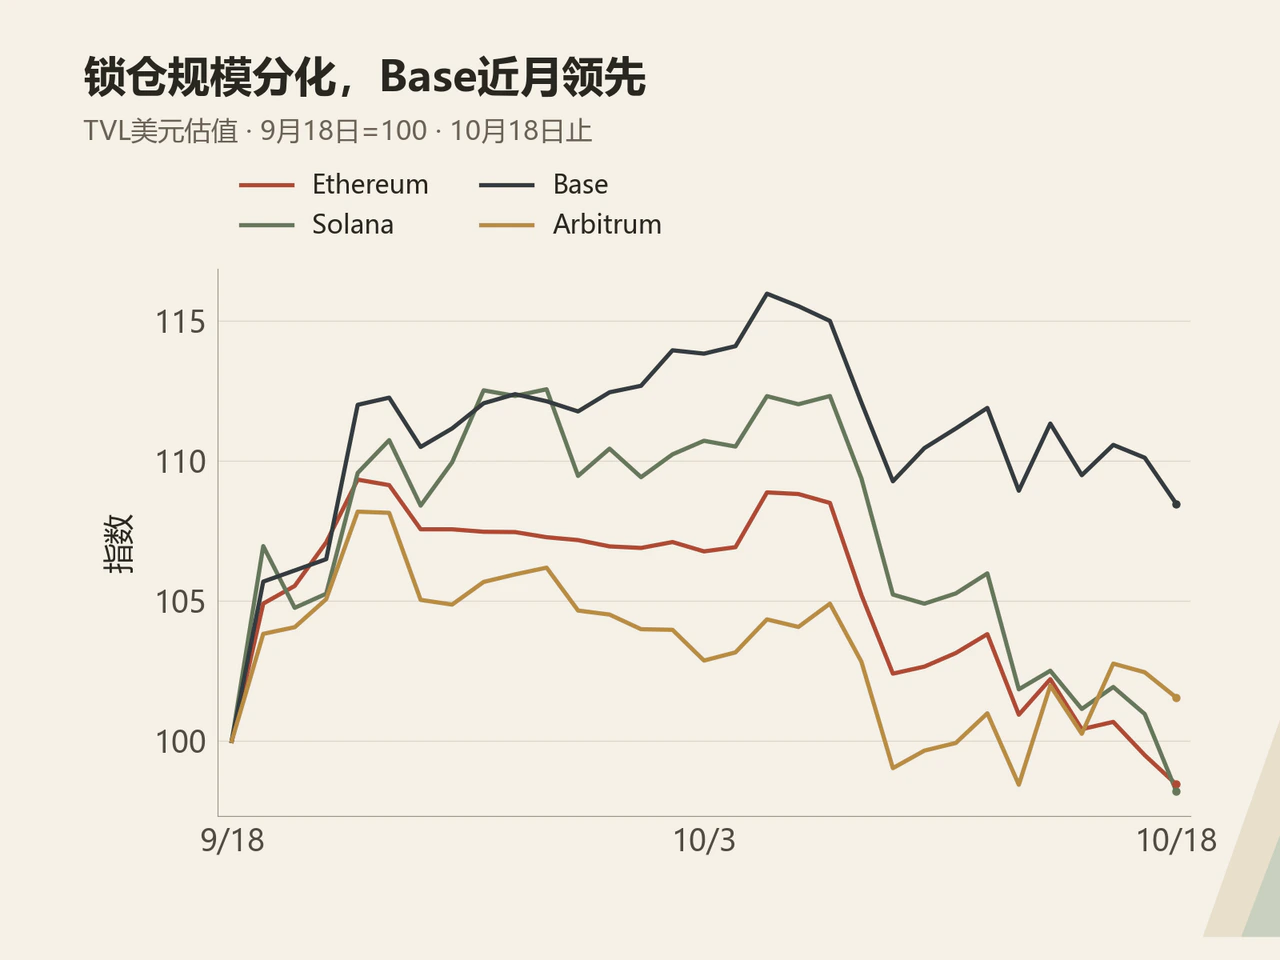
链上锁仓规模则与交易量走势背离。截至10月18日,DefiLlama统计的全行业总锁仓价值(TVL)约为878.86亿美元,较10月11日下降3.94%。主流网络多数回落,其中以太坊TVL下降4.55%至490.48亿美元,Solana下降6.71%至57.67亿美元,Base下降2.42%至60.51亿美元;仅Arbitrum逆势微增1.62%至13.91亿美元。由于美元计价的TVL同时受底层资产价格波动与存取数量影响,单周数值变化尚不能直接等同于资金净迁移。若将观察窗口拉长至近一个月(较9月18日),Base的锁仓规模累计增长8.47%,而以太坊与Solana分别下降1.55%和1.79%。对比来看,Base本周的锁仓回落属于近月规模扩张后的休整,而Solana则呈现出交易活跃度先于锁仓规模恢复的特征。
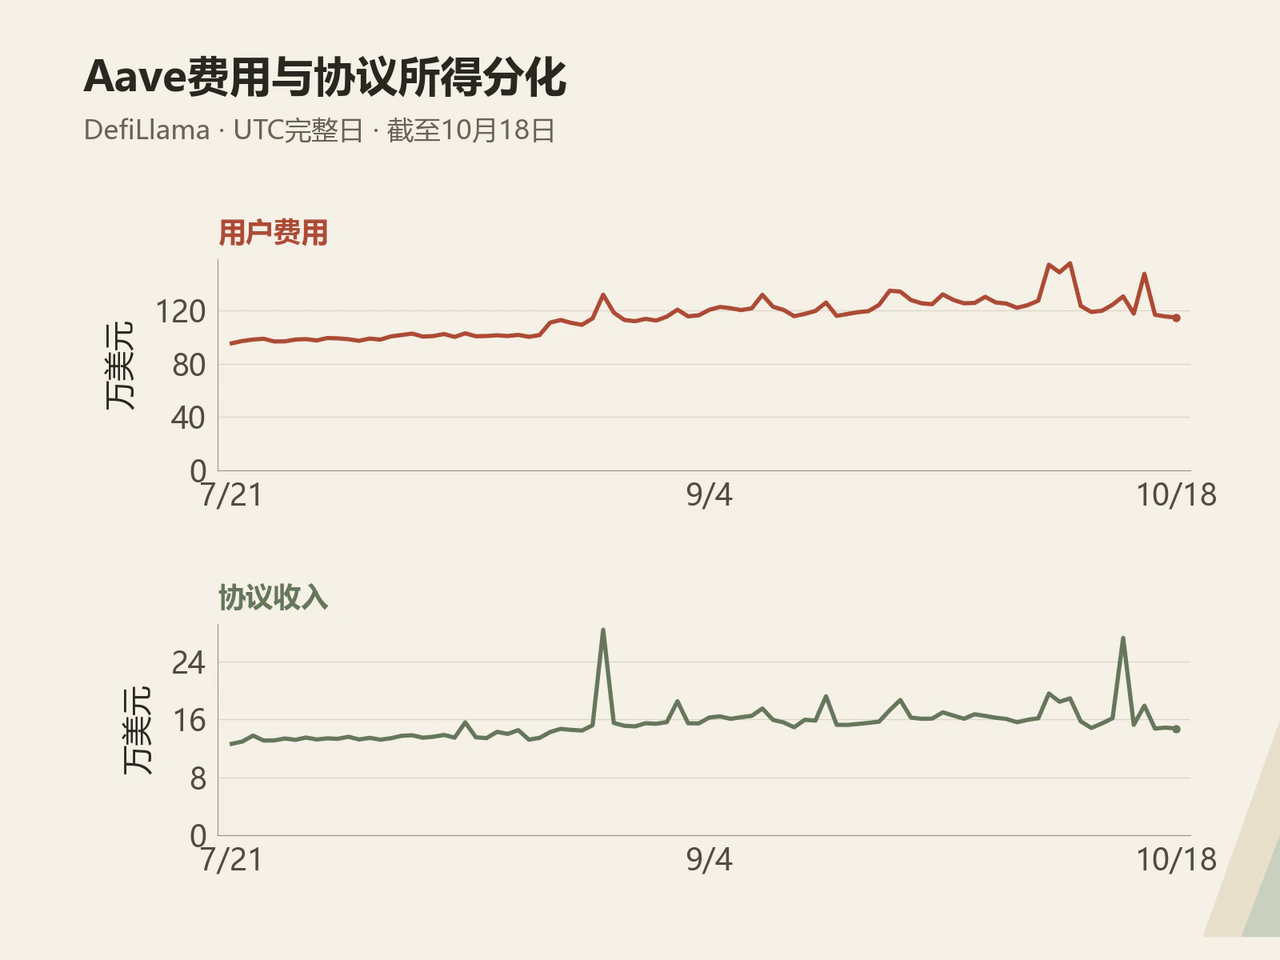
借贷市场同样存在业务规模与协议留存之间的温差。以头部借贷协议Aave为例,全周用户支付费用为866.53万美元,环比下降8.52%;但协议收入反增1.55%至121.06万美元。按DefiLlama定义,用户费用涵盖借贷及服务产生的全部支出,协议收入则是扣除流动性提供者(LP)分成后的协议留存部分,后续还需经过治理与运营开支安排,方能转化为代币持有人回报。
USDG拓展二层激励与企业支付,Solana代币化股票抵押超6500万美元
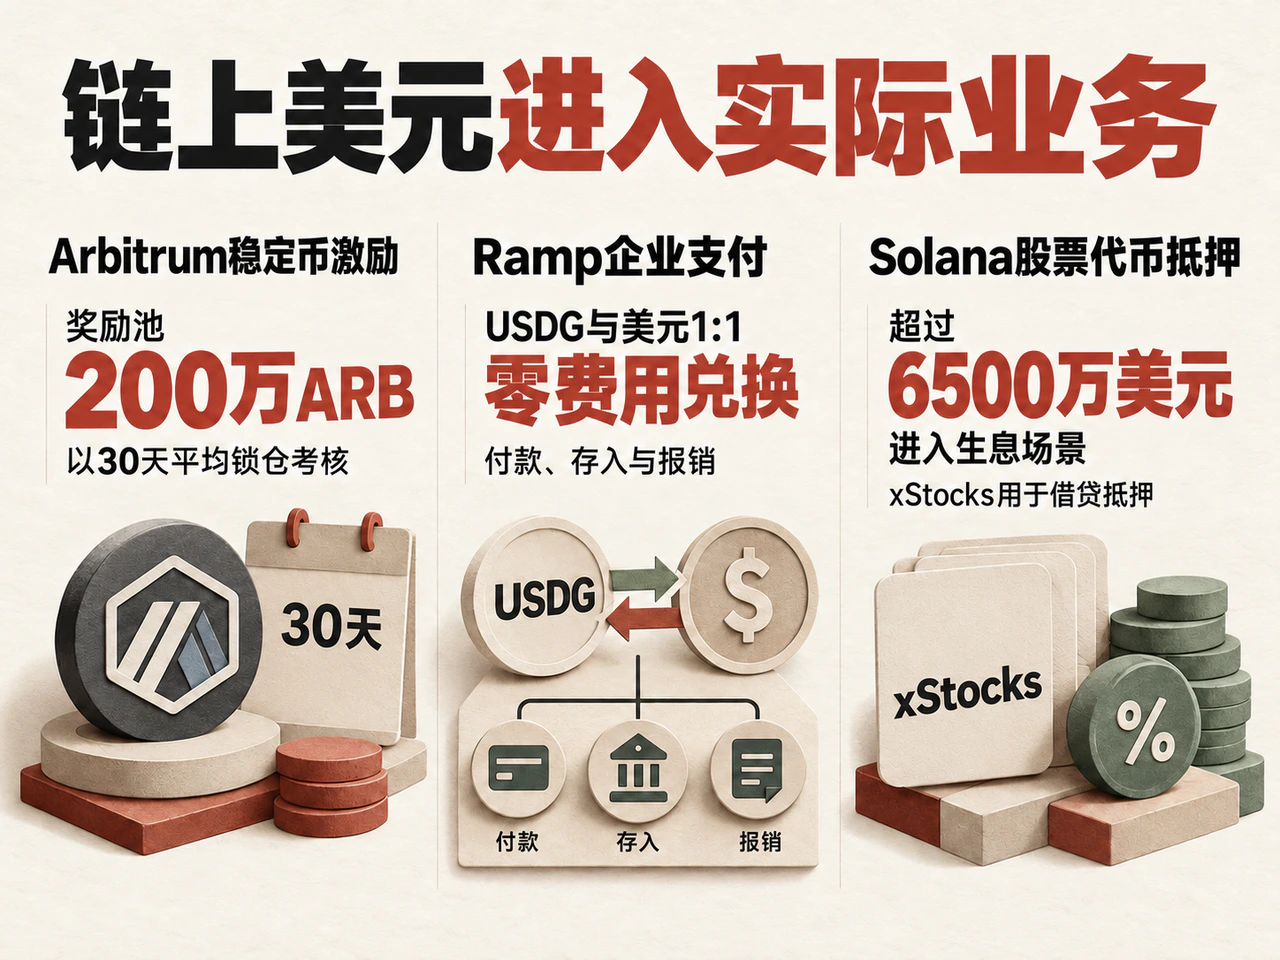
围绕稳定币与代币化资产的资金争夺和应用落地在本周同步推进。10月15日,Arbitrum推出稳定币增长计划,设立200万枚ARB奖励池,向以USDG为主要稳定币的应用提供激励。根据规则,申请方须具备已上线产品、经审计合约及至少100万美元稳定币余额;首批十个USDG锁仓规模(按30天均值计算)达到1000万美元的团队,将各获20万枚ARB奖励。采用30天均值考核有助于抑制短期冲量资金,但补贴退坡后借贷、交易与支付需求能否内生创造费用仍有待观察。尽管Arbitrum本周TVL增长与该计划发布处于同一时间窗口,其具体资金拉动效应仍需后续数据验证。
支付机构则尝试将稳定币直接嵌入企业日常财务流程。据Solana Compass报道,企业财务管理平台Ramp的工程师于10月16日宣布支持Solana网络上的USDG,提供美元与USDG的1:1零费用兑换,可直接用于企业供应商付款、资金存入与员工报销。这一举措使稳定币从交易账户余额延伸至企业应付账款场景,依靠收付款效率吸引真实使用;至于新增流水最终由哪一环节捕获收入,仍取决于钱包、支付服务商与底层结算网络之间的费率安排。
在借贷端,RWA正成为链上抵押融资的新增来源。Castle Labs于10月15日发布的研究显示,Solana网络上已有超过6500万美元的代币化股票进入生息场景,主要方式是以xStocks作为抵押品在Kamino和Jupiter Lend中参与借贷。债券、信贷及股票代币接入借贷市场后,持有人可在保留底层资产敞口的同时获取链上流动性,但也可能通过循环质押放大杠杆。这类业务能否持续贡献真实费用,最终取决于底层资产收益、链上借贷成本与抵押品清算风险之间的平衡。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…