
截至北京时间10月20日晨,香港市场结束重阳节翌日假期迎来复市,港股及本地股票、恒指期权最近的完整交易日仍停留在10月16日。休市期间,海外期权交易制度落地了一项直接关系中概股持仓的调整:10月19日起,美国部分股票及ETF期权新增盘前和盘后交易时段,阿里巴巴美国存托股(ADS)期权名列其中。与此同时,港交所休市前的恒指期权成交显著放大,最活跃认购合约的成交增量远超持仓增量。跨市场调仓窗口拉长与节前存量博弈如何重新定价,成为港股复市的核心看点。
阿里等美股期权新增130分钟盘前盘后交易,跨市场调仓窗口前移

纽约证券交易所在10月19日的盘前公告中确认,NYSE American期权延长交易时段于当日启动,新增美东时间7时30分至9时25分的早间时段,以及16时至16时15分的盘后时段。Cboe此前公布的同类安排亦于10月19日生效,覆盖阿里巴巴、台积电、英伟达等个股,以及SPY、QQQ等ETF期权。
按10月美国夏令时换算,新增盘前时段对应北京时间19时30分至21时25分,与夜间美股常规开市保留5分钟间隔;盘后新增时段对应北京时间次日4时至4时15分。相比美东时间9时30分开启的常规交易,相关股票期权盘前增加115分钟、盘后增加15分钟,单日可交易时间合计延长130分钟。
这一制度调整直接拓宽了突发消息下的期权对冲窗口。TradeStation全球市场策略主管David Russell指出,分析师报告、公司业绩和经济数据常在美股盘前发布,此前该时段仅有活跃的正股与ETF交易;延时落地后,投资者可在常规开市前直接调整认购和认沽头寸。不过,延长时段能承载多大资金容量,仍受制于盘口深度与买卖价差。根据TradeStation公布的规则,延长时段仅接受限价单,且可能面临流动性偏低和价差走阔的状况,交易时间延长并不等同于执行成本下降。
对同时持有阿里港股与美国存托股的资金而言,北京时间19时30分的开市起点虽仍在港股收盘之后,但将美股期权的风险调整窗口提前了近两小时。尤其在香港休市而美国开市的交易日,消息面变化可更早通过美股期权重新定价,并在港股复市后传导至本地正股及期权报价。由于港股股票期权与美国存托股期权在计价货币、合约单位及交割安排上各异,跨市场对冲需按实际正股敞口和期权价格敏感度折算。
基本面同样有新信息进入定价。据钛媒体10月19日对速卖通年度峰会的报道,速卖通海外仓备货量同比增长146%,海外双11定于10月29日预热、11月1日至18日正式售卖。备货规模大幅扩张直接关系大促期间的履约能力、库存与营运资金占用,而最终利润贡献仍取决于后续销售转化及促销成本控制。美股期权交易时段的延长,让这类经营动态得以更早反映在期权价格中。
恒指期权节前成交激增50.6%,24,600点认购合约高换手低留存
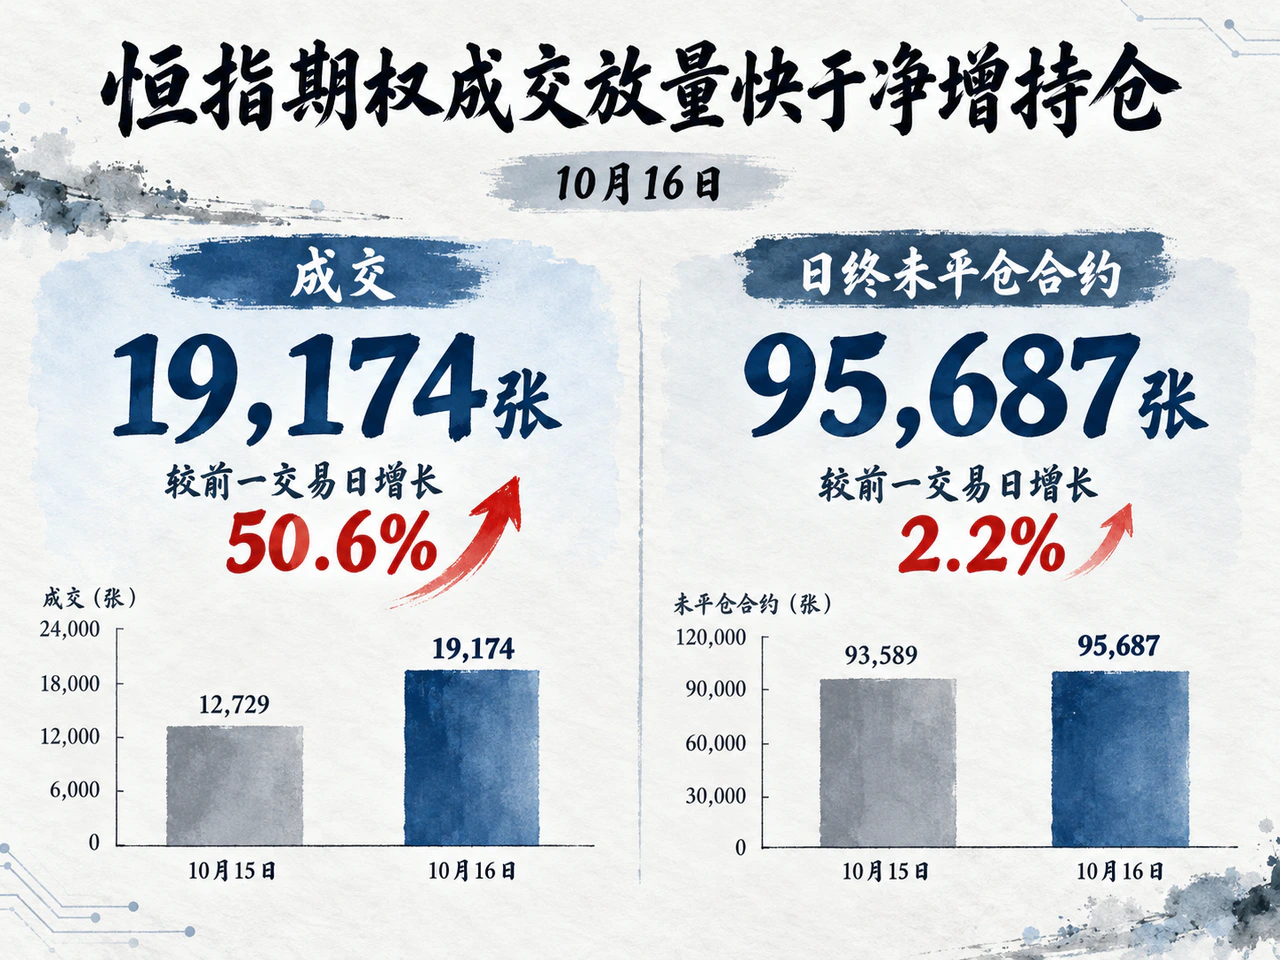
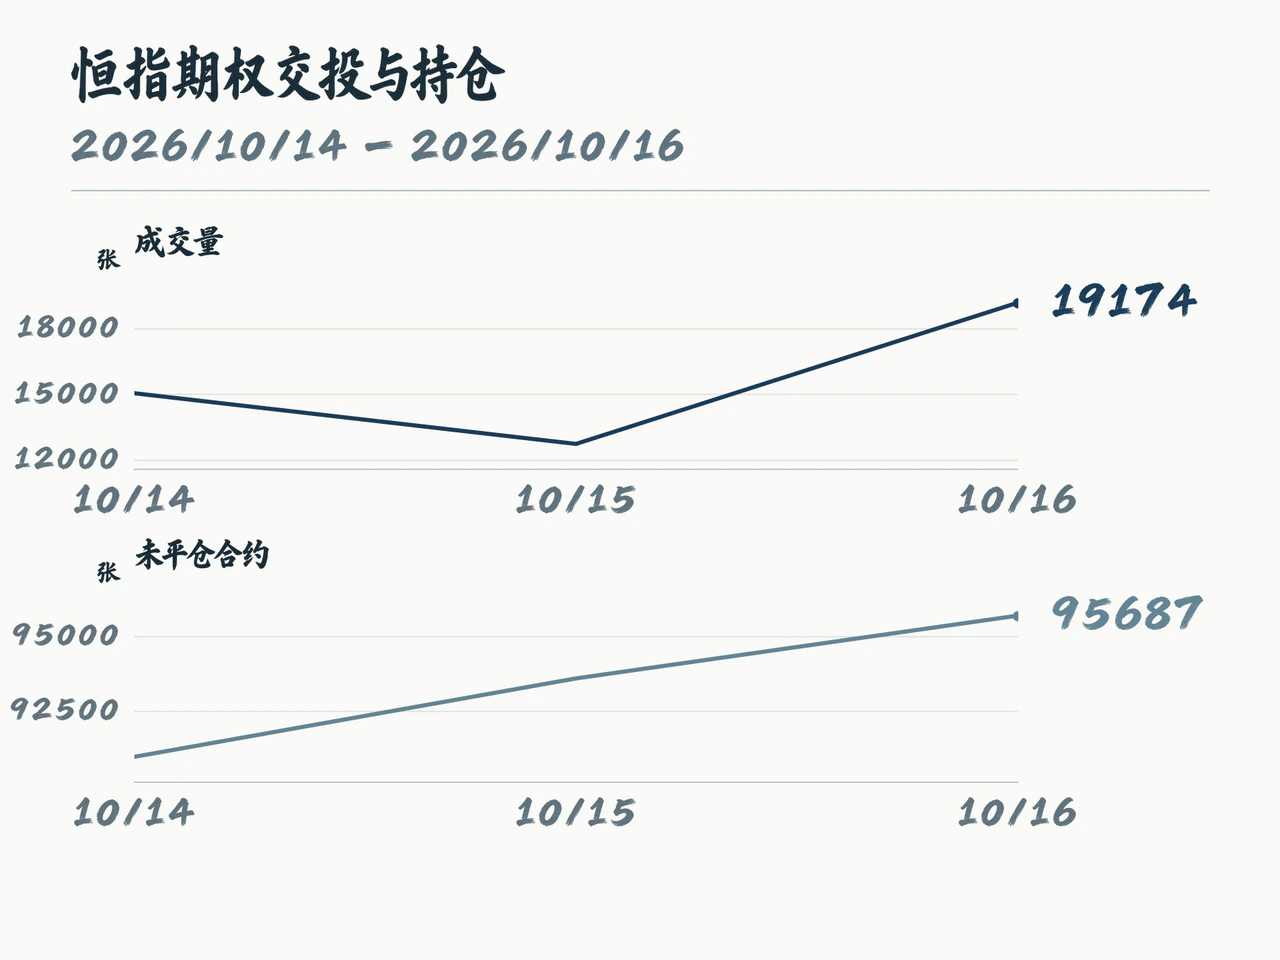
回看香港市场,休市前的期权交投勾勒出节前资金的仓位分布。港交所恒指期权最终日报显示,计入报告列示的前一交易日夜盘与当日日盘后,10月16日合并交易时段共成交19,174张,较15日的12,729张增长约50.6%;日终未平仓合约由93,589张升至95,687张,增加2,098张,增幅约2.2%(10月14日成交与未平仓分别为15,042张和90,970张)。成交量激增逾五成而未平仓量仅小幅抬升,表明休市前交投放量主要源于日内频繁换手,实际沉淀过节的新增仓位有限。
这一特征在10月到期、行权价24,600点的认购期权上尤为突出。该合约10月16日成交1,919张,居当日恒指期权各合约之首,较14日的663张和15日的841张连续大幅攀升;但16日未平仓合约仅由979张微增14张至993张。定价方面,该合约官方报价由14日的188点降至15日的109点后,16日仅微升3点至112点;港交所报告以整数列示的隐含波动率在14日至16日依次为15%、16%、15%。单日近两千张的成交几乎未转化为日终持仓,权利金与隐含波动率也未同步走高,反映围绕24,600点行权价的交投呈现高换手、低净增的特征。
下行方向则呈现量增价跌的组合。10月到期、行权价24,000点的认沽期权16日官方报价由前一日的283点降至216点,报告列示的整数隐含波动率由16%回落至15%,但未平仓合约从922张增至1,070张。在期权官方报价与隐含波动率同步下移之际,账面留存的认沽合约反而净增148张,呈现出认沽报价下降与持仓规模增加并存的态势。
10月期权临近23日与29日到期,复市聚焦持仓转化与波动率定价
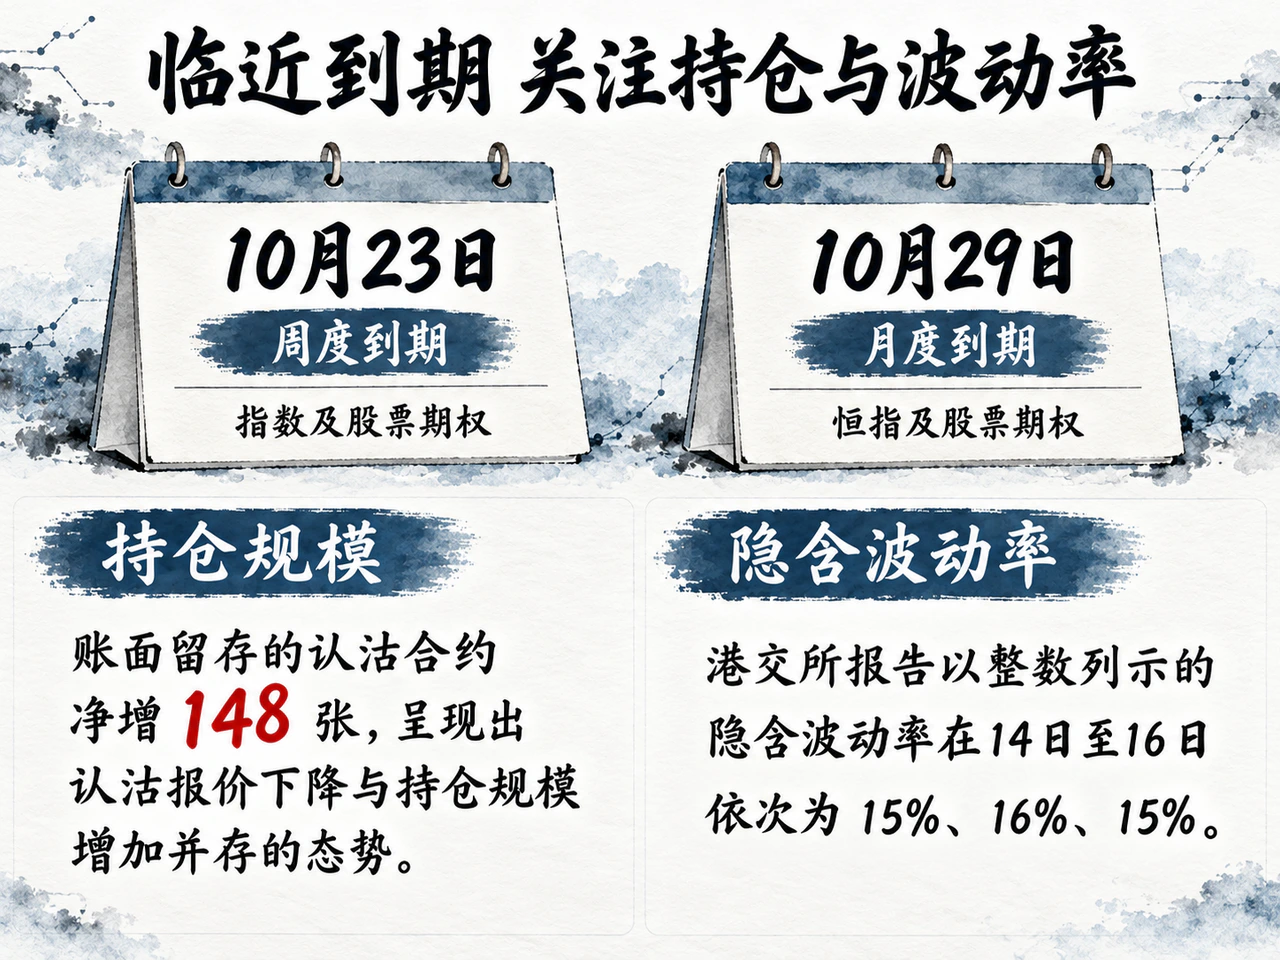
随着假期结束,时间衰减对短期期权定价的影响进一步凸显。港交所日历显示,本周周度指数及股票期权到期日为10月23日,10月月度恒指及股票期权到期日为10月29日。临近到期合约的剩余调整时间明显缩短,相同幅度的标的资产波动,将对不同行权价和期限的期权产生分化显著的价格冲击。同时,美国存托股期权的盘前价格虽有助于复市时评估单一公司风险,但恒指期权还需综合消化金融、互联网等权重板块以及海外科技股、宏观风险偏好的联动影响。
港股复市后的期权盘面,可重点跟踪三项指标的延续性:一是24,600点认购期权的高成交能否转化为实质持仓增长;二是24,000点认沽期权的新增持仓是否留存;三是同期限合约的隐含波动率会否脱离15%的低位。若成交继续放大但未平仓量变动寥寥,盘面仍属短线换手;持仓规模的增减直接反映更多风险敞口是否被持续留在期权账上,而隐含波动率的变化则体现市场对后续波动的风险定价。而在美股市场,当相关中概股与科技股遭遇突发消息时,新增盘前时段能否提供足够的报价深度来支撑实际调仓,也将迎来实盘检验。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…