
截至北京时间10月21日晨,港股股票期权市场在整体缩量的背景下出现显著的个股分化。10月20日,泡泡玛特股价收跌4.08%至136.4港元,全日期权成交达11.85万张,接近上一交易日(10月16日)的2.9倍,占全市场股票期权成交比重升至14.5%。第三季度销售预期分歧与股东层面的潜在资金需求忧虑交织,推动资金将风险定价延伸至11月到期合约,个股调整同时体现为现货价格下移与期权隐含波动率抬升。
销售分歧叠加潜在供给忧虑,泡泡玛特期权成交占比跃升至14.5%
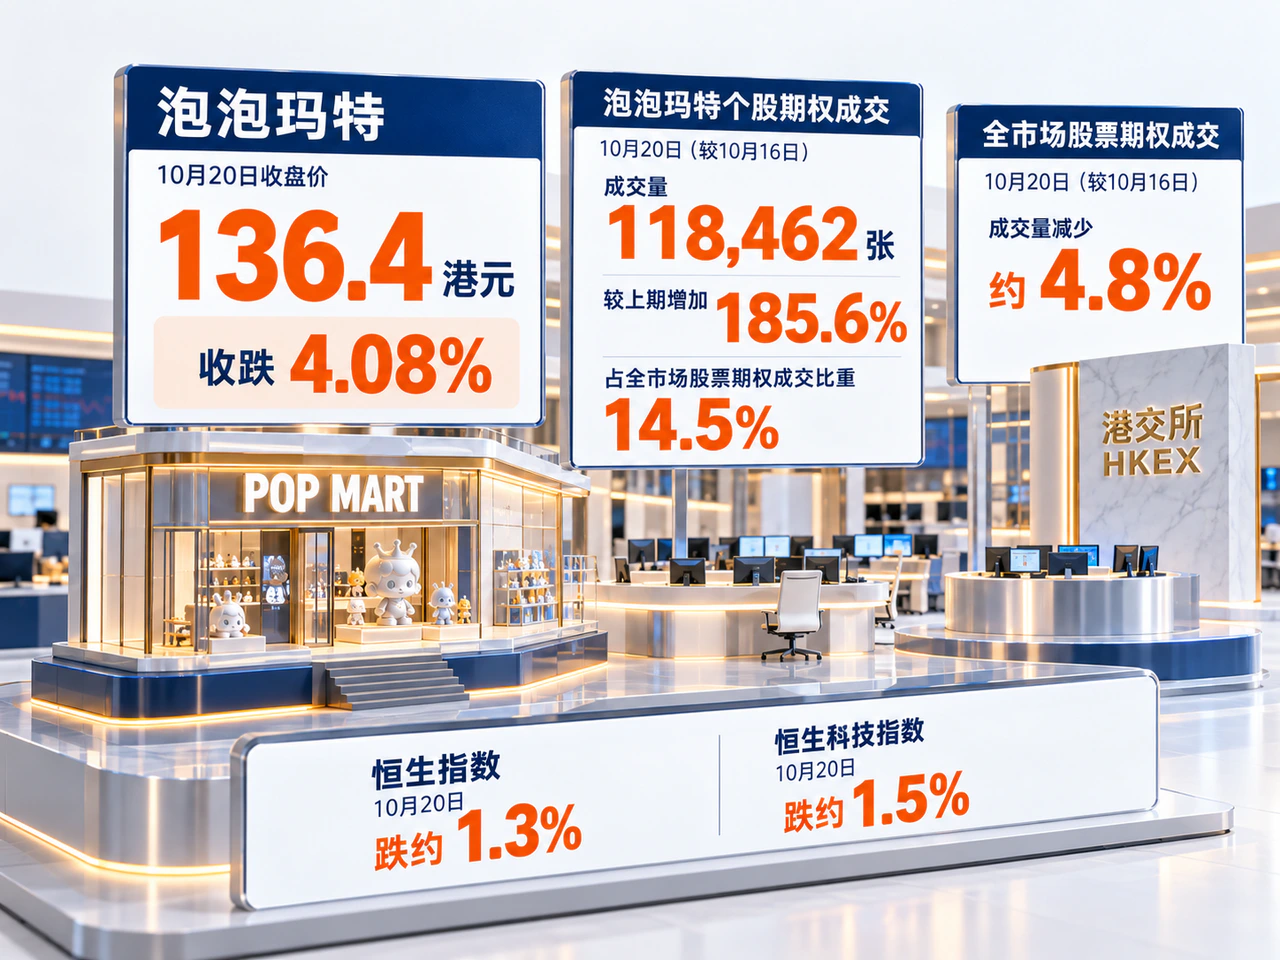
据香港经济通报道,10月20日港股科网股普遍承压,恒生指数跌约1.3%,恒生科技指数跌约1.5%;泡泡玛特收报136.4港元,跌幅明显超过大盘。巴士的报当日午后报道指出,市场忧虑主要集中在第三季度销售前景,以及离岸信托税务安排可能引发的股东资金需求。目前相关报道并未确认创办人已因此减持,后者仍属市场对潜在股份供给的担忧。
基本面的核心不确定性来自机构对第三季度销售表现的显著分歧。据巴士的报援引,晨星分析师依据第三方监测数据判断,泡泡玛特第三季度销售额同比跌幅可能超过50%;报道同时引述花旗此前作出的收入下跌约35%的预测。在公司正式披露三季度数据前,两家机构的测算差距表明,市场不仅在消化增长放缓的预期,还面临下滑幅度难以锚定的不确定性。
个股层面的事件扰动在期权交投中得到集中反映。港交所日表显示,10月20日全市场股票期权成交818,074张,较10月16日的859,454张减少约4.8%;但泡泡玛特期权成交由41,472张激增约185.6%至118,462张,占全市场股票期权成交的比例从约4.8%跃升至14.5%。当日交投升温并非期权市场普遍扩张,而是高度集中于单一标的的风险事件。在泡泡玛特当日成交中,认购期权为49,463张,认沽期权达68,999张,认沽占比约58.2%。
11月两档主力认沽增仓9436张,风险定价窗口延伸至11月下旬
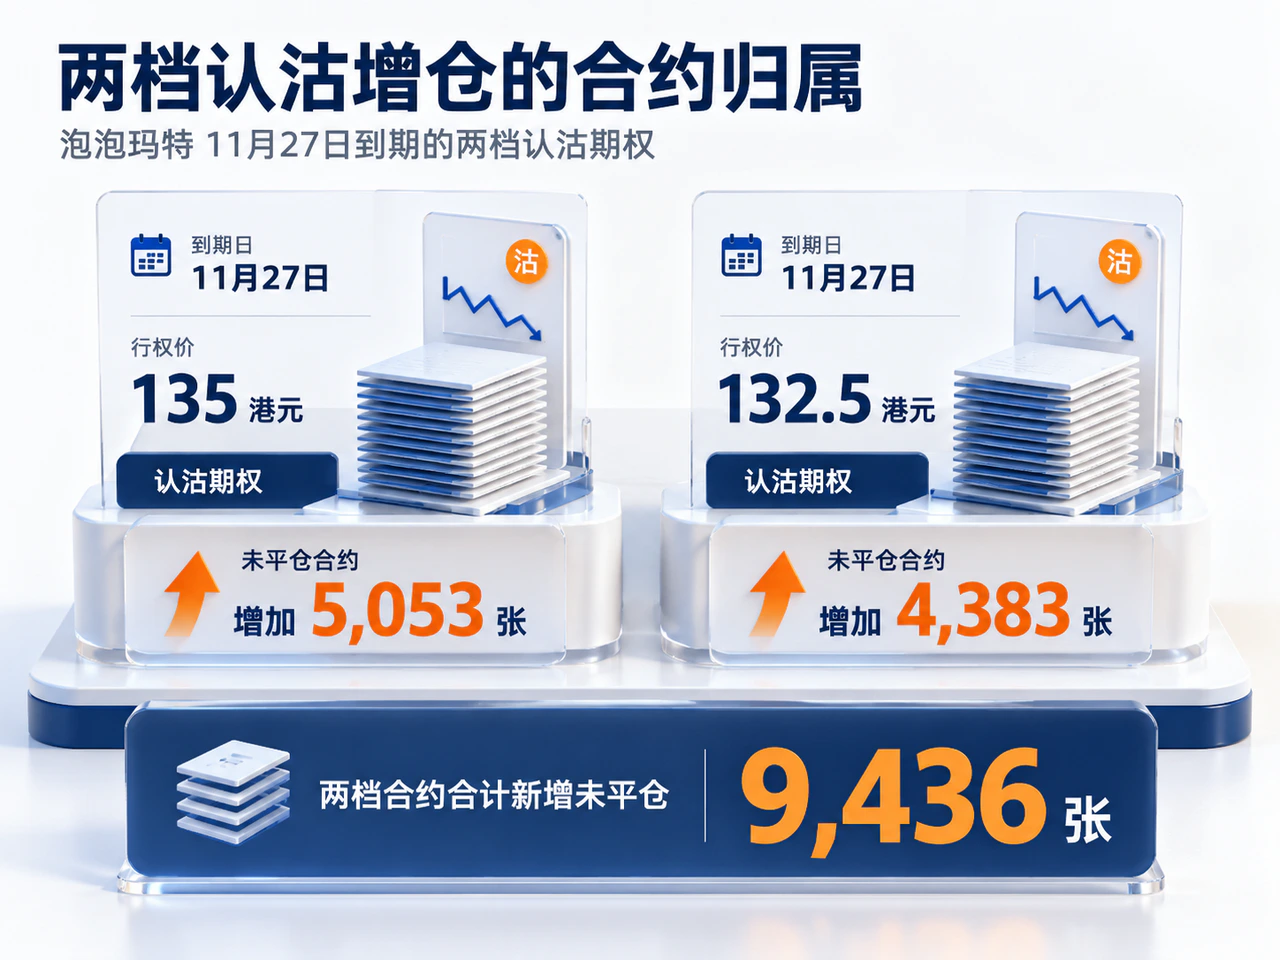
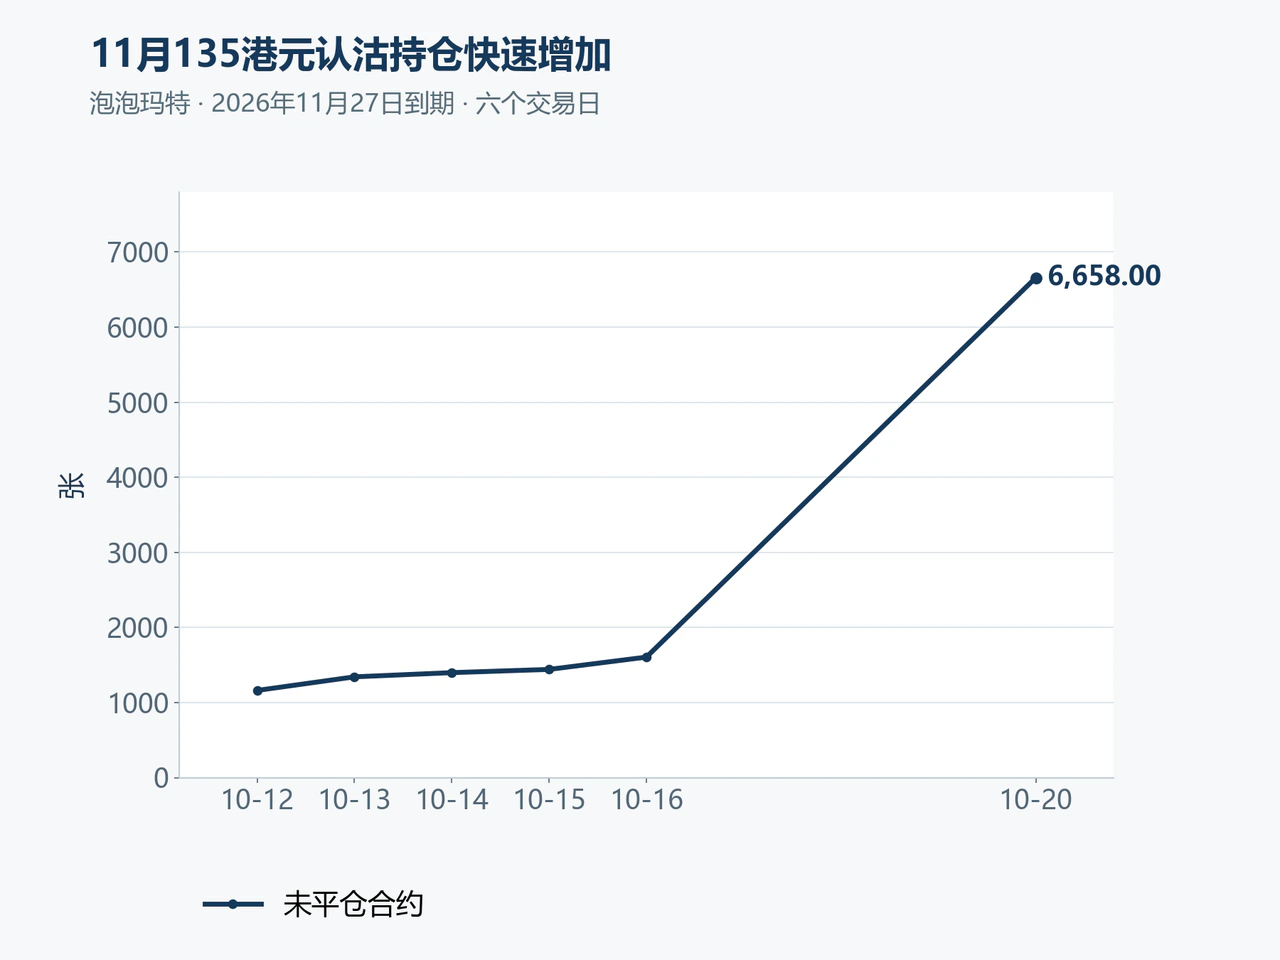
从具体合约分布看,新增头寸集中沉淀在11月到期的认沽期权。10月20日,泡泡玛特11月27日到期、行权价135港元的认沽期权成交6,662张,未平仓合约由上一交易日的1,605张增至6,658张,单日增加5,053张;同一到期日、行权价132.5港元的认沽期权成交5,976张,未平仓合约增加4,383张至6,037张。上述两档合约合计成交12,638张,新增未平仓合约达9,436张。
成交放量伴随未平仓量大幅上升,说明围绕这两个行权价的风险交换并未在日内全部消化,而是转化为留存头寸。无论交易双方具体出于保护持股、获取权利金、平仓还是调整组合的目的成交,未平仓合约的显著扩张都意味着买方将下行保护延伸至未来数周,而卖方则在相同期限内承担了股价进一步下跌后的履约风险。
从行权价位置看,135港元距离10月20日收盘价136.4港元仅约1%。随着正股价格由10月16日的142.2港元下移,这档合约已由相对价外逼近平值区间,股价每进一步下跌对认沽价值的影响随之放大,使该行权价附近成为观察保护需求与风险承接的关键位置。同时,资金并未仅停留在当周即将到期的合约,11月认沽的增仓将观察窗口向后推延,为第三季度销售数据何时公布、实际表现与机构预期相差多少,以及潜在股份供给忧虑是否落地预留了定价空间。
135港元认沽结算价单日翻倍,隐含波动率升至31%
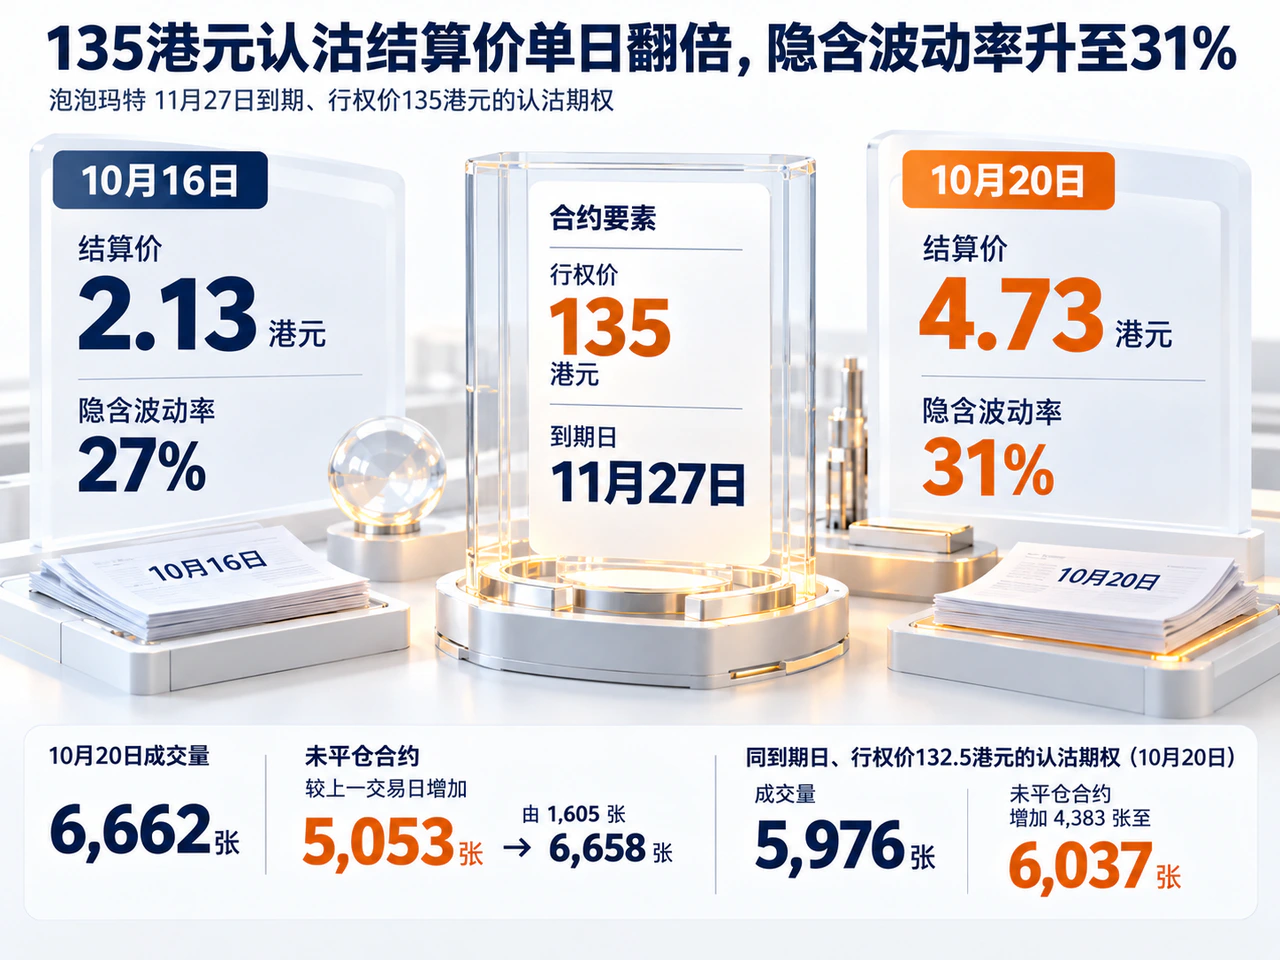
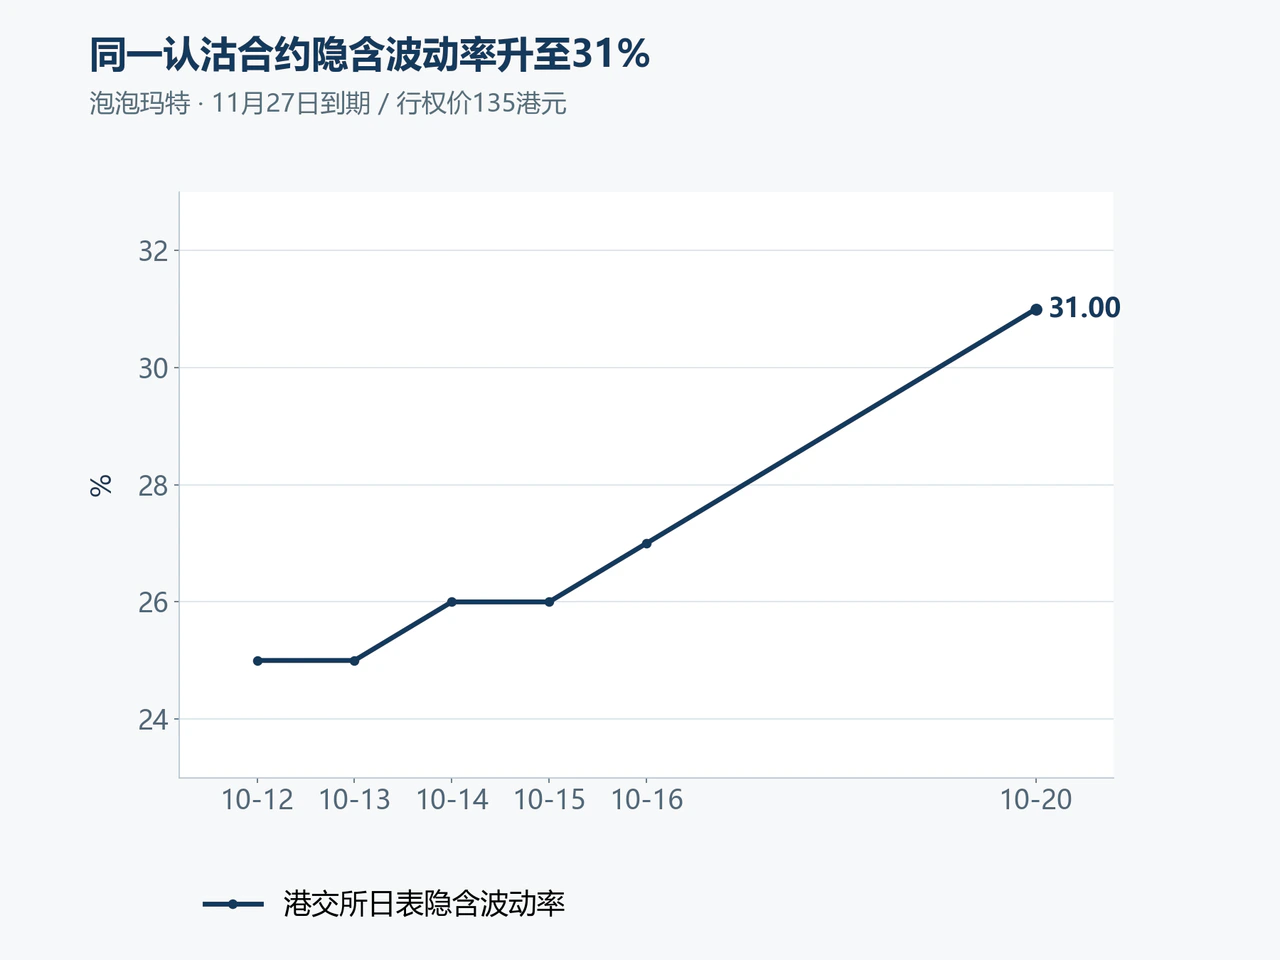
此次风险重估不仅体现在正股下移,也反映在期权波动率抬升。以11月27日到期、行权价135港元的认沽合约为例,港交所日表所列结算价在10月12日为0.78港元,10月16日升至2.13港元,10月20日进一步升至4.73港元,对应隐含波动率依次为25%、27%和31%。在10月12日至20日的六个交易日内,泡泡玛特现货收盘价由149.6港元降至136.4港元,合约隐含波动率总体上行。
仅10月20日单日,该合约结算价便增加2.60港元,涨幅超过一倍。这一变化由正股位移与波动率定价共同驱动:现货逼近行权价直接提升了认沽合约的价值,隐含波动率由27%升至31%则说明期权价格对未来波动的定价同步提高,因此合约涨幅既反映股价下跌的推动,也包含波动率溢价的走高。
价格重估伴随较宽的盘中波动。10月20日该合约实际成交价格介于3.02至6.75港元之间,日终用于估值的结算价为4.73港元。宽幅的日内成交区间意味着,即便判断对了下跌方向,入场时点与成交价格仍会显著影响最终损益。从策略层面看,卖出认沽虽能在期权价格走高与波动率抬升时获取更高权利金以补偿下跌风险,但在正股逼近行权价的背景下,若股价继续下行,亏损与履约资金需求都将增长;而持股并卖出认购的策略,其权利金仅能有限缓冲股价下跌,若后续出现快速反弹,还需面对上涨收益受限的取舍。
指数降波难掩个股事件冲击,后续聚焦三季报披露与135港元关口
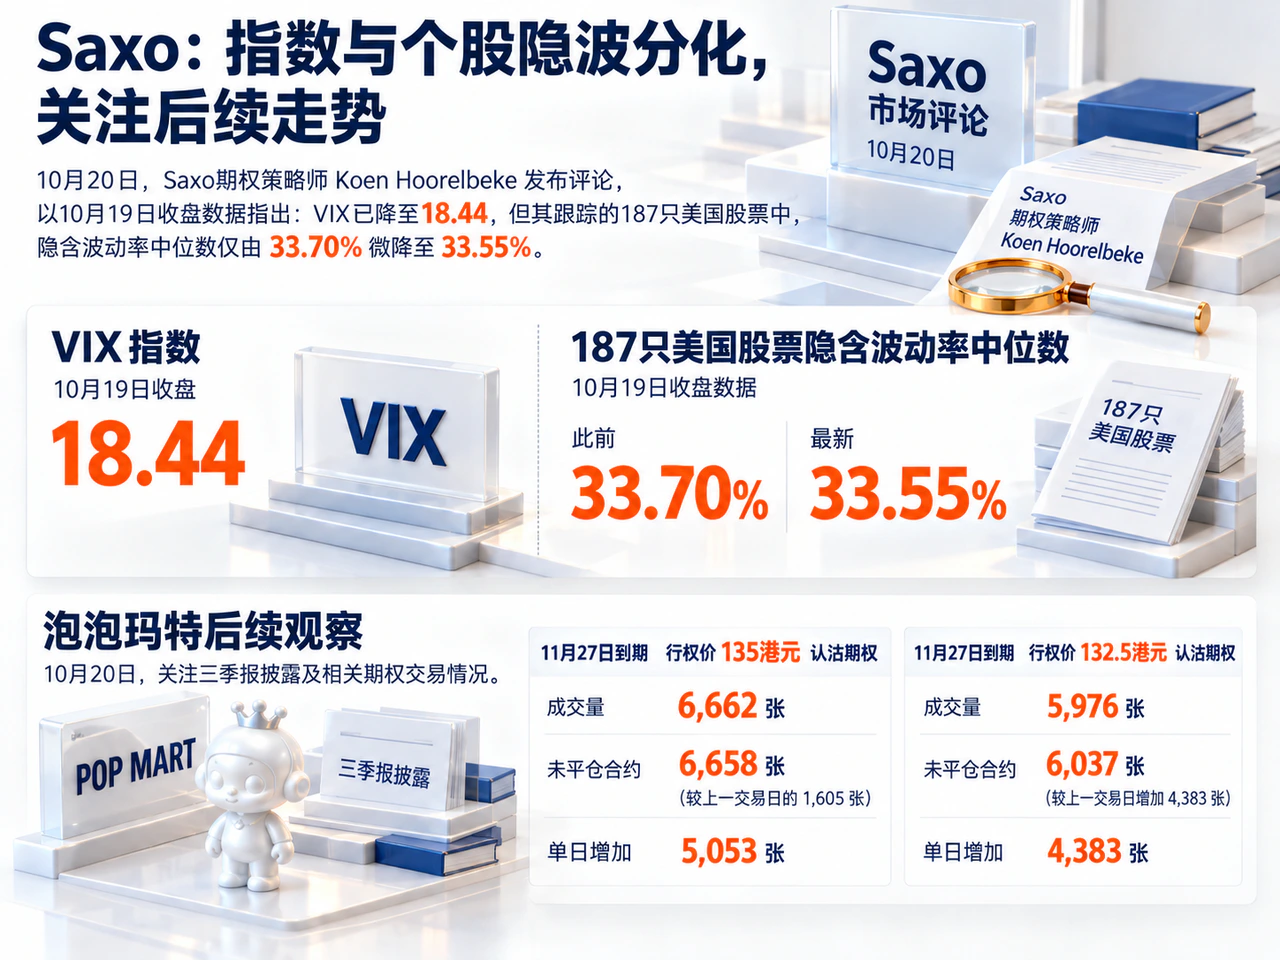
美国市场的近期表现同样印证了指数与个股波动的分化。Saxo期权策略师Koen Hoorelbeke在10月20日发布的评论中,以10月19日收盘数据指出,VIX已降至18.44,但其跟踪的187只美国股票中,隐含波动率中位数仅由33.70%微降至33.55%。他据此认为,受相关性变化影响,指数波动率的回落幅度远大于典型个股,共同市场风险缓和与个股风险留存可以并行出现。
由于指数期权承接的是一篮子股票的共同波动,而单股期权还需反映企业自身事件,两者的风险溢价可走向不同方向。此次港股全市场期权缩量下泡泡玛特逆市放量、隐波抬升,表明即便外部或整体市场恐慌指标趋缓,公司销售预期分歧和潜在股份供给忧虑仍可独立推升单只股票的波动率。
后续判断泡泡玛特的风险溢价是否缓和,应围绕上述11月认沽合约继续观察:一是公司披露能否缩小第三季度销售预期分歧,二是135港元附近的现货位置如何变化,三是11月认沽期权的隐含波动率与持仓是否随之回落。若股价企稳但隐含波动率仍高,说明事件不确定性仍留在期权定价中;若基本面信息明朗,股价与波动率或通过不同幅度的调整逐步消化消息。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…