
截至北京时间10月22日晨,腾讯跌破400港元,带动期权交易显著放量。10月21日,腾讯收报393.8港元,下跌4.04%;港交所记录的腾讯股票期权成交量达211,764张,为前一交易日的2.51倍。认沽成交略高于认购,日末认沽持仓却有所减少。股价下跌之际,新增保护、旧仓平仓和不同期限之间的调整交织,形成了成交与持仓的分化。
这轮调整也让港股“收租”策略的取舍更加清楚。卖出认购期权所得的权利金可以抵减部分损失,底层股票的下跌风险仍由持有人承担;若后续卖购跟随股价下移而降低行权价,反弹时能够保留的收益也会改变。
腾讯跌穿400港元,短期合约剧烈重估

腾讯股价由10月20日的410.4港元降至393.8港元。恒生科技指数同日下跌1.26%,收于约3995点。科技股普遍承压,腾讯更大的跌幅则伴随着市场对其盈利兑现速度的担忧。
据澎湃新闻10月21日报道,瑞银预计腾讯三季度收入同比增长7%,AI相关运营支出将达到160亿元,经调整营业利润同比下降2%至710亿元;广发证券预计收入增长约9%,经调整营业利润下降4%至700亿元。两家机构对收入增速的判断有所不同,但都将短期利润压力与AI投入联系起来。腾讯三季度业绩尚待披露,上述数字均为机构预测。
投入与收益之间的时间差,是当前估值面临的主要矛盾。持续投入有机会支持后续产品及云业务增长,折旧、研发和运营成本则先反映在利润表中。期权价格既随股价下移而调整,也反映后续业绩信息带来的不确定性。
10月21日,腾讯10月23日到期、行权价400港元的认购期权,交易所结算价由前一日12.38港元降至2.28港元;同到期日、同行权价的认沽期权,结算价由1.46港元升至8.11港元。这组比较采用交易所结算价,实际交易价格还受盘中行情和买卖价差影响。
股价跌穿行权价后,认购合约转为价外,认沽合约转为价内;临近到期进一步放大了合约价格的变化。该400港元认购期权的结算隐含波动率约为40%,11月27日到期、同行权价的认购期权约为31%。在这一截面上,短期期权反映出的即时不确定性更强,而不同期限所覆盖的风险事件和剩余时间也各不相同。
成交达到20日均值1.89倍,认沽持仓减少
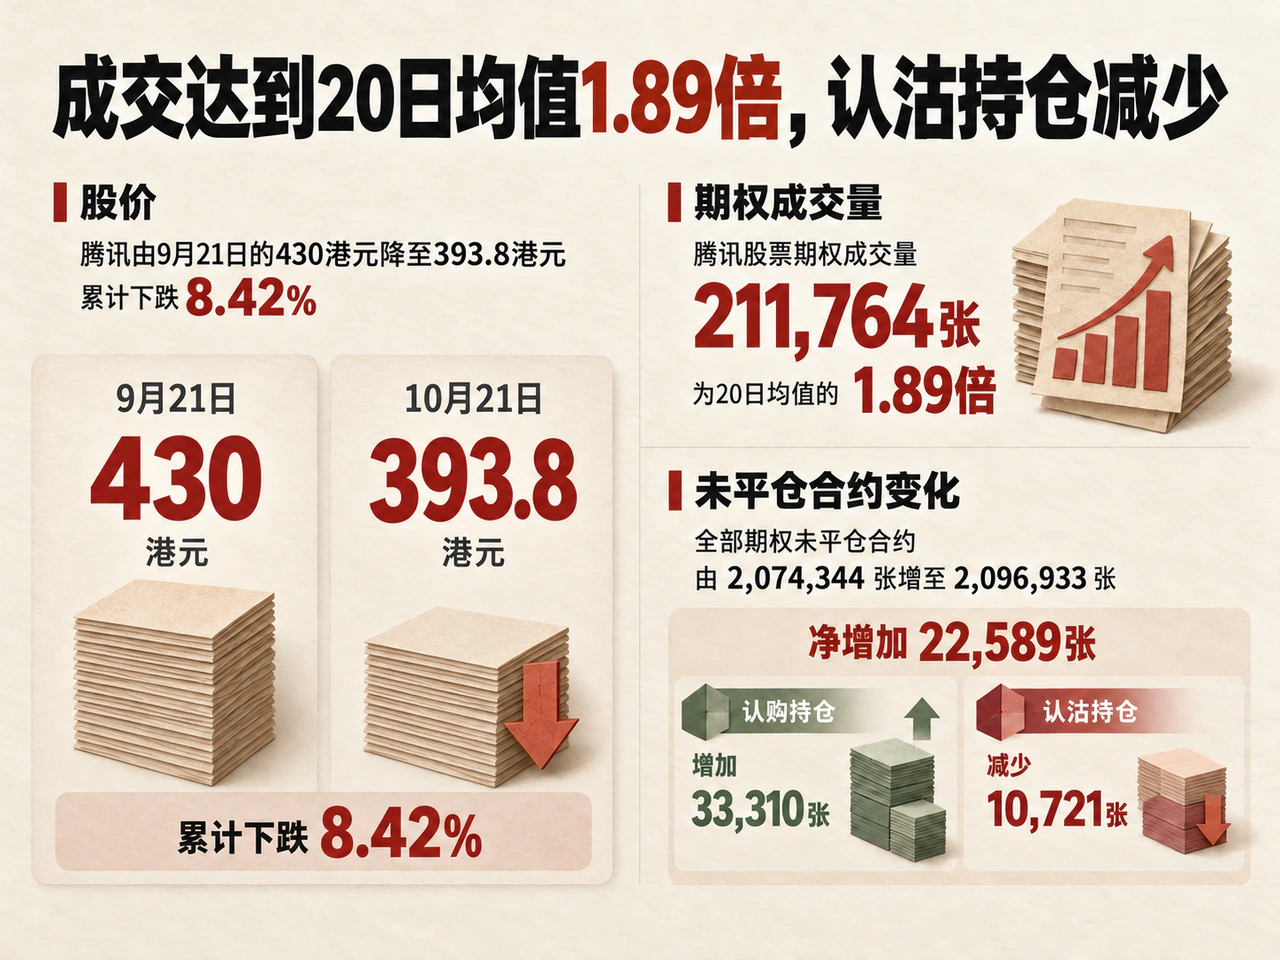
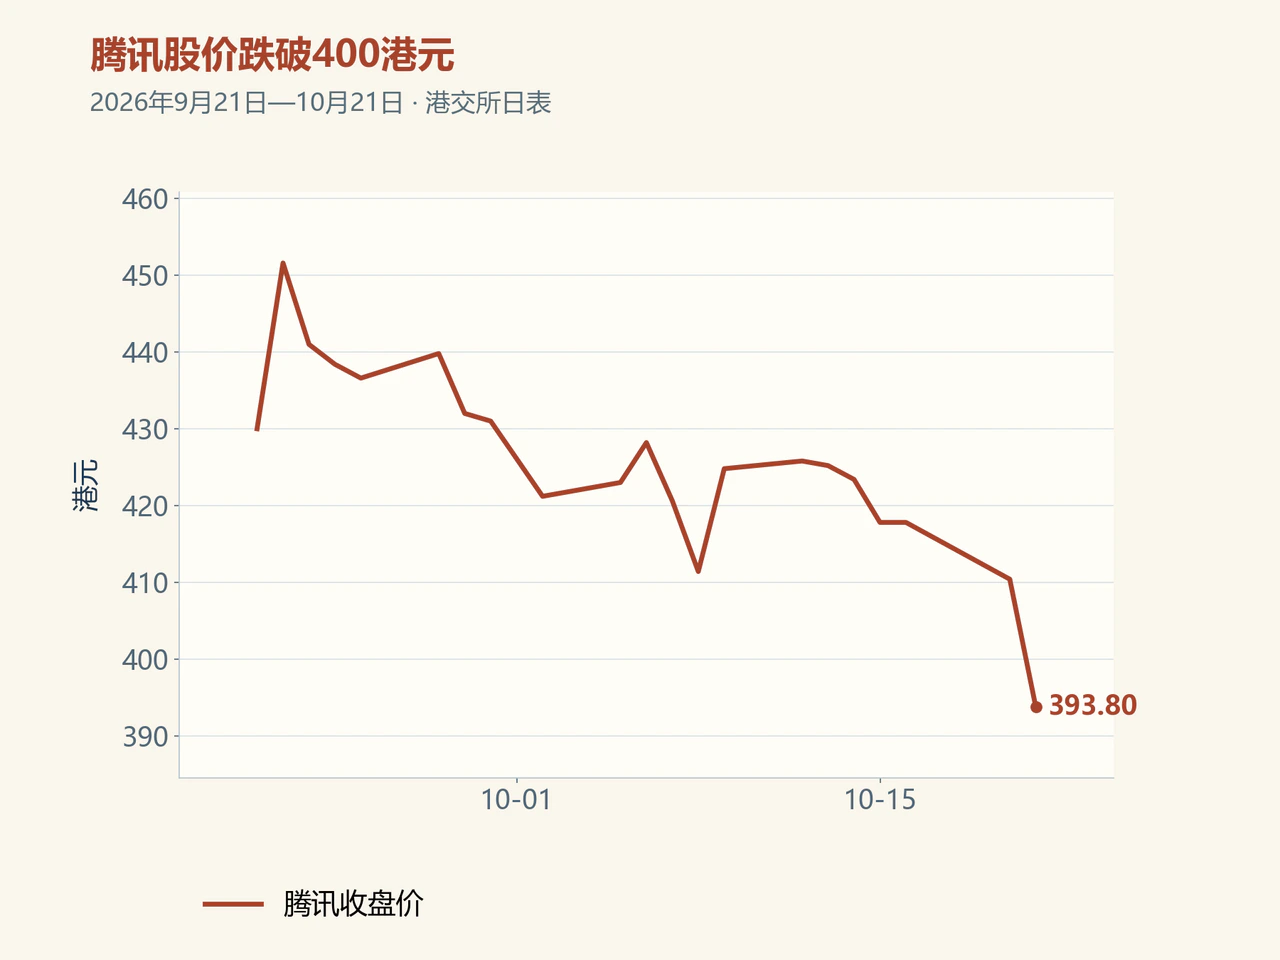
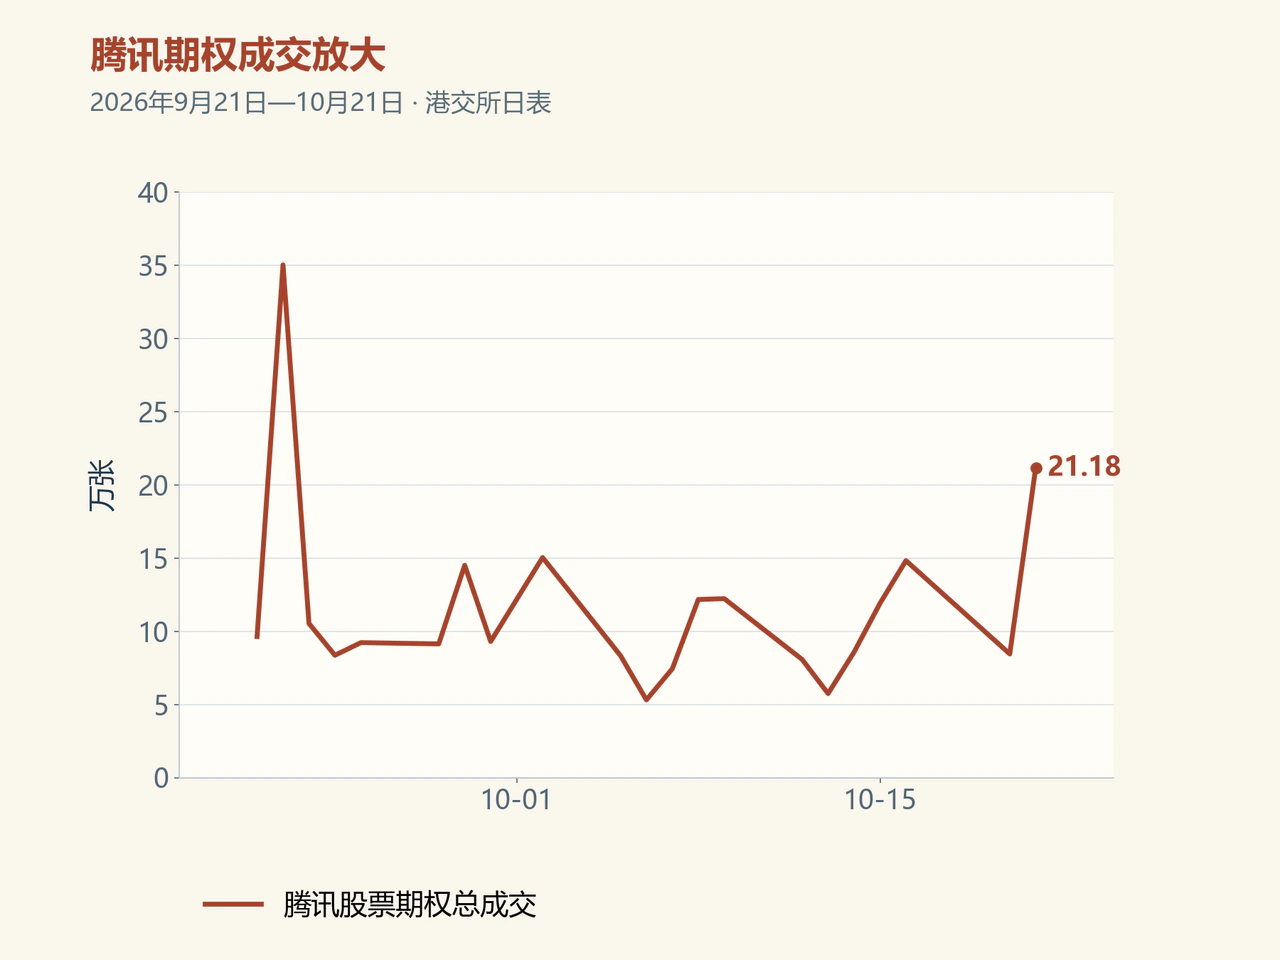
本次放量发生在腾讯持续调整之后。9月21日至10月20日的20个港股交易日,腾讯期权日均成交约111,875张,10月21日成交达到这一均值的1.89倍。同期延伸至10月21日的股价序列显示,腾讯由9月21日的430港元降至393.8港元,累计下跌8.42%。
10月21日,腾讯认购期权成交103,256张,认沽成交108,508张。与211,764张的总成交量相比,全部期权未平仓合约仅由2,074,344张增至2,096,933张,净增加22,589张。其中,认购持仓增加33,310张,认沽持仓减少10,721张。
成交活跃而持仓净增有限,反映出当天交易中存在较多平仓、换手和组合调整。认沽成交略占上风,存量却下降,可能涉及保护仓位获利了结,也可能伴随行权价或期限的迁移。持续的新增保护需求是否形成,还要结合分期限、分行权价的持仓变化观察。
两份400港元认沽合约恰好展示了这种差异。10月23日到期合约成交5,412张,未平仓合约增加1,621张至2,392张;10月29日到期合约成交4,851张,未平仓合约却减少1,806张至24,031张。临近到期合约增仓与月度合约减仓同时发生,说明认沽交易内部存在不同期限的风险安排。
对于现货持有人,保护效果还取决于买入时点、行权价和权利金成本。股价下跌时,原有认沽仓位可能获得补偿,跌后才购入保护的投资者则要接受已经变化的价格。成交量需要与持仓、价格及组合用途一并考察,才能理解这轮调整中的风险转移。
恒科备兑接近全额覆盖,缓冲与上涨约束并存
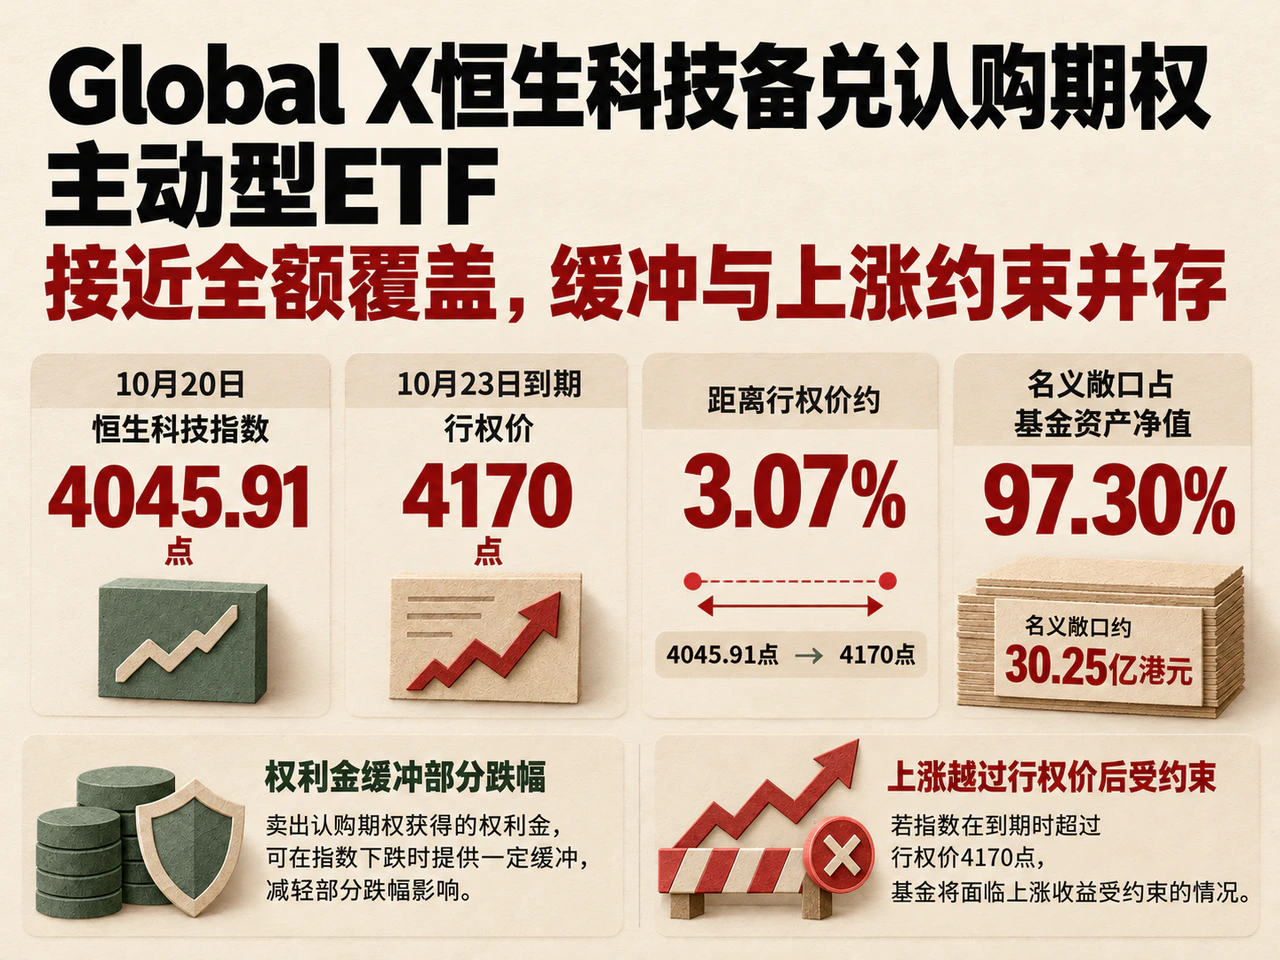
Global X恒生科技备兑认购期权主动型ETF,为观察同一轮调整中的“收租”策略提供了具体样本。发行人披露,截至10月20日,基金卖出10月23日到期、行权价4170点的恒科周度认购期权,名义敞口约30.25亿港元,相当于基金资产净值的97.30%。当日恒科收于4045.91点,距离行权价约3.07%。
这批卖购接近全额名义覆盖。科技股继续走弱时,认购期权价值通常下降,有利于卖方;基金持有的股票、ETF及期货多头仍会承受下跌损失。权利金能够提供有限缓冲,覆盖比例再高,也不会消除底层资产的市场风险。
若指数在合约到期前迅速回升并越过4170点,卖出的认购期权会逐渐抵消底层资产进一步上涨的收益。4170点对应的是截至10月20日披露的这批短期合约。到期或调仓后,下一轮收益结构将由新的行权价、期限及卖出价格决定。
持续下跌之后,这种取舍尤其明显。为维持权利金收入,后续卖购可能跟随市场下调行权价;一旦股价快速反弹,基金净值修复可能落后于没有卖购约束的持股组合。若市场转为缓慢修复或区间震荡,收取权利金的作用则更容易体现。价格如何走到期末,会直接影响策略结果。
发行人同时披露,基金计划于10月30日除净、11月5日支付每单位0.16港元。评估持有收益,需要在同一个持有区间内结合派息、净值变化和含分红总回报。派息属于现金分配,权利金属于策略收入,两者并不等同;基金允许从资本拨付分派,单次派息也不足以推算未来全年的回报。
腾讯跌破400港元后,短期合约迅速重估,认沽成交与持仓出现分化;恒科备兑产品则显示,权利金缓冲始终伴随着上涨收益的让渡。短期合约到期后的持仓迁移,以及科技企业盈利兑现与投入增长的节奏,将是观察下一阶段期权定价的重点。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…