
截至北京时间10月23日晨,港股急跌正推动期权价格与持仓分布同步调整。10月22日,恒生指数收报22934.68点,下跌717.19点;恒生科技指数下跌5.03%,收报3793.93点。恒指波幅指数由19.79升至22.08,恒指月度期权各期限合计成交38454张,比前一日增加94.5%。现货跌幅扩大,认沽交易升温,买入保护的成本随之提高。
个股期权中,腾讯与阿里巴巴合计占港交所股票期权成交张数约35.2%。腾讯400港元认沽价格大涨,未平仓量却在下降;较低行使价的370港元认沽持仓则明显增加。价格、成交与持仓的不同变化,揭示了这轮急跌中原有合约退出、较低行使价合约增仓的调整过程。
恒指跌破23000点,波幅升至22.08
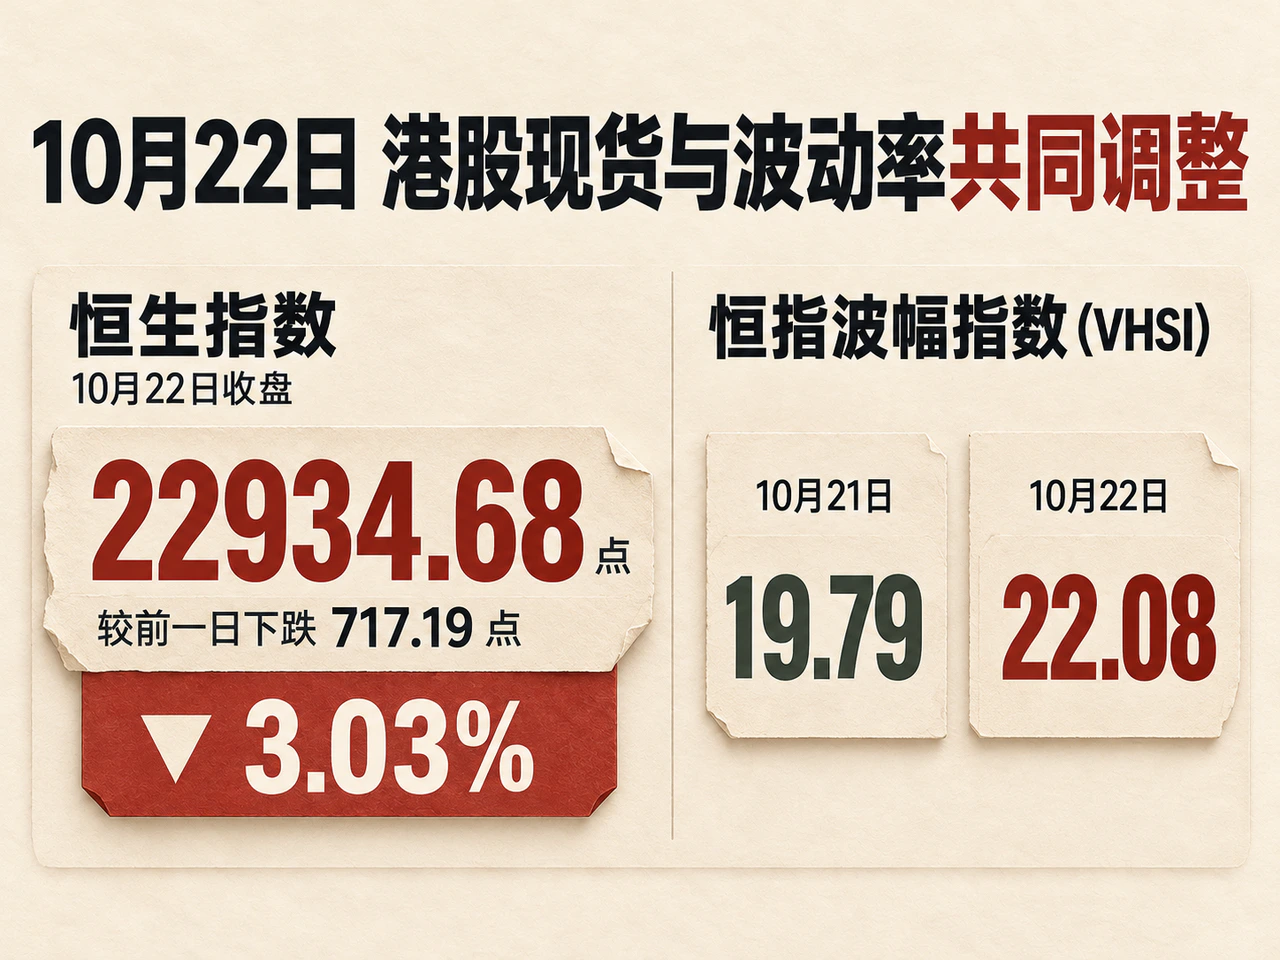
10月22日,恒指下跌3.03%,国企指数下跌3.20%,科技股跌幅更深。据信报行情,腾讯收于382.40港元,阿里巴巴收于97.35港元;联想与华虹宏力分别下跌约10.9%和9.5%。多个主要板块同时下挫,指数层面的保护需求受到关注。
当日早间,经济通及交易通首席顾问梁业豪在署名评论中判断,市场形势对多头不利,并将恒指日线下降通道底部23230点视作可能出现支持的位置。恒指随后收于这一点位之下,技术分析所期待的支撑未能在收盘时守住。市场进入更低的价格区间,围绕原有点位配置的期权仓位也面临调整。
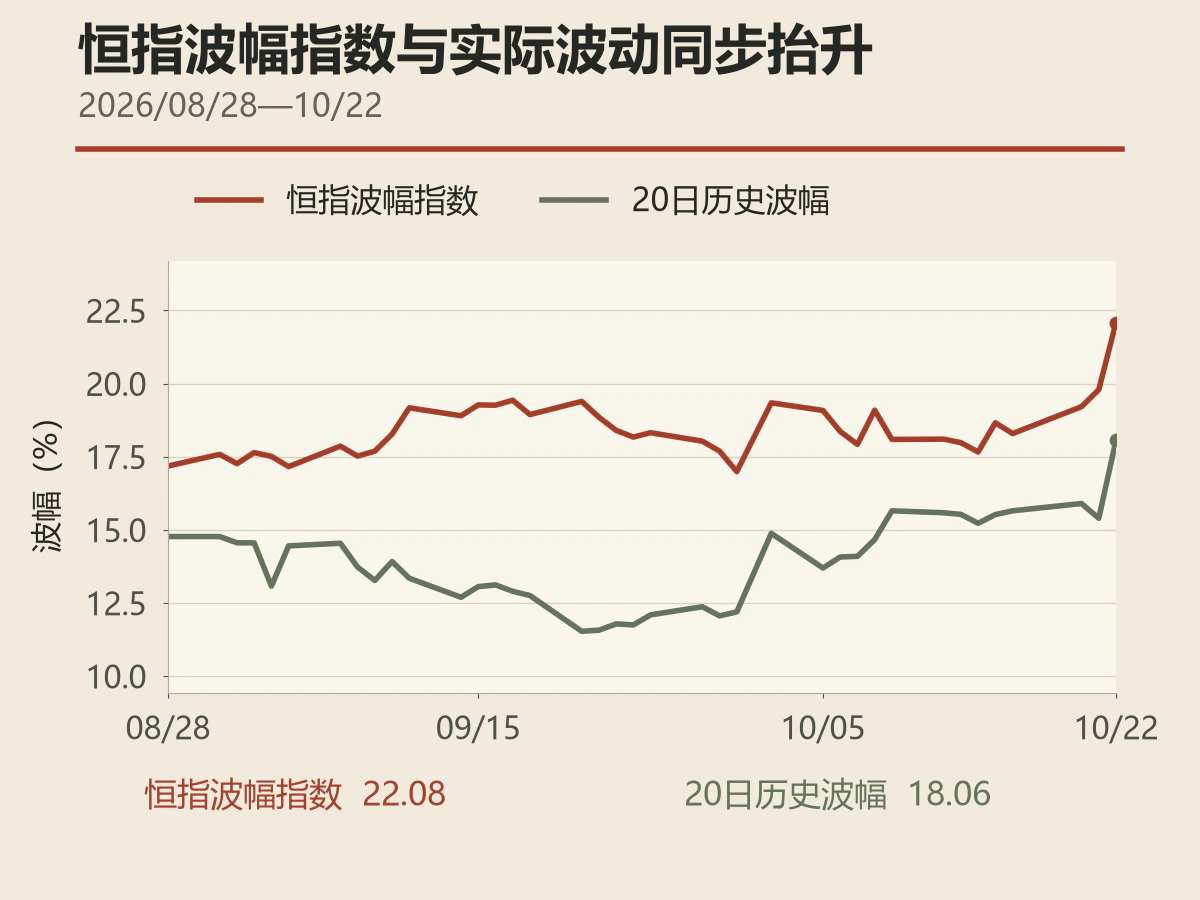
波幅的抬升早于这次急跌。梁业豪网站更新的序列显示,恒指波幅指数10月14日为17.66,16日为18.29,20日升至19.21,21日为19.79,22日进一步升至22.08。22日单日上升2.29个波幅点,增幅约11.6%。同一分析表中的恒指20日历史波幅也从15.394%升至18.056%,表明近期实际价格波动正在加大。
现货波动加剧与期权保护涨价相伴而生。对期权卖方而言,更高的权利金也意味着需要承受更大的价格跳动,以及随之而来的仓位调整压力。
22800点认沽报价逾四倍,现货下跌是关键
港交所10月22日恒指期权日报显示,成交最活跃的三个合约均为10月到期认沽,行使价分别为22400、22800和22600点,成交1827、1776和1657张。前一日最活跃的合约是10月24400点认购,成交1709张。活跃交易已转向较低行使价的认沽。
日报的合并成交口径包含前一交易日夜盘与当日日盘。按这一口径,恒指月度期权各期限合计成交从19772张增至38454张,认沽与认购成交比从0.87升至1.66。其中,10月合约成交23420张,认沽14985张、认购8435张,短期交易明显向认沽倾斜。
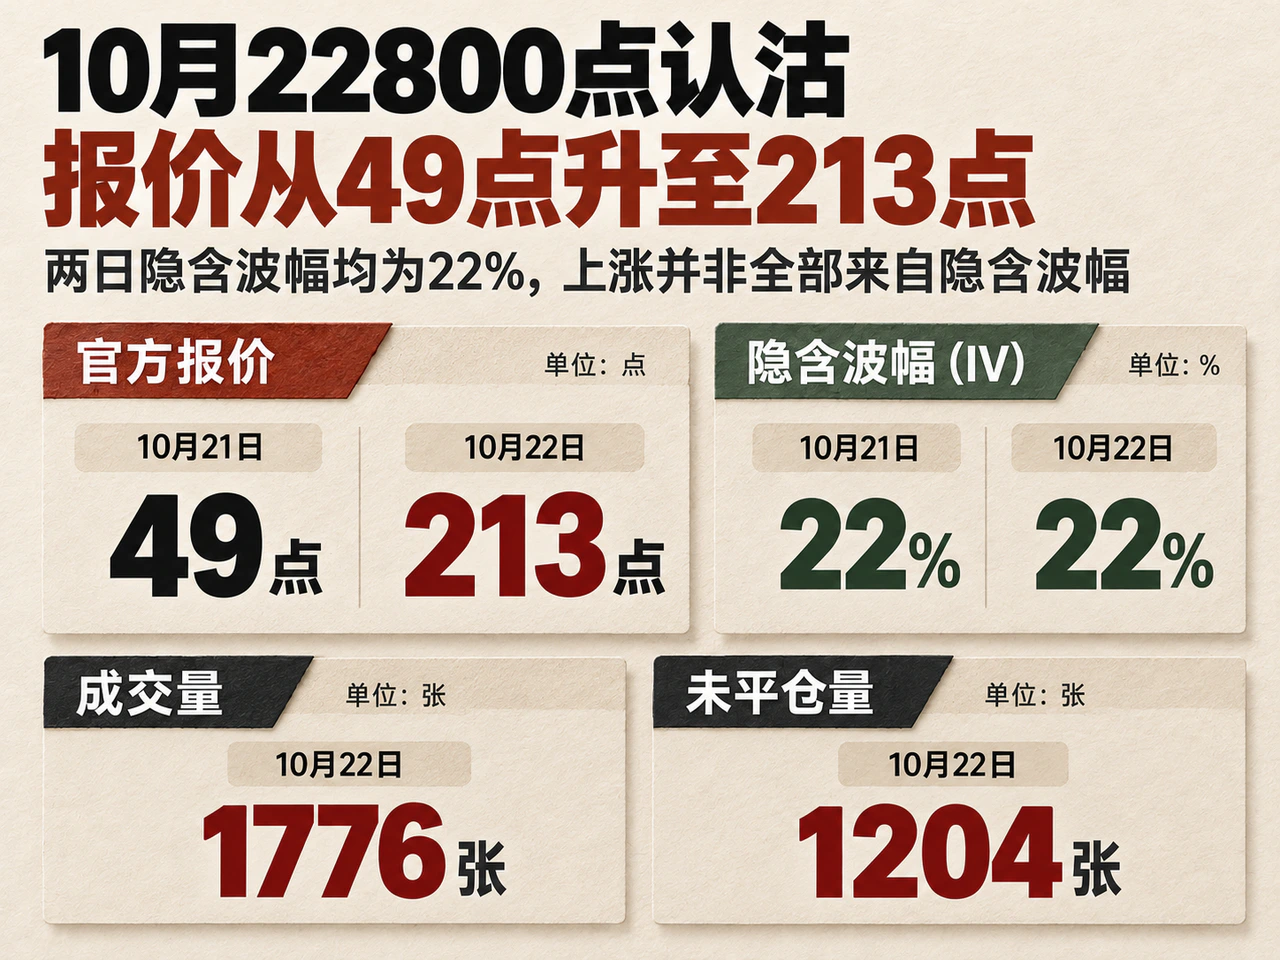
10月22800点认沽的官方报价从49点升至213点,成交从223张升至1776张,未平仓量从620张增至1204张。按每指数点50港元的合约乘数,官方报价对应的每张权利金由2450港元升至10650港元;实际成交价格还取决于买卖价差与成交时点。
这一涨幅的关键,在于现货迅速接近行使价。恒指从23651.87点跌至22934.68点,原本距离现货较远的22800点价外认沽,已接近现货水平。该合约日报列示的隐含波幅两日均为22%,在整数披露精度下没有变化。权利金大幅增加,首先反映了现货与行使价之间的距离收窄。
22400点认沽也有类似变化:官方报价从24点升至103点,列示隐含波幅两日同为24%。市场下移,使这些低行使价合约更接近价内,价格对进一步下跌也更敏感。已有保护的组合由此获得更多对冲贡献;急跌后才准备新增保护的组合,则要为相同名义规模支付更高的权利金。
腾讯400元认沽减仓,370元认沽增仓
个股期权的成交也在放大。港交所股票期权总成交从10月21日859043张增至22日1334925张。腾讯成交286063张,阿里巴巴成交184386张,两者合计470449张,约占全市场35.2%。阿里巴巴前一日成交41031张,22日已扩大至约4.5倍。
腾讯10月29日到期、行使价400港元的认沽当日成交13131张,结算价从每股10.63港元升至20.09港元,上涨约89%。腾讯现货从393.80港元跌至382.40港元,合约的价内程度加深,日报列示隐含波幅也由30%升至40%。
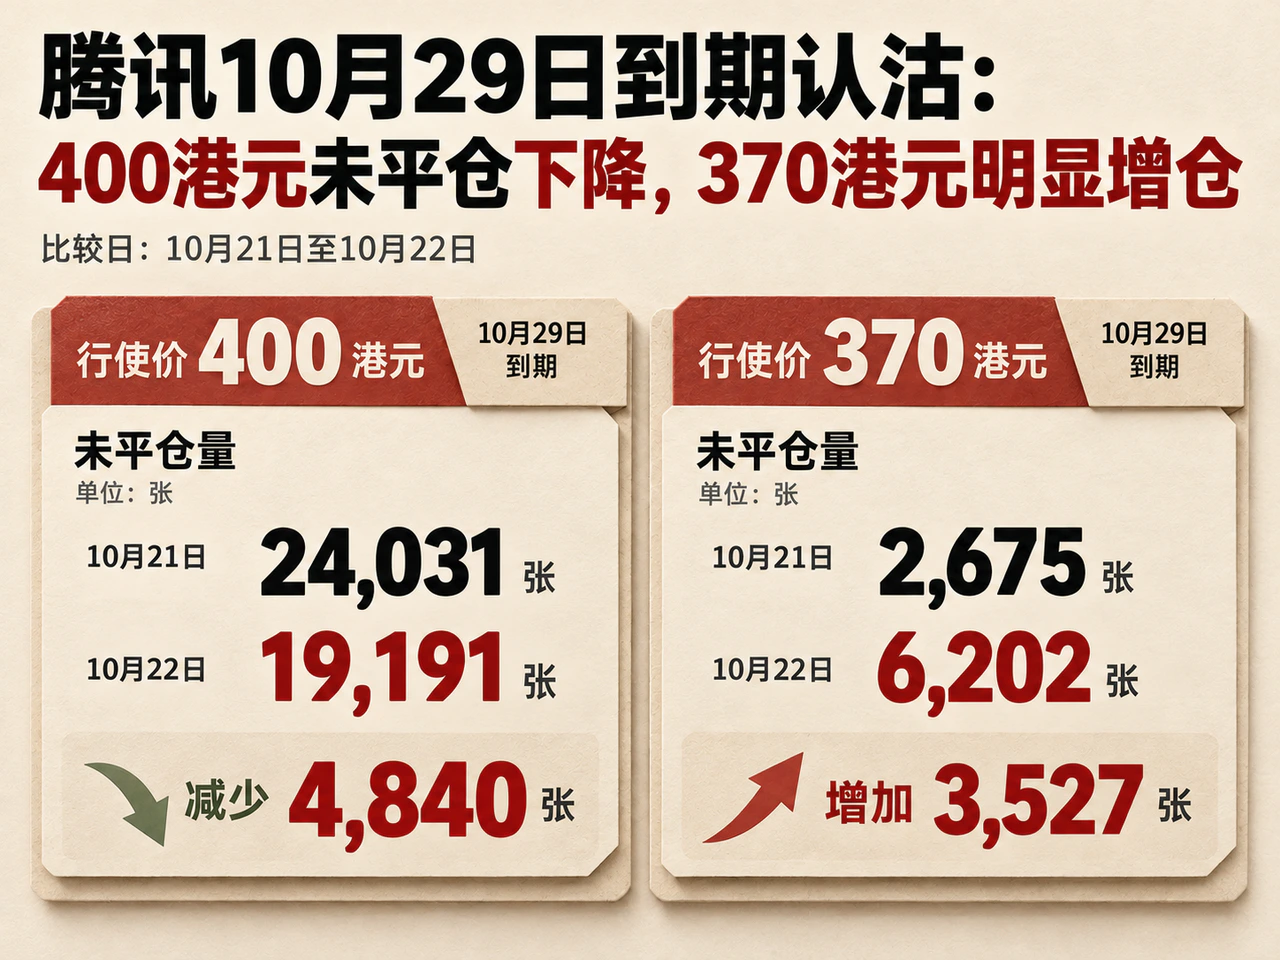
价格大涨的同时,这只合约的未平仓量从24031张降至19191张,减少4840张。成交活跃伴随着合约存量收缩,平仓也是这轮交易的重要组成部分。
同日到期的370港元认沽则在增仓:成交从1939张升至6370张,未平仓量从2675张增至6202张;结算价由每股1.37港元升至3.16港元,列示隐含波幅由37%升至38%。400港元合约减仓、370港元合约增仓,呈现出持仓分布向较低行使价调整的特征。公开数据未披露账户之间的对应关系,这一变化是否来自同一批投资者移仓,仍无法识别。
新增合约可以承载买入保护、卖出认沽或组合交易等不同策略。就这两档合约而言,较高行使价的存量在收缩,较低行使价的未平仓合约在增加;买方的保护需求与卖方愿意承担的风险,在新的价格水平上重新匹配。
夜期回升,仍需观察现货与波幅能否同步企稳
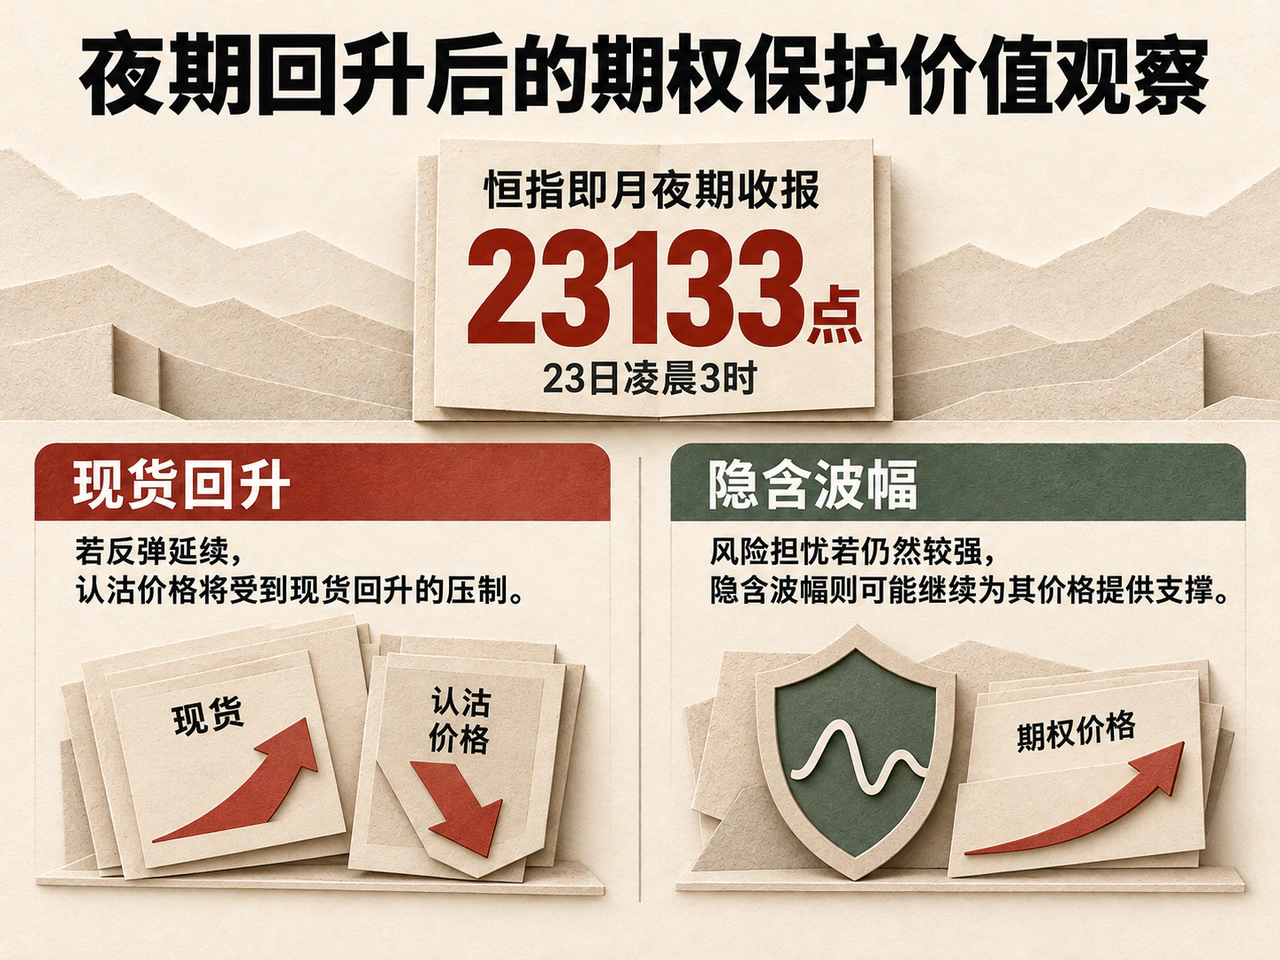
10月22日港股夜盘出现一定修复。信报显示,恒指即月夜期至23日凌晨3时收报23133点。若反弹延续,认沽价格将受到现货回升的压制;风险担忧若仍然较强,隐含波幅则可能继续为其价格提供支撑。
对保护买方而言,需要检视的是合约能否覆盖实际持仓风险、行使价是否仍与风险敞口匹配,以及剩余期限能否跨过所担忧的事件。对认沽卖方而言,急跌后更高的权利金,伴随着现货更接近行使价和继续下跌的风险,需要与未来可能承担的股票或现金义务一并衡量。
接下来,现货能否在更低的价格区间获得承接、波幅指数是否随市场稳定而回落,以及腾讯较低行使价认沽的增仓能否持续,将共同决定保护成本与持仓如何调整。若现货反弹而波幅保持高位,保护价格仍有支撑;若现货继续下移,较低行使价认沽将更快接近价内,卖方的风险管理压力也会随之上升。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…