
截至北京时间10月26日晨,过去一周港股期权市场呈现下跌中成交放量、反弹中持仓继续扩张的特征。恒生指数全周收于23,093.37点,较10月16日下跌4.52%;恒指月度期权未平仓合约从95,687张增至119,123张,增幅达24.5%。周四急跌显著推高近月认沽期权价格,周五现货反弹后部分保护合约迅速回吐涨幅,但场内仍保留了较大规模的风险头寸;与此同时,个股反弹也激活了短期限认购交易。临近月末到期,标的涨跌、隐含波动率与剩余期限共同主导了期权合约的重估。
后两日贡献全周近七成成交,未平仓合约在反弹中增至11.9万张
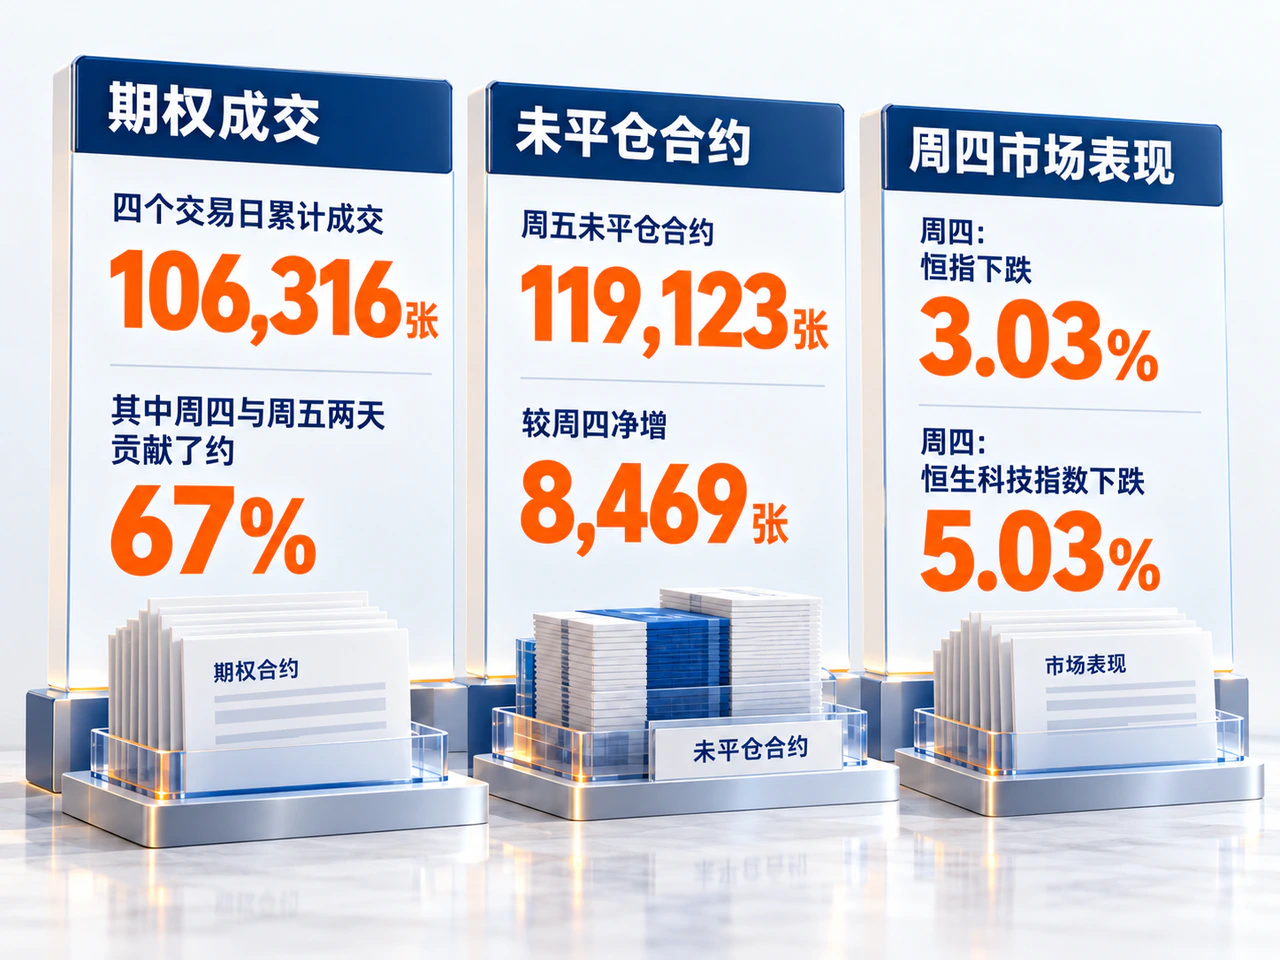
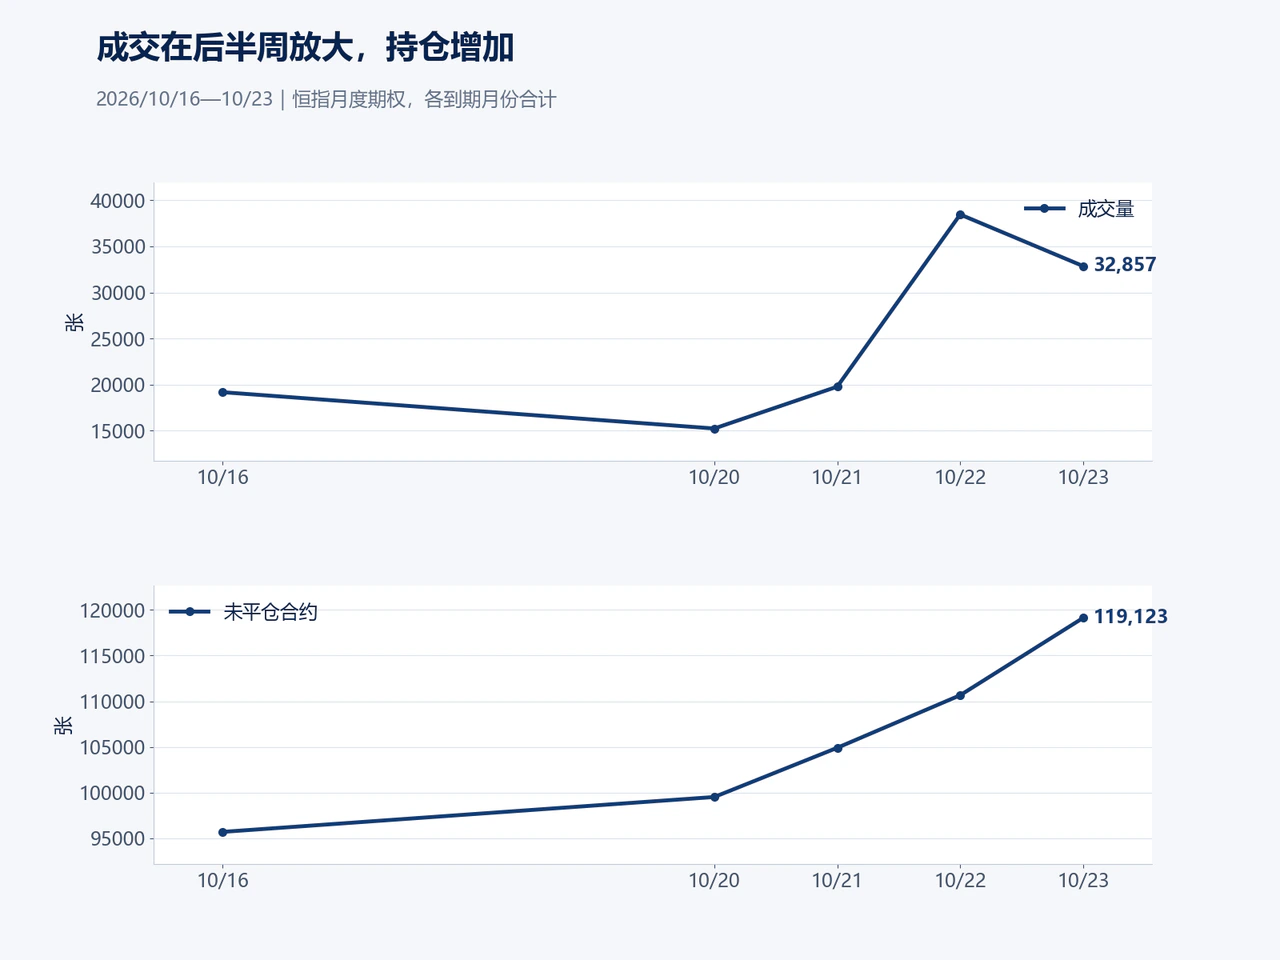
受10月19日香港重阳节翌日假期影响,上周港股交易集中在10月20日至23日四个交易日。港交所恒指月度期权日报(合并成交口径,含归属该业务日的前一交易日晚市与当日日市)显示,各到期月份合计成交量从周二15,233张、周三19,772张,跃升至周四38,454张,周五回落至32,857张。四个交易日累计成交106,316张,周四与周五两天贡献了约67%。
全周交投的集中放大始于周四。当日恒指下跌3.03%,恒生科技指数下跌5.03%,腾讯收于382.4港元,阿里巴巴收于97.35港元。香港财经时报专栏作者张智威在10月23日的评论中指出,此前市场连续下跌主要受地缘风险升级、油价上升及其对通胀和政策预期的影响推动,大型科技股是跌市的重要来源。现货快速下探改变了存量合约的价内外状态、对冲比例与保证金要求,促使保护、平仓与移仓交易集中涌现,推动周四恒指月度期权成交较周三激增94.5%,看跌与看涨成交量之比从0.87升至1.66。
周五恒指反弹0.69%,期权成交较周四减少14.6%,但总未平仓合约较周四净增8,469张至119,123张,看跌与看涨成交量之比仍维持在1.49的高位。成交回落而持仓继续扩张,说明风险头寸并未随单日反弹而集中离场;由于成交同时涵盖买卖双方,具体持仓方向仍需结合单张合约的价格与仓位变化进一步拆解。
10月23000点认沽冲高后回吐四成,24000点认购跌至11点
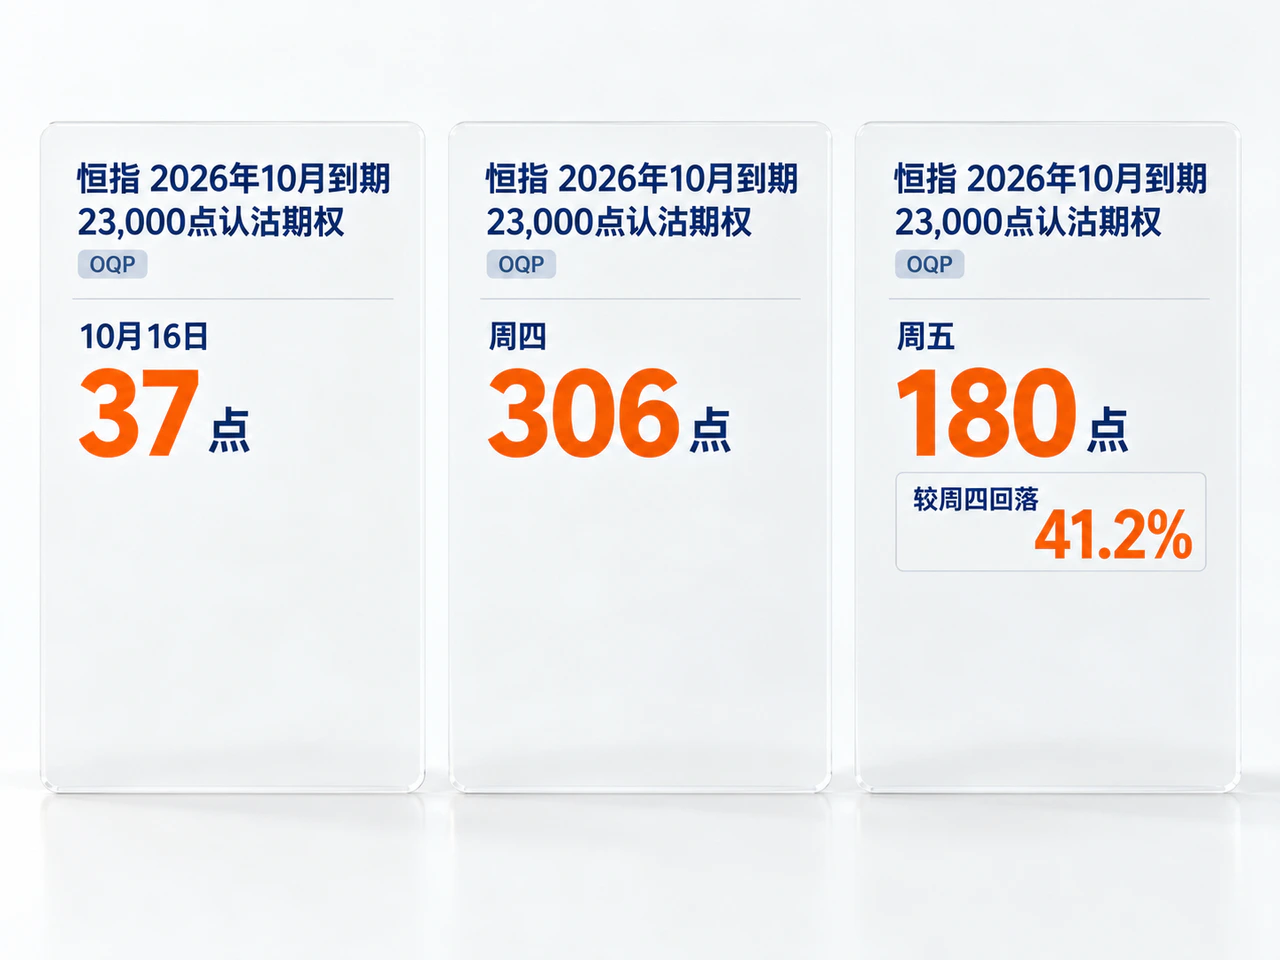
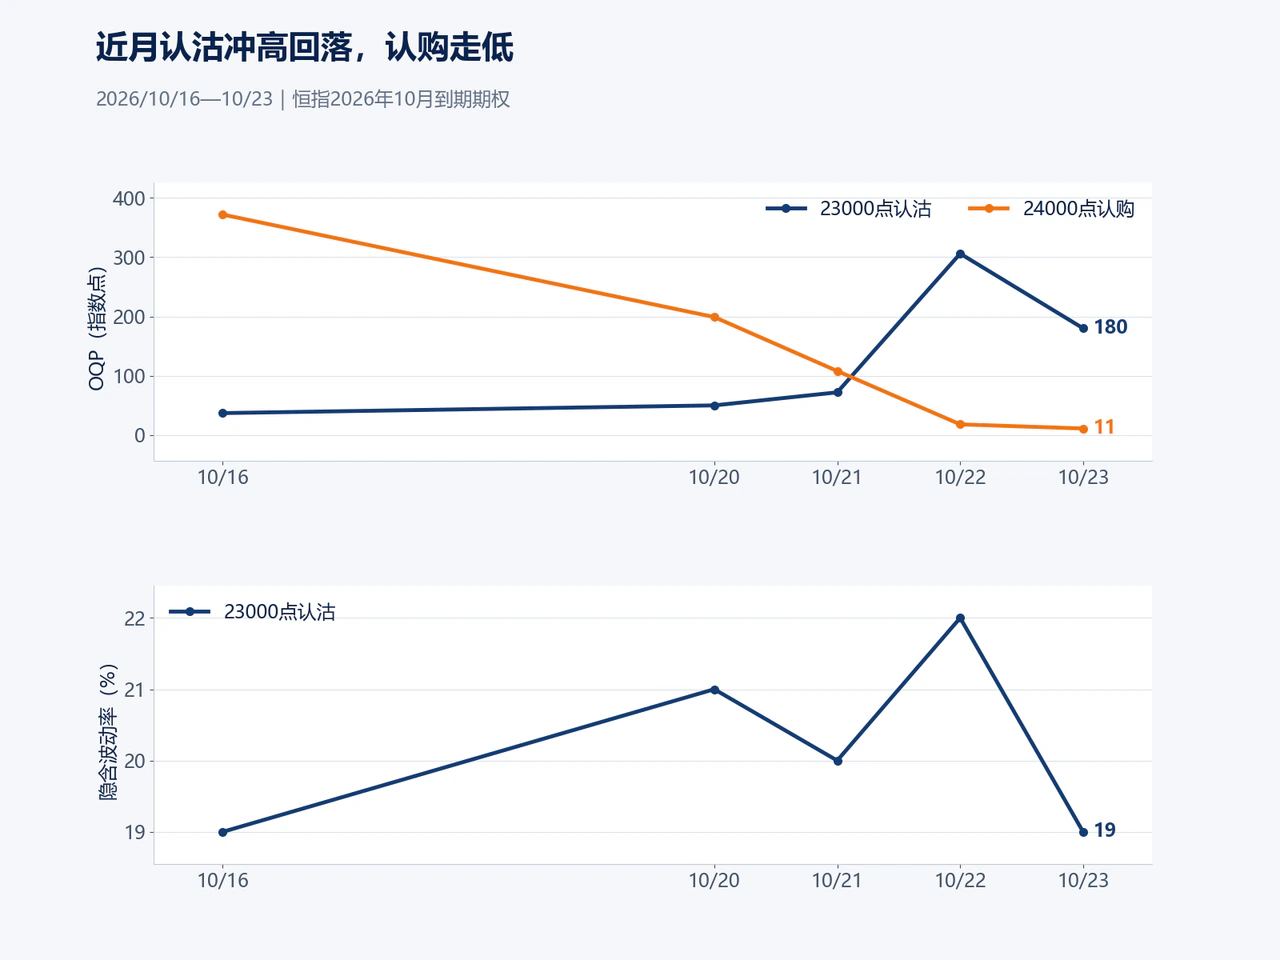
恒指2026年10月到期、行权价23,000点的认沽期权清晰展现了本周下行风险的重定价轨迹。按交易所公布的官方报价收市值(OQP)口径,该合约报价从10月16日的37点升至周二50点、周三72点,周四跃升至306点,周五回落至180点。以每指数点50港元的合约乘数计算,每张合约对应价值从前周末的1,850港元升至周四的15,300港元,周五降至9,000港元,虽较周四回落41.2%,仍显著高于前周末水平。提前布局保护的投资者在周四急跌中兑现了下跌保险作用,而急跌后才追入保护的持有人则在周五反弹中面临较快的账面回撤。
同期,该认沽合约的日报隐含波动率从前周末的19%升至周二21%、周三20%、周四22%,周五回落至19%。周五隐含波动率已回到前周末水平,但合约报价仍接近前周末的五倍,原因在于恒指周内向23,000点靠拢、短期跌穿后又回升,标的指数位置下移与剩余期限缩短共同主导了合约价格变化。
认购端则受到标的下移与时间价值流失的双重压制。同属10月到期、行权价24,000点的认购期权,OQP从前周末372点一路降至周三108点、周四18点,周五进一步跌至11点。尽管恒指周五有所反弹,但现货距24,000点行权价仍远,温和回升不足以抵消短期限合约临近到期的时间损耗。
小米反弹带动28港元认购放量,腾讯与阿里期权多空交织
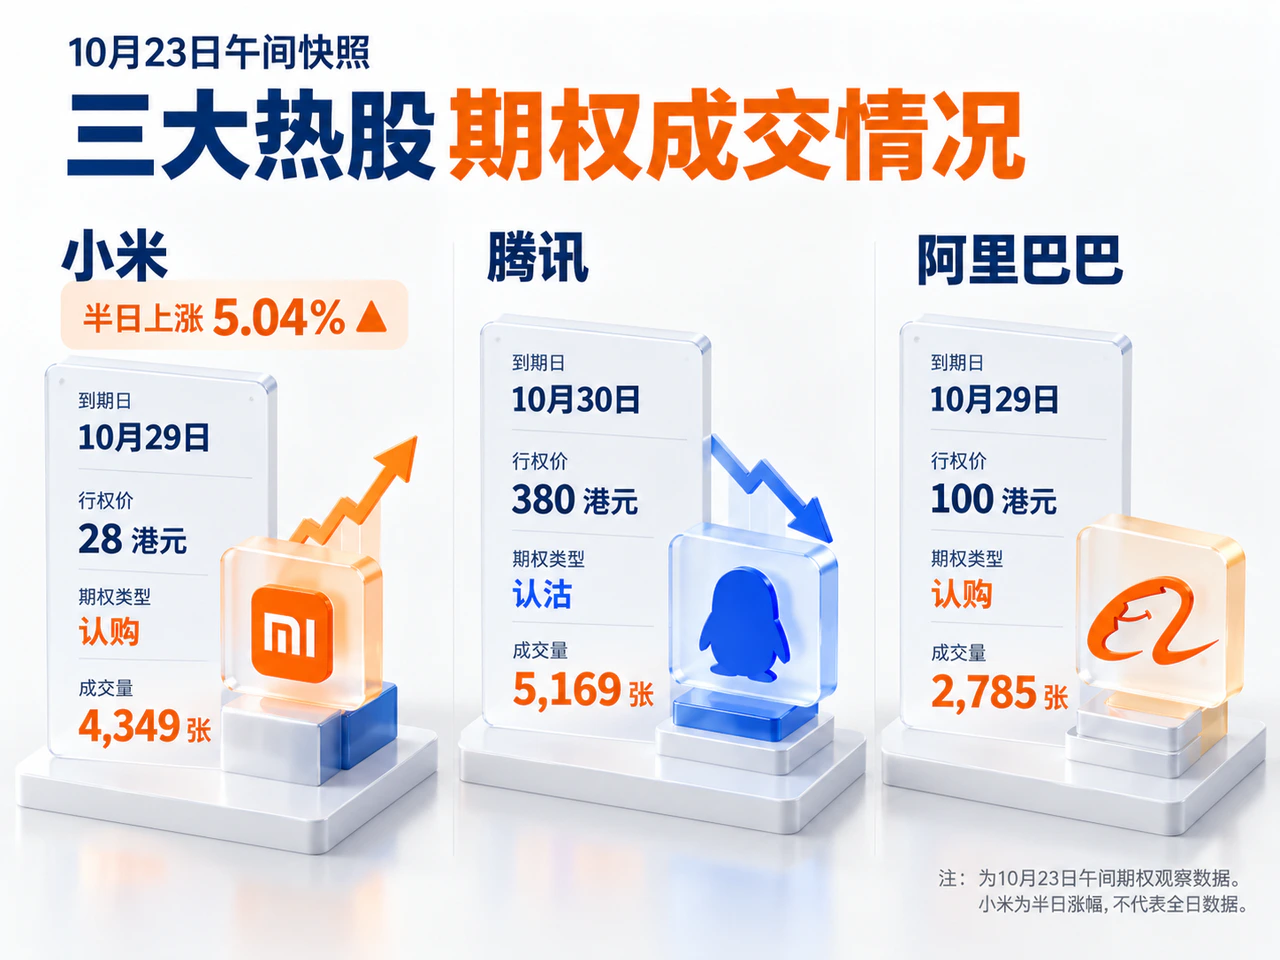
指数承压的背景下,个股事件与估值位置差异催生了不同的期权交易结构。智通财经据小米公告报道,公司于10月21日以5,095.1万港元回购190万股,回购价格介于26.76至26.84港元。小米股价周四随大市调整后,于周五上午出现较强反弹。
老虎资讯10月23日午间期权观察显示,小米半日上涨5.04%,10月29日到期、行权价28港元的认购期权成交4,349张,为该股当时最活跃合约;同时,11月27日到期、行权价22港元认沽成交1,743张,10月29日到期、行权价25港元认沽成交1,730张。博取短期反弹的认购交易与不同期限的下行风险交易在同一标的上并存。
同一午间统计时段内,腾讯和阿里巴巴股价仍小幅下跌,期权交投侧重各异:腾讯10月30日到期、行权价380港元认沽成交5,169张;阿里巴巴10月29日到期、行权价100港元认购成交2,785张。恒指期权的保护需求主要针对组合层面的系统性风险,而个股期权更多围绕各自股价位置、事件背景与短期博弈展开,大市反弹并未带来整齐划一的个股期权流向。
10月合约占周五成交逾七成,近月认沽在不同行权价上增减分化
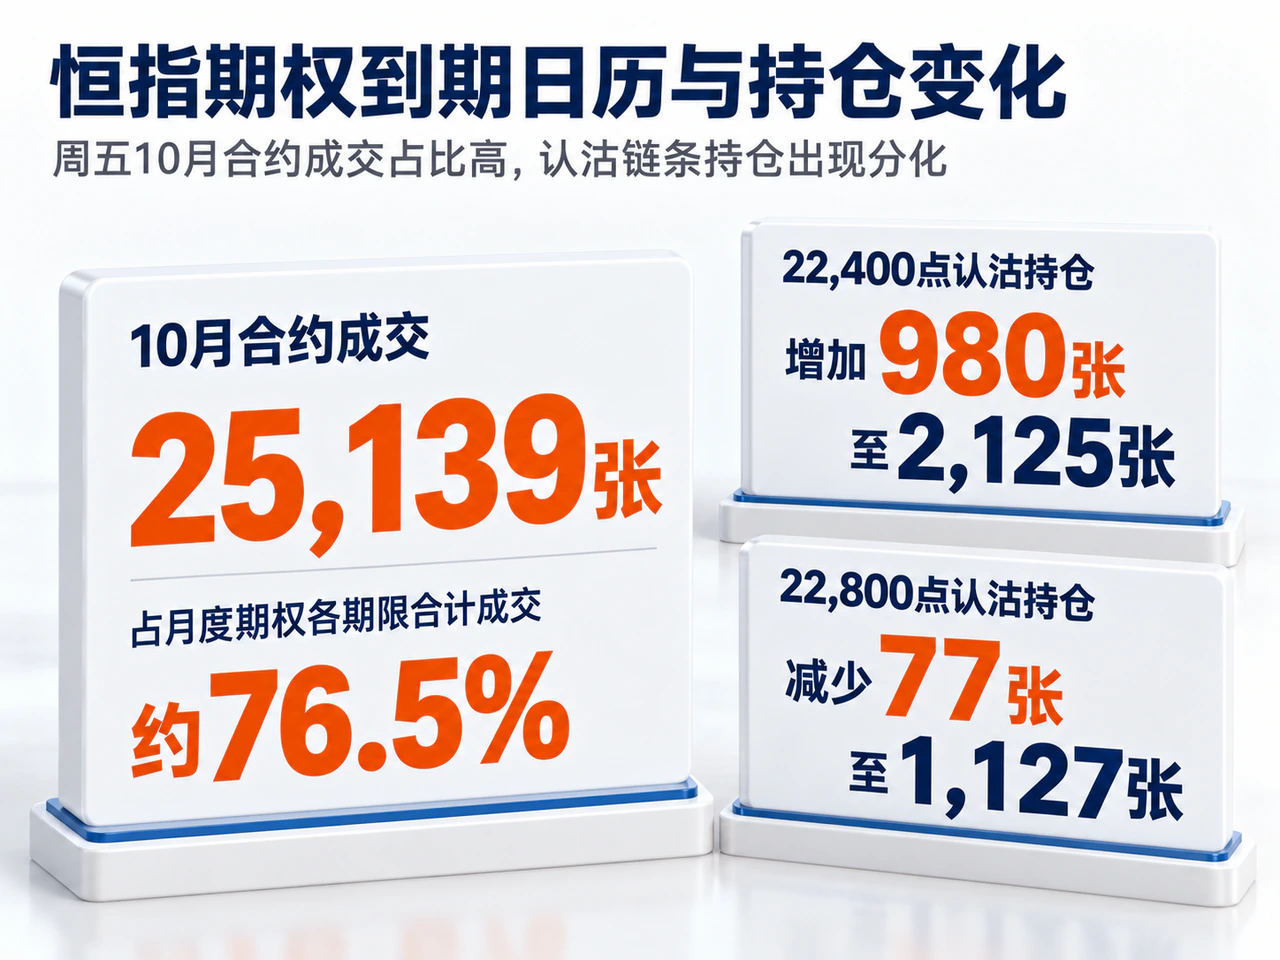
随着月末到期临近,短期限合约成为市场交易的主要载体。周五恒指10月到期期权成交25,139张,占月度期权各期限合计成交约76.5%,较高的短期限占比使现货波动能够迅速传导至期权报价。在10月认沽链条内部,相近行权价的持仓变化已现分化:周五22,400点认沽成交1,936张,未平仓合约增加980张至2,125张;而22,800点认沽成交1,992张,未平仓合约却减少77张至1,127张,反映出更低行权价的新增开仓与存量头寸平仓或移仓同步发生。
总体来看,恒指全周下跌、近月保护报价先升后降、期权总持仓继续扩张以及部分个股反弹交易重趋活跃,构成了本周的核心特征。单日反弹虽压低了短期保险价格,但高企的存量持仓表明场内头寸并未集中离场。接下来,若现货延续修复且近月认沽报价与隐含波动率同步回落,市场的防御紧迫性有望进一步减轻;若现货再度走弱而持仓维持高位,临近到期前的对冲与移仓调整仍可能继续放大期权交投。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…