
截至北京时间10月27日晨,港股期权市场在经历上周急跌后呈现结构性分化:近月核心保护合约报价显著回落,但临近到期的极度虚值尾部合约交投依然活跃。据港交所10月26日恒指期权日报,10月到期、行权价23000点的认沽期权日终官方报价(O.Q.P.)由上周五(10月23日)的180点降至94点;同日成交量居首的则是10月到期、行权价19000点的深度虚值认沽期权,全日合并成交1867张,官方报价仅1点。
这一变化发生在港股上周明显回调之后。辉立证券董事黄玮杰在10月26日的市场评论中指出,上周恒生指数累计下跌约4.5%,恒生科技指数下跌约5.8%;本周市场步入港股重磅企业业绩密集披露期,反弹能否延续有赖于企业盈利与外部风险偏好的共同配合。在此背景下,期权市场的价格与持仓变动,或反映出资金对短期急跌风险的重新定价,以及围绕后续事件窗口的跨期仓位调整。
10月23000点认沽报价回落近半,隐含波动率逆势升至22%
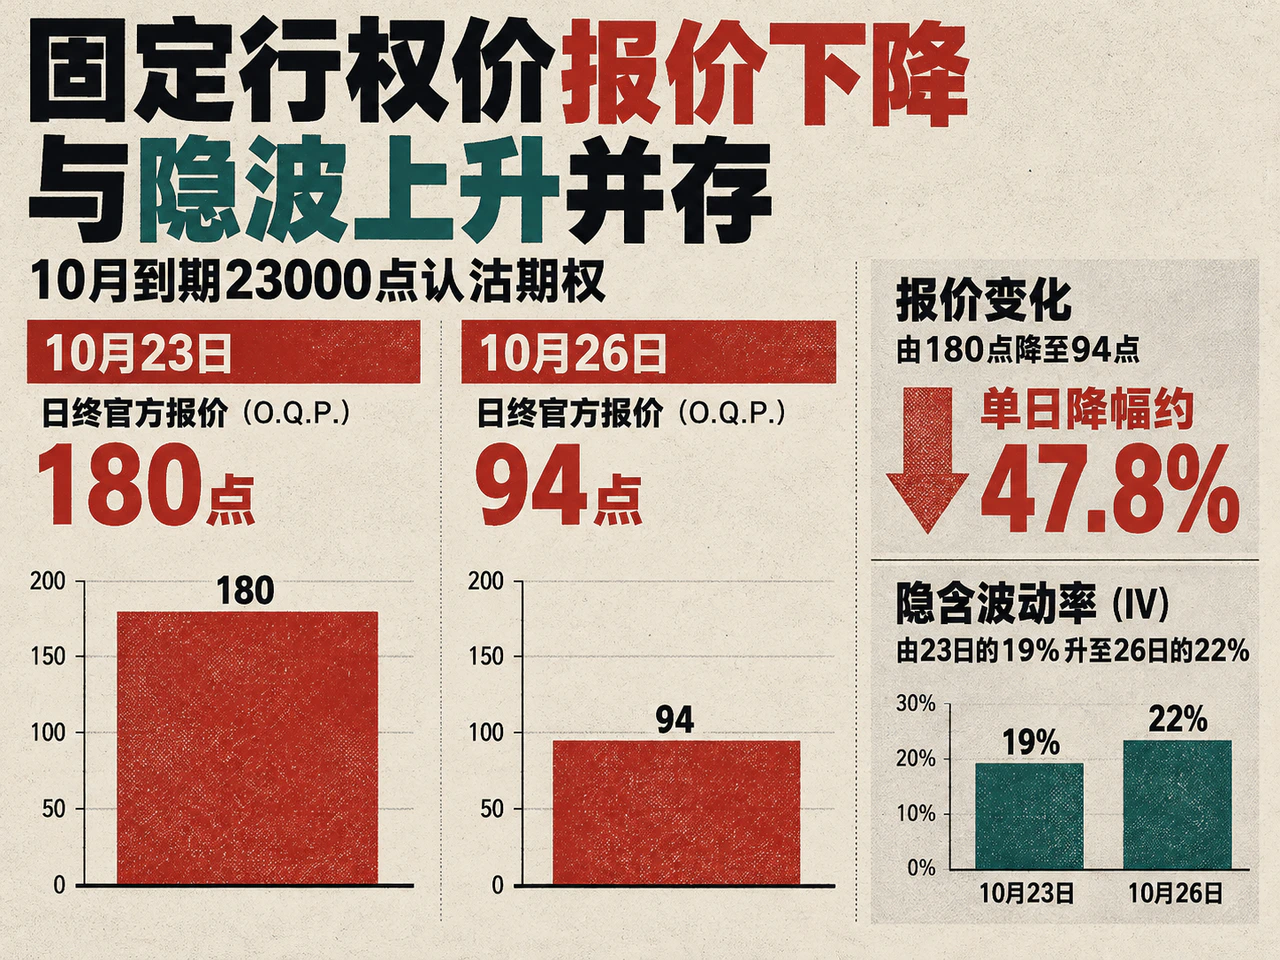
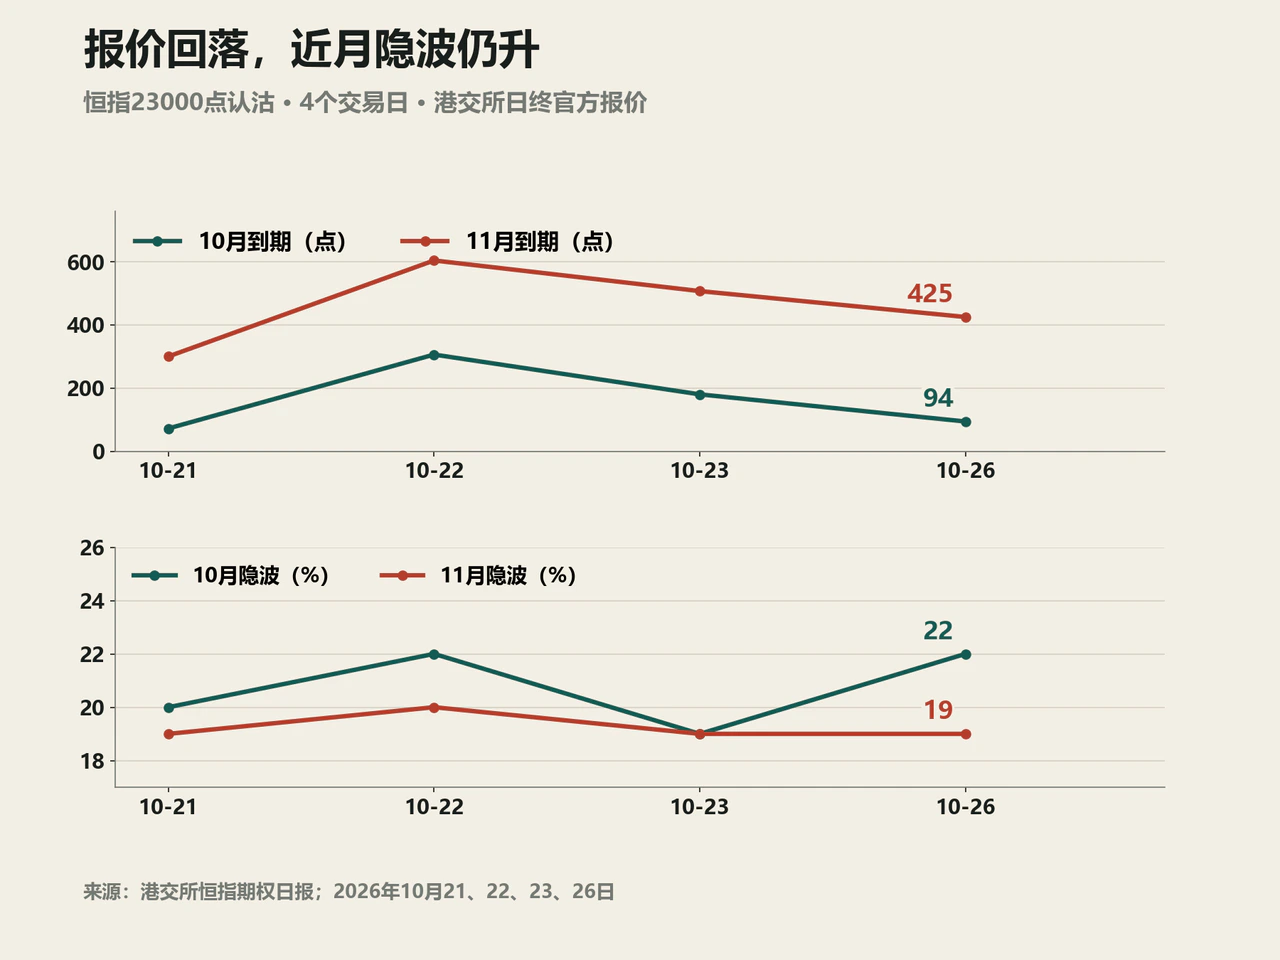
恒指10月到期23000点认沽期权的短期报价轨迹,完整记录了上周的市场冲击与随后的修复。该合约日终官方报价在10月21日为72点,22日大幅跳升至306点,随后于23日回落至180点,并在26日进一步降至94点。四个交易日内,期权定价在22日触及高点后,已在最近两个交易日回吐了相当一部分涨幅。按恒指期权每点50港元的合约乘数换算,该合约单张对应价值由23日的9000港元降至26日的4700港元,单日降幅约47.8%。
值得注意的是,权利金报价的大幅回落并未伴随隐含波动率下行。日报显示,该23000点认沽合约的隐含波动率由23日的19%升至26日的22%,与权利金走势方向相反。从期权定价机制看,随着标的指数反弹,处于虚值状态的固定行权价认沽期权进一步向虚值方向移动,进入实值的概率下降;叠加10月合约临近到期、剩余时间价值加速衰减,上述定价机制均可能压低权利金水平。这也说明,单张固定行权价合约的权利金回落可能受到标的位移与时间衰减等因素影响,报价大跌与隐含波动率读数上升可以同时出现。
从量仓配合来看,10月26日该23000点认沽合约合并成交(含前一交易日夜盘与当日日盘)977张,未平仓量较前一交易日减少124张至695张。交投保持活跃的同时部分存量头寸退出,显示本轮变动可能与急跌修复后的短端保护头寸调整有关。
19000点认沽以1点报价成交居首,全市场交投降温但总持仓续增
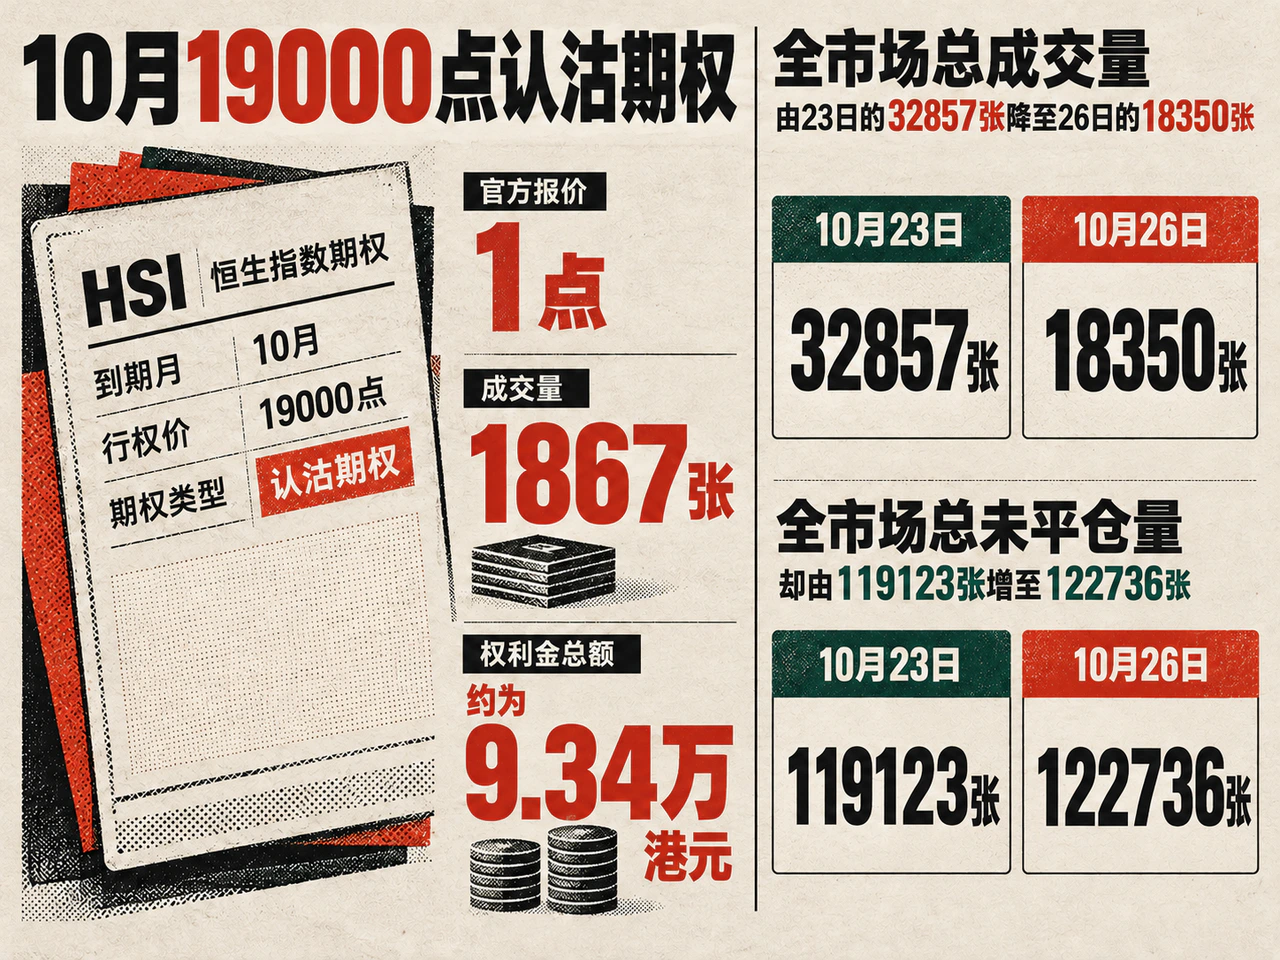
相比23000点合约的退价减仓,26日高居恒指期权成交榜首的10月19000点认沽期权则呈现增仓特征。该合约当日合并成交1867张,占恒指期权全市场合并总成交量(18350张)的约10.2%;未平仓量单日净增1860张至2006张。
不过,评估这一尾部交易的实际资金规模需结合其极低的价格水平。该合约26日日盘最高与最低成交价均为1点,每张权利金仅50港元;在不计交易费用的情况下,1867张成交量对应的总权利金规模约为9.34万港元,与靠近现价、单张价值数千港元的常规保护合约存在量级差异。此外,日报列示该19000点认沽合约的隐含波动率高达78%,显著高于23000点认沽的22%。对于临近到期且报价停留在1点极小数值的深度虚值合约而言,价格最小变动所对应的隐含波动率变化极大,78%的读数主要受合约极度虚值位置与报价精度影响,并不代表市场对恒指整体波动率的基准预期。未平仓量的同步大增,可能源于市场参与者在极低成本区间新建尾部保障或组合管理等头寸,不宜仅凭成交张数将其简单视为大规模的单边看空押注。
放眼全市场,整体交投较上周五明显缓和。按日报合并口径统计,恒指期权总成交量由23日的32857张降至26日的18350张,降幅约44.2%;成交Put/Call比率由1.49回落至1.18。然而,全市场总未平仓量却由119123张增至122736张。单日成交降温、认沽成交占比回落与总持仓量攀升并存,表明短期交易热度虽有所收敛,但存量风险对冲或持仓安排可能仍在延续。
11月合约跌幅收窄至16%,科技股期权活跃聚焦财报与议息窗口
期权成交的期限分布或进一步反映出资金对后续事件风险的考量。10月26日,恒指期权10月到期合约成交11604张,占全市场总成交量的约63.2%;11月到期合约成交5437张,占比约29.6%。虽然交易重心仍集中在即将到期的近月合约,但已有近三成交易流向覆盖更长风险窗口的11月合约。
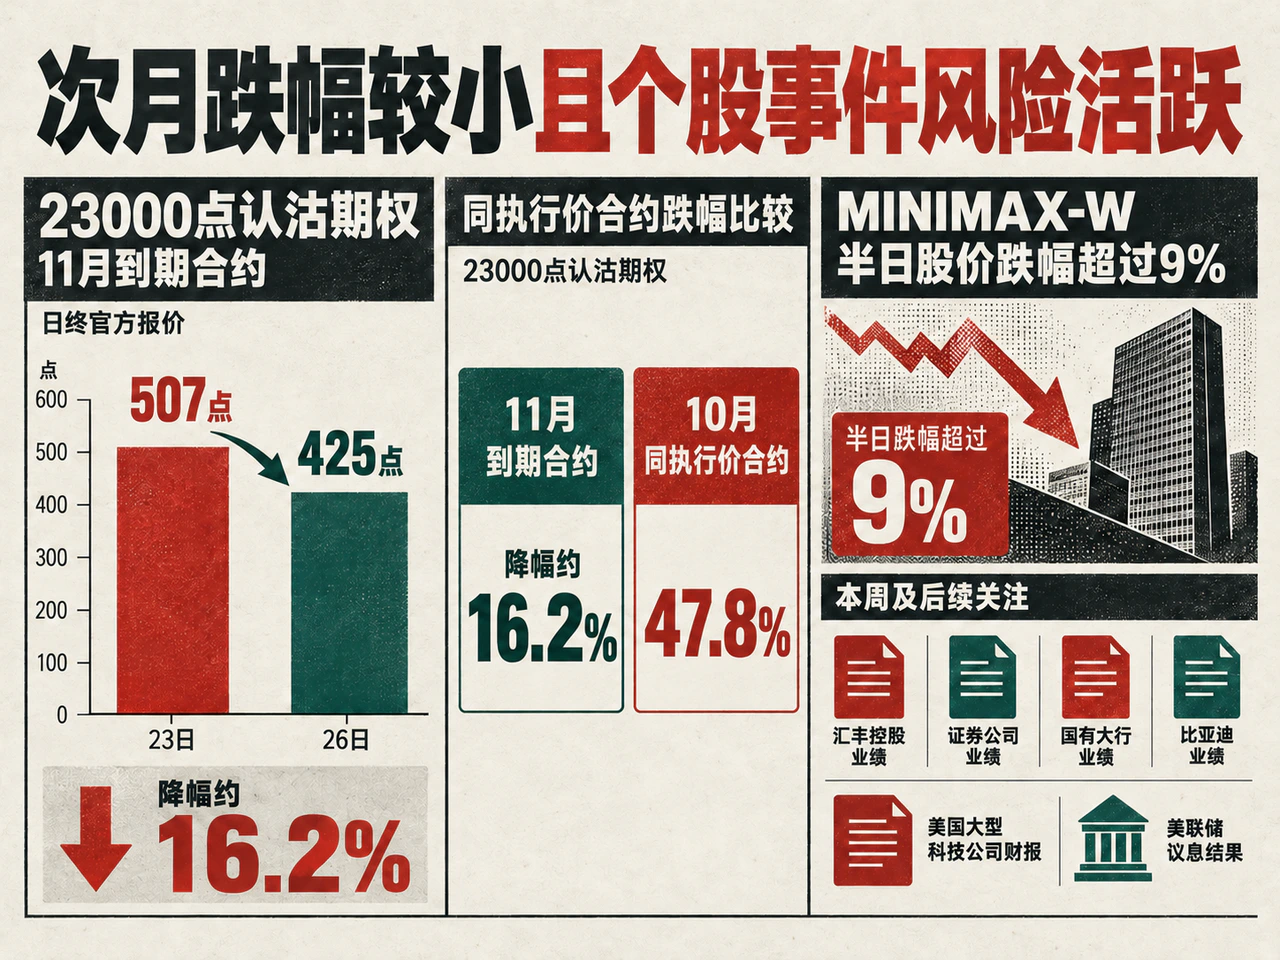
跨期对比同样体现了远月合约对风险缓冲的保留。同样观察23000点认沽期权,11月到期合约的日终官方报价由23日的507点降至26日的425点,降幅约16.2%,明显小于10月同执行价合约47.8%的跌幅。由于11月合约剩余期限更长、保留了更多时间价值,且覆盖更远的价格波动区间,其报价回落幅度相对温和。
在指数修复之外,个股层面的期权交易与走势分化依旧突出。据老虎资讯10月26日午间半日统计,港股股票期权半日成交超过37万张,其中腾讯接近5.2万张、阿里巴巴超过3.1万张、MINIMAX-W超过2.6万张;同期午间行情中,恒指与国企指数上涨,而恒生科技指数依然下跌,MINIMAX-W半日股价跌幅超过9%。由于宽基指数汇总了不同成分股的涨跌,其整体表现可相对平稳;但单只股票直接受盈利、估值和融资预期影响,个股期权的风险交易依然活跃。
这一期限与标的结构同本周的核心日程紧密呼应。正如黄玮杰所指出,本周港股重点聚焦汇丰控股、证券公司、国有大行及比亚迪等重磅企业业绩,同时需关注美国大型科技公司财报及美联储议息结果的外溢影响。当前期权市场或正以近月仓位应对眼前波动,同时通过11月合约及头部个股期权应对事件兑现前后的潜在调整。接下来值得关注的是,短端保护价格的回落能否延伸至下一到期月,以及交投活跃的个股能否获得业绩支撑。若指数企稳而个股分化继续扩大,风险管理将更依赖标的选择;若重磅财报重新冲击共同的估值假设,指数层面的保护需求也可能再次增强。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…