
2026年10月28日,港股在科技板块带动下温和反弹,恒生科技指数上涨1.40%,恒生指数微升0.23%。然而,恒指10月到期、行权价23,200点的认购期权,官方报价却从前一日的70点跌至42点,单日跌幅达40%。对期权买方而言,当日盘面最显著的特征是现货方向与期权收益出现背离:指数上涨节奏偏慢,未能抵消临近到期的时间价值损耗。
与此同时,联想、华虹等科技硬件股的期权交投显著升温,市场热点正从宽基指数转向具备盈利预期和产业催化的具体公司。恒指近月合约的价格收缩,与科技硬件股期权的局部放量,共同构成了当日衍生品市场的两条主线。
硬件股领涨科技板块,恒指受制于权重股分化仅微升0.23%
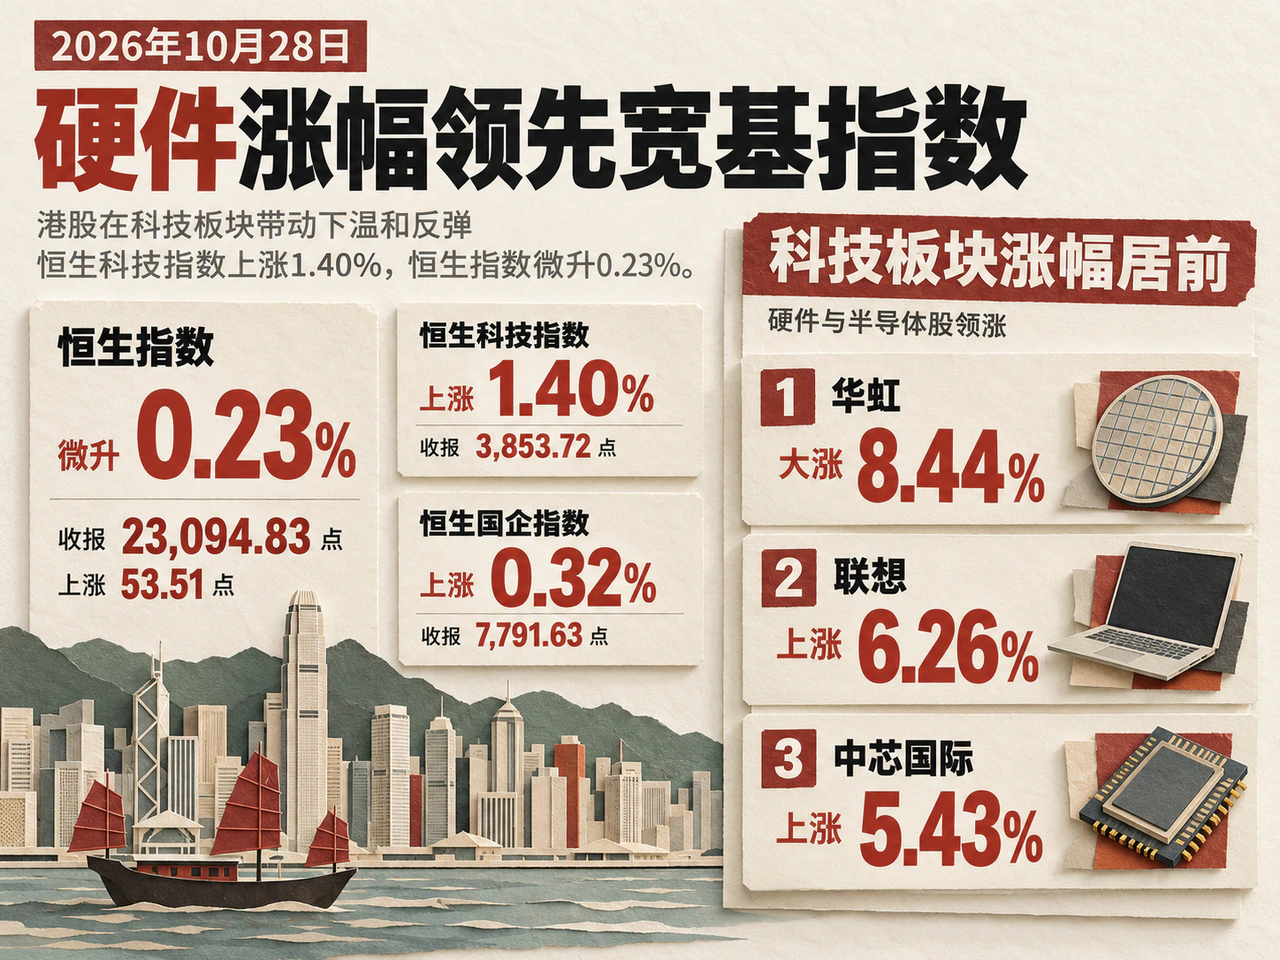
据智通财经当日收市报道,恒生指数收报23,094.83点,上涨53.51点,主板成交额1,814.28亿港元;恒生国企指数上涨0.32%,收报7,791.63点;恒生科技指数收报3,853.72点。科技板块涨幅明显领先,其中硬件与半导体股领涨,华虹大涨8.44%,联想上涨6.26%,中芯国际上涨5.43%;而权重互联网股表现相对平缓,阿里巴巴和腾讯分别上涨1.96%及0.62%。
法兴10月28日发布的衍生品日评,仍将腾讯走势描述为“385港元附近窄幅上落”,将阿里描述为“100港元以下整固”(该报告所列前一日收盘价分别为385.2港元和97港元)。对照当日收盘表现,腾讯和阿里虽有修复,但涨幅远不及部分硬件股。
这一结构性分化背后有具体的盈利线索与宏观条件支撑。智通财经报道引述中信证券对联想2026/27财年第二财季的前瞻指出,传统服务器与AI服务器需求保持强劲,基础设施方案业务有望维持较高景气度。海通国际张忆东则将阶段性反弹的条件放在亚洲去杠杆进程、大型科技公司财报以及未来两周的海外事件窗口上。微观盈利景气与宏观事件窗口的交织,解释了当前资金对反弹标的的选择性。
现货走势的分化直接传导至期权定价。宽基指数受成分股涨跌互抵的影响,短期上行斜率受限;个股则更容易围绕财报预期和产业信息出现较大波动,押注少数硬件公司盈利改善与押注恒指迅速上行,在期权端对应着截然不同的风险收益特征。
时间损耗叠加隐波回落,恒指10月23200点认购跌40%
港交所10月28日恒指期权日报(已合并上一交易日夜盘与当日日盘数据)显示,全天成交最活跃的三个合约依次为10月23,400点认购、10月23,200点认购和10月23,000点认沽,合并成交量分别为1,761张、1,715张和1,490张。
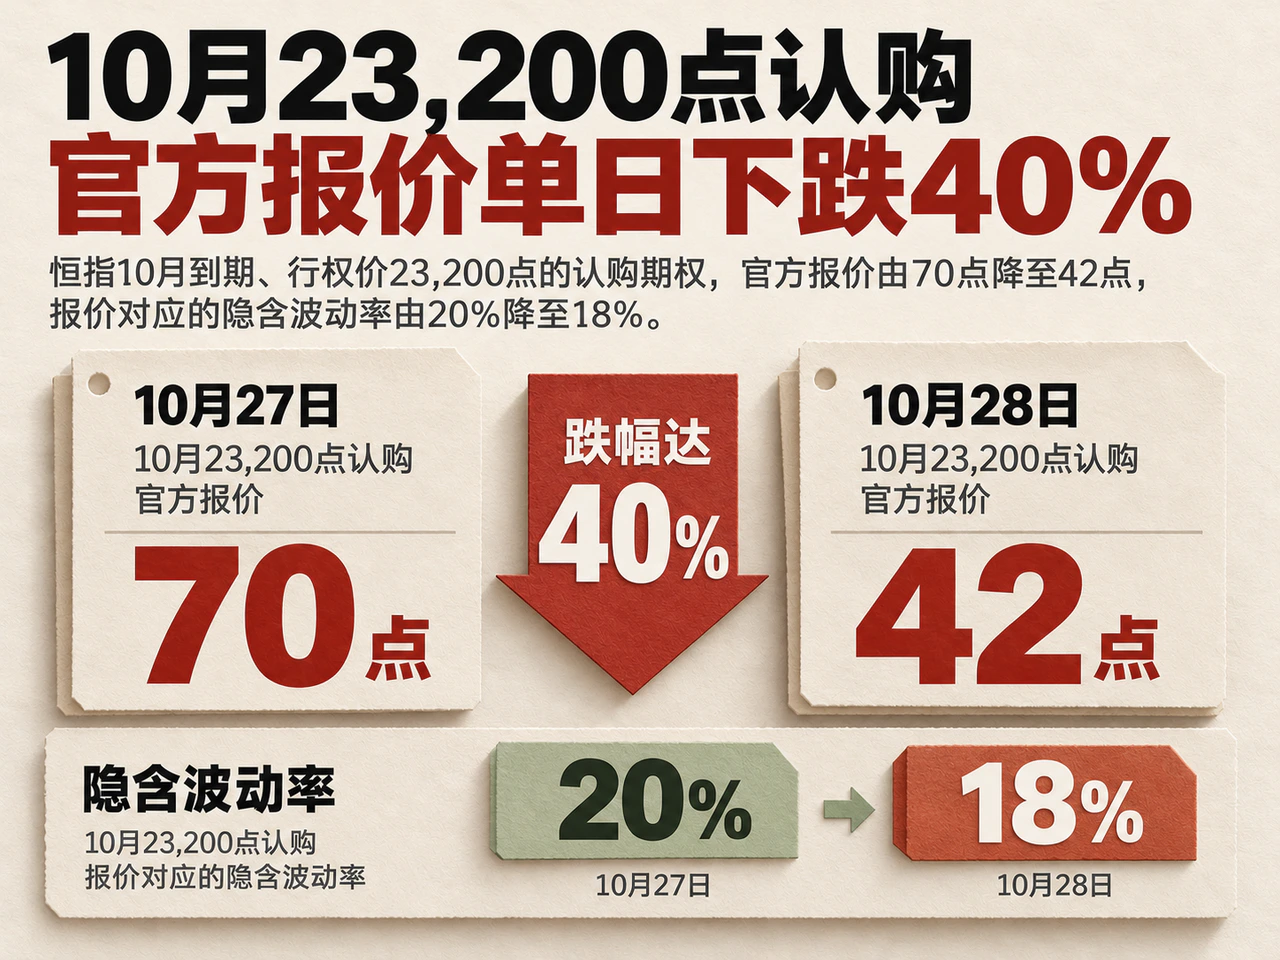
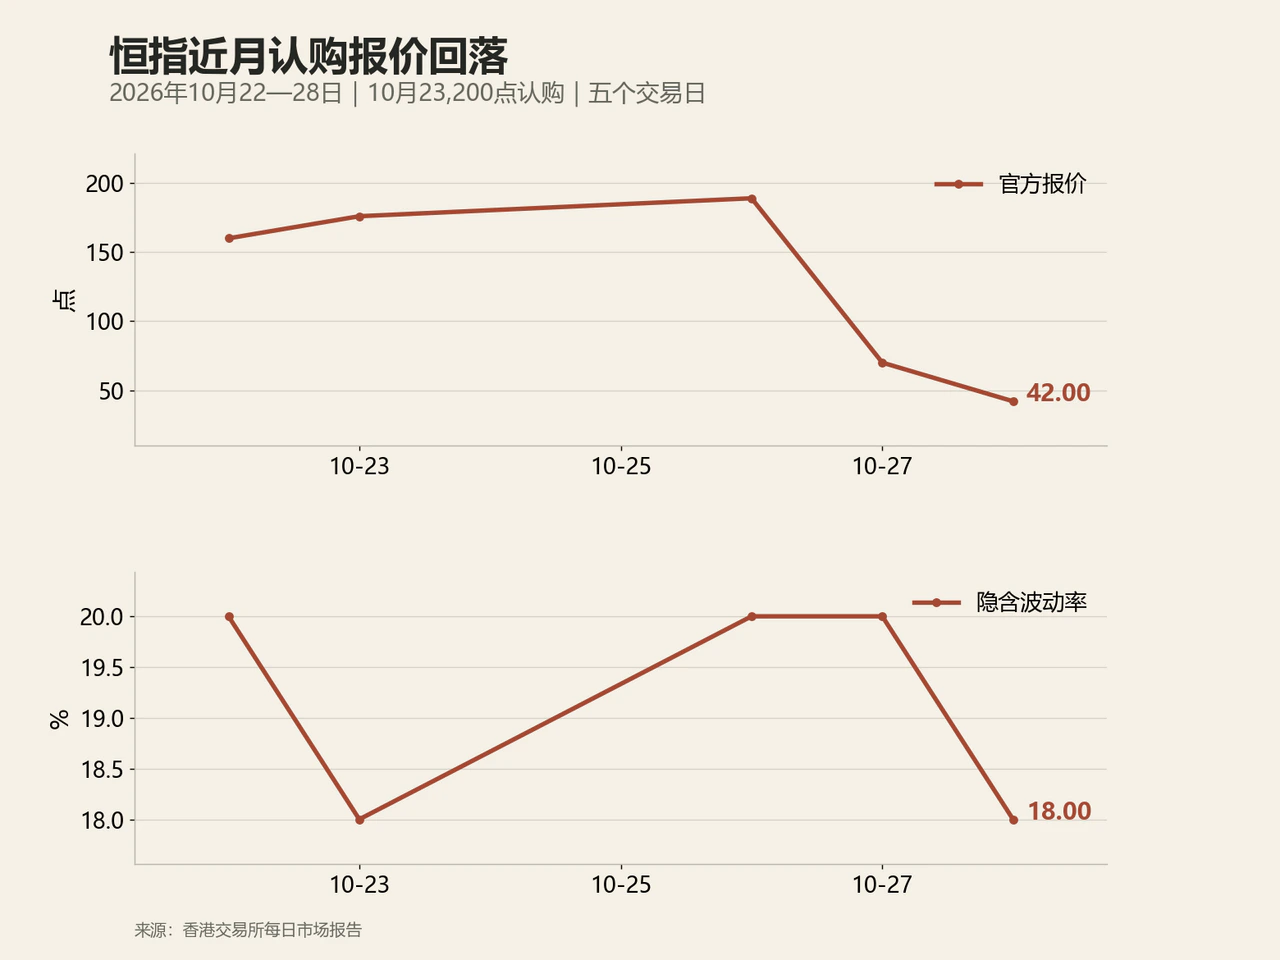
尽管恒指当日反弹53.51点,但10月23,200点认购的官方报价仍由70点降至42点,报价对应的隐含波动率由20%降至18%。截至收盘,恒指点位仍低于该行权价约105点,合约尚处虚值状态,买方需要指数在剩余期限内进一步上行才能获取到期内在价值。当日有限的涨幅仅缩短了部分行权距离,时间流逝与隐含波动率回落同时压缩了期权价格。按恒指期权每点50港元的合约乘数折算,该合约官方报价对应的价值从3,500港元降至2,100港元,单日缩水1,400港元(此为两日官方报价对比,实际成交盈亏仍受买卖价差和成交时点影响)。
其余近月活跃合约同样明显缩水。行权价更远的10月23,400点认购官方报价从23点降至8点,跌幅约65.2%;10月23,000点认沽则从122点降至58点,跌幅约52.5%。认购与认沽期权同步下跌,体现了近月期权时间价值的整体收缩——在临近到期阶段,仅凭对次日现货涨跌方向的判断,并不足以完整评估短期期权的潜在收益。
若将期限拉长,期权价格的变化则温和得多。同样以23,000点行权价为例,10月认购官方报价由166点降至149点;而11月认购官方报价仅由510点微降至507点,11月认沽由489点降至451点,且11月认购与认沽的隐含波动率均维持在18%。由于不同到期月份所保留的时间价值不同,面对同一天的现货行情,远近月合约的价格敏感度呈现显著差异。
联想、华虹期权成交放量,个股持仓变化显露头寸调整
在指数近月期权价格回落之际,股票期权的交投重心围绕强势硬件股展开,但成交放量并未全部转化为存量持仓的扩张。
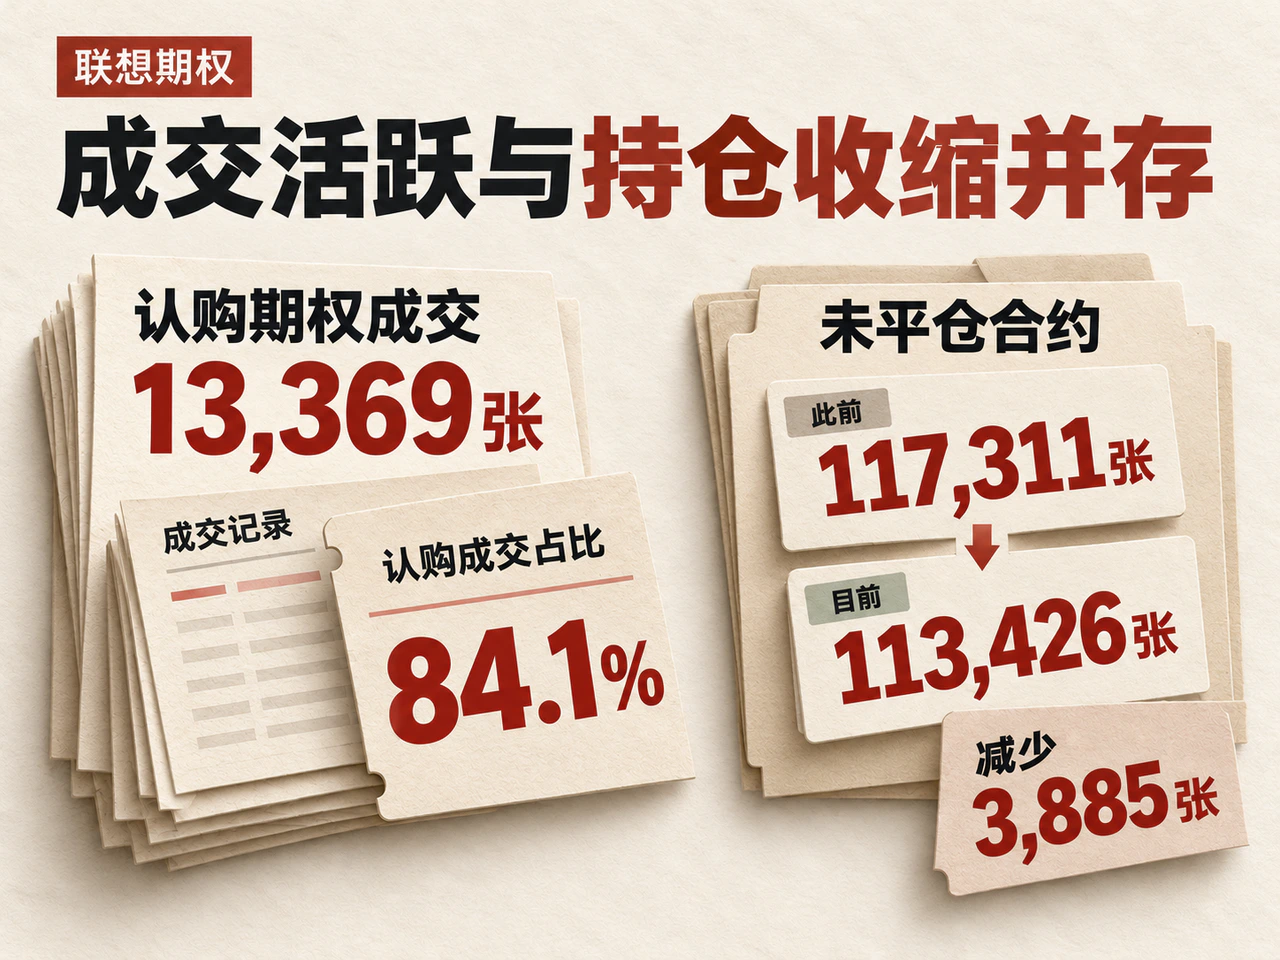
港交所数据显示,联想期权10月28日成交15,906张,较27日的14,885张增加约6.9%。其中认购期权成交13,369张,占全天成交量的84.1%,与当日服务器产业链的现货反弹相呼应。但持仓数据呈现出另一重图景:联想认购期权未平仓合约由117,311张降至113,426张,减少3,885张;全部期权持仓也由214,833张降至211,270张。认购交投活跃而存量持仓收缩,说明当日交易包含较多头寸调整;仅凭认购成交占比,尚无法区分其中追涨开仓、平仓兑现或卖出认购的具体比例。
半导体板块内部,华虹期权成交量由1,295张升至3,097张,增幅约139.2%,配合了现货8.44%的上涨,但其总持仓仅由41,897张小幅增至42,034张;中芯国际期权成交量由7,591张增至12,218张,总持仓则由134,245张增至137,948张。两者虽均出现成交放量,但持仓扩张程度不一,反映出热点标的背后的期权交易结构存在差异。
从整体规模看,大型互联网股依然承载着更大的交易基数。当日阿里期权成交134,553张,总持仓约206万张;腾讯期权成交88,352张,总持仓约223万张。由于各股票期权的合约规模与权利金水平不同,合约张数不宜直接横向换算为资金投入规模,但两类标的的对比依然清晰体现了成熟期权标的的常态化活跃,以及事件驱动型标的的短期升温。
恒指期权成交连降而持仓居高,跨月保护与方向博弈并存
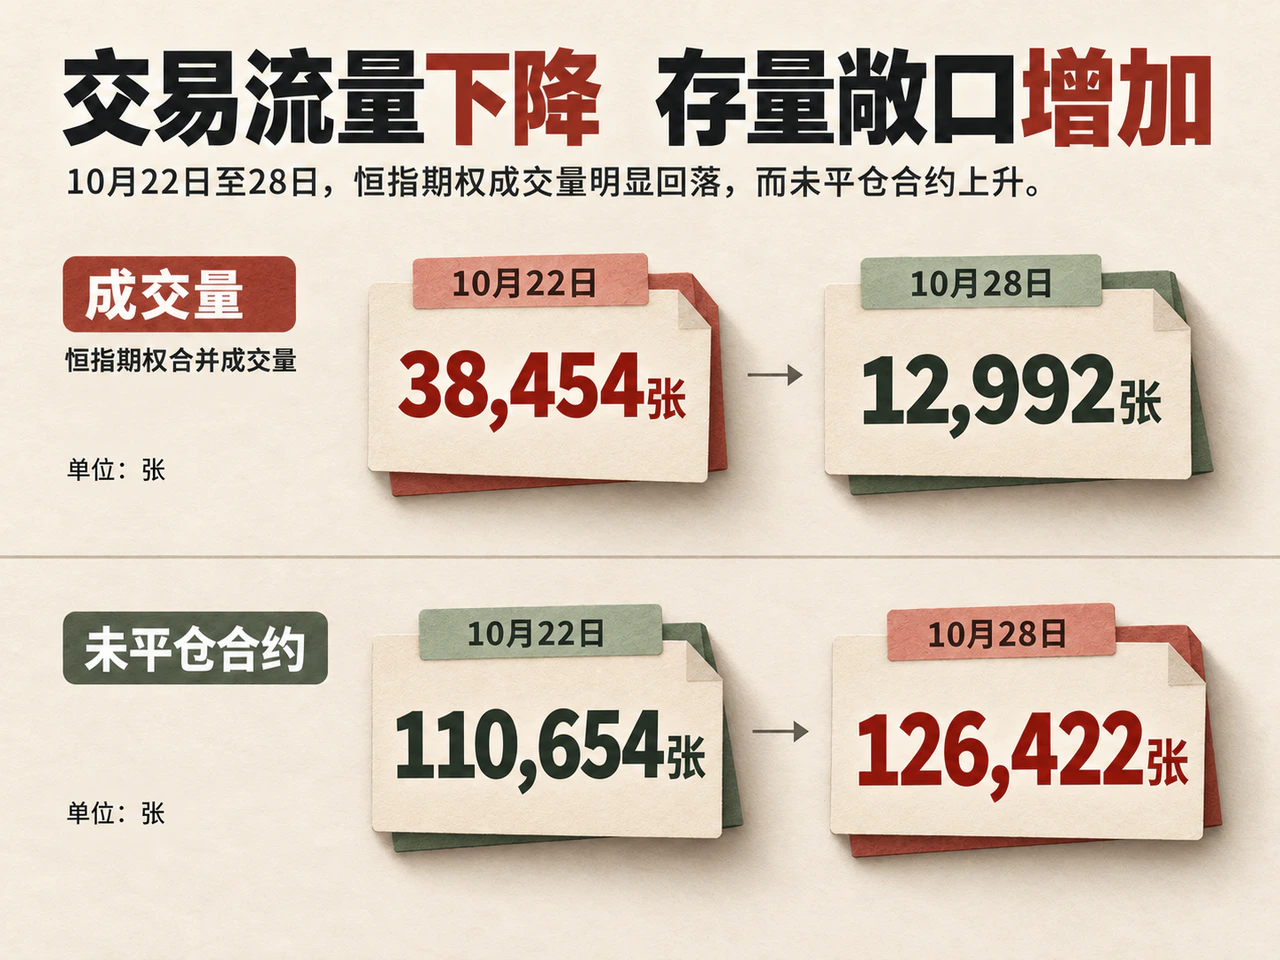
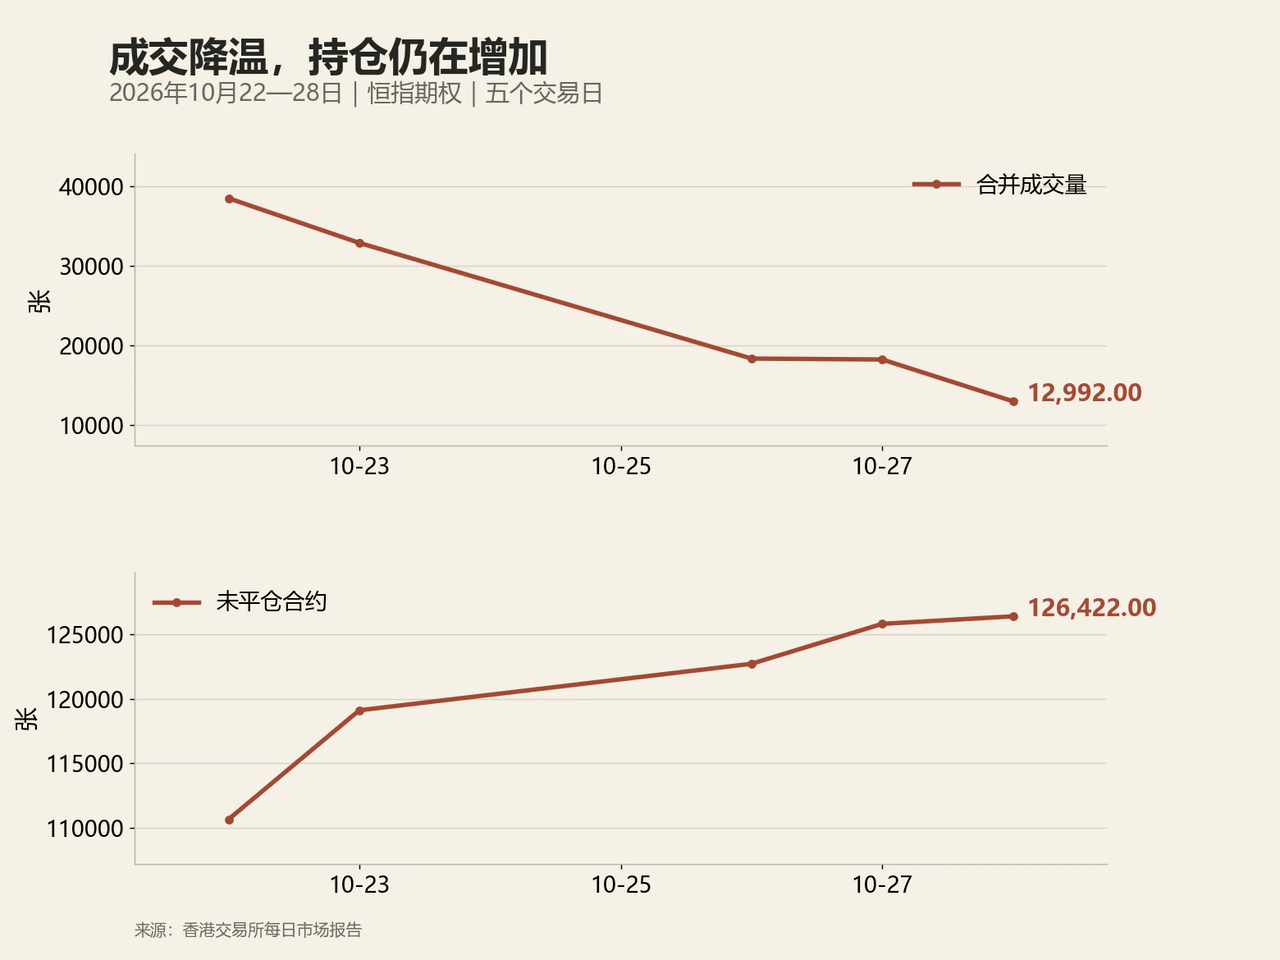
从10月22日至28日的五个交易日来看,恒指期权合并成交量依次为38,454张、32,857张、18,350张、18,231张和12,992张,28日成交量较前一日再降约28.7%;而同期未平仓合约则从110,654张增至126,422张,28日总持仓仍净增583张。同一时段内,恒指期权成交认沽认购比由1.66降至0.75。
交易流量收缩、认沽成交占比下降,结合近月活跃合约官方报价回落,表明短期交投结构与保护性合约价格均在发生变化;但未平仓量仍高于22日水平,意味着场内仍留存着相当规模的风险敞口,后续市场消息将继续作用于这批存量头寸。
恒生科技指数期权同样保留了跨月布局。28日恒科期权成交最活跃的合约是11月3,850点认沽,成交1,052张,官方报价121点;其次是10月3,900点认购,成交859张,官方报价6点。在热点板块反弹的同时,跨月保护与短期方向性交易并行存在。
往后看,最具解释力的观察指标,在于科技企业业绩能否将反弹从少数硬件股扩散至宽基指数,以及新增交投能否沉淀为持续的持仓。对短期期权而言,评估收益需将现货涨跌方向与行权价距离、剩余时间及波动率变化结合考量;而对于较长期限的合约,企业盈利兑现与海外事件的影响仍有更充裕的时间反映到价格之中。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…