
2026年10月29日,港股科技板块再度走弱,恒生科技指数收跌2.84%,跑输微跌0.59%的恒生指数。当日恰逢香港主要月度股指期货及期权的10月合约最后交易日。在科技股盈利兑现疑虑与衍生品换月交织下,期权盘面呈现明显的期限切换:伴随10月合约步入结算,11月恒科期权的成交与新增持仓迅速向少数核心行使价集中,新月份合约的定价与持仓结构释放出更为清晰的风险信号。
AI盈利疑虑拖累科技股,平安与建行认购期权逆势活跃
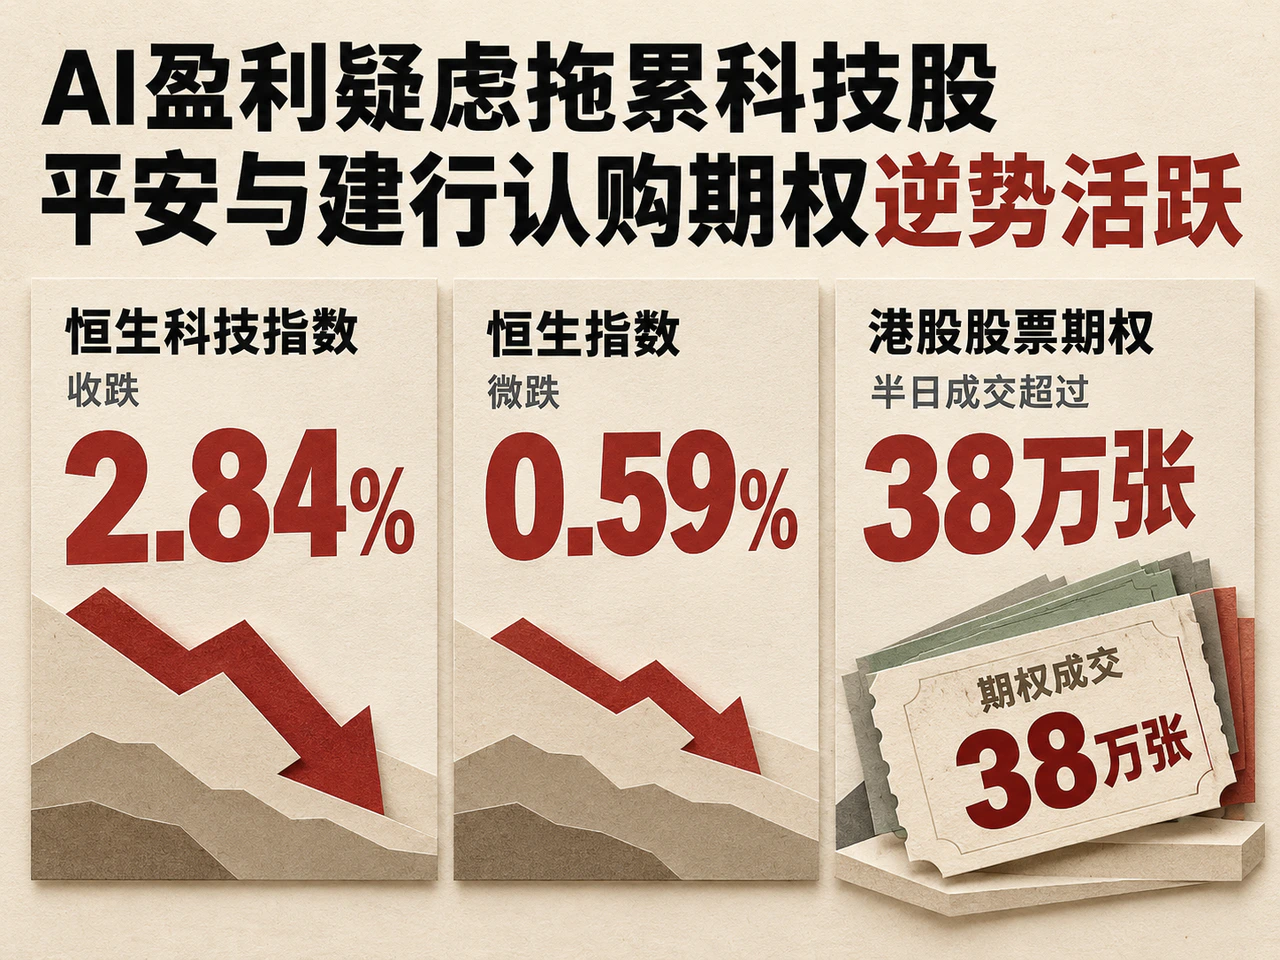
据中国基金报当日收盘报道,光通信、半导体等科技板块集体承压,新东方绩后大跌逾14%;而银行与保险板块相对强势,拉大了恒指与恒科的跌幅差距。市场对科技资产的审视重心,正从业务扩张速度转向资本投入的利润转化效率。
CNBC在10月29日的报道中引述摩根资产管理亚洲市场首席策略师许长泰的观点指出,投资者希望看到科技企业如何将人工智能投入转化为实际盈利;报道同时提及,部分策略师认为估值回落已改善板块吸引力。两种观点的分歧本质上在于时间维度的错配:估值可以在下跌中迅速变便宜,但盈利兑现与需求改善则需要更长的确认周期。期权市场既交易这一段等待期的时间价值,也对期间可能出现的价格跳跃进行定价。
现货板块的分化直接映射到期权交投上。老虎资讯当日午间汇总显示,港股股票期权半日成交超过38万张,其中腾讯、阿里巴巴和泡泡玛特分别超过5.7万、3.2万和3万张。在科技股走弱的同时,金融股认购期权进入活跃榜,且反映出两类截然不同的交易期限:中国平安11月27日到期、57.5港元行使价认购期权半日成交1686张,承载了资金对未来近一个月股价路径的博弈;建设银行当日到期、10港元行使价认购期权半日成交4424张,则高度聚焦于到期日当天现价围绕行使价的短线争夺。
恒科11月两端各增仓逾两千张,3700点认沽报价急升49%
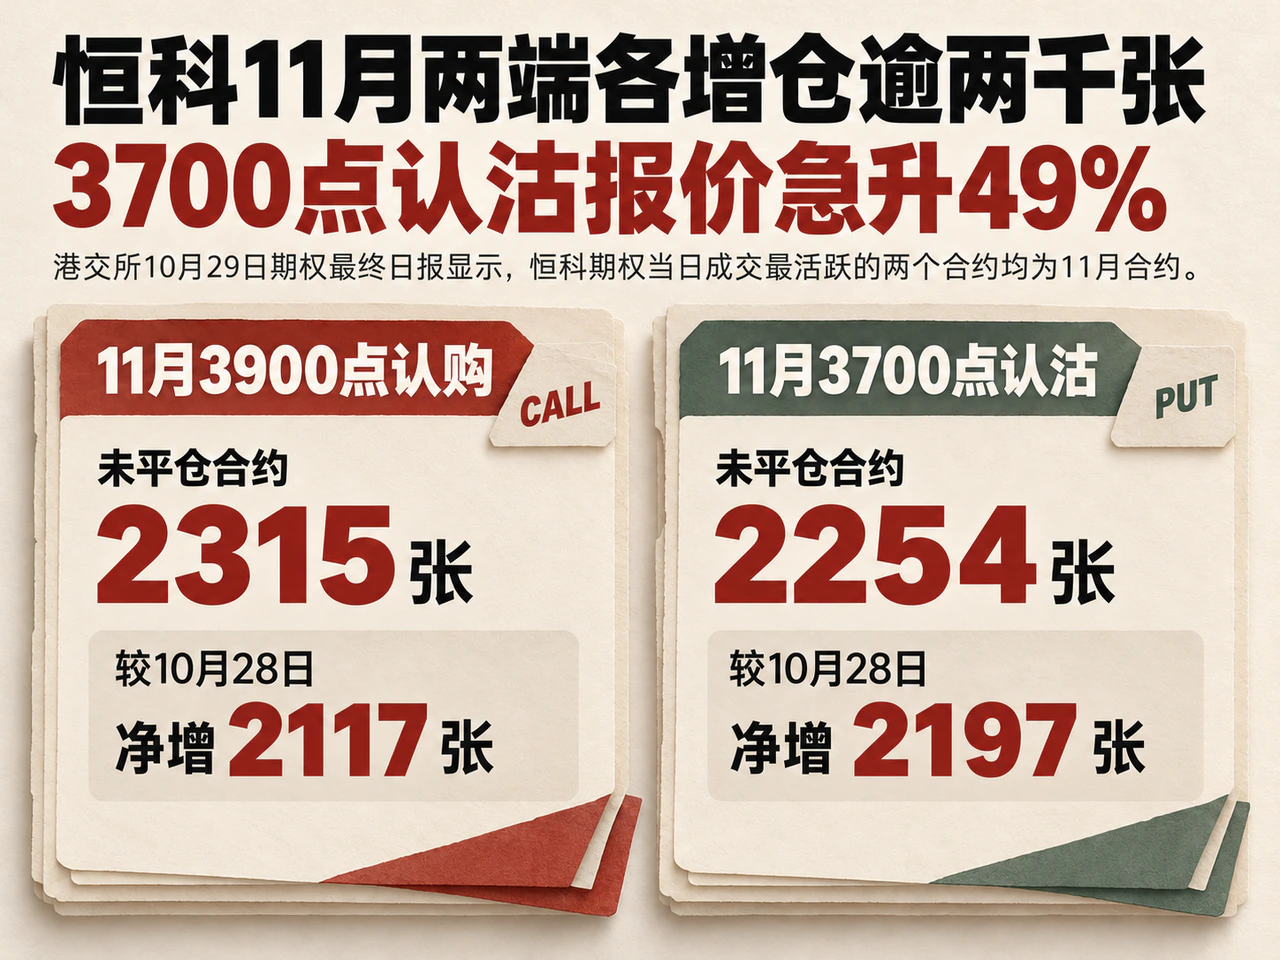
港交所10月29日期权最终日报显示,恒科期权当日成交最活跃的两个合约均为11月合约:11月3900点认购成交2335张,未平仓合约从28日的198张激增至2315张(净增2117张);11月3700点认沽成交2220张,未平仓合约从57张跃升至2254张(净增2197张)。换月资金的新持仓迅速集中于3700点与3900点两个行使价,上下两端同步出现大规模增仓。
从价格变化看,市场对下行风险的防范意愿尤为迫切。按港交所官方报价口径(合约乘数均为每点50港元,未计费用),恒科11月3900点认购报价由前一交易日的100点降至63点,跌幅达37%,对应29日每张3150港元;同月3700点认沽报价则由63点跳升至94点,涨幅约49.2%,对应每张4700港元。
现货方向与波动率共同主导了这一重定价过程。日报数据显示,3900点认购的隐含波动率连续两日维持在27%,其报价下挫主要源于股指下跌导致认购虚值程度加深;反观3700点认沽,其隐含波动率由28%微升至29%,在受益于现货下跌方向的同时,还叠加了波动率定价的抬升。尽管未平仓量的增加无法直接穿透至具体成交方向、组合关系或交易主体,但在指数下跌日,未来一个月的上下两侧均有资金大举承接风险,且下行保护价格显著抬升。
恒科总持仓回落与11月增仓并存,换月节奏明显快于恒指
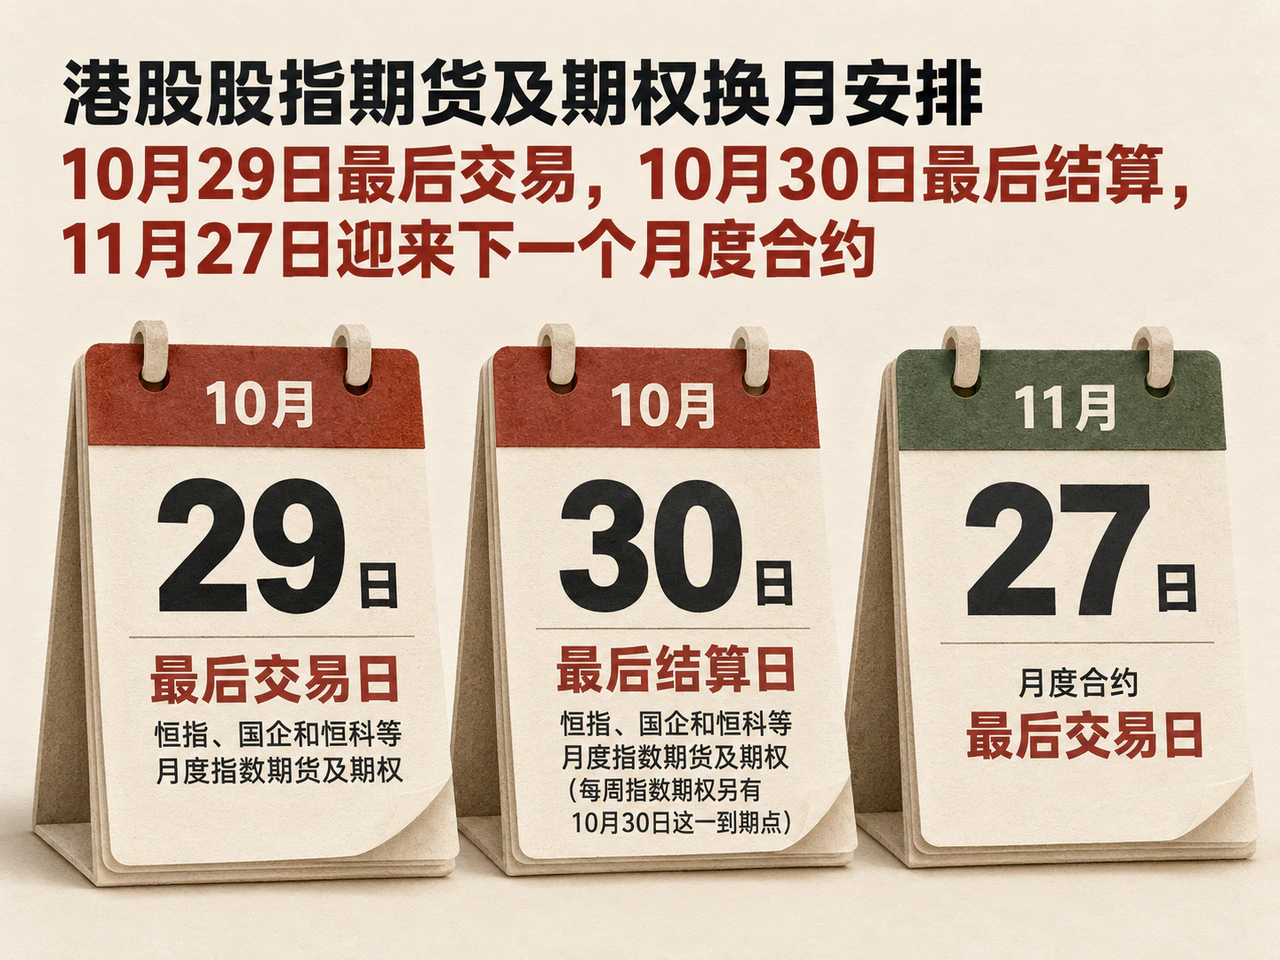
按港交所交易日历列明的安排,10月29日为恒指、国企和恒科等月度指数期货及期权的最后交易日,10月30日为最后结算日(每周指数期权另有10月30日这一到期点),而11月月度合约的最后交易日定于11月27日。
若仅观察市场总量,新月份的风险集中很容易被总持仓回落掩盖。按港交所包含前一交易日盘后与当日日间时段的合并口径统计,恒科期权市场合计成交量由28日的8021张增至29日的9240张,增幅约15.2%;同期总未平仓合约则从225015张降至223555张,净减少1460张。将总持仓回落与11月核心合约大幅增仓对照可见,存量资金正在完成跨月风险期限与分布的切换。
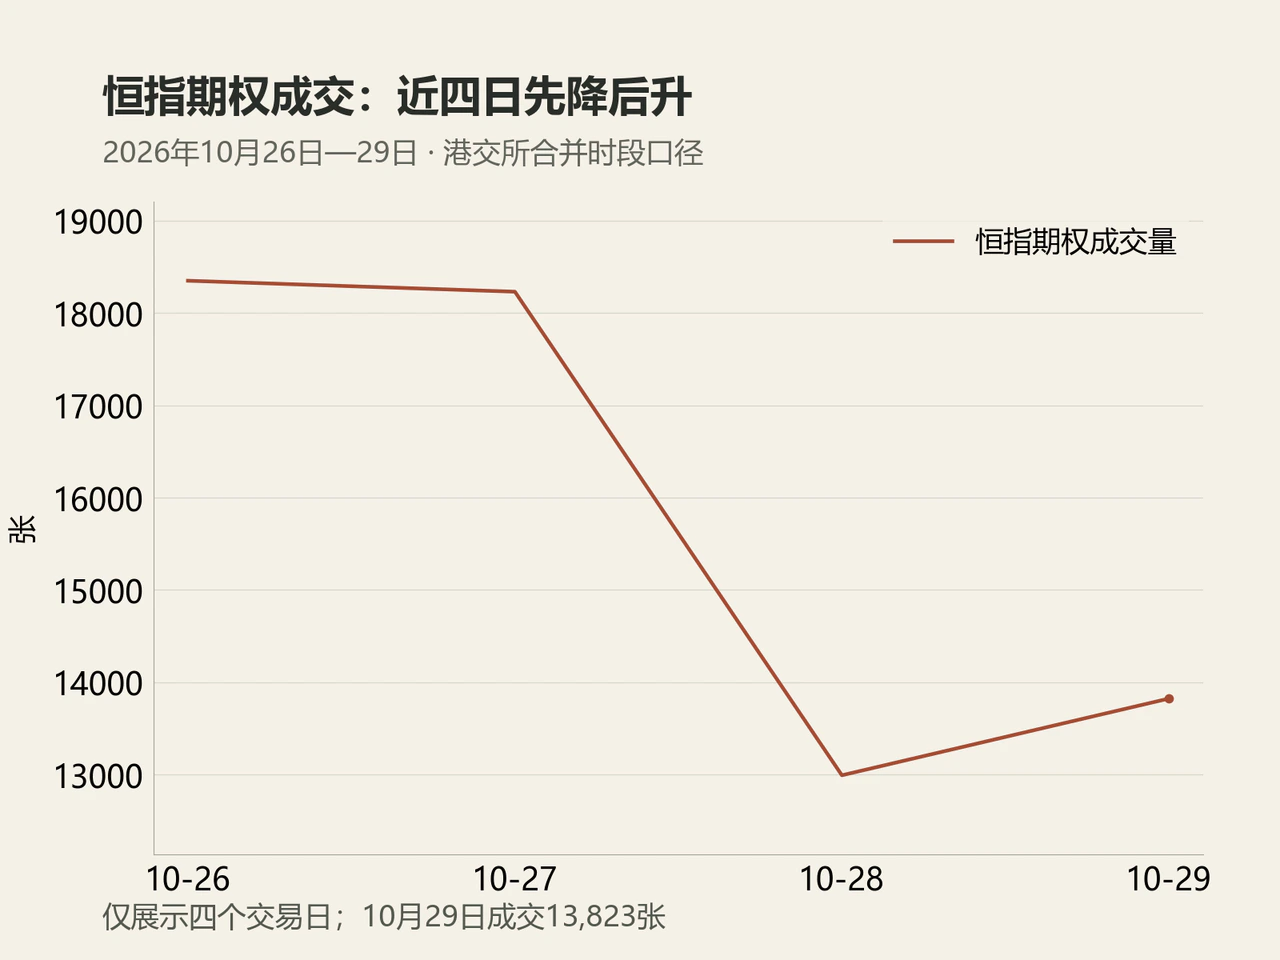
相比之下,恒指期权的换月进度略显滞后。同一合并口径下,10月26日至29日恒指期权成交量依次为18350张、18231张、12992张和13823张;29日成交虽较前一日回升约6.4%,但仍低于周初水平。结构上,恒指期权当日成交榜前列仍由即将结算的10月23200点认购和23000点认沽主导,而11月23200点认购仅成交476张。面对科技股领跌的行情,恒科期权资金更早一步将交易重心移向了11月。
恒科认购报价缩水37%,备兑策略展期面临收益与封顶权衡
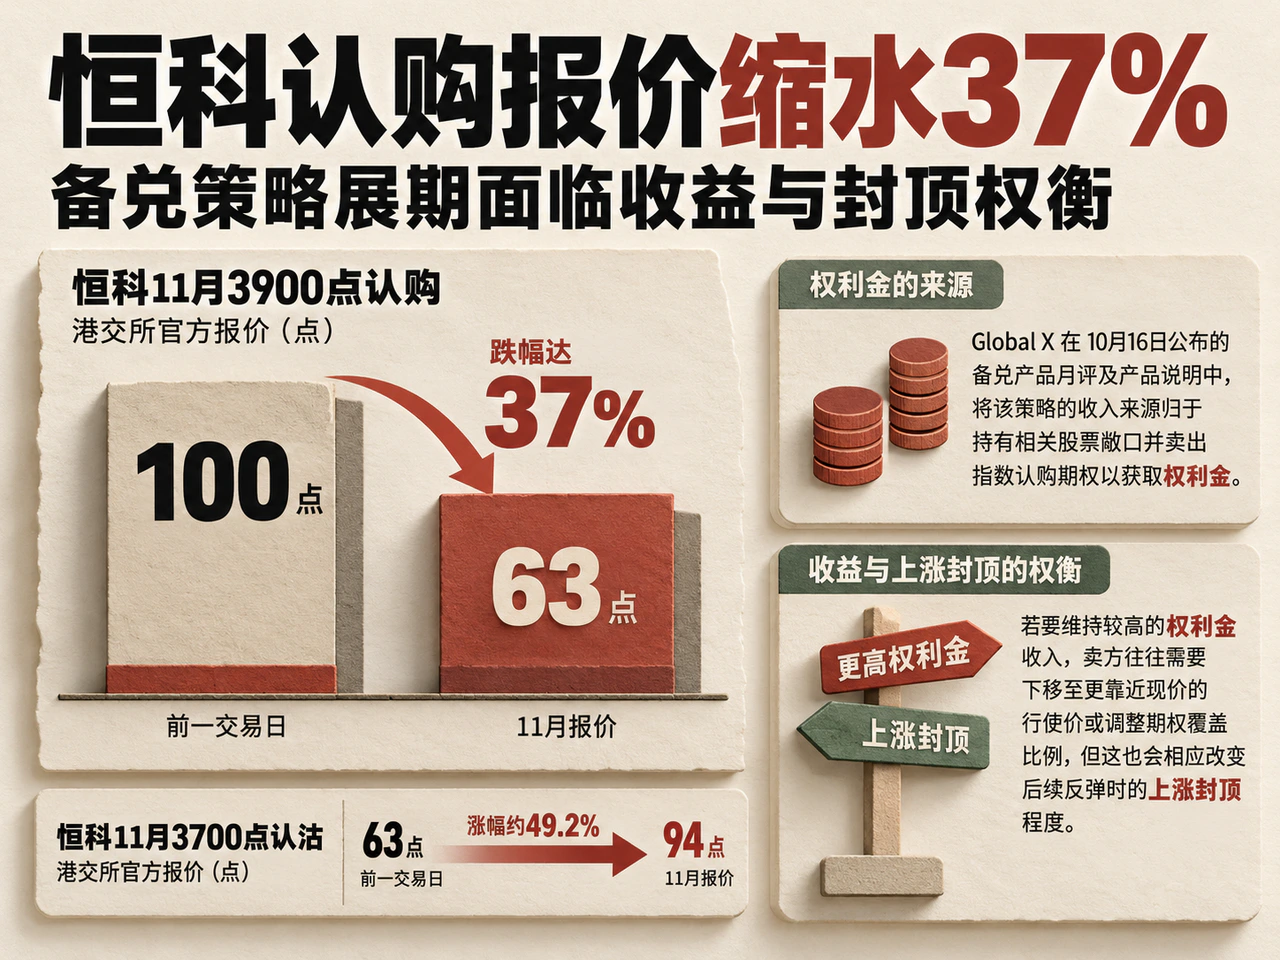
现货下挫与认购端隐含波动率持平的组合,也改变了期权备兑策略的展期处境。Global X在10月16日公布的备兑产品月评及产品说明中,将该策略的收入来源归于持有相关股票敞口并卖出指数认购期权以获取权利金。对于恒科这类跌幅较深、又可能出现快速反弹的市场,期权卖方承担着不对称的两段风险:下跌时权利金仅能提供有限缓冲,而一旦市场反弹越过行使价,部分上涨收益则需让渡给认购买方。
29日恒科11月3900点认购官方报价从100点降至63点,直观体现了展期时的具体约束:在市场下跌而同一行使价隐含波动率并未明显升高的背景下,继续卖出该行使价合约所能获取的权利金大幅减少。若要维持较高的权利金收入,卖方往往需要下移至更靠近现价的行使价或调整期权覆盖比例,但这也会相应改变后续反弹时的上涨封顶程度。在评估此类策略表现时,派息、权利金收入与包含净值变化的总回报仍须分别考量。
随着10月旧合约步入结算,衍生品市场的定价焦点已全面移至11月。下一阶段的关键,在于恒科11月重点合约的持仓能否延续累积、下行保护的隐含波动率是否继续抬升,以及科技企业盈利能否缓解市场对AI投入回报的疑虑。若现货企稳,高企的认沽保护价格有望回落;若科技股跌势不止,新建立的期权头寸与备兑策略的权利金缓冲都将迎来实质考验。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…