2026年10月29日,Chainlink推出覆盖周末和假日的全天候资产定价服务,Aave成为首发合作方。资产可以全天候流转,抵押融资却仍受制于可用的价格、清算出口和承接资金;这项服务补的是定价环节。以截至11月1日的同口径数据观察本期,DEX成交与用户费用回升,全行业TVL继续回落,稳定币支付出现商业化案例,现实世界资产(RWA)的发行存量与抵押使用之间仍有距离。
DEX周成交额增20.6%,全行业TVL降至850.11亿美元
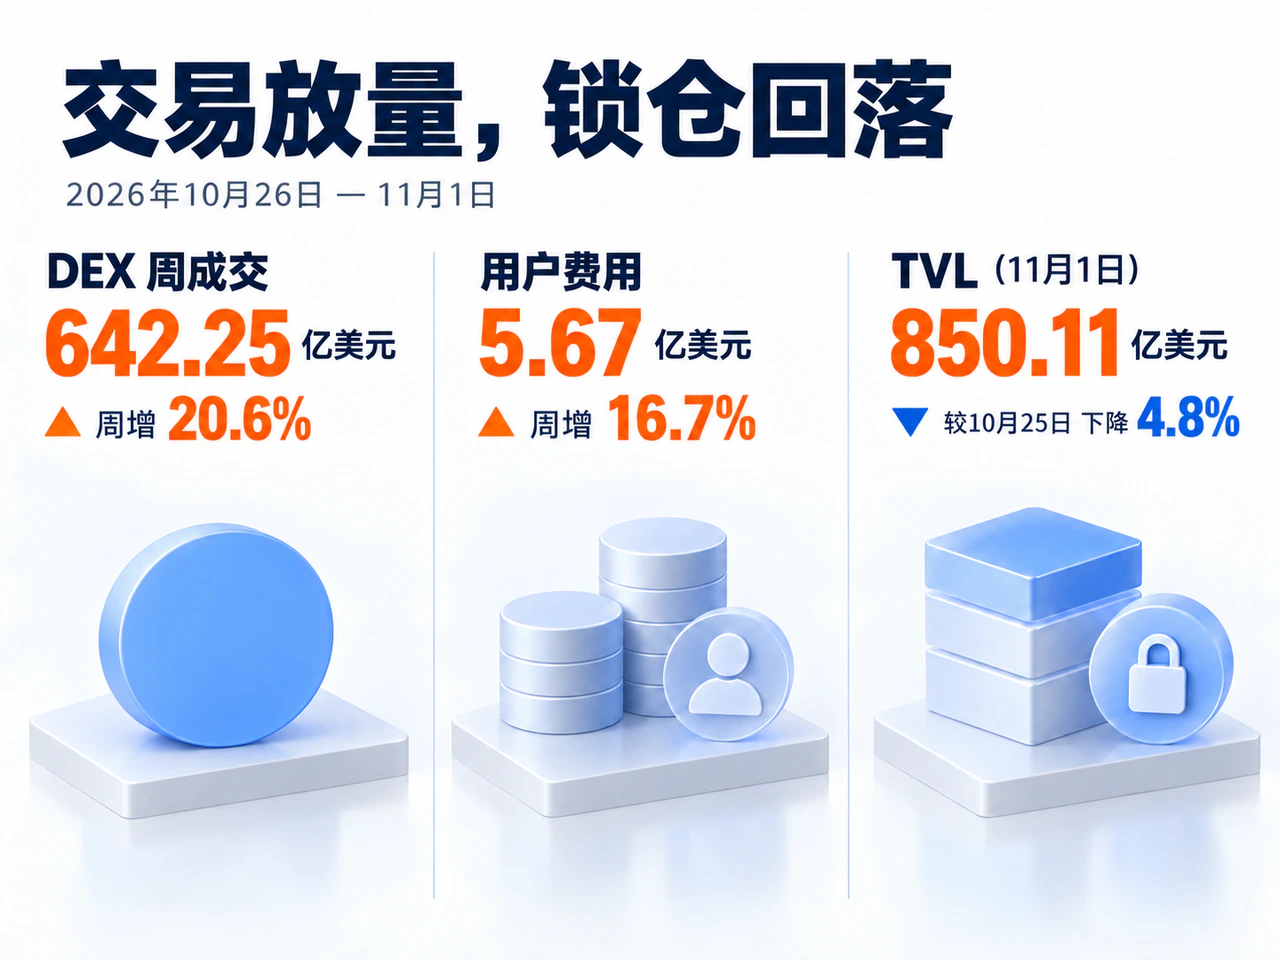
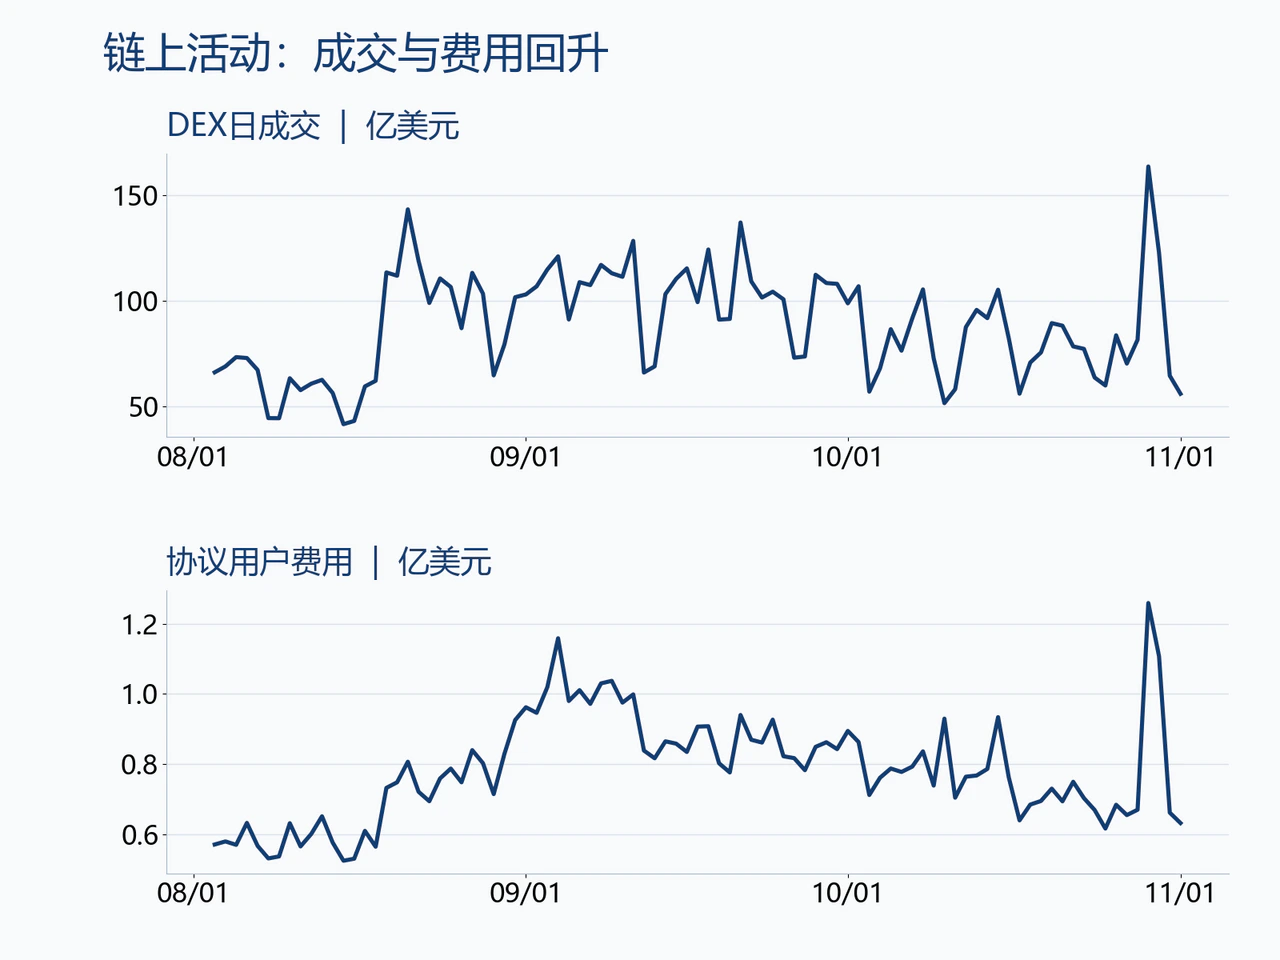
据DefiLlama同口径日序列加总,本期去中心化交易所(DEX)成交额约642.25亿美元,较前周增长20.6%;所覆盖协议的用户费用合计约5.67亿美元,增长16.7%。两个指标同步上升,表明交易与使用活动增加。但用户费用并不等于协议收入:其中包含支付给流动性提供者等参与方的部分,只有按协议分配规则留存的金额才归协议,代币持有人能获得的收益还要看治理安排。
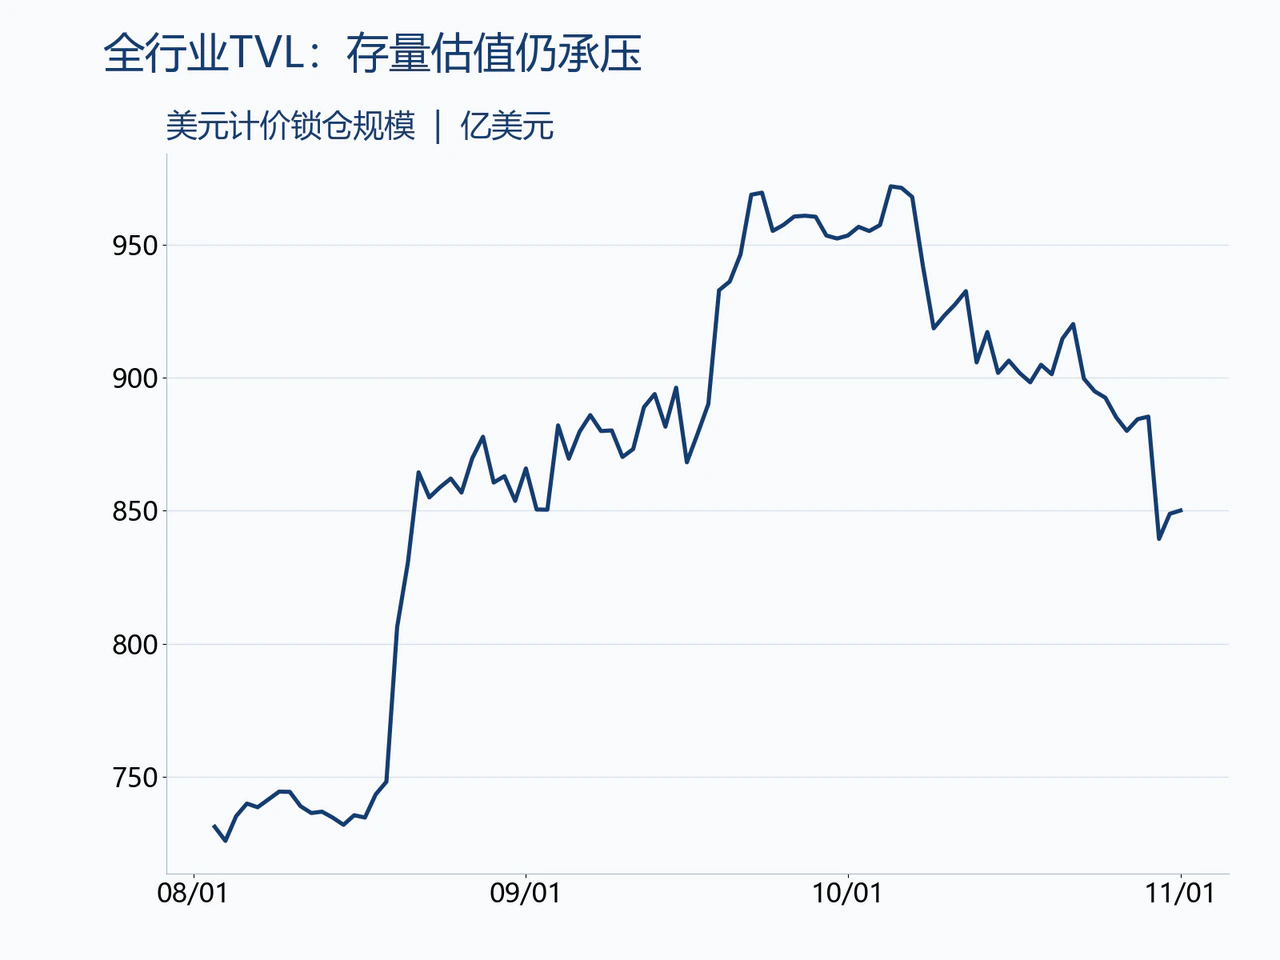
活跃度尚未传导到锁仓规模。11月1日,全行业以美元计价的锁仓规模(TVL)约850.11亿美元,较10月25日下降4.8%。TVL是锁入协议的资产估值,价格下跌与存取款都会改变读数,不能直接当作资金净流出。
网络之间也有分化。以太坊TVL约438.87亿美元,周降10.4%;Solana约54.31亿美元,下降5.7%;BSC约52.39亿美元,下降9.1%。两个主要二层网络(L2)样本降幅较小:Base约59.67亿美元,下降1.8%;Arbitrum约14.39亿美元,下降1.1%。各网络的估值与资金调整幅度不同;要判断资金是否迁移,仍需看跨链净流量和资产数量。
拉长观察期,全行业TVL较30天前下降11.2%,但较90天前仍高16.3%。按30天、90天顺序,Base分别下降6.1%和增长31.0%,Arbitrum分别增长1.1%和16.5%。这更像此前扩张后的结构调整,尚不足以说明所有网络处于同一景气阶段。
交易端的改善更明确。本期日均DEX成交约91.75亿美元,高于近30天的81.06亿美元和近90天的88.77亿美元;用户费用日均约8098万美元,同样高于近30天和近90天均值。交易活跃度与资产沉淀正在分化:较高周转可以增加收费机会,但持续经营仍取决于交易能否留下稳定的流动性和重复使用需求。
Visa稳定币结算年化规模超250亿美元
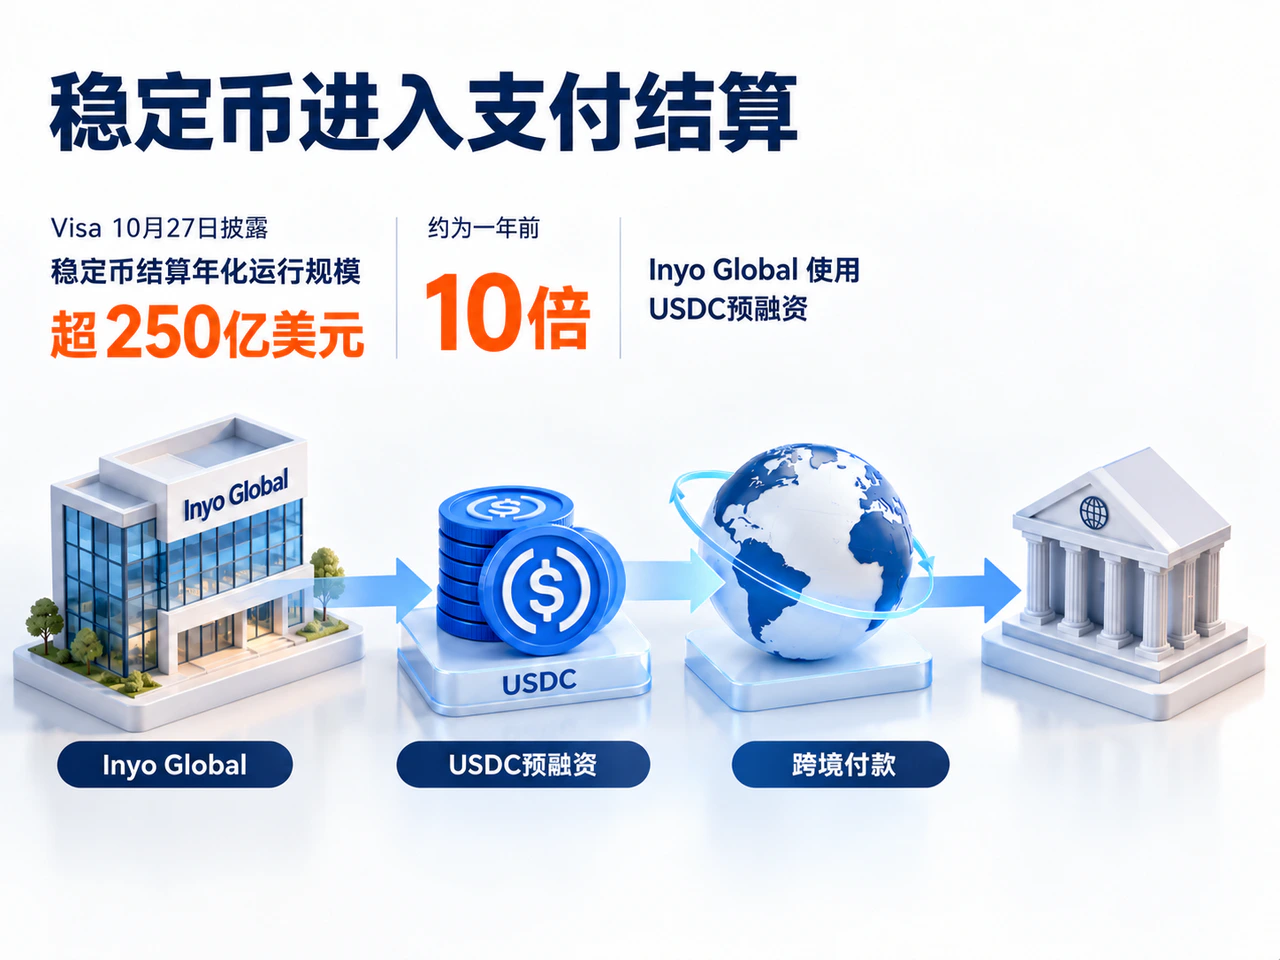
稳定币支付提供了更具体的使用场景。据BeInCrypto对Visa 10月27日业绩电话会的报道,Visa稳定币结算的年化运行规模超过250亿美元,约为一年前的十倍。这是按近期结算速度折算的年化值,不是过去一年实际累计额;结算发生在发卡与收单机构之间,也不等于消费者全部刷卡金额。
商业实施已有进展。Visa 10月15日宣布,Inyo Global将其稳定币预融资能力投入商业运营,让符合条件的客户用USDC为跨境付款提前备资。链上资金在这里用于缩短资金等待、提高调拨灵活性。支付服务商、稳定币发行方及底层网络如何收费,决定价值如何分配;结算额不能直接推算公链代币收益。
RWA抵押占比低,Chainlink补休市定价
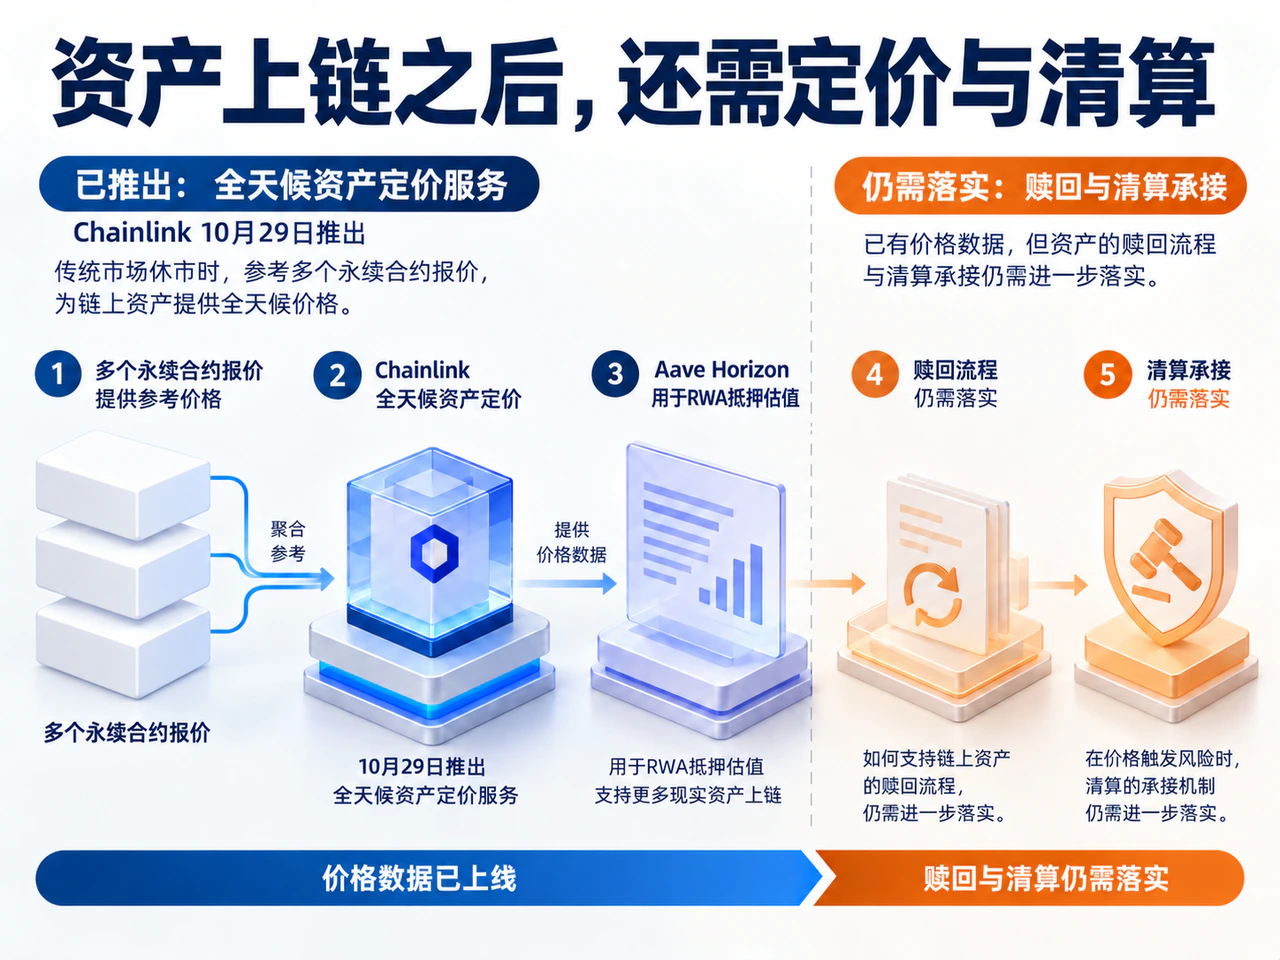
RWA面对的是另一层约束。RedStone的10月研究以10月16日数据估算,Stellar已分发的约35.6亿美元RWA中,约0.1%被用作借贷抵押物;其研究覆盖的以太坊19个主要代币化基金产品中,约2.5%的价值被用作借贷抵押。两组样本口径不同,却共同显示发行存量与融资使用之间仍有明显距离。代币持有人的资格限制、冻结与回收权限,以及资产能否在链上卖出,都会影响放贷方愿意提供多少资金。
Chainlink本周的服务针对其中的定价环节。按其公告,传统市场休市后,价格参考会转向多个永续合约场所的报价;Aave在Horizon中采用相关数据,为代币化RWA抵押品估值。休市期间价格仍能变化,但流动性来自衍生品市场,放贷协议需据此设置抵押率和清算参数。连续报价解决的是估值衔接,赎回通道与清算承接仍须分别落实。
本期链上经济的增量主要来自交易放量、支付商业化和RWA配套推进。下一步应观察三个问题:较高成交能否转化为持续收入,支付业务能否稳定复用,以及新增代币化资产有多少真正进入借贷和交易。只有当资金能够反复使用、风险能够被处置时,资产上链才会进一步转化为金融服务能力。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…