2026年11月4日,美国中期选举落地触发跨资产重定价。选举结果公布后,市场一度同步推升美股与美债,并大幅削减原油的风险溢价;但2026年11月2日至2026年11月8日全周最终定格为美债收益率回落、黄金走高、原油重挫与科技股承压并存的分化格局。
以11月6日收盘较10月30日计算,标普500指数全周下跌2.68%,纳斯达克100指数下跌4.91%;美国10年期国债收益率下行8个基点。按连续期货的供应商日收盘口径,WTI和布伦特原油分别大跌12.76%和16.42%,黄金则上涨4.51%。能源价格回落虽缓和了成本压力,但投资者对企业未来盈利兑现与融资条件的审视更趋严苛。
两条交织的主线主导了全周交易:一是美国政治格局变动促使市场重估财政扩张空间、贸易政策走向及能源供应风险;二是美国宏观增长数据保持韧性,而AI投资链条面临建设节奏、现金流与估值的集中检视。成本下移改善了外部经营环境,但能否转化为实际利润,仍取决于终端需求、项目落地速度与资本成本。
美国10月非农新增16.5万超预期,服务业成本制约宽松空间
美国10月制造业与就业数据表现稳健,为经济增速提供了扎实支撑。11月2日公布的10月ISM制造业指数从54.5升至55.5,其中生产指数从56.7升至59,新订单指数从55.3升至55.5,生产扩张提速且新增需求持续增长。
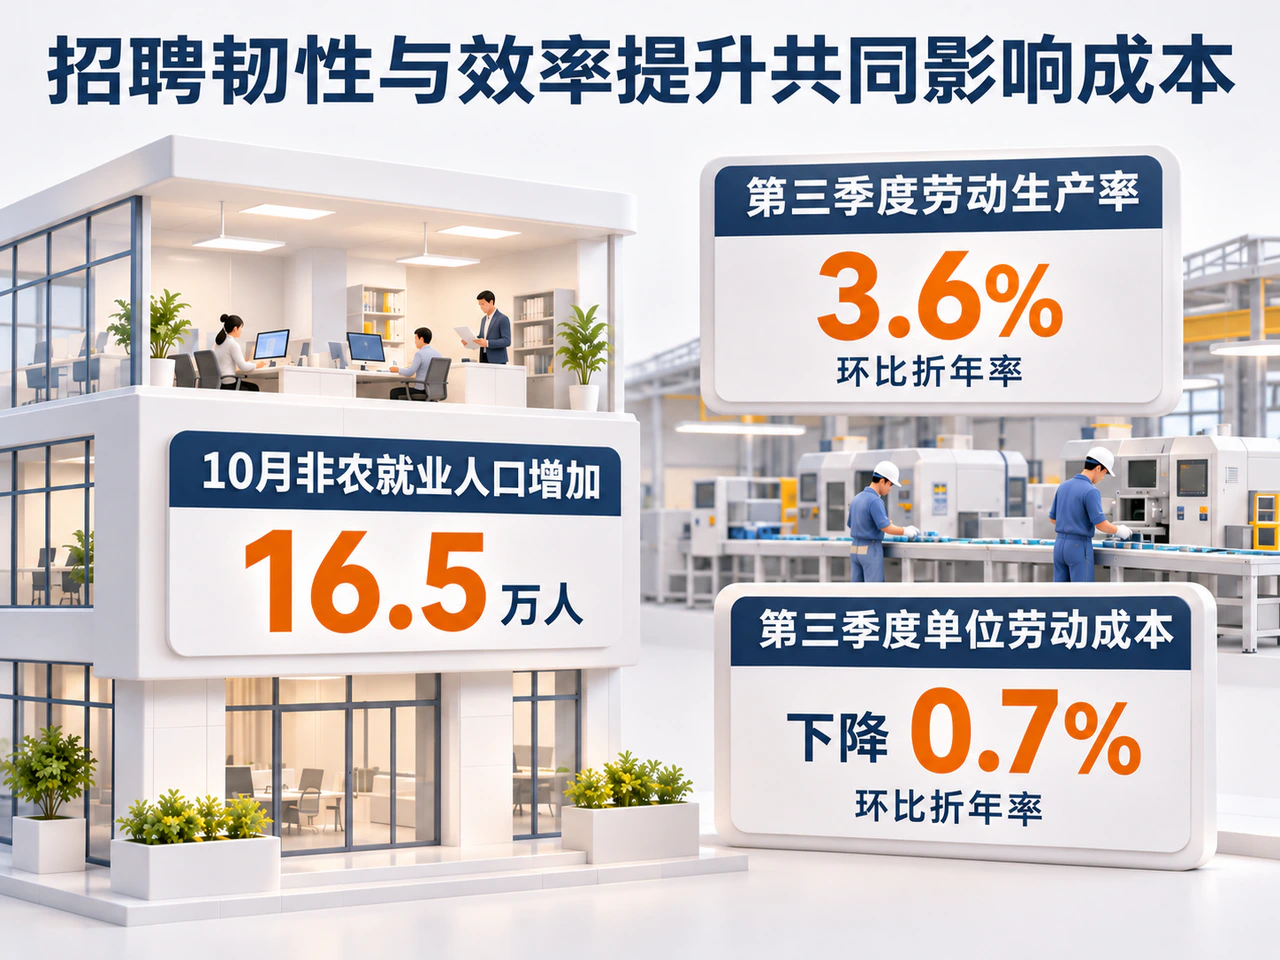
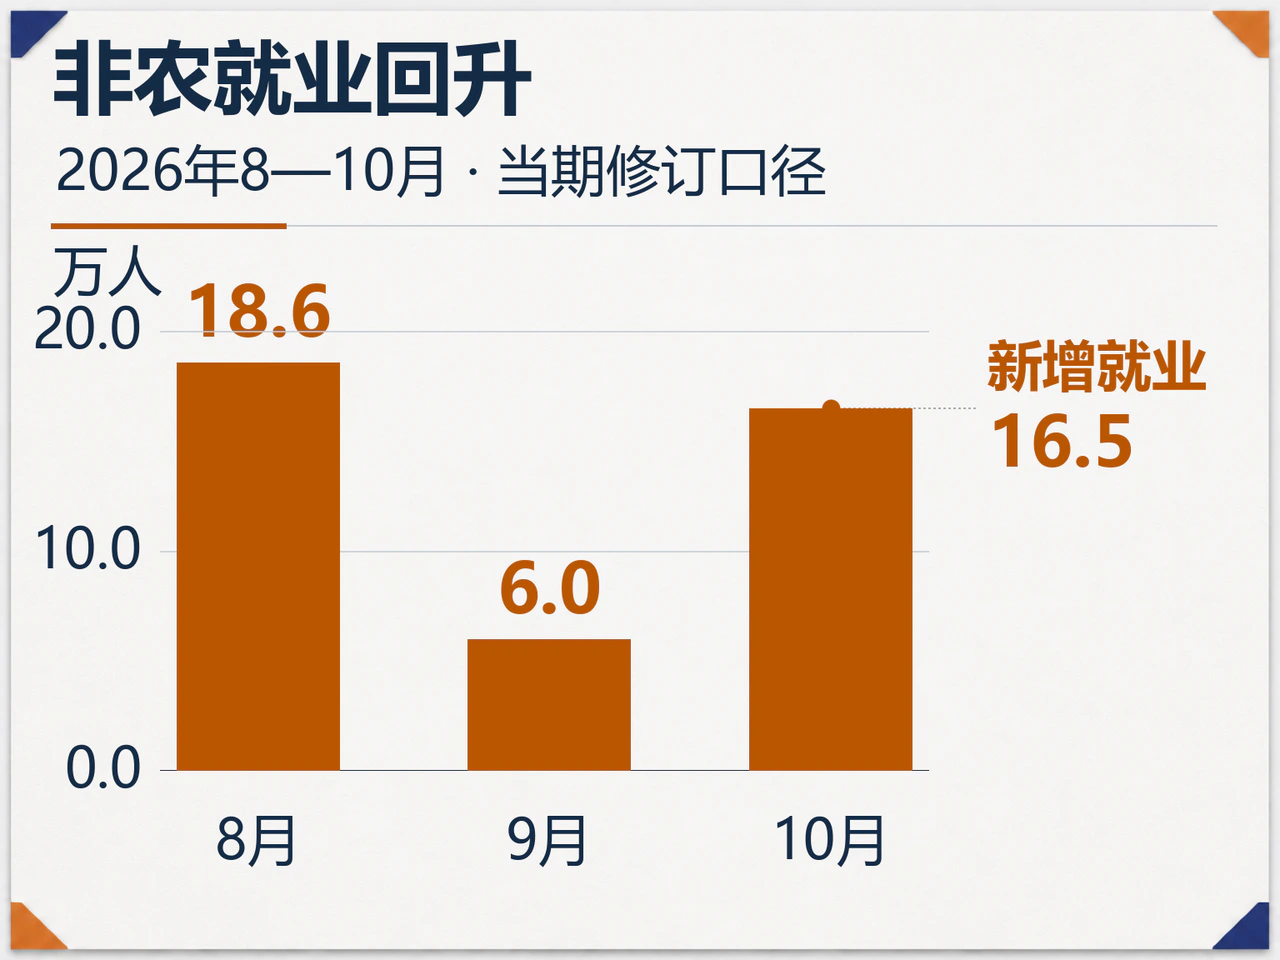
11月6日公布的10月非农就业人口增加16.5万人,显著高于TD Economics援引的6.5万人市场预期。同时,8月和9月新增就业人数分别上修至18.6万人和6万人,合计上修8.4万人;修订后8至10月月均新增就业达13.7万人。10月失业率从4.2%降至4.1%,平均时薪环比增长0.4%,同比增幅从3.2%小幅放缓至3.1%。当月就业增量与历史数据上修,缓和了市场此前对企业招聘迅速降温的担忧。11月3日公布的9月JOLTS职位空缺数据同样印证了用工韧性:当月职位空缺约750万个,招聘约540万人,裁员和解雇约160万人,整体维持稳定,企业仍在持续吸纳劳动力。
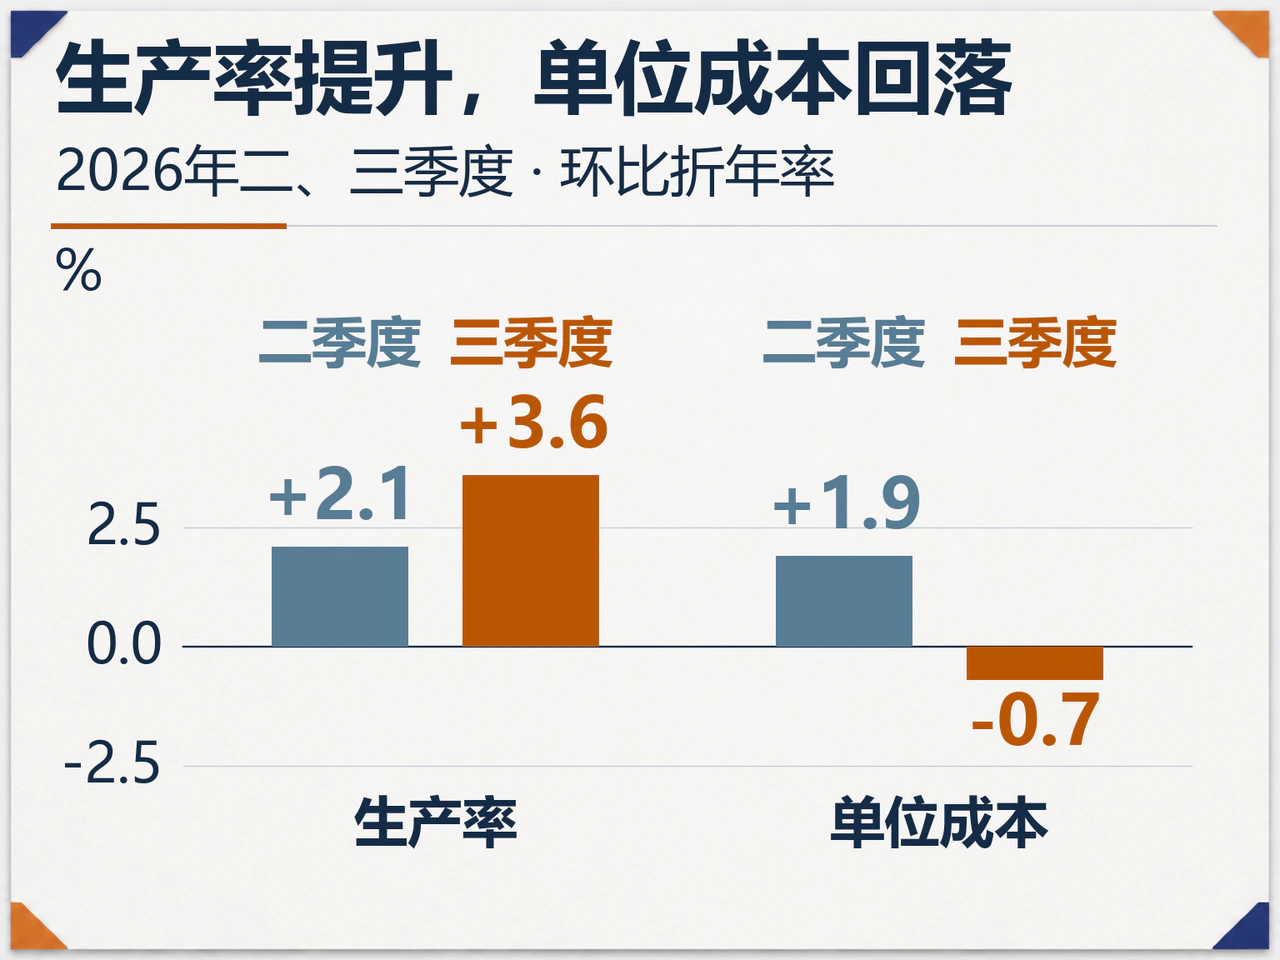
企业部门的用工成本出现阶段性改善。11月5日公布的第三季度初值显示,美国非农商业部门劳动生产率环比折年率增长3.6%,高于第二季度修订后的2.1%;同期每小时劳动报酬增长2.9%,带动单位劳动成本下降0.7%。企业在工时近乎持平的情况下实现了更高产出,拓宽了对冲薪资上涨的缓冲空间。不过,第三季度制造业单位劳动成本仍增长2.7%,效率提升的红利在行业间分布并不均衡。
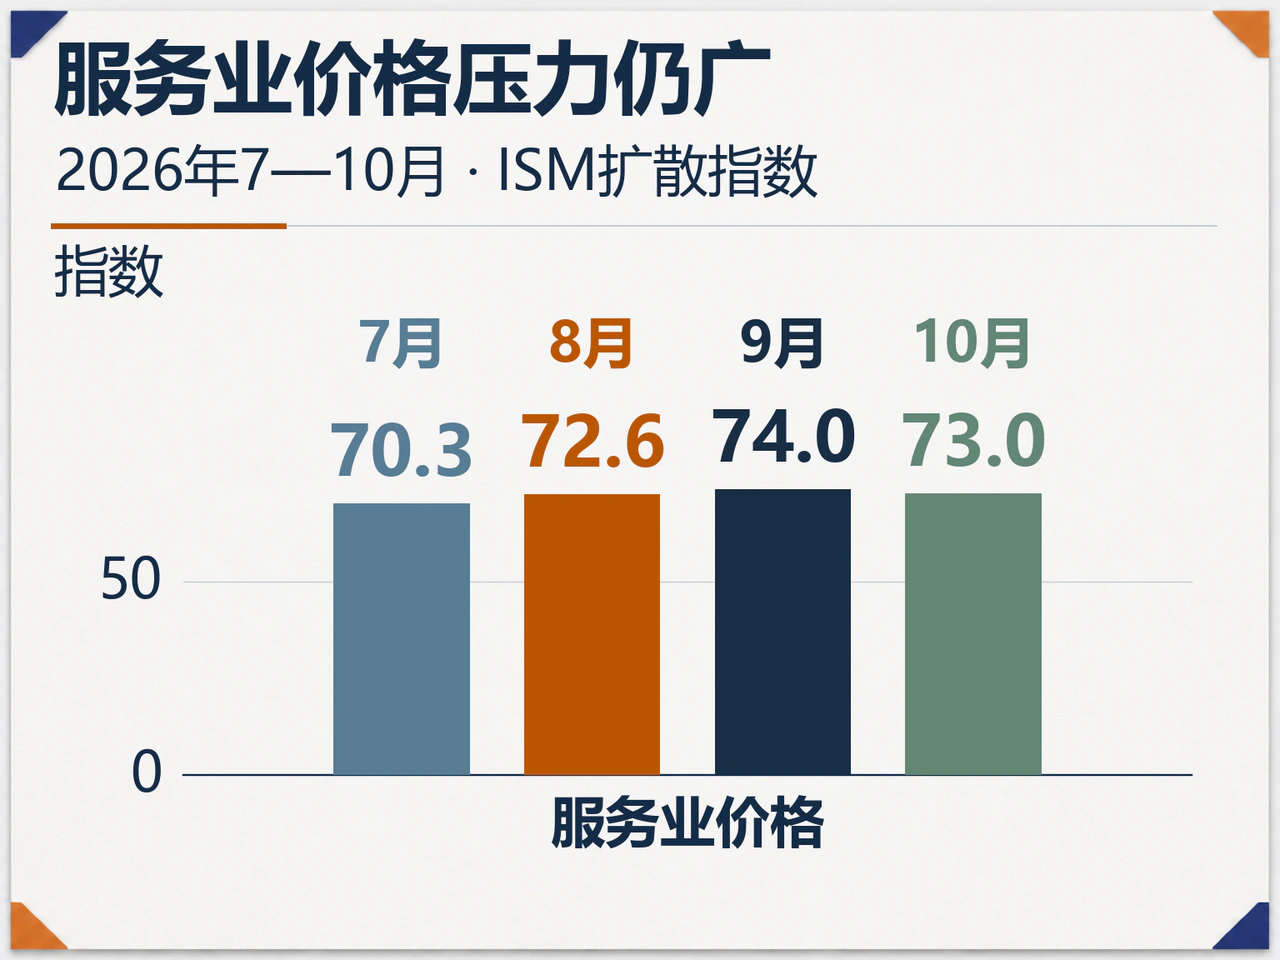
服务业数据则凸显了成本端的黏性。10月ISM服务业指数从54.9微降至54.5,新订单指数从59.8降至55.9,商业活动扩张放缓;但就业指数从50.1升至51.4,供应商交货进一步放慢。服务业价格指数虽从74微降至73,但过去八个月中有七个月高于70,投入成本上涨的覆盖面依然广泛。ISM调查负责人指出,受访企业反复提及燃料与关税带来的成本压力,且部分企业尚未将上述成本完全转嫁给下游。
总体而言,油价大跌与生产率提升正减轻部分通胀压力,但强劲的就业市场与高企的服务业成本使货币政策难以迅速转向宽松。TD Economics在非农报告后分析称,就业数据及前值上修强化了进一步加息的理由。市场目前高度关注11月10日将公布的美国10月CPI数据,以验证能源成本回落能否向核心物价传导。
10年期盈亏平衡通胀率回落10个基点,高收益债利差走阔
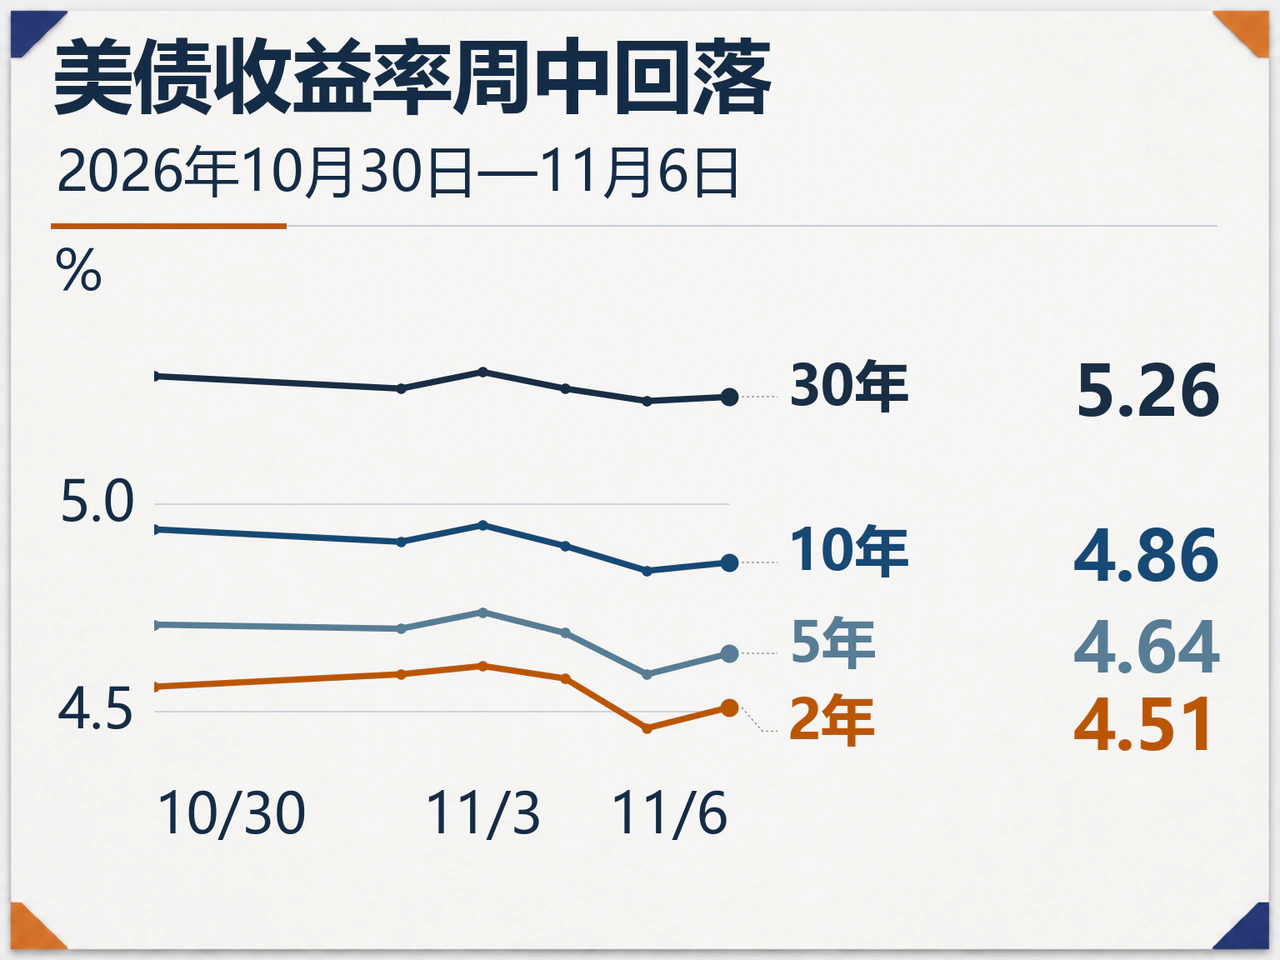
受通胀预期降温与避险买盘推动,美债收益率全周整体下行。截至11月6日收盘,美国2年期、5年期、10年期和30年期国债收益率分别报4.51%、4.64%、4.86%和5.26%,较前周末分别下降5、7、8和5个基点。收益率曲线中段表现更强,10年期与2年期利差由38个基点收窄至35个基点,30年期与10年期利差则由37个基点走阔至40个基点。
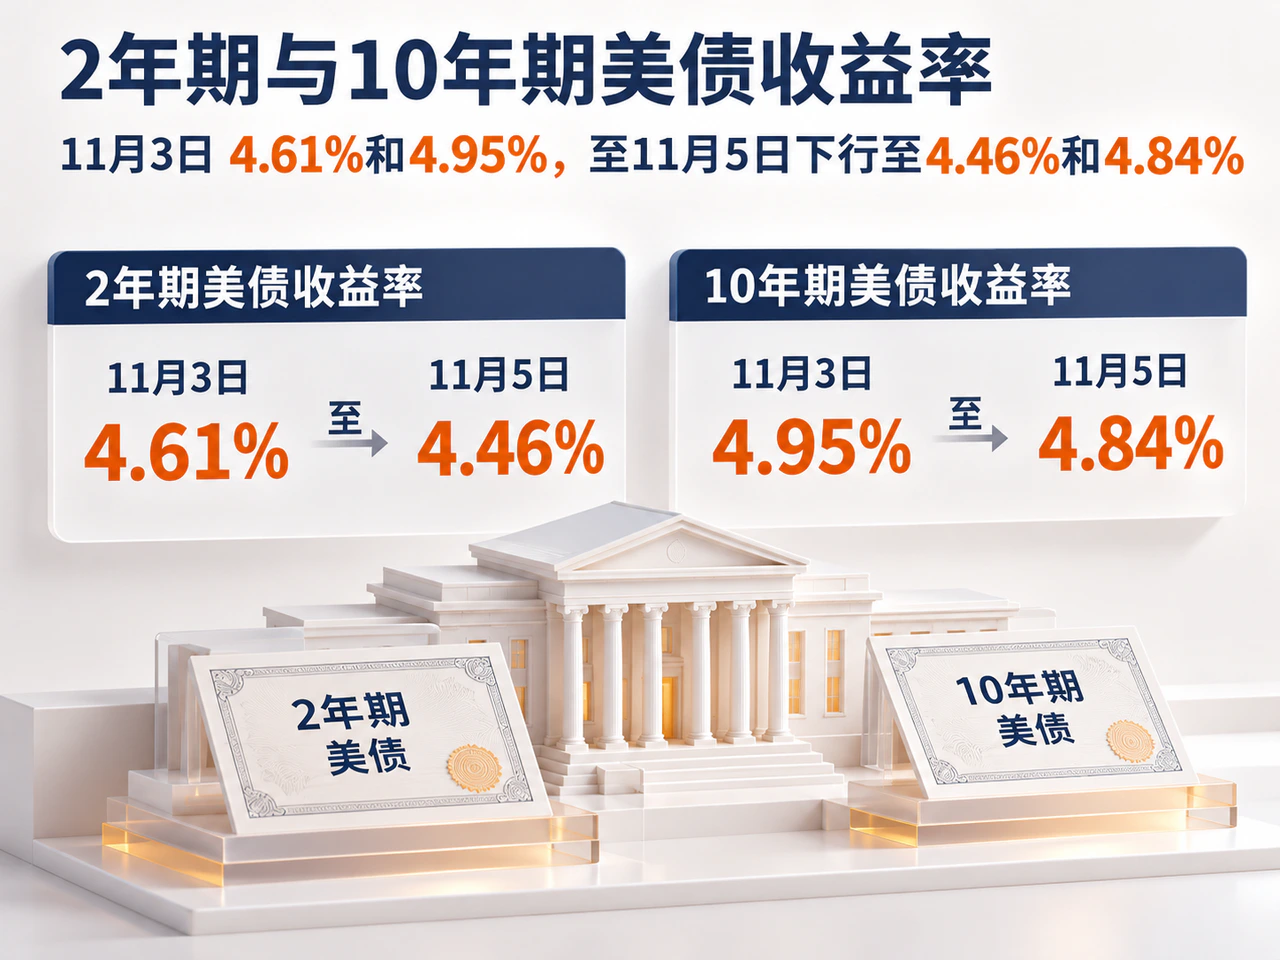
美债的涨势主要集中在周中。11月3日,2年期与10年期美债收益率分别处于4.61%和4.95%,至11月5日分别下行至4.46%和4.84%;周五强劲的非农就业数据公布后,两者分别回升5个和2个基点。短端利率先急跌后反弹的走势,反映了避险情绪与强劲就业基本面之间的博弈。
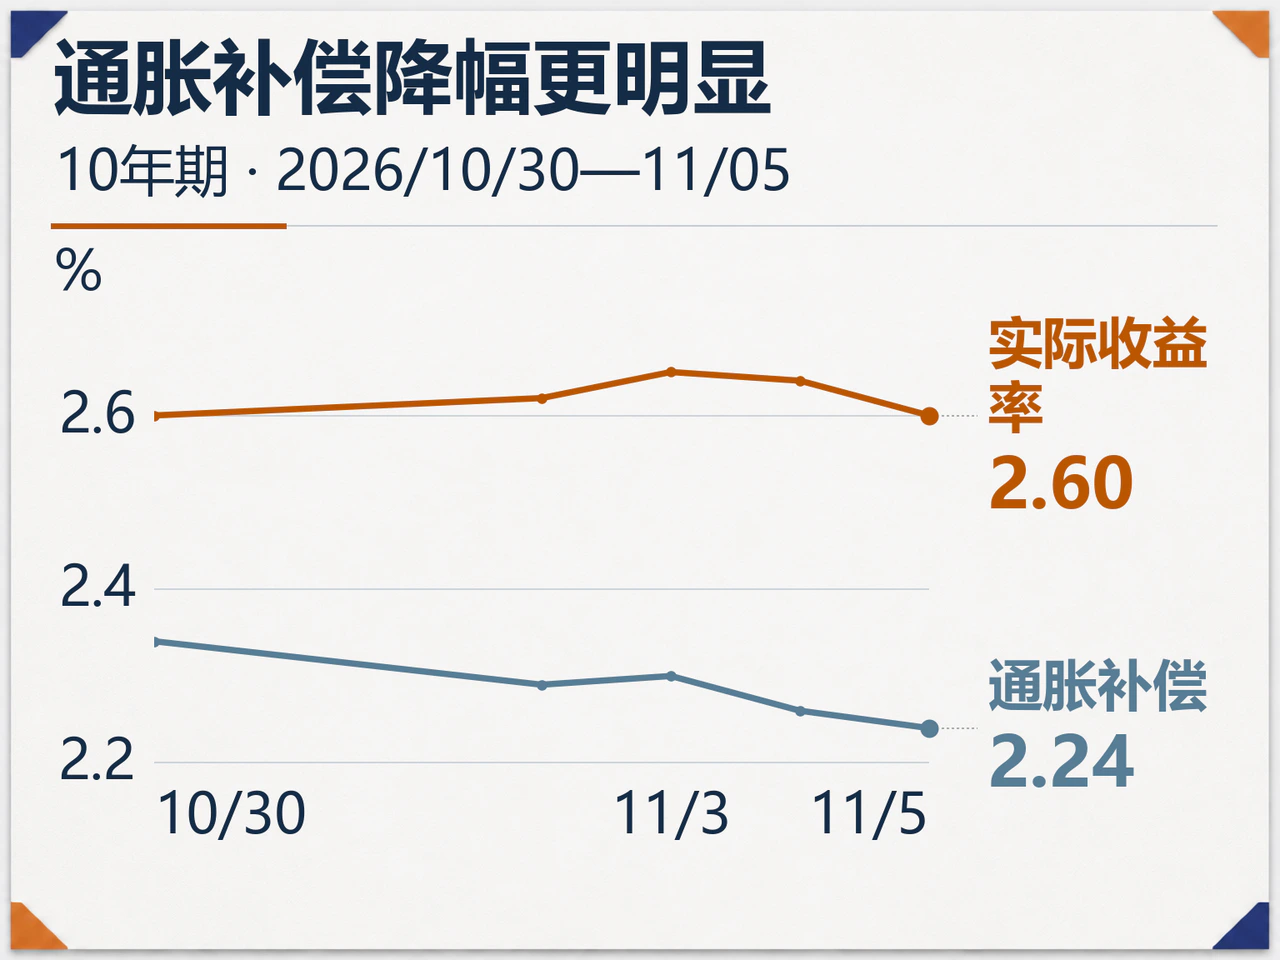
拆分实际利率与通胀补偿可以更清晰地看到债市的定价逻辑。截至11月5日,10年期美债实际收益率为2.60%,在周中一度由2.65%回落,最终与10月30日持平;而10年期盈亏平衡通胀率则从10月30日的2.34%降至2.24%,单周回落10个基点。油价重挫压低了通胀补偿,叠加科技股抛售激发的避险需求,共同带动名义收益率下行。
政治格局变化也为债市提供了阶段性支撑。路透社11月4日报道民主党赢得国会两院控制权后,法国兴业银行研究负责人Phoenix Kalen指出,分立政府将约束财政政策的操作空间,从而缓解美债收益率的上行压力。不过,这一判断反映的是远期政策预期,中短期财政融资规模依然庞大。
根据美国财政部11月2日发布的预估,第四季度私人持有的可交易债务净融资额为6180亿美元,虽较8月预测减少100亿美元,但主要源于期初现金余额高于假设;若剔除该因素,实际融资需求反而增加240亿美元。财政部同时预计2027年第一季度净融资额将达8000亿美元。11月4日的季度再融资公告维持了未来数个季度的附息国债和浮息债拍卖规模。尽管近期没有大幅扩发安排,中期高频的资金需求仍需市场持续消化。
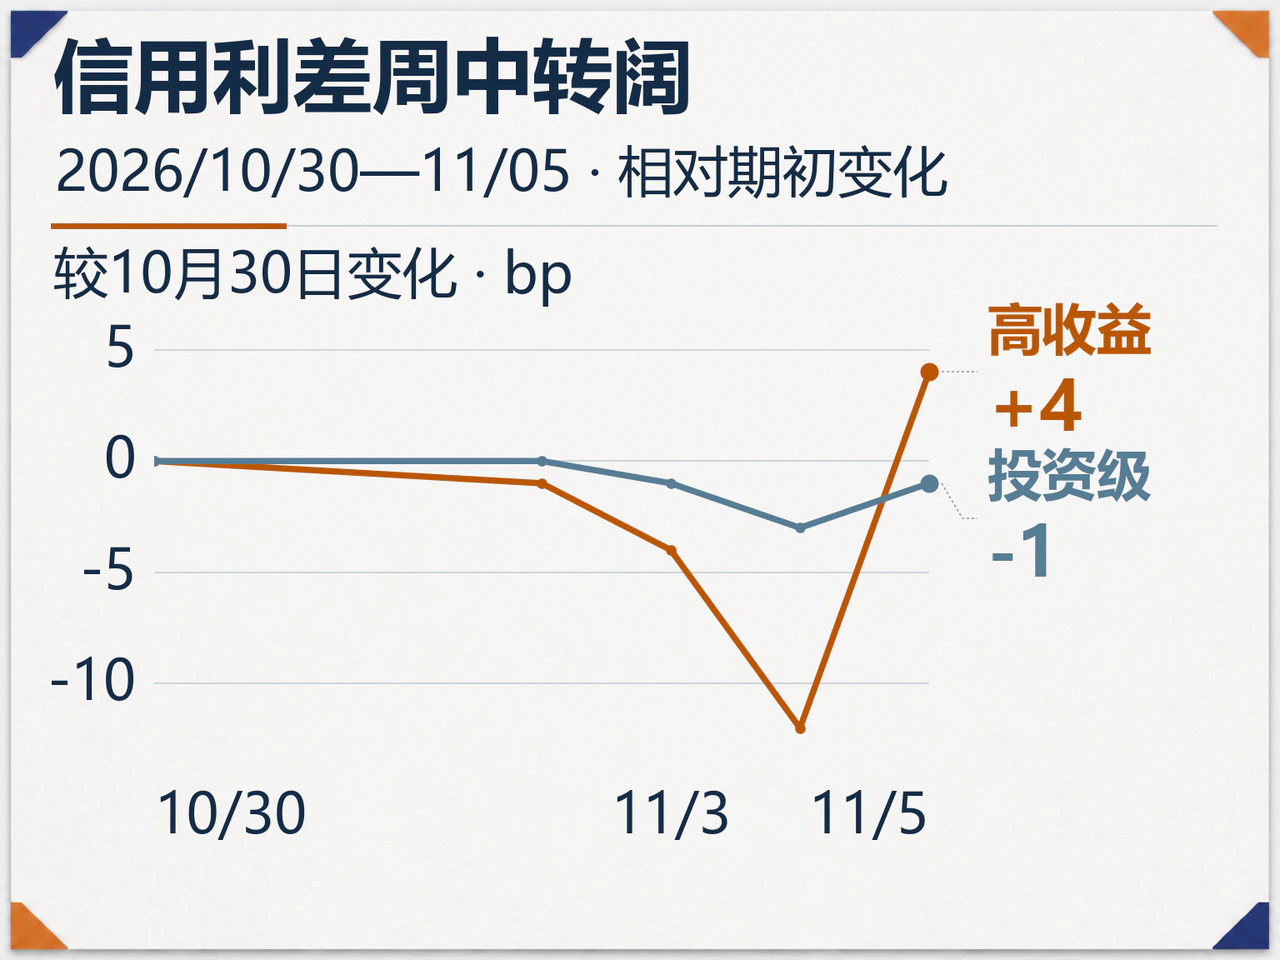
在美元信用债市场,基准利率下行与信用利差走阔同步发生。截至11月5日,ICE美银美国高收益债期权调整利差报348个基点,较10月30日走阔4个基点,较周三(11月4日)则显著走阔16个基点;投资级利差同期报93个基点,较前周末收窄1个基点。彭博11月6日报道称,软银领跌亚洲美元债,显示AI科技股的估值调整已向信用市场传导。5至10年期美债收益率下行虽有利于同期限固息债估值,但信用风险溢价抬升抵消了部分收益,发债主体的融资结构与内生现金流正面受考。
数据中心扩建约束引发担忧,纳指100跌4.91%与业绩高增背离
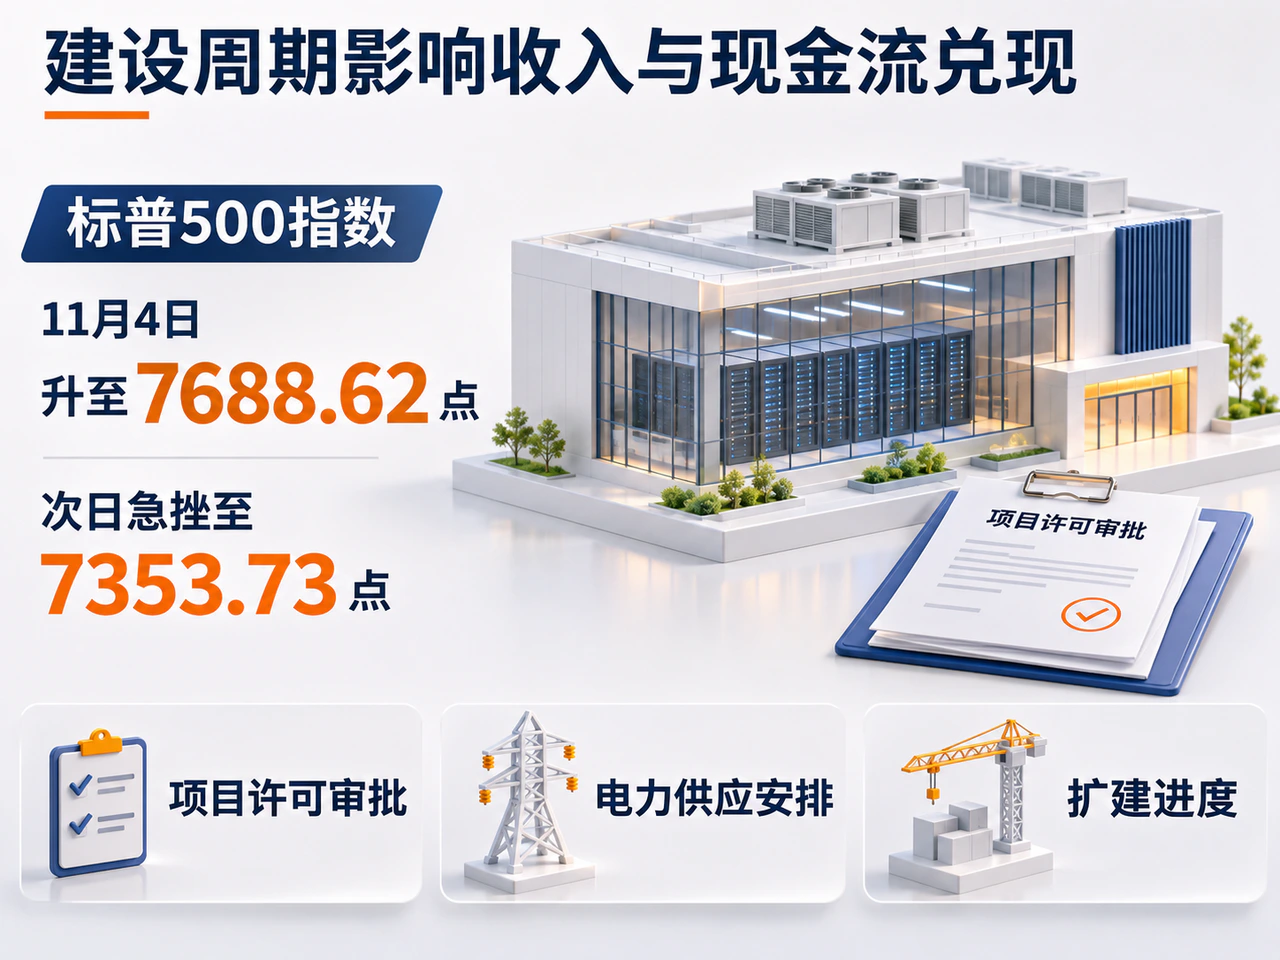
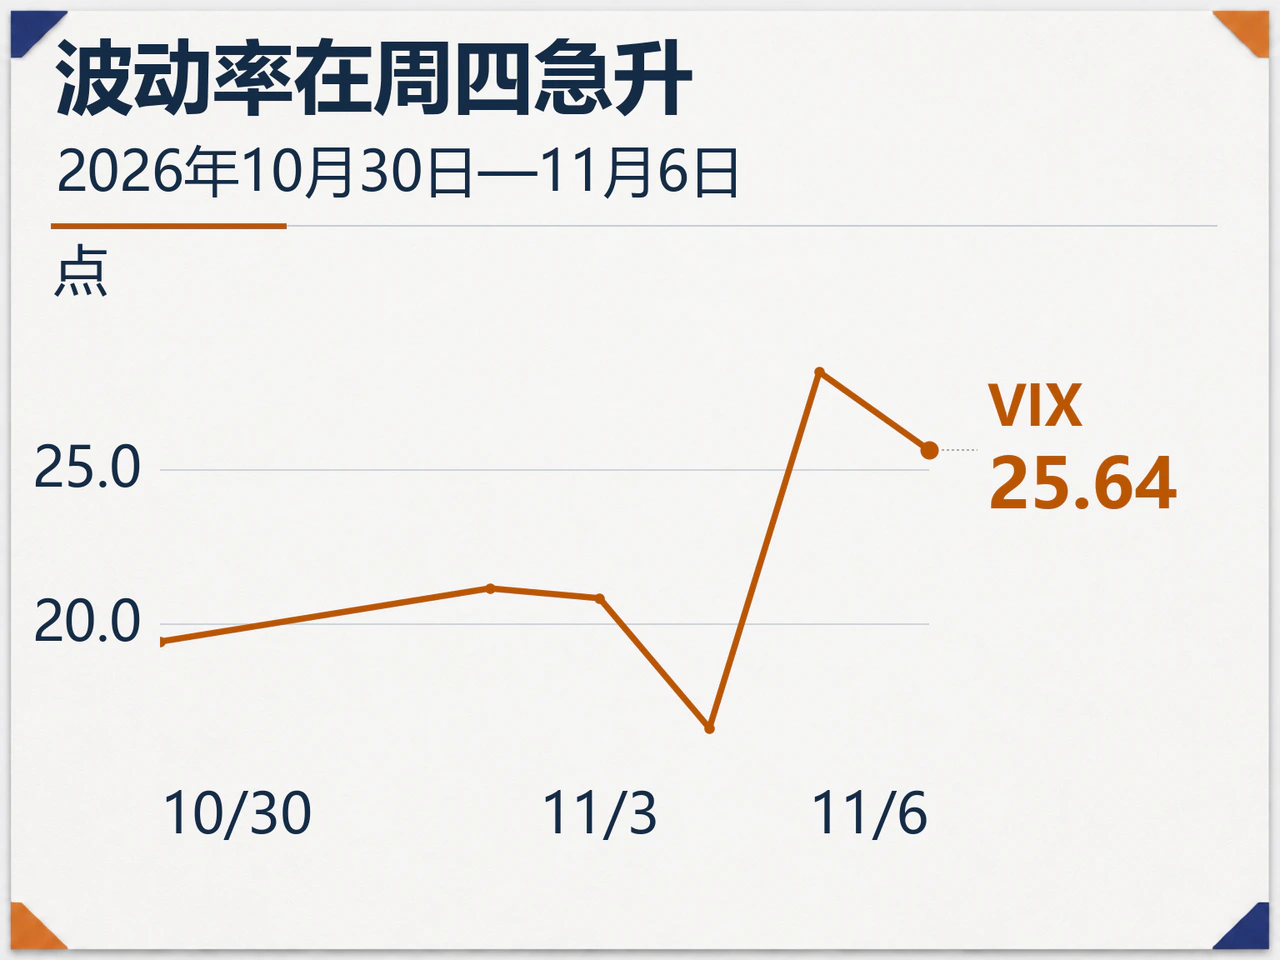
美股全周抛压集中在科技产业链,并逐步向其他板块扩散。标普500指数在11月4日一度升至7688.62点,次日急挫至7353.73点,周五微幅回升至7376.86点;纳斯达克100指数收于26989.99点;道琼斯工业平均指数收于51285.73点,周跌0.94%;罗素2000指数周跌2.05%。衡量市场波动率的VIX指数从前周末的19.42升至25.64,周三一度降至16.61,周四则跳升至28.18。
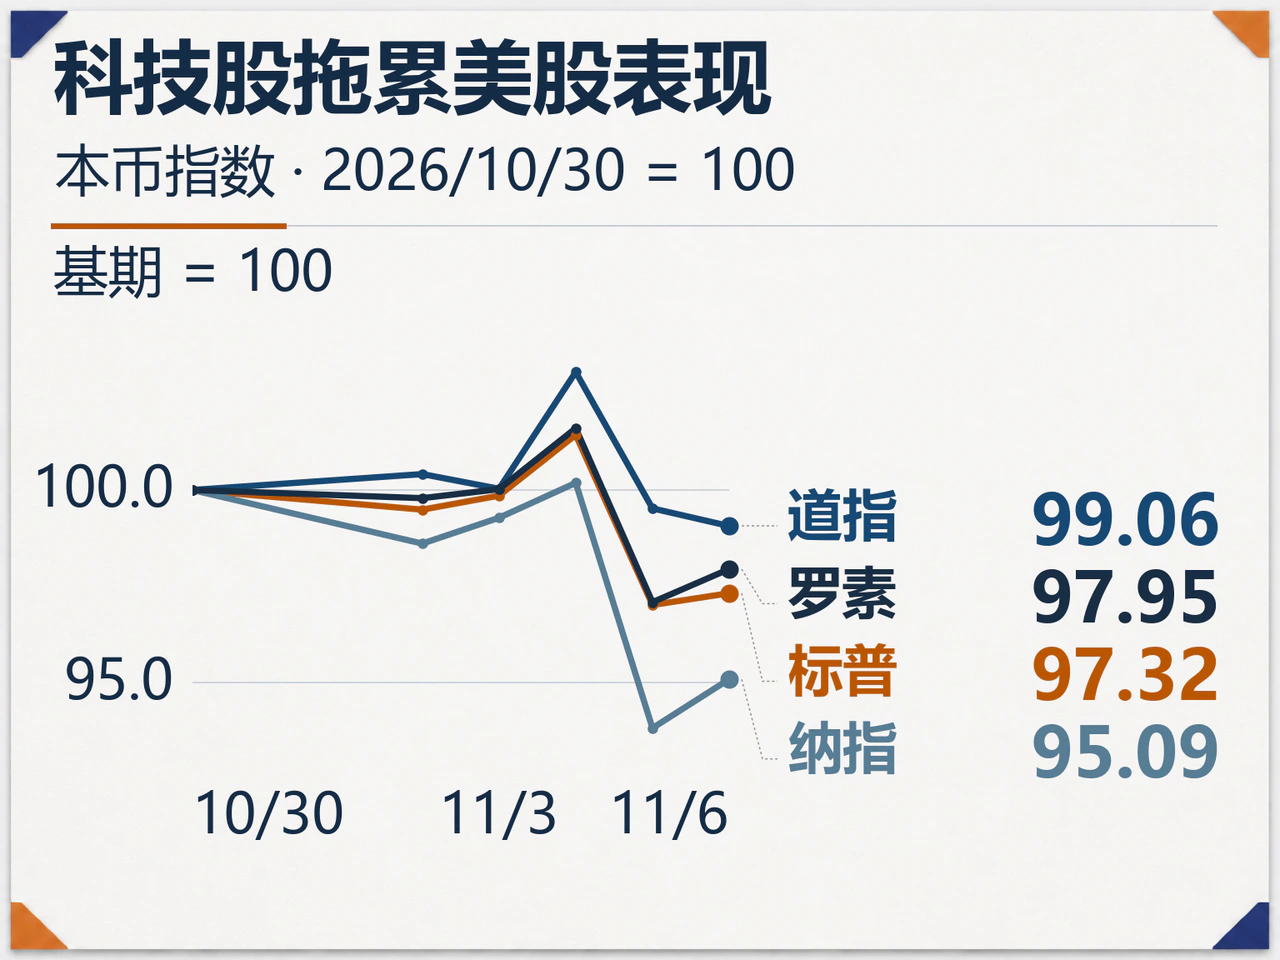
据CNBC报道,中期选举后,市场担忧数据中心建设将面临更多监管约束,项目许可审批、电力供应安排及扩建进度成为冲击AI投资链的新变量。对于芯片、硬件设备及数据中心运营商而言,项目延期意味着订单转化、收入确认和现金回流向后顺延;高度依赖外部融资维持扩张的企业,对这种时间错配尤为敏感。
微观层面的企业财报依然亮眼,与二级市场的估值回调形成反差。AMD于11月3日盘后披露,第三季度营收约133.8亿美元,同比增长45%,其中数据中心营收约85亿美元,同比激增97%;公司预计第四季度营收约170亿美元(上下浮动3%)。Palantir于11月2日盘后公布第三季度营收达23.13亿美元,同比增长96%,其美国商业收入增幅高达148%。AI芯片与企业级软件已兑现的高速增长,未能阻挡市场对远期估值的压缩。
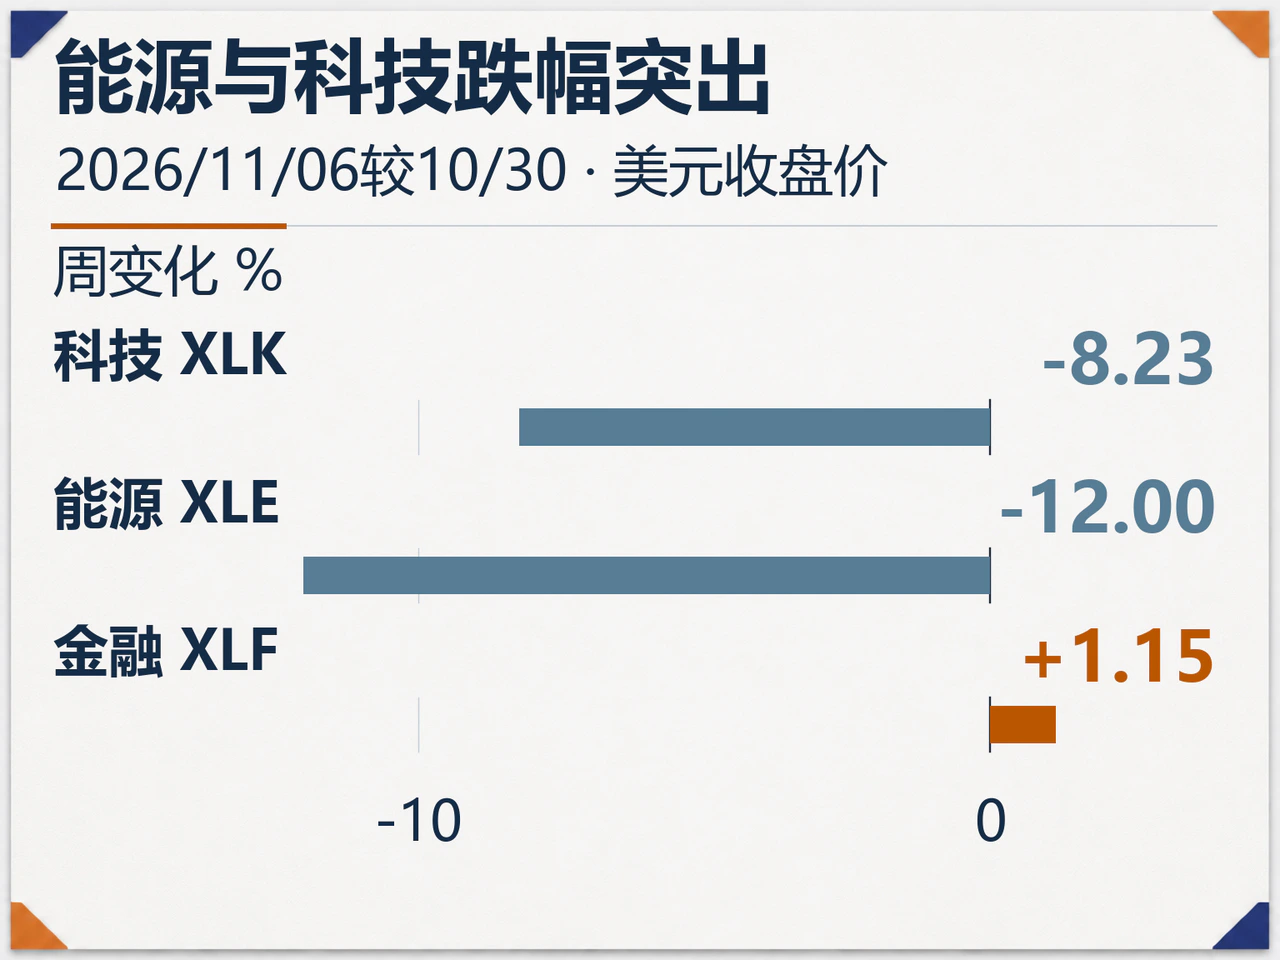
行业ETF的表现同样折射出资金的重新配置。按美元收盘价计算,科技行业ETF(XLK)全周下跌8.23%,能源行业ETF(XLE)下跌12.00%,而金融行业ETF(XLF)逆势上涨1.15%。能源板块同时承受了国际油价暴跌与数据中心远期电力需求重估的双重压力,科技板块则直接暴露于基建节奏放缓与远期盈利假设下修的风险之中。
针对上述约束的持续性,华尔街机构观点出现分化。Macro Research Board认为,市场已开始质疑过高的远期盈利预期,AI板块的估值调整尚未结束。Yardeni Research则判断市场过度定价了政治阻力,强调应将已获许可的在建项目与远期规划区分看待。Jefferies也指出,新任州长更可能引入规范性规则与约束,而非全面禁止数据中心建设。
经过全周的剧烈重估,AI产业链内部的投资逻辑更趋严格:当期收入高增仍是基本面底线,但订单究竟对应已获批产能还是远期规划、产能扩张依赖内生经营现金流还是外部债权股权融资,正直接决定个股的估值韧性。
原油单周跌超12%回吐风险溢价,金价受利率与避险驱动涨4.51%
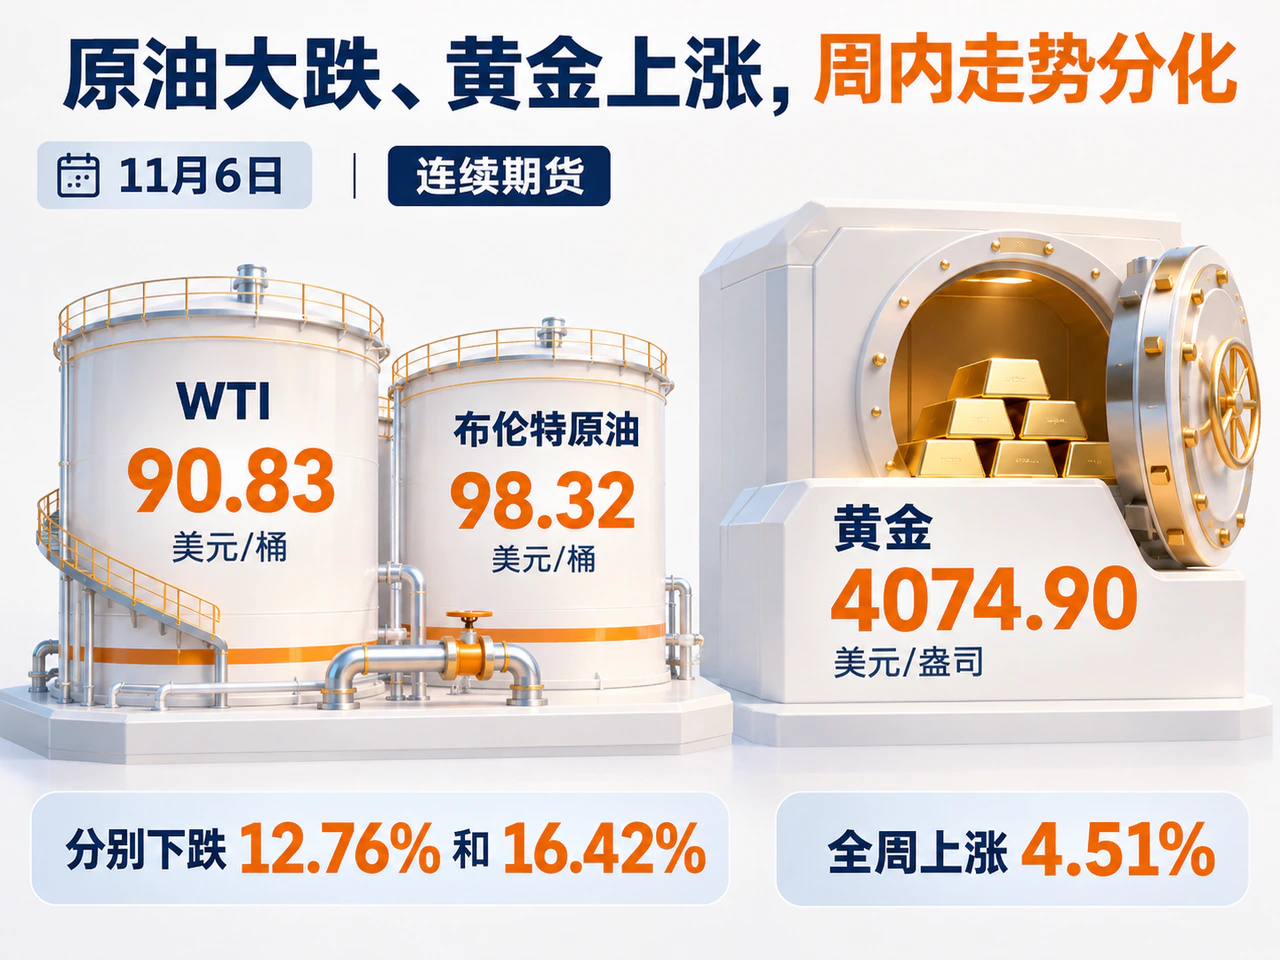
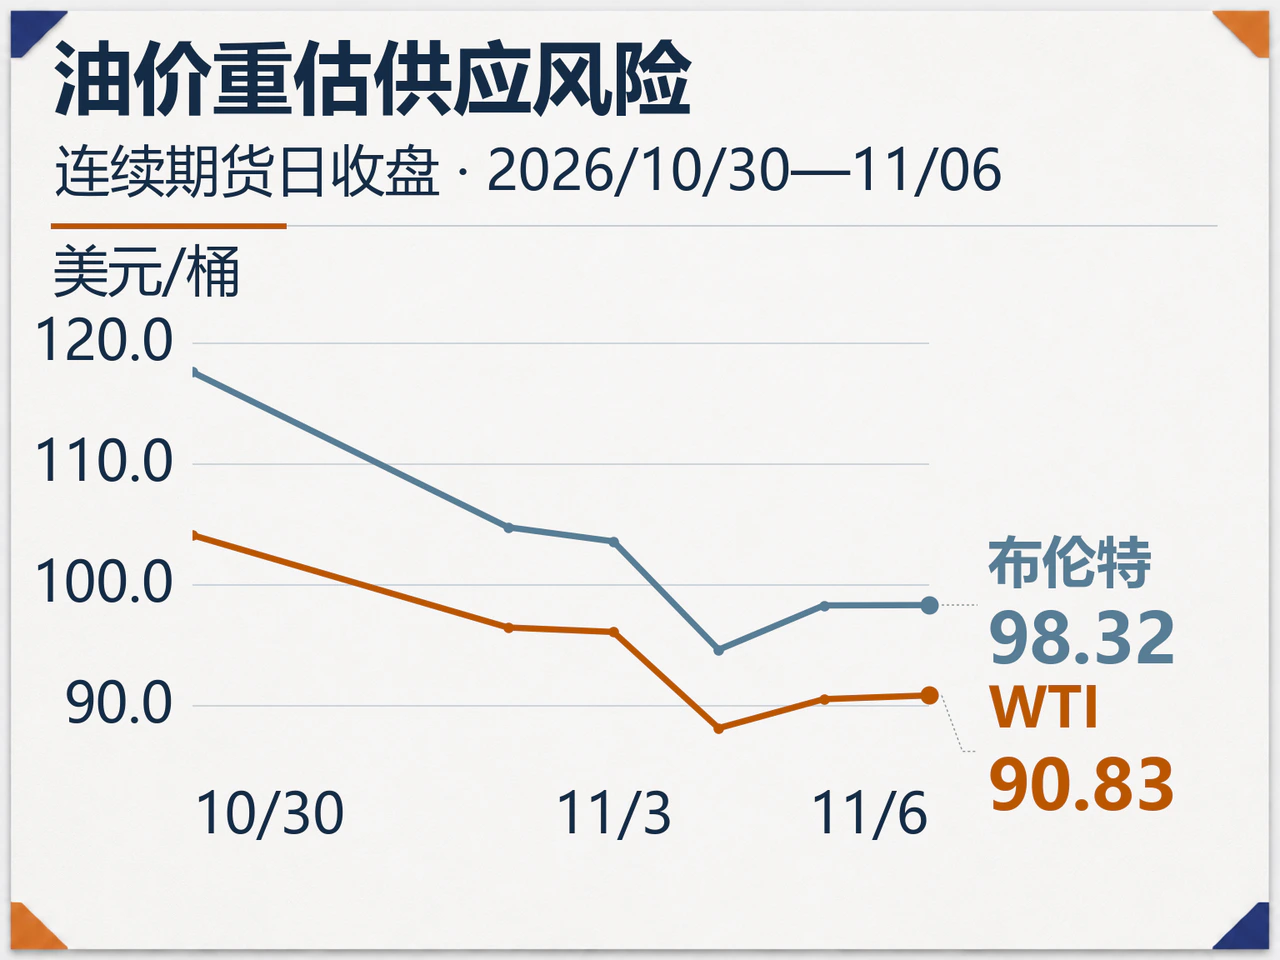
大宗商品市场中,油价与金价走势显著背离。截至11月6日,WTI原油连续期货供应商日收盘报90.83美元/桶,布伦特原油报98.32美元/桶,较前周末的104.12美元/桶和117.64美元/桶分别下跌12.76%和16.42%。尽管全周跌幅可能包含换月影响,周中的期货价格下行依然凌厉:11月4日,WTI和布伦特原油一度分别跌至88.12美元/桶和94.62美元/桶。路透社分析称,当日油价暴跌源于选举后市场对美伊恢复谈判及中东地区能源供应改善的预期升温;不过,实际供应增量仍有待外交斡旋与航运安排的实质性推进。
从现货基本面看,美国本土库存并未转向宽松。11月4日公布的EIA数据显示,截至10月30日当周,美国商业原油库存减少86.5万桶至4.098亿桶,汽油库存减少22.2万桶,馏分油库存减少约360万桶;炼厂开工率升至94.5%。成品油持续去库与高开工率表明,全周油价大跌主要反映了地缘供应风险溢价的回吐,而非即期消费需求坍塌。
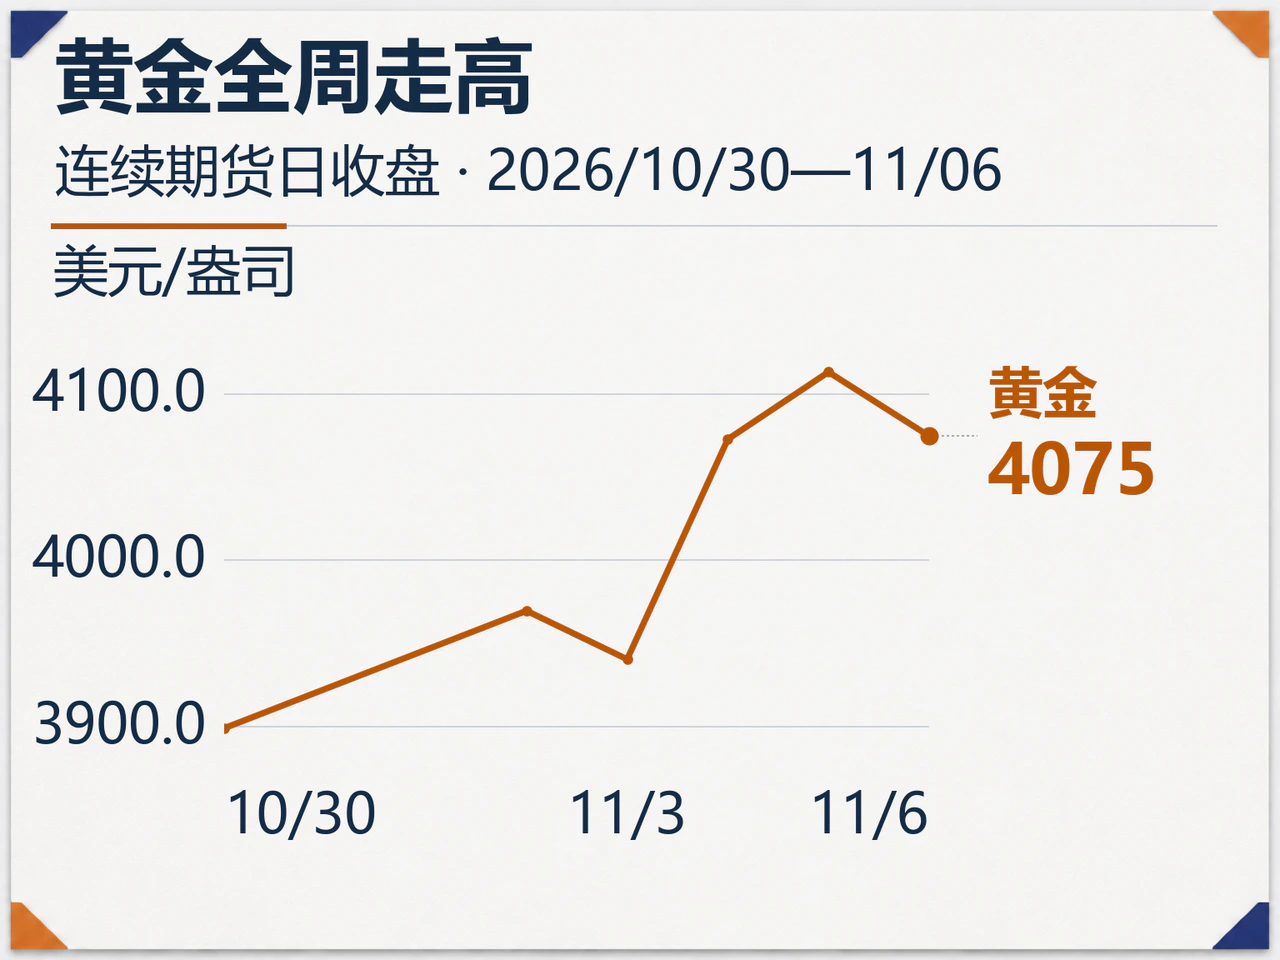
黄金连续期货则从前周末的3898.90美元/盎司升至4074.90美元/盎司,全周上涨4.51%。周二至周四(11月3日至5日),金价从3940.40美元/盎司攀升至4113.50美元/盎司;在此期间,美元指数由101.87回落至101.55,10年期美债收益率由4.95%降至4.84%,持有无息黄金的机会成本明显下降。周五受强劲非农数据提振,美元与美债收益率反弹,金价随之回吐部分涨幅。
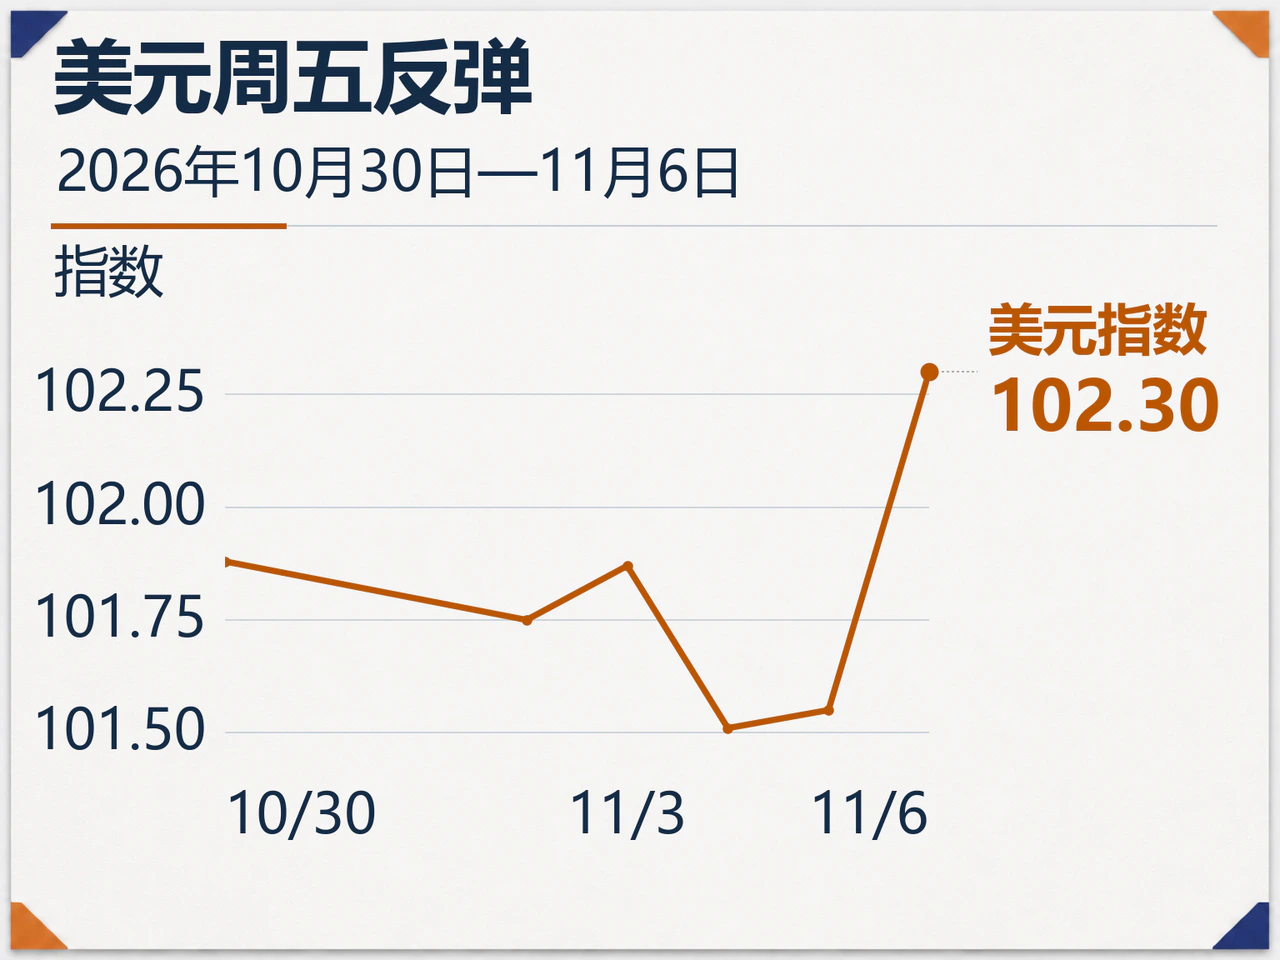
纵观全周,美元指数累计上涨0.41%至102.30,黄金在美元走强的背景下依然录得可观涨幅。周中利率回落、权益资产波动率跳升以及市场对增长与通胀风险的重新权衡,共同推动了资金流向黄金。
日韩股市随AI链重挫逾9%,恒指受政策与关税预期提振涨5.10%
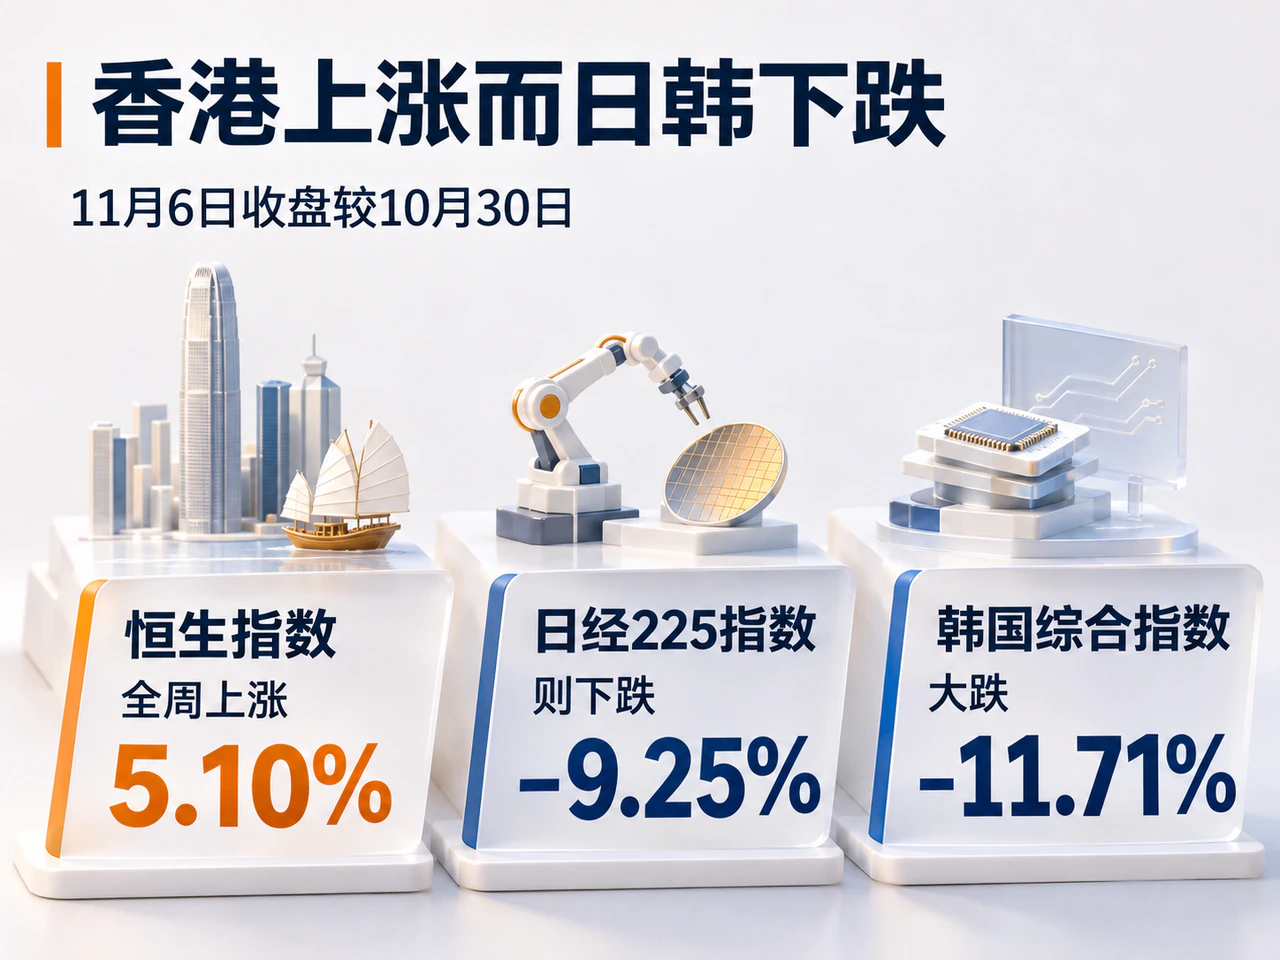
亚太主要股指全周表现显著分化。以当地11月6日收盘较10月30日、按本币指数口径计算,香港恒生指数全周上涨5.10%至24481.86点;日经225指数则下跌9.25%至57434.77点,韩国综合指数大跌11.71%至5059.69点。
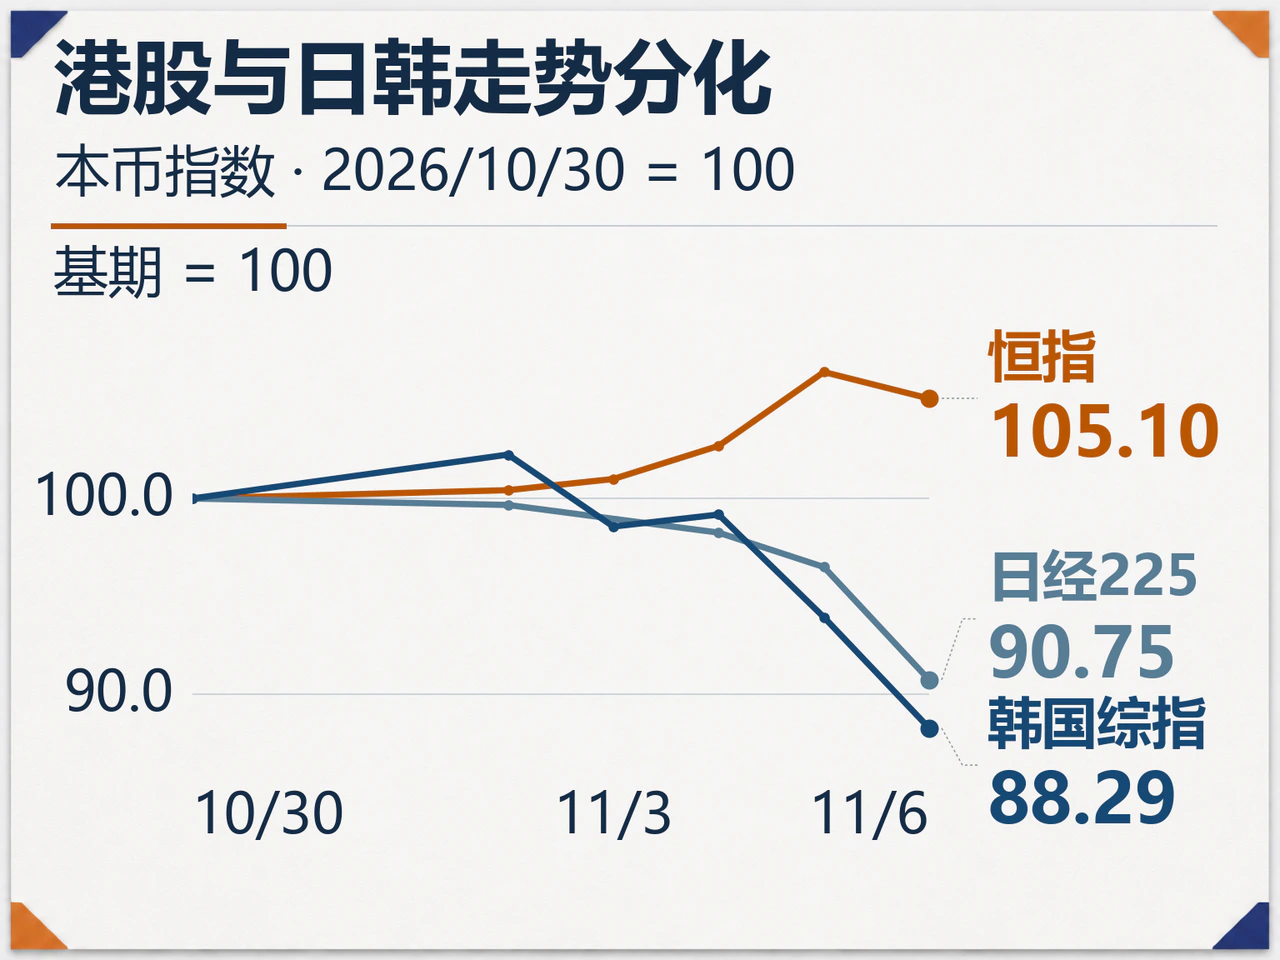
日韩股市因半导体及硬件权重较高,直接承受了美国AI资本开支预期重估的冲击。据美联社报道,11月5日韩国三星电子和SK海力士分别下挫7.6%和9.4%,日本东京电子下跌9.5%,半导体测试设备商爱德万测试暴跌15%。存储芯片、晶圆设备及测试厂商对北美数据中心建设进度与订单兑现高度敏感;相比之下,港股市场的行业结构与估值水位不同,受外部科技硬件抛售的直接拖累较小。
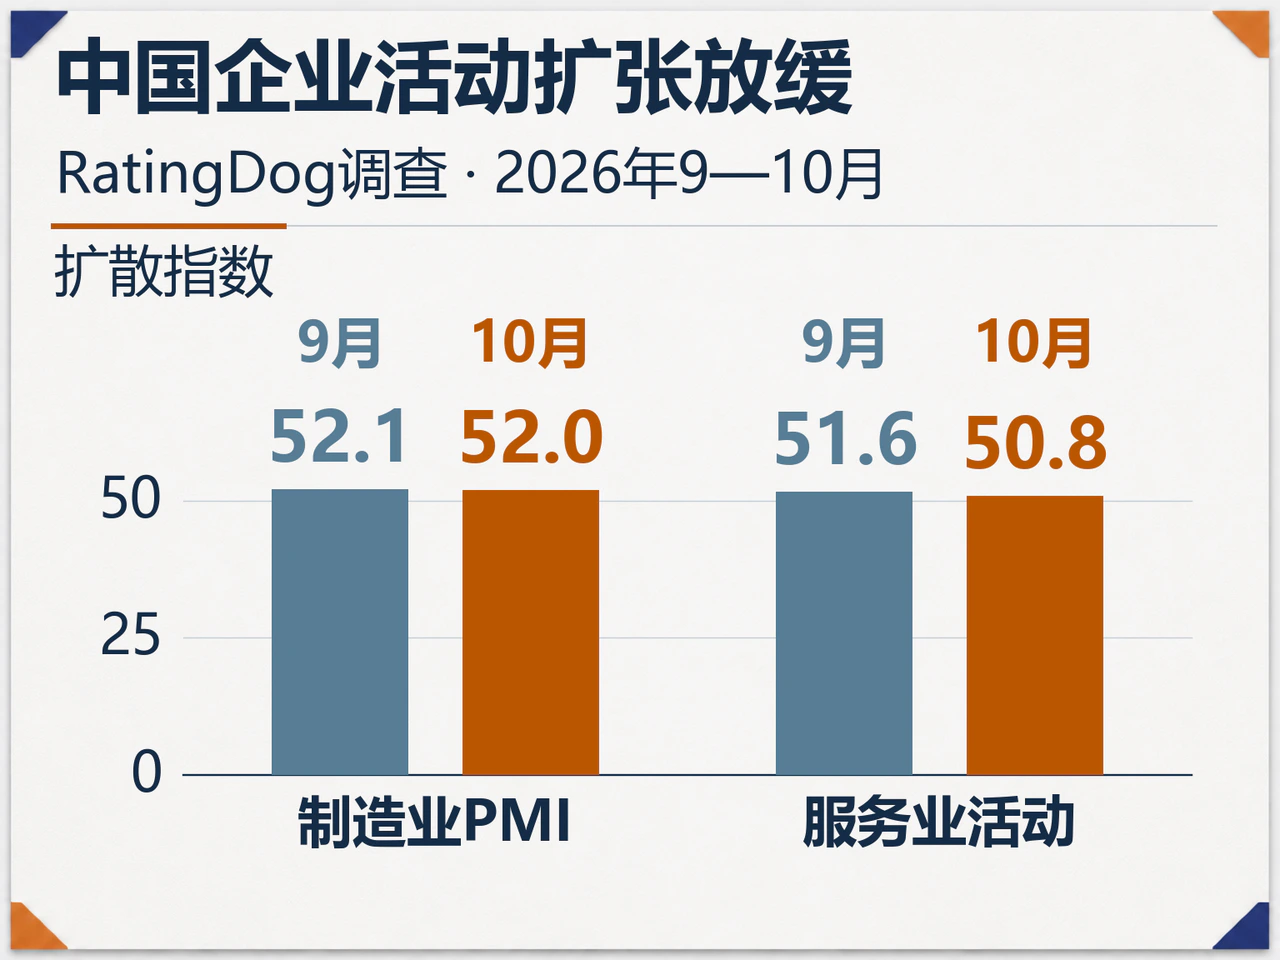
中国宏观与行业数据则呈现出生产扩张与价格博弈并存的特征。11月2日公布的10月RatingDog中国制造业PMI为52.0,虽较9月的52.1微降,但生产指数创下4月以来最快增速;11月4日公布的服务业经营活动指数从51.6降至50.8。服务业新业务与用工规模保持扩张,但投入成本涨幅升至五个月高点,而销售价格已连续两个月下降。产量的稳步扩张能否顺利转化为企业盈利,取决于终端定价能力与经营效率能否消化成本上升与售价下行的双重挤压。
国内资本市场政策面在周内释放了增量支持。中国人民银行于11月4日将股票回购增持再贷款利率下调0.25个百分点至1%;据新华财经报道,在相关专题座谈会后,商业银行报送的额度申请已超过2000亿元。融资成本下调降低了上市公司的回购增持门槛,后续对市场流动性的拉动效果将取决于信贷实际投放与企业执行进度。
外部贸易政策预期的边际变化同样提振了港股情绪。瑞讯银行(Swissquote)分析师Ipek Ozkardeskaya指出,中国及欧洲股市的相对强势,部分源于投资者期待美国国会控制权易手后将增加政府调整关税政策的压力。11月8日,CNBC进一步报道称,民主党准备在下届国会推动恢复国会贸易权限的立法,并计划优先处理对加拿大的关税问题。不过,相关立法议程仍面临参议院程序及总统否决权的制度约束,外贸企业当期经营仍需面对现行关税环境。
回顾全周跨资产走势,能源风险溢价回吐切实减轻了宏观层面的输入性成本冲击,但金融市场对远期收益与现金流确定性的要求反而全面抬升。美债收益率能否延续下行,有赖于增长放缓与核心物价回落的配合;美股科技板块企稳,需要将高增长的账面收入进一步转化为自由现金流;而亚洲市场的分化则表明,外部政策预期带来的估值修复,最终仍需本地企业盈利的改善来承接。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…